融資斷頭是什麼?維持率跌破 130% 到追繳簡訊的完整流程
融資斷頭,是信用帳戶維持率低於門檻、收到券商追繳通知後,未在期限內補足,最後由券商處分擔保品的結果。
依現行規則(條文最後修正於 2026 年 1 月 9 日,130%這個門檻並非本次新增),整戶擔保維持率低於 130%才啟動追繳,通知送達後有 2 個營業日補繳;期限屆滿仍不足,才可能進入強制處分。
130%是追繳門檻,不等於股價碰到就立刻被賣掉。
斷頭之前,券商其實會先走完追繳程序
你以為股價跌到某個價位,券商就會立刻把股票砍掉?
中間其實還有通知與補繳程序。
券商會逐日計算信用帳戶的整戶及各筆擔保維持率;依融資融券業務操作辦法第 54 條,整戶維持率低於 130%時,券商才應通知投資人補繳差額。
同樣是 130%/166%這組數字,大股東拿股票質押借款的維持率規則是另一套機制,別跟個人融資戶的追繳條件搞混。
補繳期限是通知送達之日起 2 個營業日內,不宜簡化成「跌破後兩天」。
假日不算營業日,通知何時送達也會影響期限。
證交所在 2022 年 9 月 28 日的官方新聞稿,以及 2026 年 7 月 28 日再次對外說明時,都以 T 日收盤後通知、次日送達為例,示範逾期後可能於 T+3 處分;實際日期仍以個案通知及營業日計算。
如果補繳期限屆滿時,整戶維持率已回升至 130%以上,券商可以暫不處分。
不過,「暫不處分」不代表追繳紀錄已經消失。
依同辦法第 55 條,已有追繳紀錄的帳戶若再次跌破門檻,須於當日下午補繳,券商自次一營業日起即可處分,速度比第一次更快。
這兩天也不是免費的安全氣囊。
急跌時若其他資產同樣下跌、賣出後來不及交割,或手邊根本沒有足夠現金,知道期限也無法替帳戶生出補繳款。
而且被動應戰不是唯一選項。
維持率接近警戒區時,投資人本來就可以自己先減碼一部分部位、降低融資餘額,把維持率拉回來。
與其等簡訊通知你補錢,不如在還能自己決定賣多少的時候先動手。
維持率公式看似很長,核心只有資產除以負債
只做單筆融資、沒有融券及其他抵繳品時,先記這條就好:
單筆融資維持率=股票目前市值÷融資金額×100%。
(資料來源:臺灣證券交易所融資融券業務操作辦法第 53 條,法規修正日:2026 年 1 月 9 日)
分子是拿來擔保的資產現值,分母是信用交易形成的債務。
股價下跌時,股票市值縮水,融資本金不會跟著自動打折,因此維持率會下降。
這很像房屋市價下跌,銀行借款不會因為房價變便宜就同步少算一截。
如果帳戶同時有融資、融券或抵繳品,情況就複雜一些。
白話講,券商會把合格擔保資產加總,再除以信用交易形成的負債;所謂抵繳品,就是你戶頭裡其他可以拿來充當擔保的有價證券或商品。
完整寫法見融資融券業務操作辦法第 53 條:
「擔保維持率=(融資擔保品證券市值+融券擔保品及保證金+抵繳有價證券或其他商品市值)÷(融資金額+融券標的證券市值)×100%」
實際追繳看的是整戶,同一信用帳戶內的其他融資部位、融券擔保品、保證金及合格抵繳品,都可能改變結果。
所以 A 股大跌、B 股上漲時,整戶數字可能被撐住,讓人低估 A 股那筆的真實風險。
只看一檔股票跌了幾%,無法準確判斷整個帳戶是否已達追繳條件。
從 100 元跌到 77 元,追繳差額怎麼算?
如果你今天用融資買進一檔股票,股價要跌到多少才會收到追繳簡訊?
以下用 2026 年 9 月 23 日的教學假設算一次。
(計算依據:臺灣證券交易所融資融券業務操作辦法第 53 條、第 54 條,法規修正日:2026 年 1 月 9 日;金融監督管理委員會現行融資比率函令,生效日:2025 年 5 月 26 日)
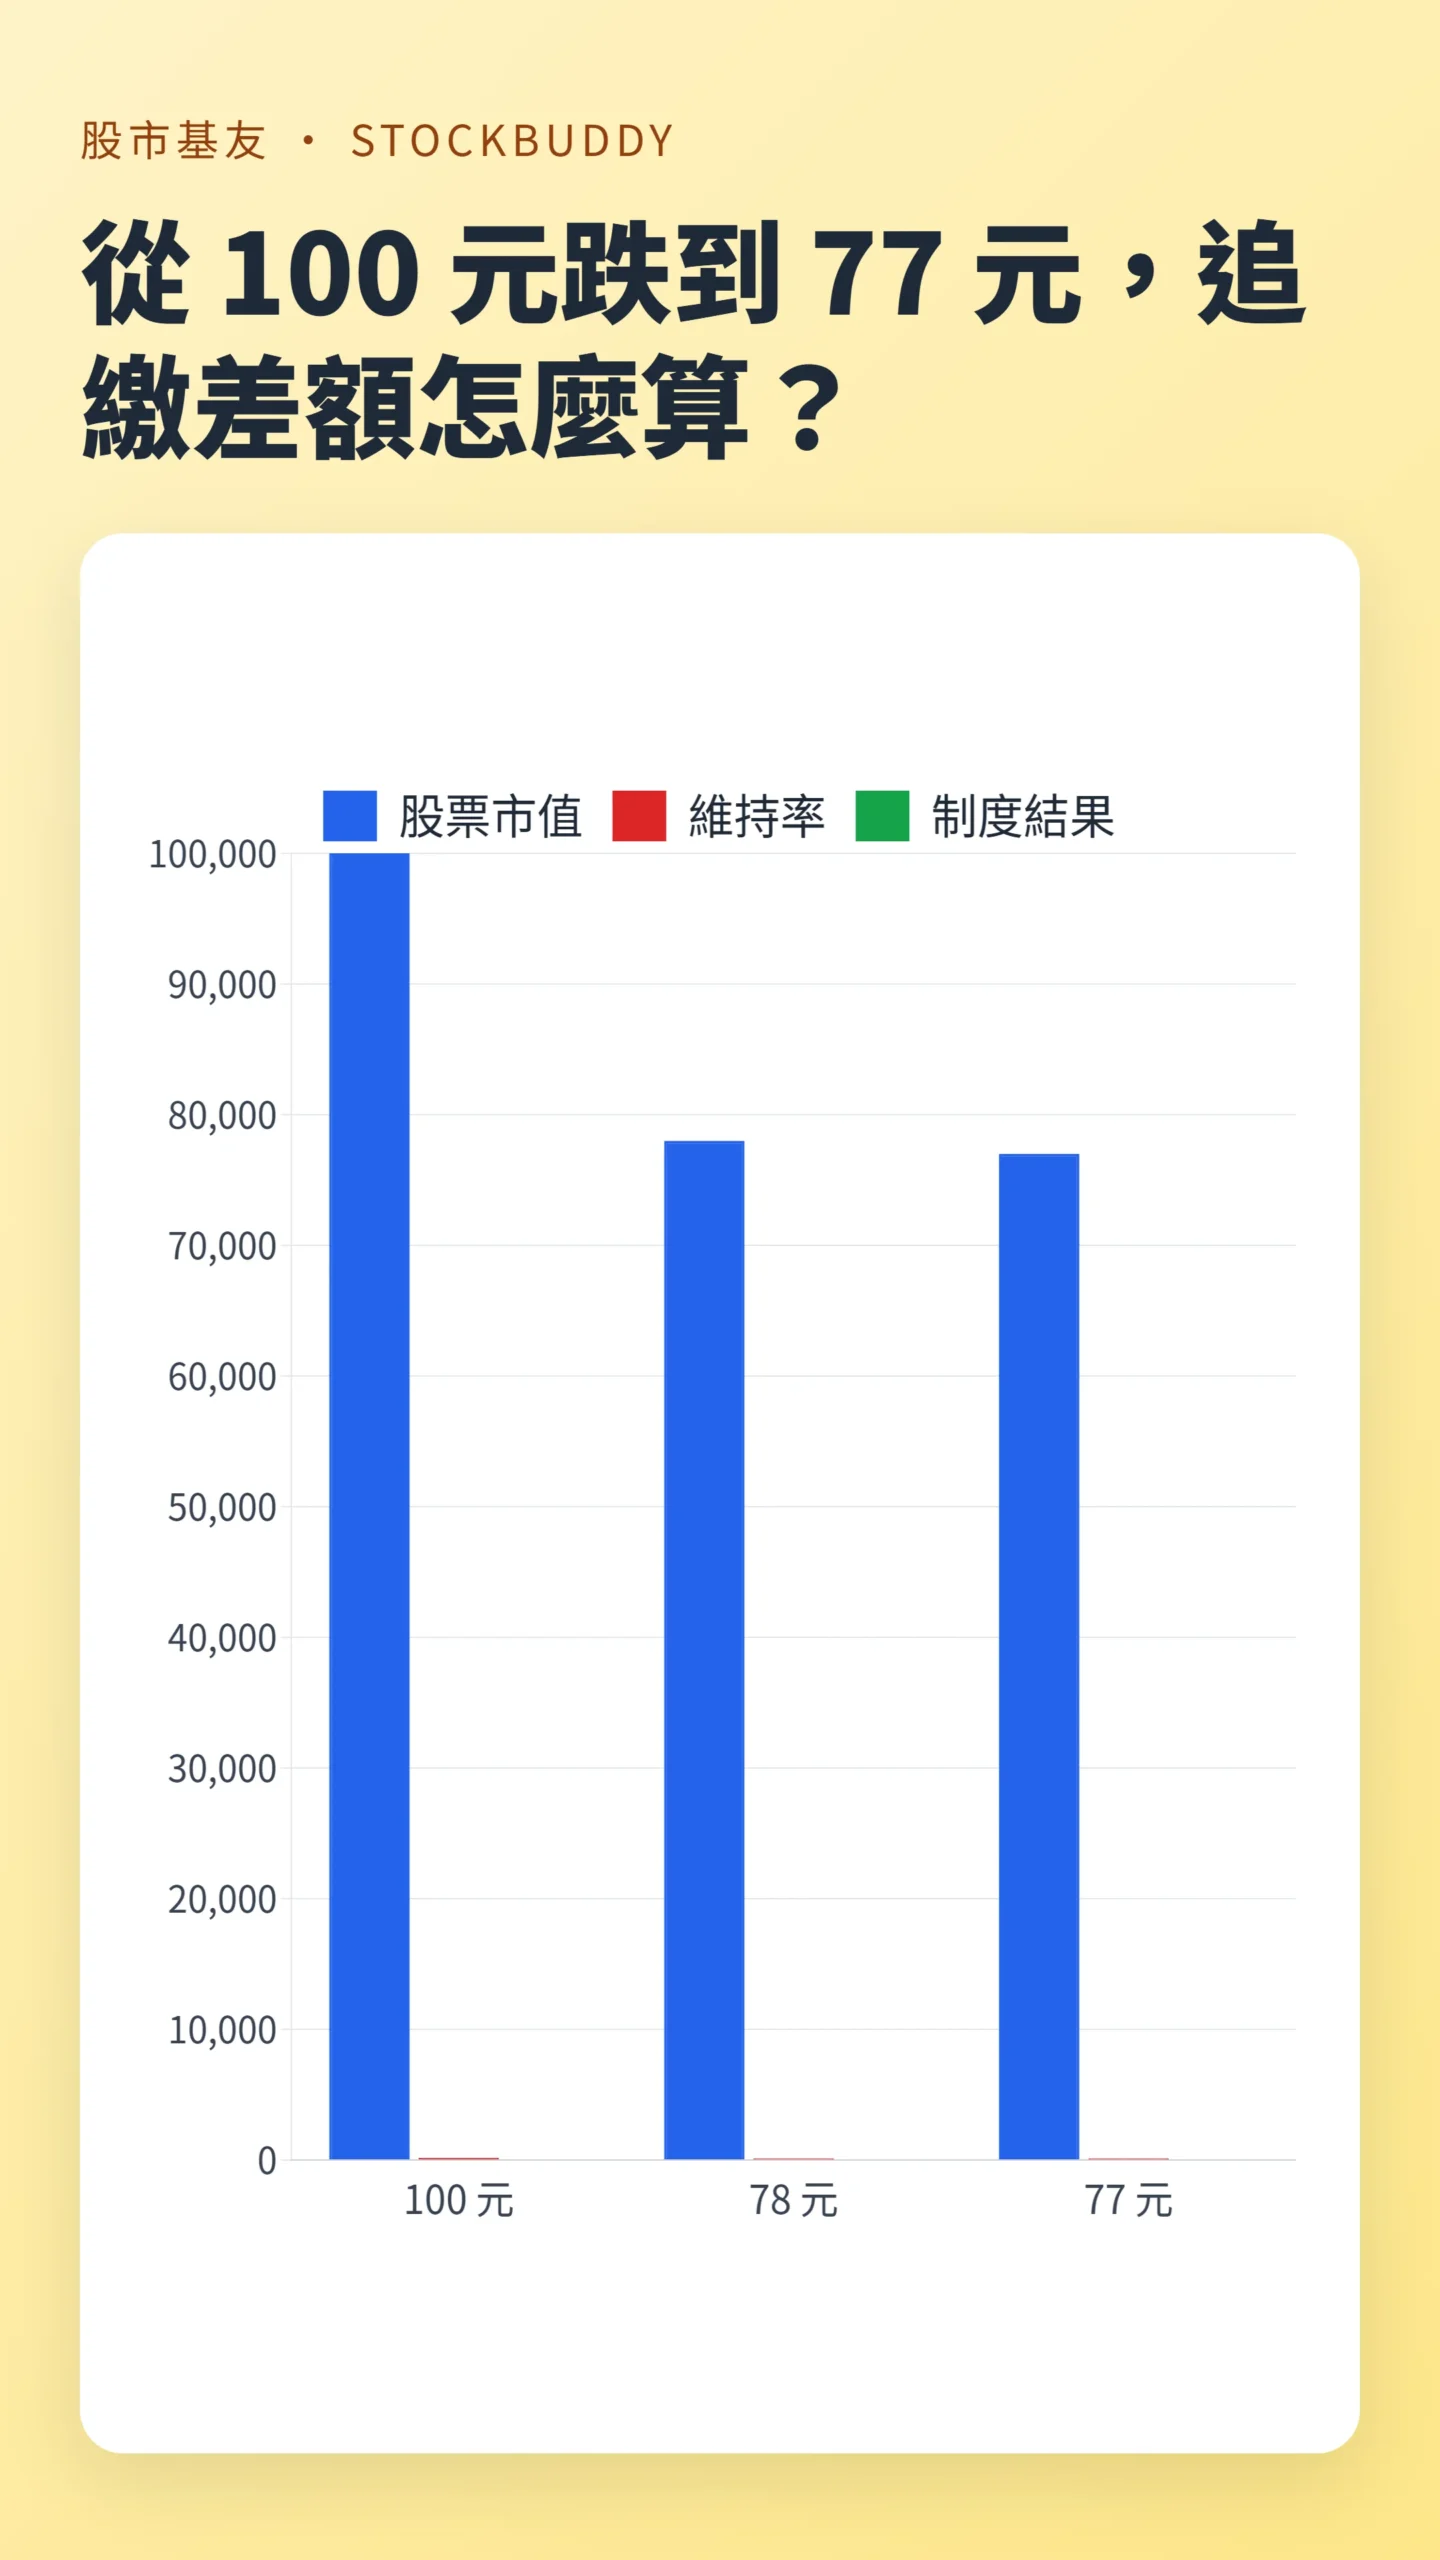
假設投資人以每股 100 元買進 1,000 股,成交價值為 100,000 元(算例依據:臺灣證券交易所融資融券業務操作辦法第 53 條);融資比率採 60%,融資金額為 60,000 元,投資人自己出的自備款為 40,000 元,兩者加起來才是股票總價。
算例忽略利息、交易費用、融券及其他抵繳品。
六成是金管會公告的上市及上櫃證券最高融資比率(現行函令原文)。
這個上限行之有年,不是近期才放寬的新政策;真正會變動的是個股層級——被列為注意或處置的股票、融資使用率偏高的標的,成數會被另行調降,個別券商也可能更保守。
融資利息同樣是持有成本,即使股價不跌,利息累積也會慢慢侵蝕維持率。
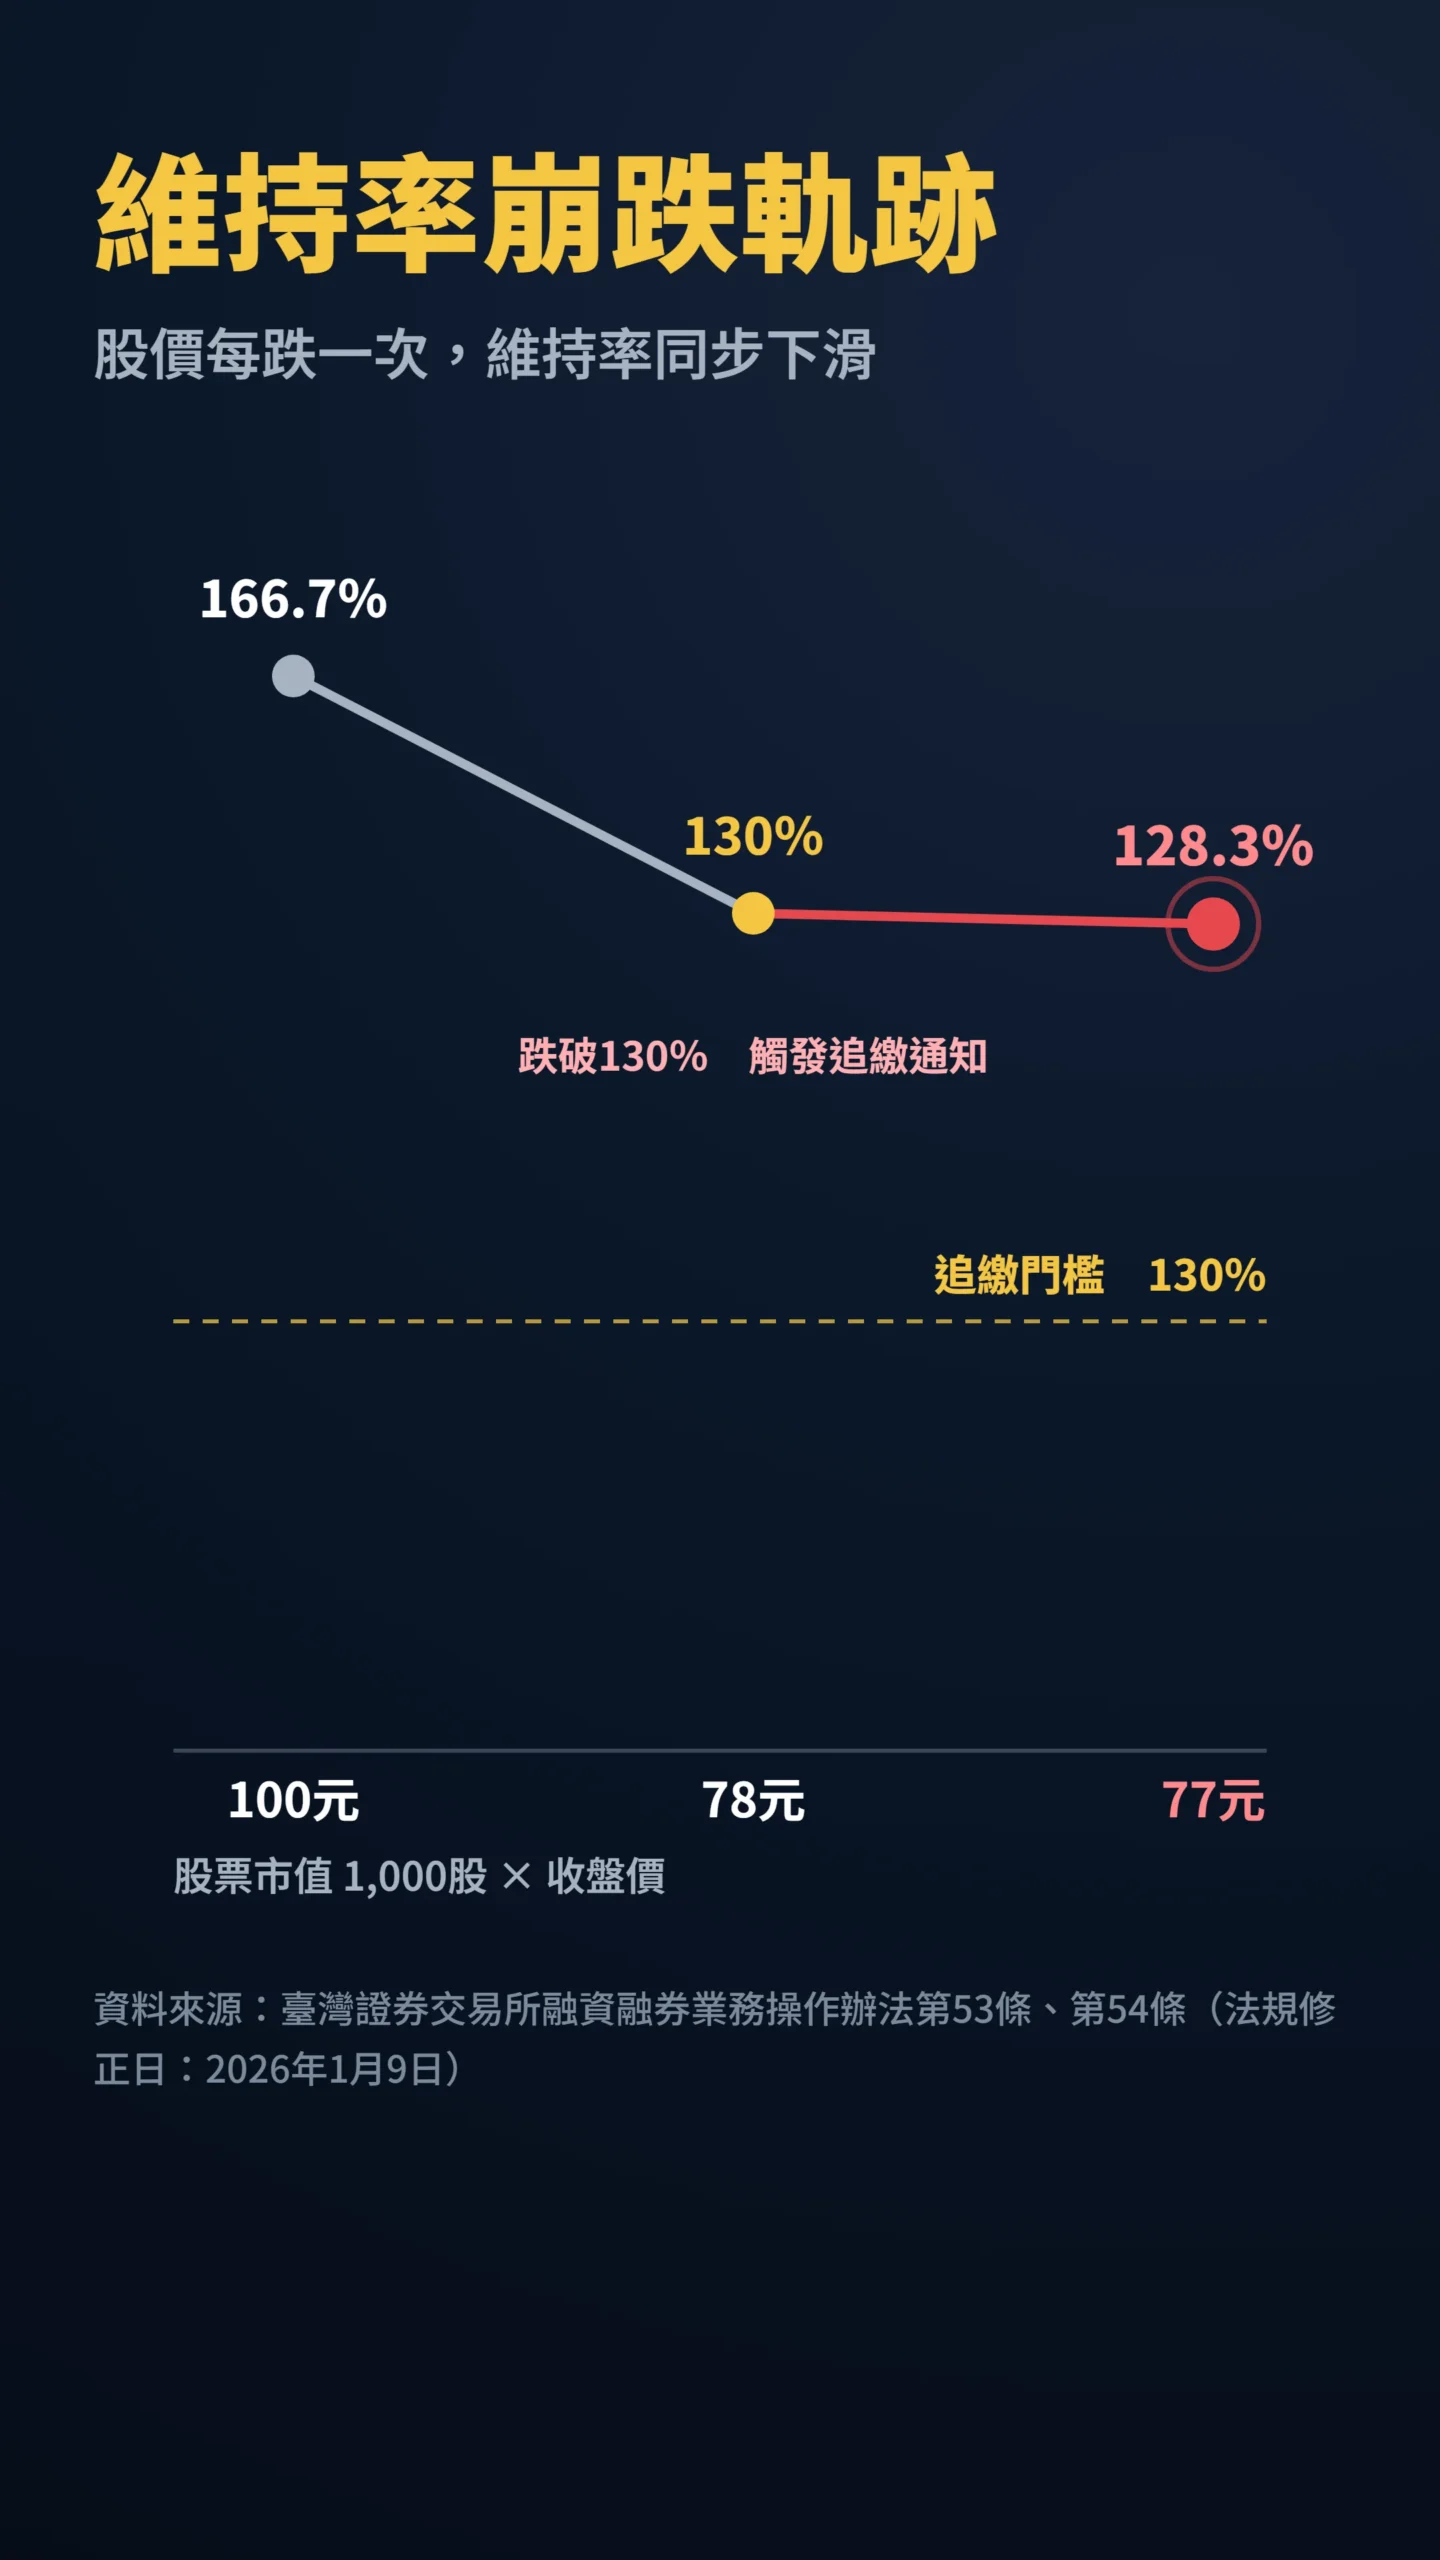
| 收盤價 | 股票市值 | 維持率 | 制度結果 |
|---|---|---|---|
| 100 元 | 100,000 元 | 約 166.7% | 初始狀態 |
| 78 元 | 78,000 元 | 130% | 尚未低於追繳門檻 |
| 77 元 | 77,000 元 | 約 128.3% | 符合通知追繳條件 |
資料來源:臺灣證券交易所融資融券業務操作辦法第 53、54 條及金融監督管理委員會現行融資比率函令;金額為 2026 年 9 月 23 日教學假設。
以 77 元計算,維持率為 77,000 元÷60,000×100%,約 128.3%。
依第 54 條明定的融資自備款差額公式,在沒有其他抵繳品的這筆算例中,補繳差額為:
60,000-(77×1,000×60%)=13,800 元。
這筆 13,800 元有法規公式依據(臺灣證券交易所融資融券業務操作辦法第 54 條,法規修正日:2026 年 1 月 9 日),但仍是單筆、純融資且忽略費用後的簡化結果,不能直接當成券商一定會寄出的實際金額。
帳戶若另有其他信用部位或抵繳品,通知金額會依整戶資料計算。
坊間常流傳「融資六成,大約跌兩成多就斷頭」,就是從這類簡化算例延伸而來。
它可以幫助理解槓桿的速度,卻不是所有帳戶通用的股價警報器。
把口訣當精密儀表,就像只看體溫判斷所有疾病,方便歸方便,判斷很容易走偏。
更麻煩的是,把公式背得越熟,越容易以為自己抓得住補繳節奏,反而更晚才肯減碼。
反彈了也別高興太早:追繳紀錄不會馬上消失
130%跟 166%看起來只差 36 個百分點,意義卻差很多:前者讓帳戶暫時喘口氣,後者才會取消追繳紀錄。
依融資融券業務操作辦法第 55 條,補繳期限屆滿時,整戶維持率若回到 130%以上,券商可以暫不處分擔保品;整戶維持率回升至166%以上,才會取消追繳紀錄。
帳戶從 128%回升到 132%,只代表眼前可能先躲過處分,追繳紀錄仍在。
若之後又跌破 130%,且未依規定於當日下午補繳,券商自次一營業日起仍可處分。
也別把盤中反彈當作已經安全。
上市櫃證券的擔保品價值原則上按交易所或櫃買中心公布的收盤價計算,券商還會依帳戶全體部位處理。
盤中那口氣,比較像等紅燈時看到前面的車動了一下,實際過不過得了路口,還是收盤後的正式計算說了算。
強制處分後還欠錢,差額不會憑空消失
賣光股票不代表你解脫了。
急跌、跌停、停止交易或成交量不足時,擔保品可能無法立即成交;即使成交,價格也可能低於投資人原先預期。
處分所得若不足以清償融資債務,剩餘差額仍由投資人負擔。
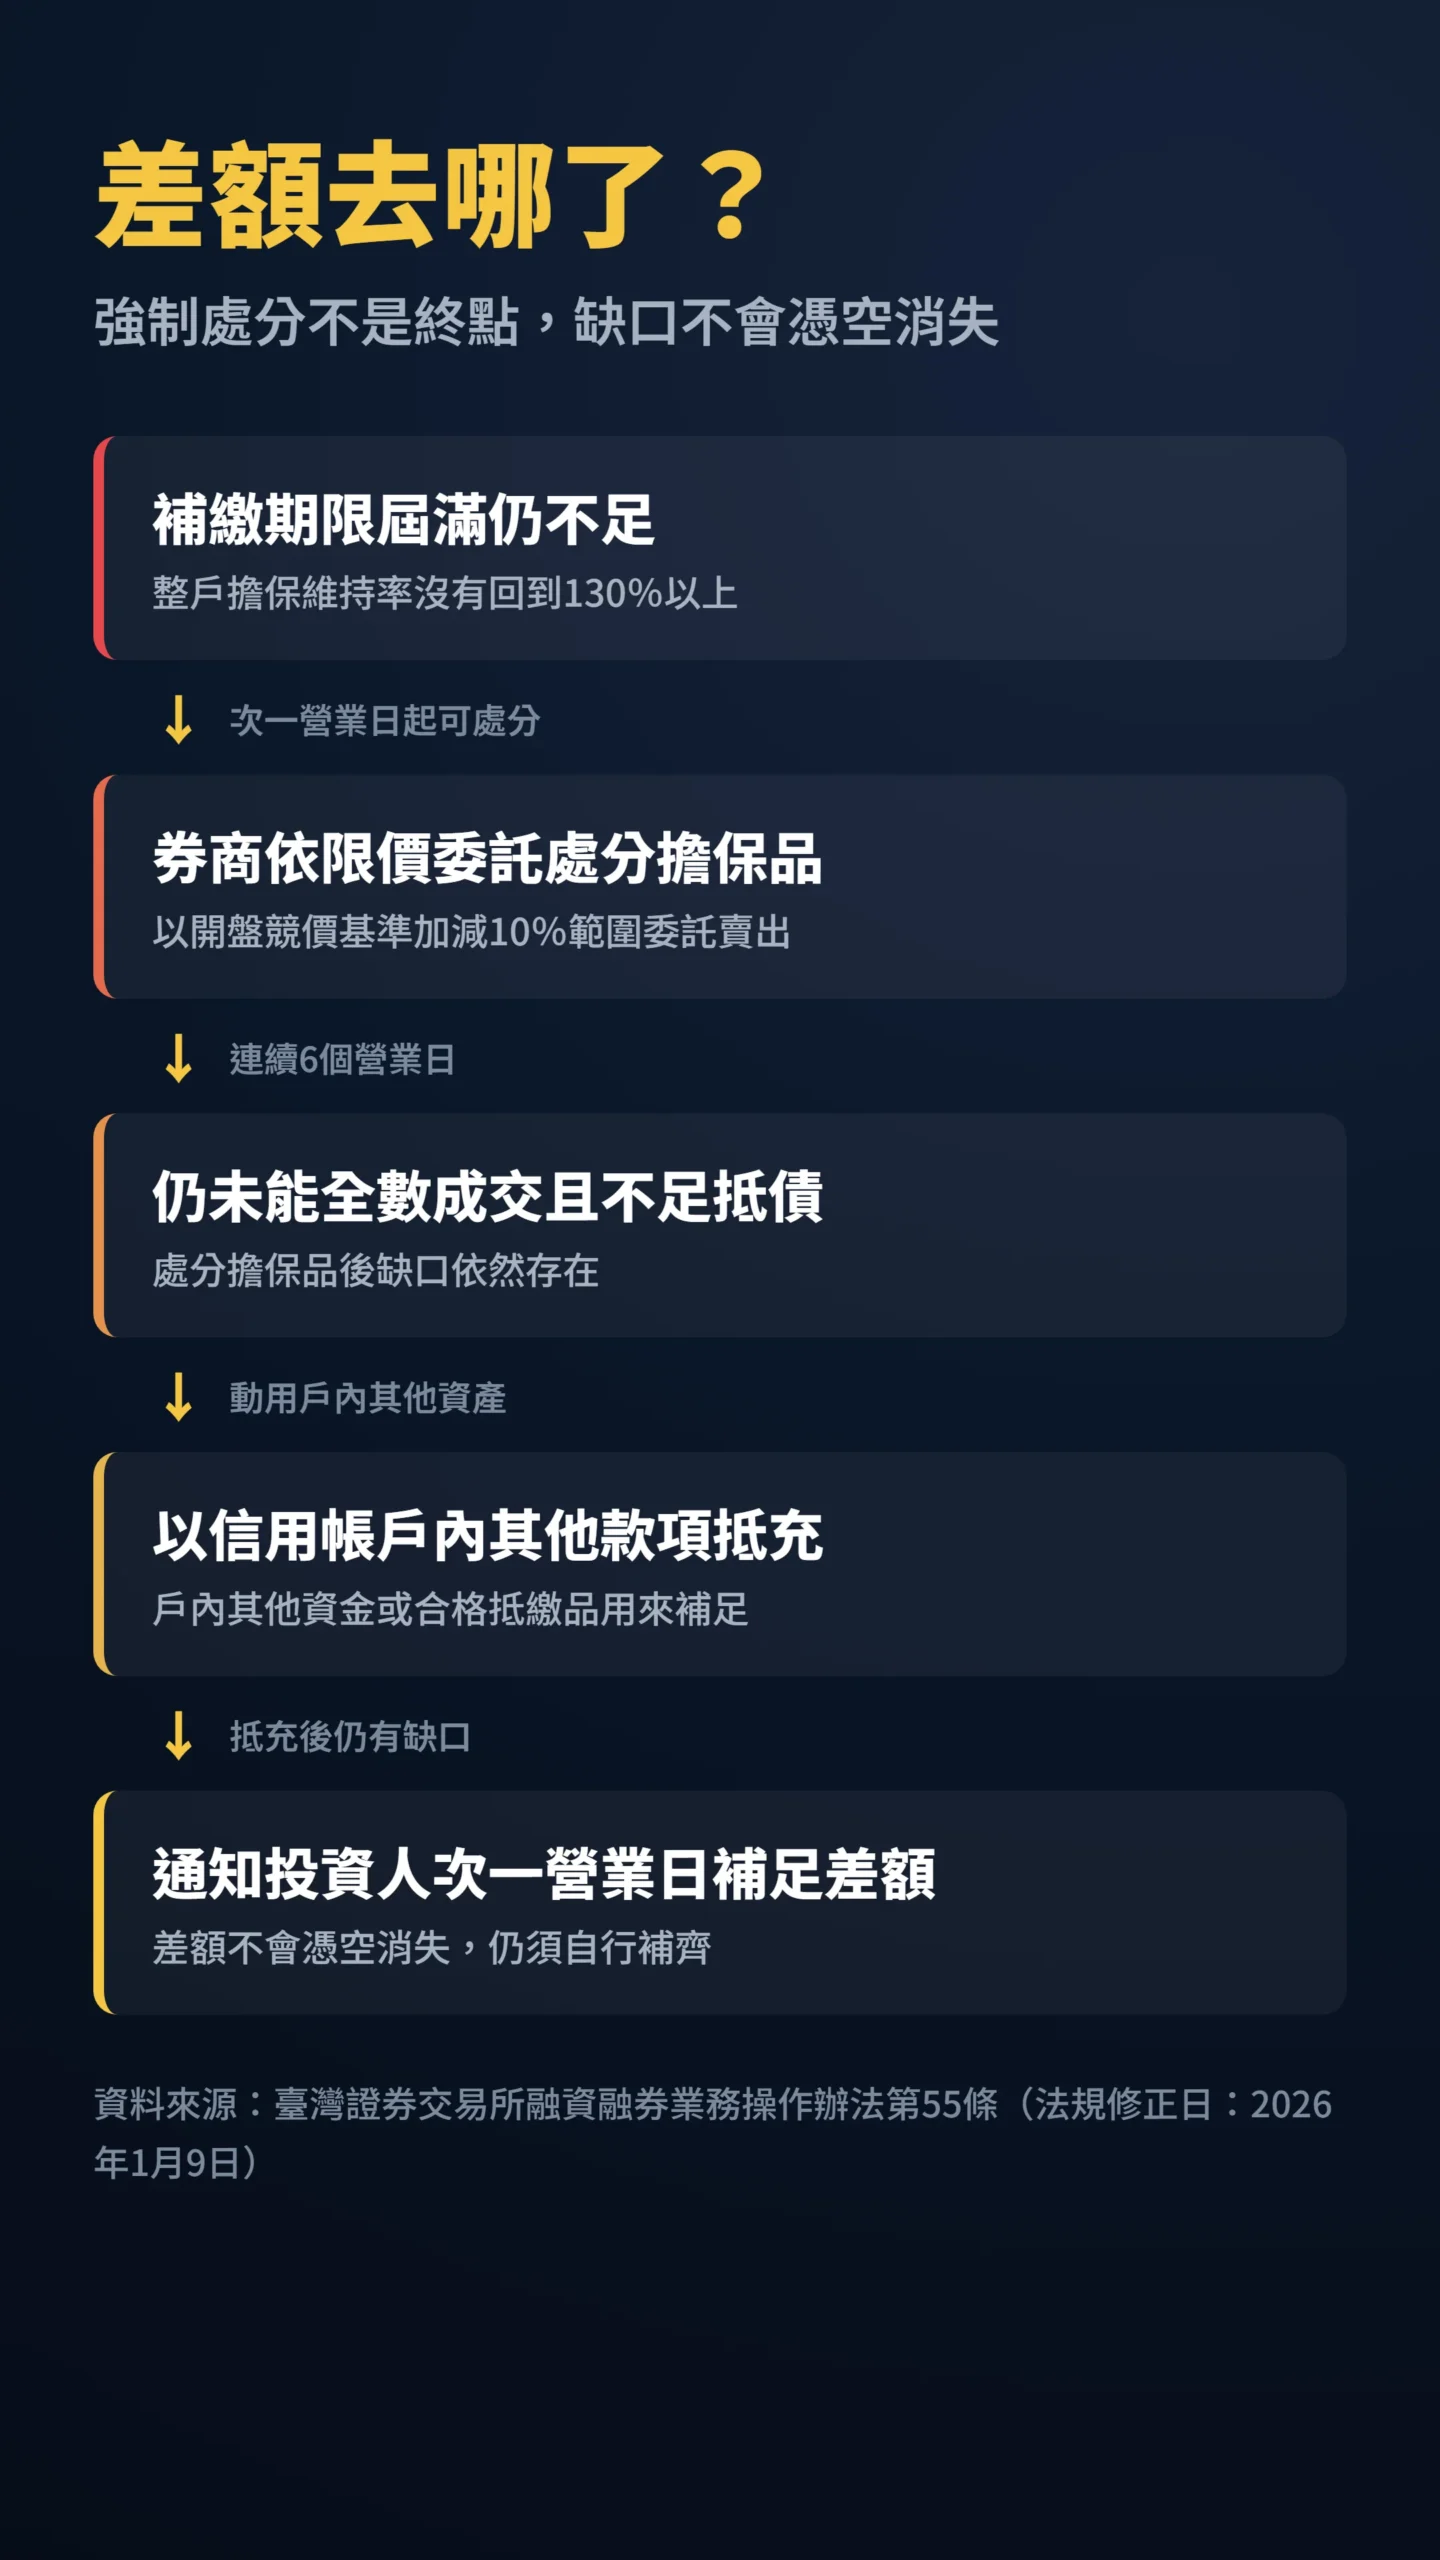
依第 55 條,券商依規定條件(以開盤競價基準加減 10%範圍委託買賣)處分擔保品,連續 6 個營業日仍未能全數成交且不足抵債時,可以信用帳戶內其他款項抵充;抵充後還有缺口,券商會通知投資人於次一營業日補足。
股票被賣光,不代表帳單也一起被剪碎。
市場急跌時,多個信用帳戶可能同時出現處分需求。
證交所刊載的〈槓桿投資的風險:從融資交易談理性投資〉指出,集中賣壓遇上流動性不足,可能使價格進一步下滑。
賣壓也不會乖乖停在單一帳戶。
同族群股票若融資水位都偏高,龍頭股觸發處分後,連動下跌會把同類股的其他融資戶一起推向警戒線。
券商處理的是風險與債權,不會替帳戶猜底。
至於市場整體,2026 年 7 月底盤面重挫、斷頭傳言四起時,證交所公布截至 7 月 27 日的全市場整戶擔保維持率為 175%,遠高於 130%門檻。
平均值會把高維持率與低維持率帳戶混在一起,不能拿來替自己的帳戶報平安;反過來說,當「斷頭潮」三個字塞滿版面時,那通常是賣壓已經發生過的結果,而不是對未來的預告。
常見問題
維持率剛好 130%會被追繳嗎?
依現行條文,通知條件是整戶維持率「低於 130%」。
剛好 130%不符合這句所定的追繳條件,但股價、其他部位及費用仍會持續變動,不能把壓線視為充足的安全空間。
收到追繳通知後,只要股價反彈就不用補錢嗎?
要看補繳期限屆滿時的整戶維持率。
回到 130%以上可暫不處分;回到 166%以上才取消追繳紀錄。
投資人應直接確認券商通知內容、送達日、補繳期限及整戶數值。
(資料來源:臺灣證券交易所融資融券業務操作辦法第 55 條,法規修正日:2026 年 1 月 9 日)
怎麼查自己的融資維持率?
可先在券商 App 或下單系統尋找「信用帳戶」、「融資融券」或「擔保維持率」欄位,查看整戶數值與各筆部位;欄位名稱及更新時間依券商而異。
找不到時,直接詢問營業員或客服,並確認系統顯示的是單筆維持率還是整戶維持率。
今天剛好有個新工具可以順手打開。
金管會督導證交所與櫃買中心建置的「臺股儀表板」自 2026 年 9 月 23 日在兩單位官網上線,首波把全市場擔保維持率、追繳處分戶數及金額、融資餘額等資料常態公開,交易類資訊每日更新。
它讓你看清楚現在正在發生什麼,不是給你預測下一步的水晶球。
所以明天開盤前可以做兩件事:打開券商 App 找出自己的整戶維持率欄位,再把預估股價代入簡化公式試算一次。
然後問自己一個更實際的問題:若短時間收到追繳通知,手邊是否有不靠臨時賣股也能動用的資金?
維持率試算能揭露風險,無法替代現金準備與部位紀律。
📋 資料來源與更新時間
更新日期:2026-09-23
資料來源:證交所 / 公開資訊觀測站、財經媒體報導
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。