收益平準金是什麼?配息越領越多,有沒有吃到本金?
收益平準金是 ETF 處理申購稀釋的會計機制,本身不會提高總報酬。
它來自申購款中對應基金既有累積收入的部分,可能成為配息來源;因此,看到配息含平準金,不能直接判定「吃本金」,也不能當成額外賺到的利息。
判斷關鍵仍是配息組成、除息後淨值、基金實際收益與含息總報酬。
每單位淨值三十點六一元,為何有五點五七元列為平準金?
你剛搬進合租公寓,冰箱裡有一鍋室友上週熬好的湯。
你付了房租,這鍋湯能不能算你一份?
收益平準金處理的就是這種事,它像冰箱上的姓名貼,錢仍在基金資產裡,標籤只是記錄其中多少對應舊投資人先前累積的收益。
依臺灣證券交易所 2023 年 8 月 17 日刊載的說明,一檔高股息 ETF 在 2023 年 5 月 31 日的每單位淨值為三十點六一元。
若按會計科目分類,其中二十五元屬基本面額(即基金成立時設定的基準單位價格)、五點五七元屬收益平準金、零點零四元屬資本平準金。
這組數字講的是會計分類,不能誤解成基金把五點五七元現金鎖在抽屜。
從資產配置看,同一單位有三十元投入上市櫃股票與基金受益憑證,零點六一元為現金及其他資產。
會計帳目與基金買了什麼,是兩套不同的分類方式。
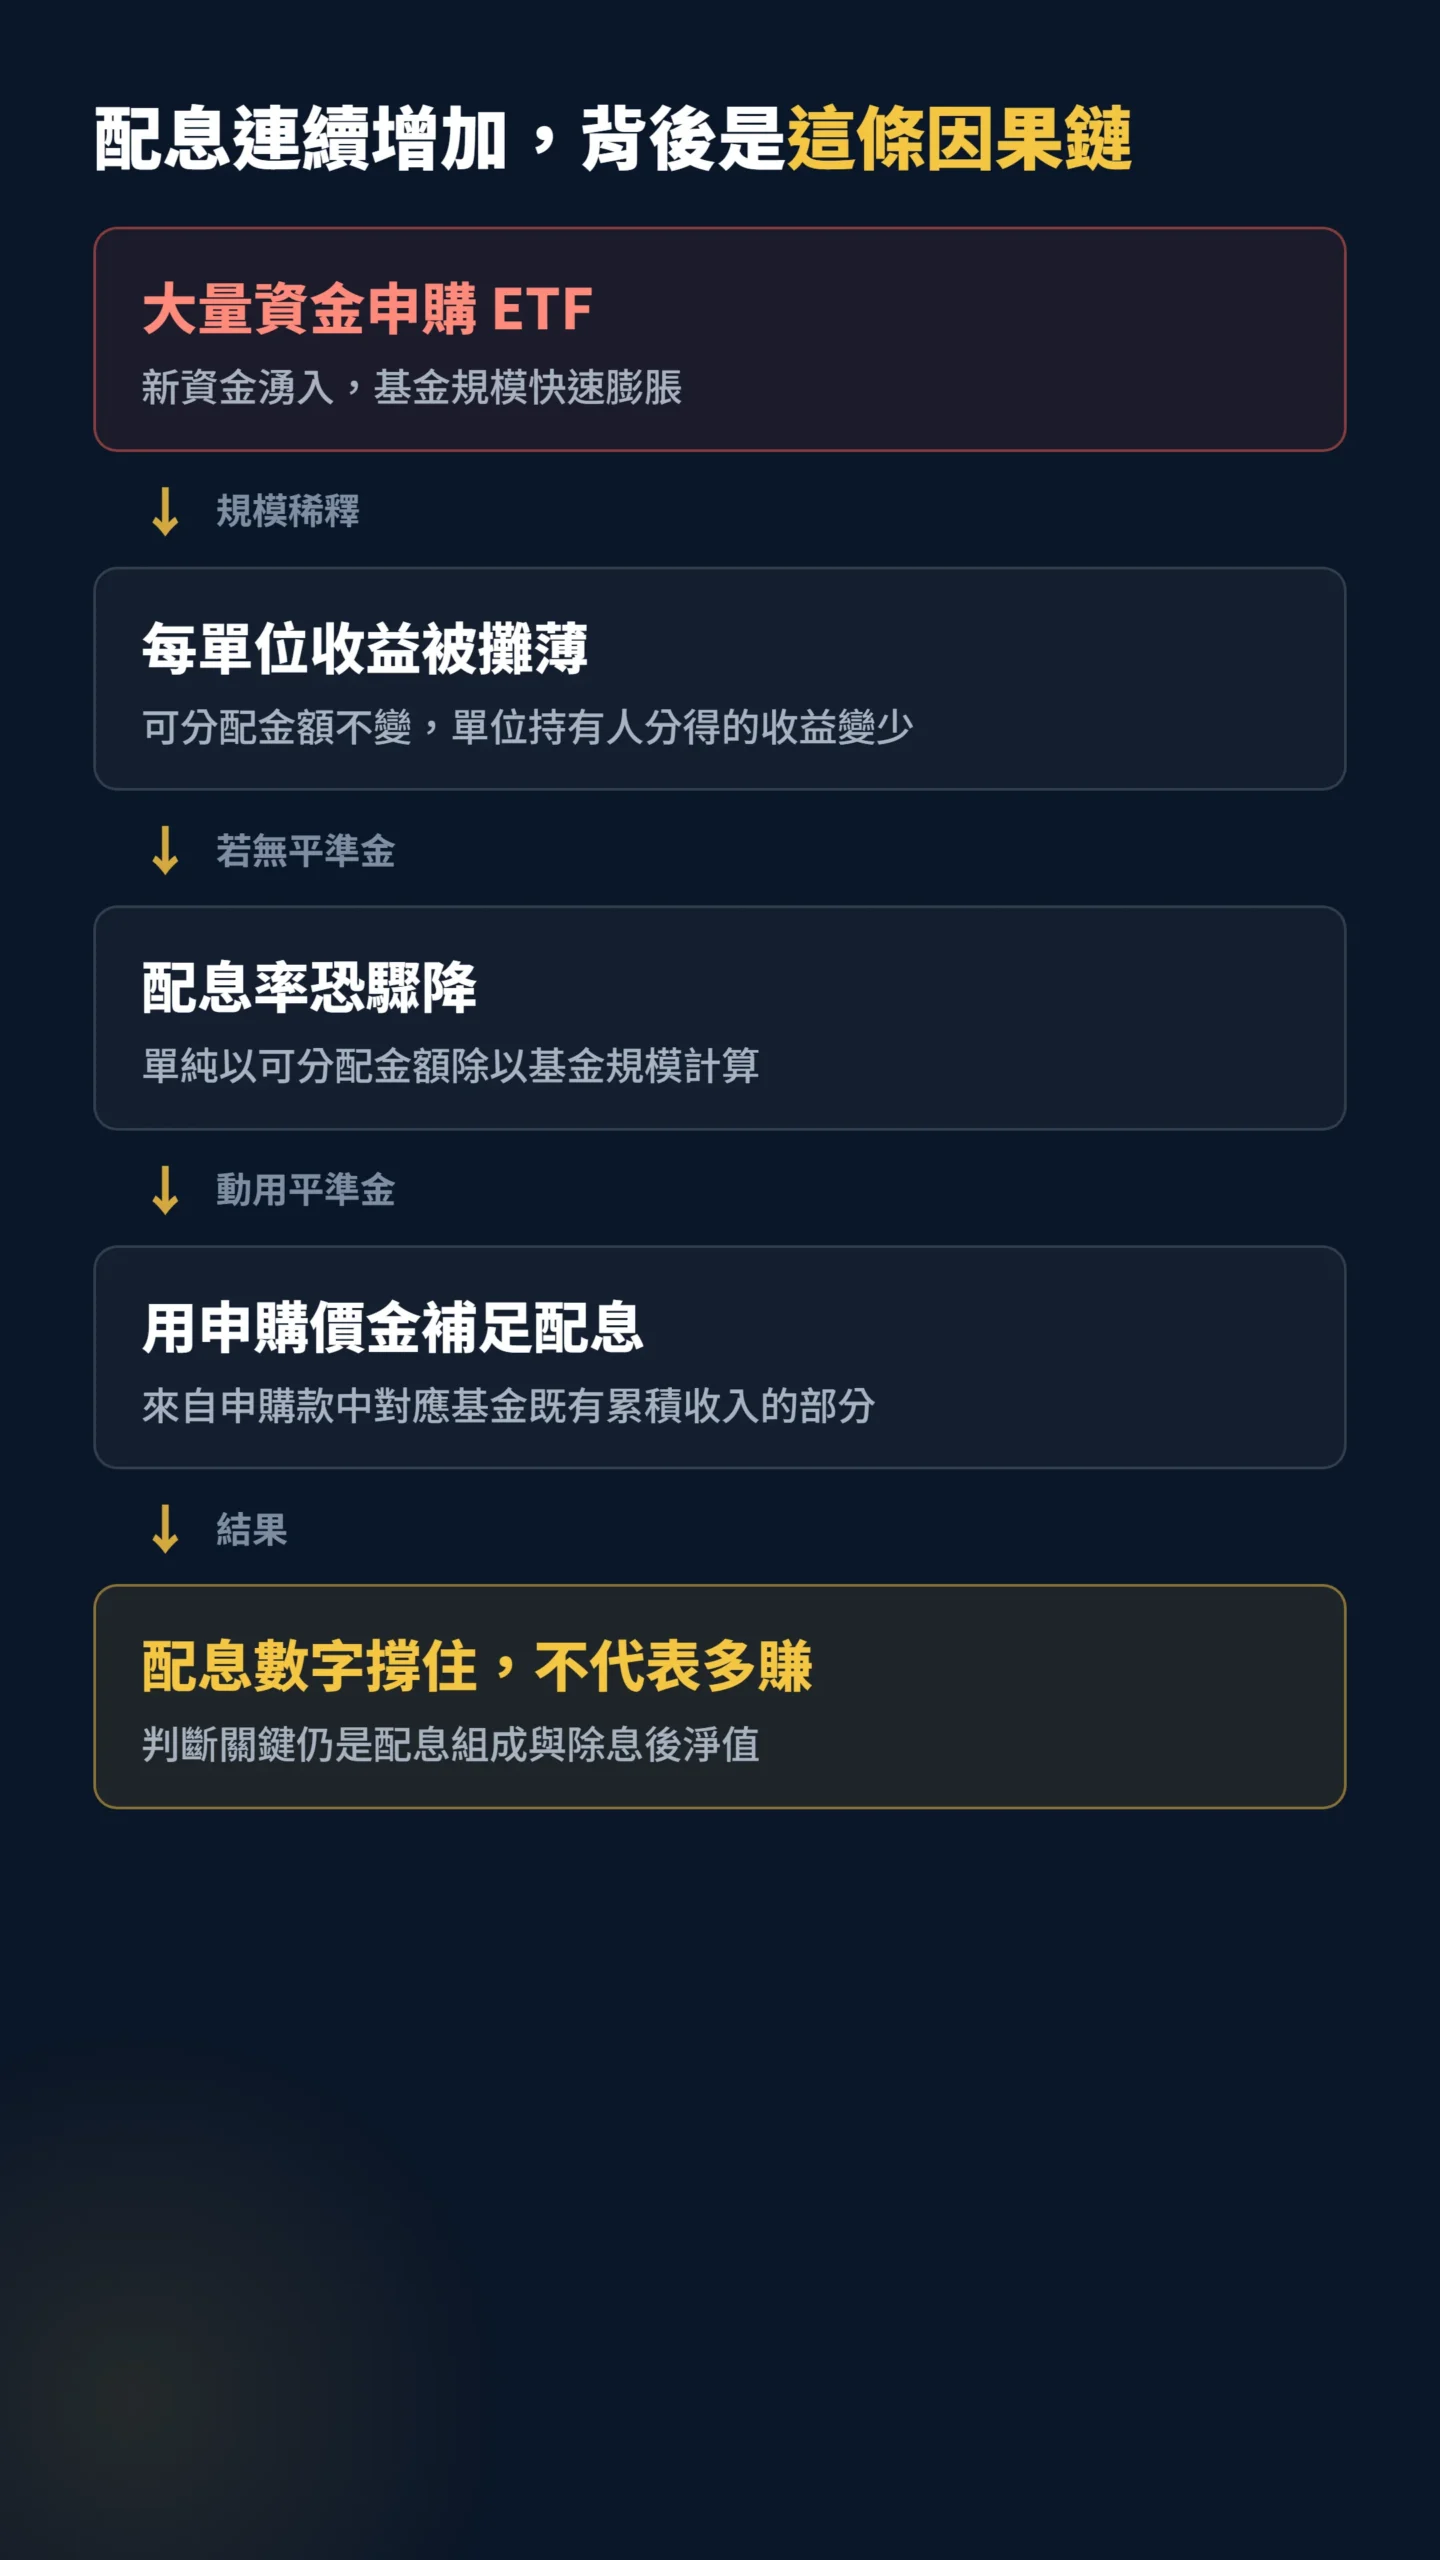
投資人申購時,申購款中相當於基金已累積收入、扣除費用的部分,會列入收益平準金;贖回時則相應減少。
這筆錢沒有憑空消失,也沒有被投信塞進口袋,仍會和其他基金資產一起運用。
這套動用規則與查詢方法,我之前完整拆過一次。
基金規模暴增五倍,舊投資人的股利可能被稀釋
收益平準金要處理的核心問題,是不同申購時間投資人的分配公平。
ETF 已累積一段時間的股利後,如果大量新資金在除息前湧入,基金單位數增加,原有股利就得分給更多單位。
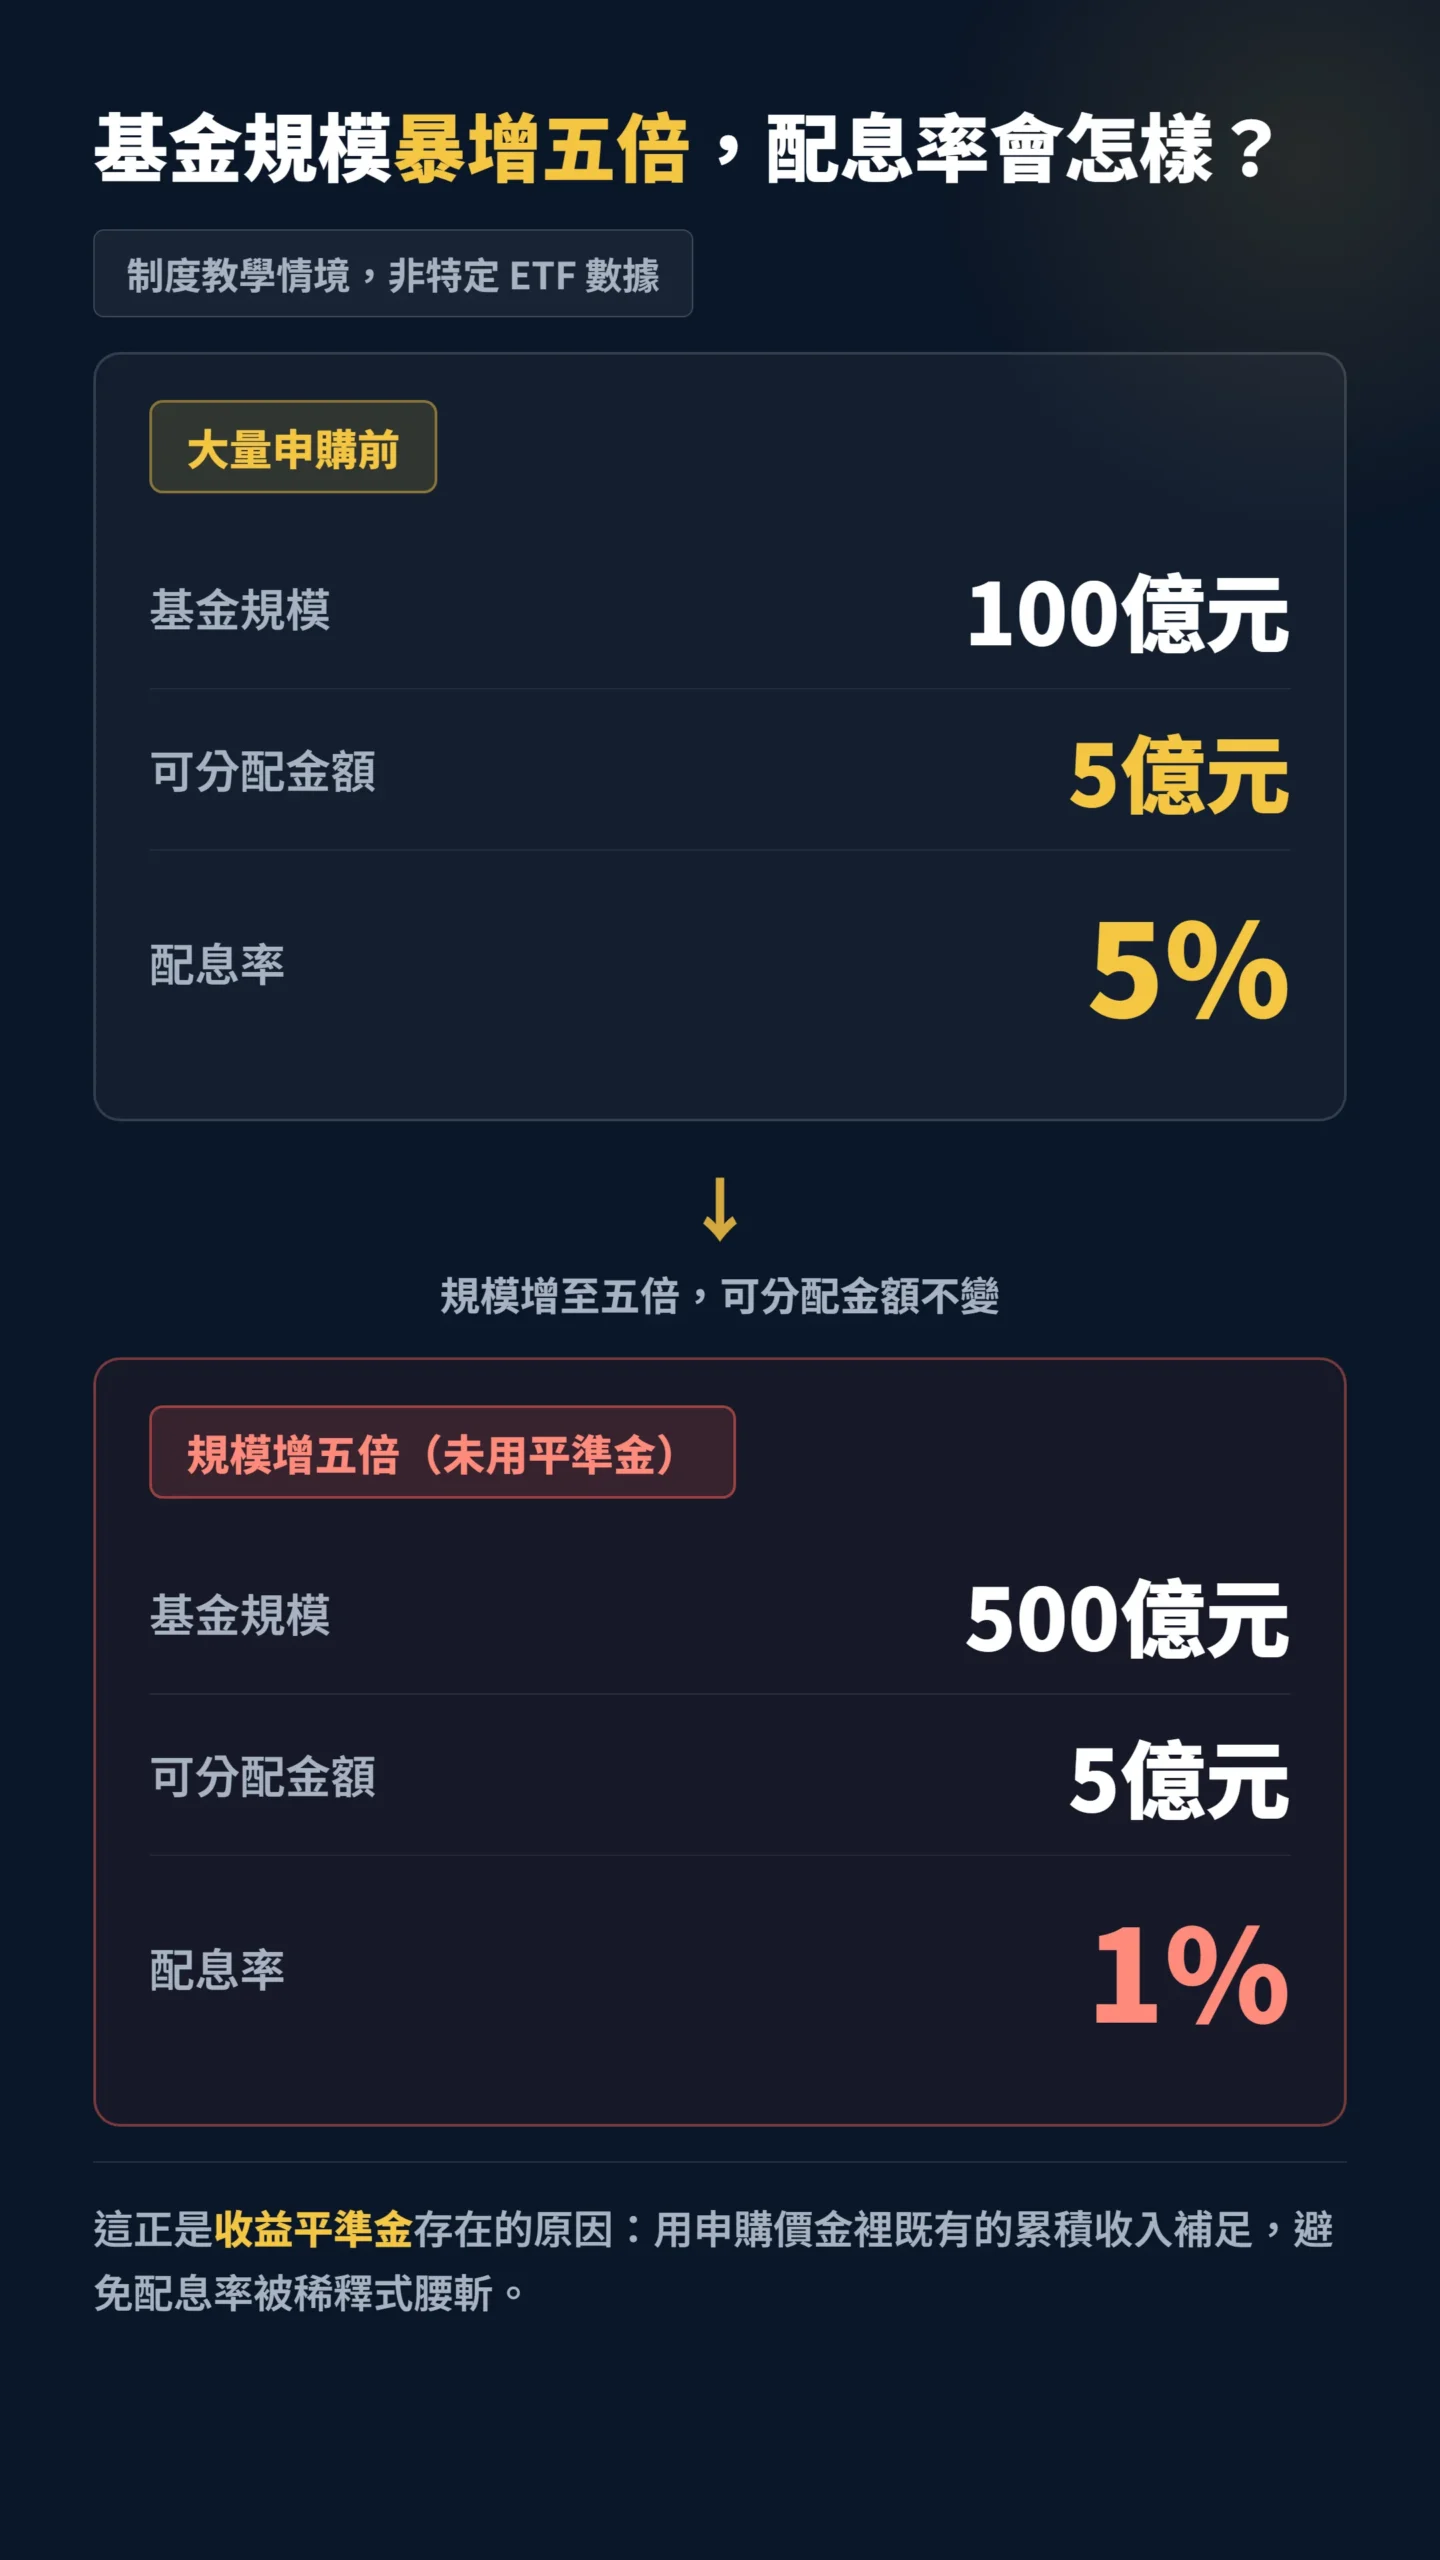
規模一口氣變成五倍,你的股利會被分薄多少?
證交所在同一份說明中自己算給你看。
以下是制度教學案例,並非前述三十點六一元淨值案例的延伸,也不是特定 ETF 的績效;配息率的算法就是可分配金額除以基金規模:
| 情境 | 基金規模 | 可分配金額 | 計算結果 |
|---|---|---|---|
| 大量申購前 | 一百億元 | 股利五億元 | 配息率百分之五 |
| 規模增至五倍、沒有平準 | 五百億元 | 股利五億元 | 配息率降至百分之一 |
| 加入平準機制 | 五百億元 | 股利五億元加平準金二十億元 | 配息率維持百分之五 |
資料來源:臺灣證券交易所「收益平準金對 ETF 之功用」,2023 年 8 月 17 日。
配息率為該文的簡化計算。
新申購者支付的價格已包含基金先前累積的收入,將對應金額列為平準金,可以減少新單位稀釋舊單位收益。
因此,平準金的制度功能是反稀釋,並沒有替基金多賺一筆錢。
惇安法律事務所合夥律師劉孟哲在證交所刊載的專家觀點中指出,愛爾蘭、盧森堡等基金市場也可見類似的平準制度。
不過,國際上存在相同機制,只能證明這項會計工具並非臺灣獨有,不能替任何一檔 ETF 的配息政策直接背書。
投信到底有沒有拿我的錢還我自己?
從會計來源看,收益平準金源自申購款,並非成分股新產生的股利;從制度用途看,它代表新申購者補入的累積收益份額。
把所有平準金配息都說成「拿本金發利息」,會漏掉它的反稀釋功能。
從經濟效果看,任何配息都會使 ETF 淨值依分配金額向下調整。
假設除息前每單位淨值二十元、配息一元,在不考慮市場價格變動的簡化情境下,除息後淨值基準會相應減少。
投資人多了一元現金,基金資產少了一元,當下總財富不會因配息動作自動增加。
「收益平準金不會額外創造收益,其目的也不是把本金偽裝成利息,而是維持公平分配的會計處理方式。」— 臺大財金系教授陳彥行,收益平準金機制是騙局嗎,證交所觀點。
麻煩會出現在資金流反轉。
基金規模快速成長時,新申購款能補入平準金;若申購降溫甚至出現淨贖回,加上成分股股利下降、已實現資本利得不足,原先的配息水準就可能無法維持。
此時若仍追求漂亮的表面配息率,經濟效果便可能逐步靠近返還資產。
更難察覺的是另一種情況:就算沒有人贖回,只要市場進入長期橫盤或回檔,可實現的資本利得供給本身就縮水。
台股不需要出現贖回潮,光是盤整兩三年,配息來源的品質就會悄悄變薄。
把風險只想成「資金流反轉」,其實是把題目想小了。
這裡還有一個容易被忽略的循環:高配息吸引申購,申購增加又帶來稀釋問題,基金因而更常使用平準機制維持每單位分配。
資金持續流入時看來很順,一旦流入放慢,配息能否延續才會接受考驗。
行銷做得好不等於基金裡的資產跟著變好。
判斷有沒有侵蝕資產,至少要同時觀察配息來源占比、除息後淨值的長期走勢,以及把現金配息加回去後的含息總報酬。
只盯著銀行帳戶收到多少錢,就像只看薪水入帳、不看信用卡帳單,畫面很療癒,月底結算可能換一張臉。
配息連續增加,先別急著替自己加菜
看到配息連續幾季增加,第一個念頭可能是「這檔愈來愈會賺」。
高股息 ETF 最常見的錯覺,正是把配息率直接翻譯成投資報酬。
配息可能來自股利、利息、收益平準金或已實現資本利得,各來源的持續性不同。
配息裡摻了多少平準金,現在的公告會老實告訴你。
證交所2025 年 8 月 29 日的收益分配說明指出,自 2023 年 11 月起,ETF 收益分配公告須同步揭露股利、利息、收益平準金及已實現資本利得等占比。
投資人不必靠猜,食材已經標在包裝背面。
制度也不是讓投信想配多少就配多少。
依投信投顧公會 2025 年 7 月 1 日版實務指引(詳細條文以公會公告全文為準),實際配息率原則上不得高於該次參考配息率,而參考配息率依標的類型可能來自指數息率、到期收益率等指標;動用平準金另有稀釋條件與使用限制,例如當期淨申購不足時,可動用的金額就會受限。
所謂參考配息率,白話說就是依基金追蹤標的算出來、給該次配息當上限參考的數字。
不過這裡要把兩件事拆開講:合規不等於安全。
就算實際配息率沒超過參考配息率,只要成分股的實際殖利率長期低於帳面配息水準,缺口靠平準金與已實現資本利得補,時間拉長仍是資產侵蝕的溫床。
指引畫的是邊界,不是報酬保證。
還有一個更極端但必須想過的情境:若台股進入系統性回檔,高股息 ETF 可能同時面對淨值下跌、資本利得無法實現、贖回潮三件事疊在一起。
這類商品的持有人裡有不少是退休族與存股族,最經不起這種疊加,這也是監理機關近年緊盯平準金的真正原因。
以群益台灣精選高息 ETF(00919)作為資料閱讀示例,群益投信歷史配息資料顯示,近四次每單位配息依除息日排列,為 2025 年 12 月 16 日的零點五四元、2026 年 3 月 17 日的零點七八元、6 月 16 日的一元,以及 9 月 16 日的一點一元。
該檔最新一期的當期配息率為百分之三點三七,這個數字取自投信官方公告口徑,以評價日基準計算;市面上部分媒體以除息前收盤價換算單次配息率或年化推估值,分母不同、數字自然不同,比對前要先確認算法。
此外,本文引用資料沒有提供同期參考配息率,因此無法負責任地判定它是否貼近指引上限,查核時應再打開該期收益分配公告與指數資料,把同一評價期間的兩個比率放在一起。
光看四次金額,最多只能確認配息增加,不能據此斷定報酬同步上升,也不能判定正在侵蝕本金。
00919 追蹤臺灣指數公司特選臺灣上市上櫃精選高息指數,這個案例也不能直接套用到其他 ETF;不同發行商對平準金的依賴程度差很多,同樣掛著高股息三個字,體質不會一樣。
很多人買的是「配息」兩個字,最後承擔的仍是那一籃股票的漲跌與集中風險。
查平準金配息,用四步拆掉高殖利率濾鏡
如果只做一件事,就做第一步:打開你手上那檔 ETF 最近一期的收益分配公告,看平準金占比多少。
這件事五分鐘做得完,其餘三步可以週末再補。
第一步,到投信官網的 ETF 配息專區,找到該期收益分配公告,核對股利、利息、收益平準金與已實現資本利得占比。
平準金占比較高時先記錄,不必立刻定罪,因為當期可能正好出現大量淨申購。
第二步,到基金的追蹤指數頁面或收益分配文件,核對同一期間的參考配息率。
若實際配息率長期明顯偏高,就要追問差額來自哪個科目,以及資金流入放慢後能否維持。
第三步,看基金官網的淨值與績效走勢,將觀察期拉長並改看含息總報酬。
除息日淨值下降屬正常機制;若配息持續增加,含息總報酬與資產累積卻沒有相應改善,才是需要深挖的警訊。
順帶一提,平準金部分屬資本返還性質,課稅與補充保費的計算與股利所得不同,實際認定仍以主管機關與投信公告為準。
第四步,把配息頻率與配息率移出選擇 ETF 的第一順位。
追蹤指數裝了哪些股票、產業與個股集中度、內扣費用及總報酬,更接近最後的投資結果。
名字取得愈漂亮,愈要翻到背面看它實際裝了什麼。
一句話總結:收益平準金是維持分配公平的工具,既不是免費收益,也不能單憑名稱判定為吃本金。
下次看到高配息,先查收益分配公告,再比較同期參考配息率、長期淨值與含息總報酬。
高殖利率先當成問號,別急著把它當成獲利成績單。
📋 資料來源與更新時間
更新日期:2026-09-25
資料來源:證交所 / 公開資訊觀測站
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。