領10萬元股利以為淨賺?所得稅與補充保費先算清楚
領10萬元股利,最後能留下多少,取決於全戶所得、配息成分與這筆錢分幾次發。
中華民國境內居住者取得國內公司股利,可在「合併計稅並抵減8.5%」與「按28%分開計稅」之間選擇(財政部稅務入口網);單次給付達2萬元,另可能被扣2.11%補充保費(健保署)。
高殖利率看起來很香,稅費與淨值變化算進去後,味道可能就不一樣了。
扣完健保費以為沒事?國稅局隔年還有一筆
以為補充保費扣完就結束了?
所得稅於次年辦理綜合所得稅申報;補充保費則由發放股利的單位,在符合門檻時直接扣取。
兩套制度分屬不同帳本,其中一筆扣完,不會自動抵掉另一筆。
不過在算稅之前,有件更前面的事要先講清楚:除權息當天,股價會按配息金額機械性向下調整(臺灣證券交易所除權除息參考價格試算),這10萬元多半是你原本就持有的資產換了個形式,天上沒有多掉10萬元。
算完稅費得到的「淨得」,要拿去跟「不配息、價值留在股價裡」的情境比較,填不填得回來才決定這趟划不划算。
先用10萬元股利做最簡單的拆解:若選擇合併計稅,可抵減稅額為8,500元(財政部稅務入口網),但實際所得稅仍要連同全戶其他所得、免稅額與扣除額一起算;若10萬元在同一次給付,符合一般補充保費條件時,2.11%就是2,110元(健保署)。
這裡的「一般保險對象」,白話講就是以一般身分加保的股東,不是用雇主或自營業主身分從自己公司領股利的人。
而且這只是規則示範,不能直接把8,500元減掉2,110元,當成最後的退稅或繳稅答案(財政部稅務入口網、健保署)。
還有一個更上游的問題值得先問:台灣個人的證券交易所得目前多數情況停徵所得稅,股利卻要疊上綜合所得稅與可能的補充保費。
對適用較高級距的人來說,「要不要把資產配置押在配息型標的」這個選擇,影響可能比合併或分開計稅的比較更大。
先問要不要領息,再問領了怎麼報。
本文主要討論境內居住者,判定要依戶籍、居留天數與實際居住情形,不能只看國籍。
非境內居住者取得國內公司股利,依財政部截至2026年4月10日更新的扣繳規定,原則上按給付額扣繳21%,不適用8.5%抵減制度。
也不用看到一串稅率就先焦慮。
每次股利都未達2萬元的人,補充保費這關通常較單純;單次已達2萬元、全戶股利接近抵減上限,或家中另有較高所得,才需要把兩種所得稅方案完整試算。
先辨認自己在哪一層,比一上來就做滿整張試算表有效率。
8.5%抵減額最常被看錯
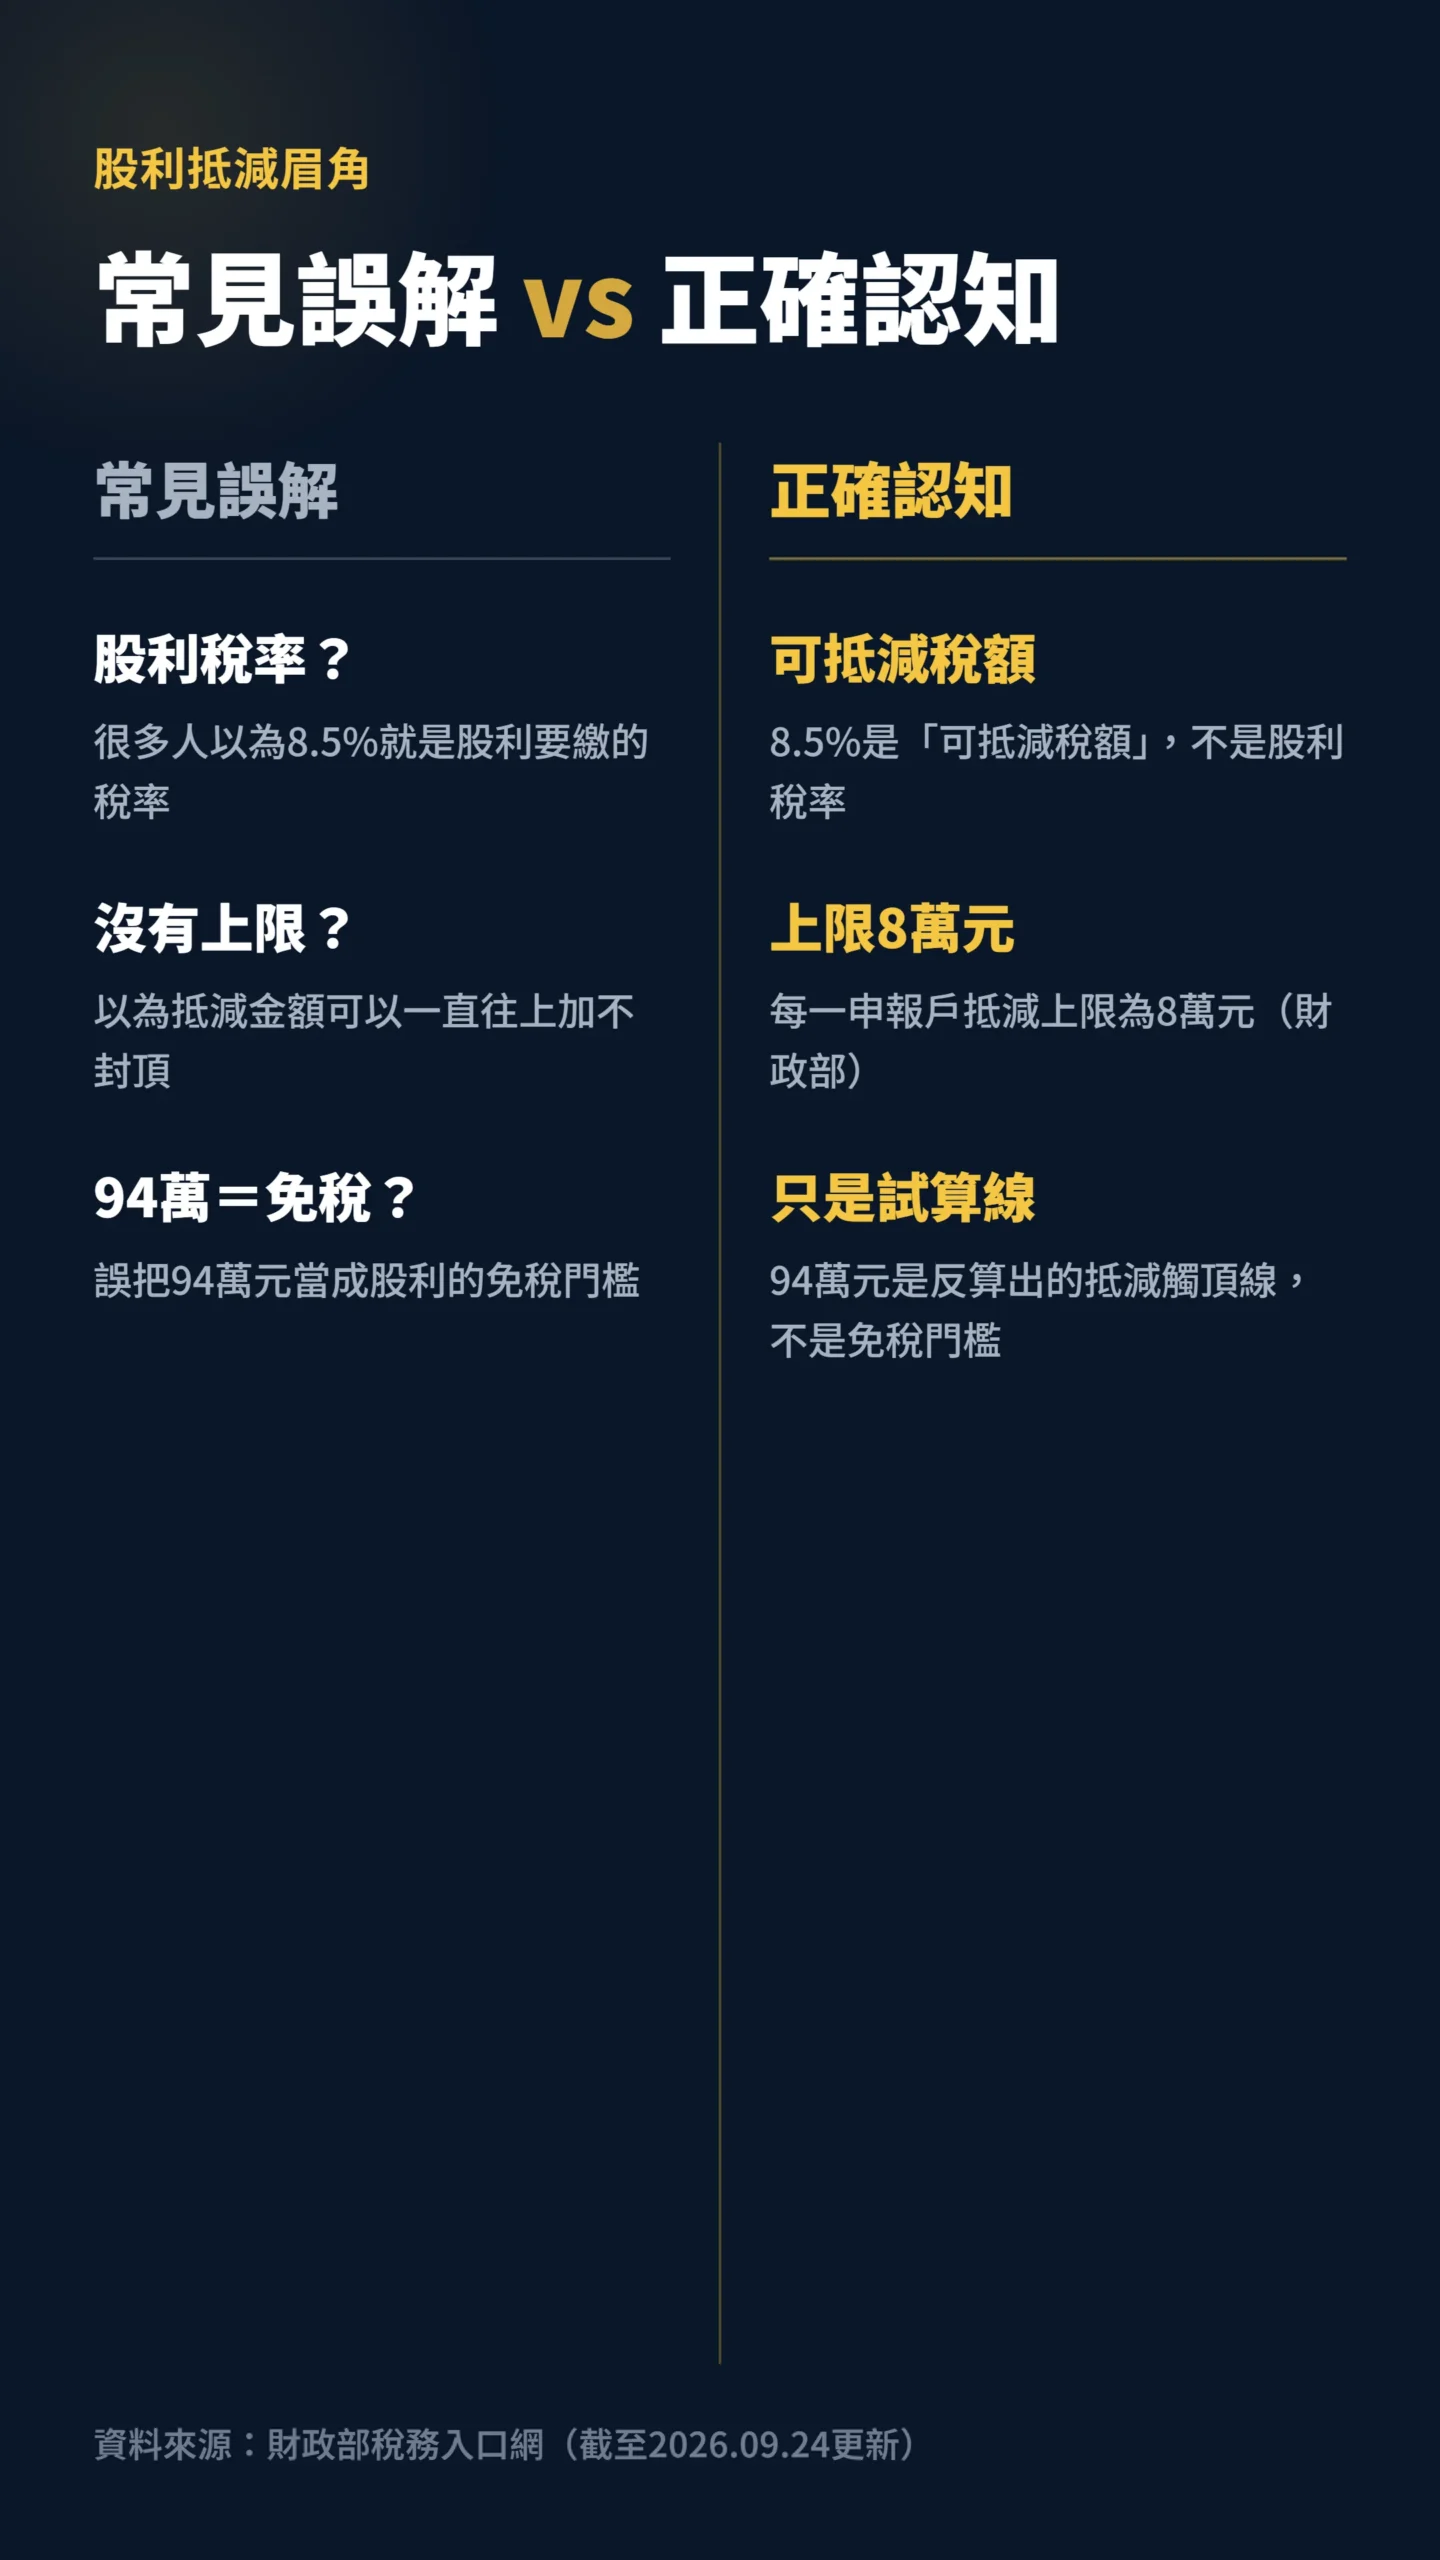
8.5%常被直接當成「股利稅率」,這是整件事裡最容易算錯的一步。
依財政部稅務入口網截至2026年4月10日更新的規定,選擇合併計稅時,全戶股利併入綜合所得總額,再按股利合計金額的8.5%計算可抵減稅額,每一申報戶抵減上限為8萬元。
8.5%是可抵減稅額,不是股利稅率。
計算時要先把全戶所得減除免稅額與扣除額,依累進稅率算出應納稅額,再扣掉股利可抵減稅額。
抵減後若仍有餘額,符合規定時可以退稅;財政部也提醒,所得未達起徵點但有股利所得的人,仍可透過申報取得退稅。
以10萬元股利來看,8.5%可抵減額為8,500元(財政部稅務入口網)。
這不代表一定退8,500元,也不代表只繳8.5%。
全戶原本算出的應納稅額,才是決定結果的另一半。
只抄一個百分比就交卷,跟只看便當照片不看價格差不多,結帳時才會發現資訊少了一塊。
8萬元除以8.5%,反算約為94萬元,這是財政部以抵減限額反算的試算線:全戶全年股利約94萬元以下時,抵減額尚未碰到8萬元上限。
94萬元不等於股利免稅門檻。
它只回答「抵減額有沒有撞到上限」,沒有回答全戶最終要不要繳稅。
115年度綜合所得稅累進稅率為5%、12%、20%、30%及40%。
依財政部臺北國稅局公告,所得淨額級距依序為61萬元以下、61萬零1元至138萬元、138萬零1元至277萬元、277萬零1元至519萬元,以及519萬零1元以上。
要注意「所得淨額」是全戶所得扣掉免稅額與各項扣除額後的數字,跟你手上那筆股利金額是兩回事,不能拿股利直接對照級距。
另一個選項是把全戶股利分開按28%計稅。
所得較低、可運用扣除額較多的家庭,合併計稅通常較有比較空間;所得較高者則應檢查28%分開計稅的結果。
兩種方法比較的是整戶總稅額,不能只拿個人的邊際稅率瞄一眼便交卷。
算完稅,還是要回到投資本身。
高殖利率先當成問號,而不是買點:便宜的東西通常有它便宜的理由。
至少看三件事——配息有沒有被獲利與營運現金流覆蓋(而不是靠借錢或賣資產發)、近三年填息紀錄、殖利率是不是異常高於同業。
三項都說不出所以然,那個數字就只是數字。
領2萬元就扣422元?門檻斷層要注意
19,999元與20,000元只差1元,補充保費卻可能差422元。
依健保署現行補充保險費公式,一般保險對象單次股利給付未達2萬元時不扣補充保費;單次給付達2萬元,便以全額乘上2.11%,並非只計算超過2萬元的部分。
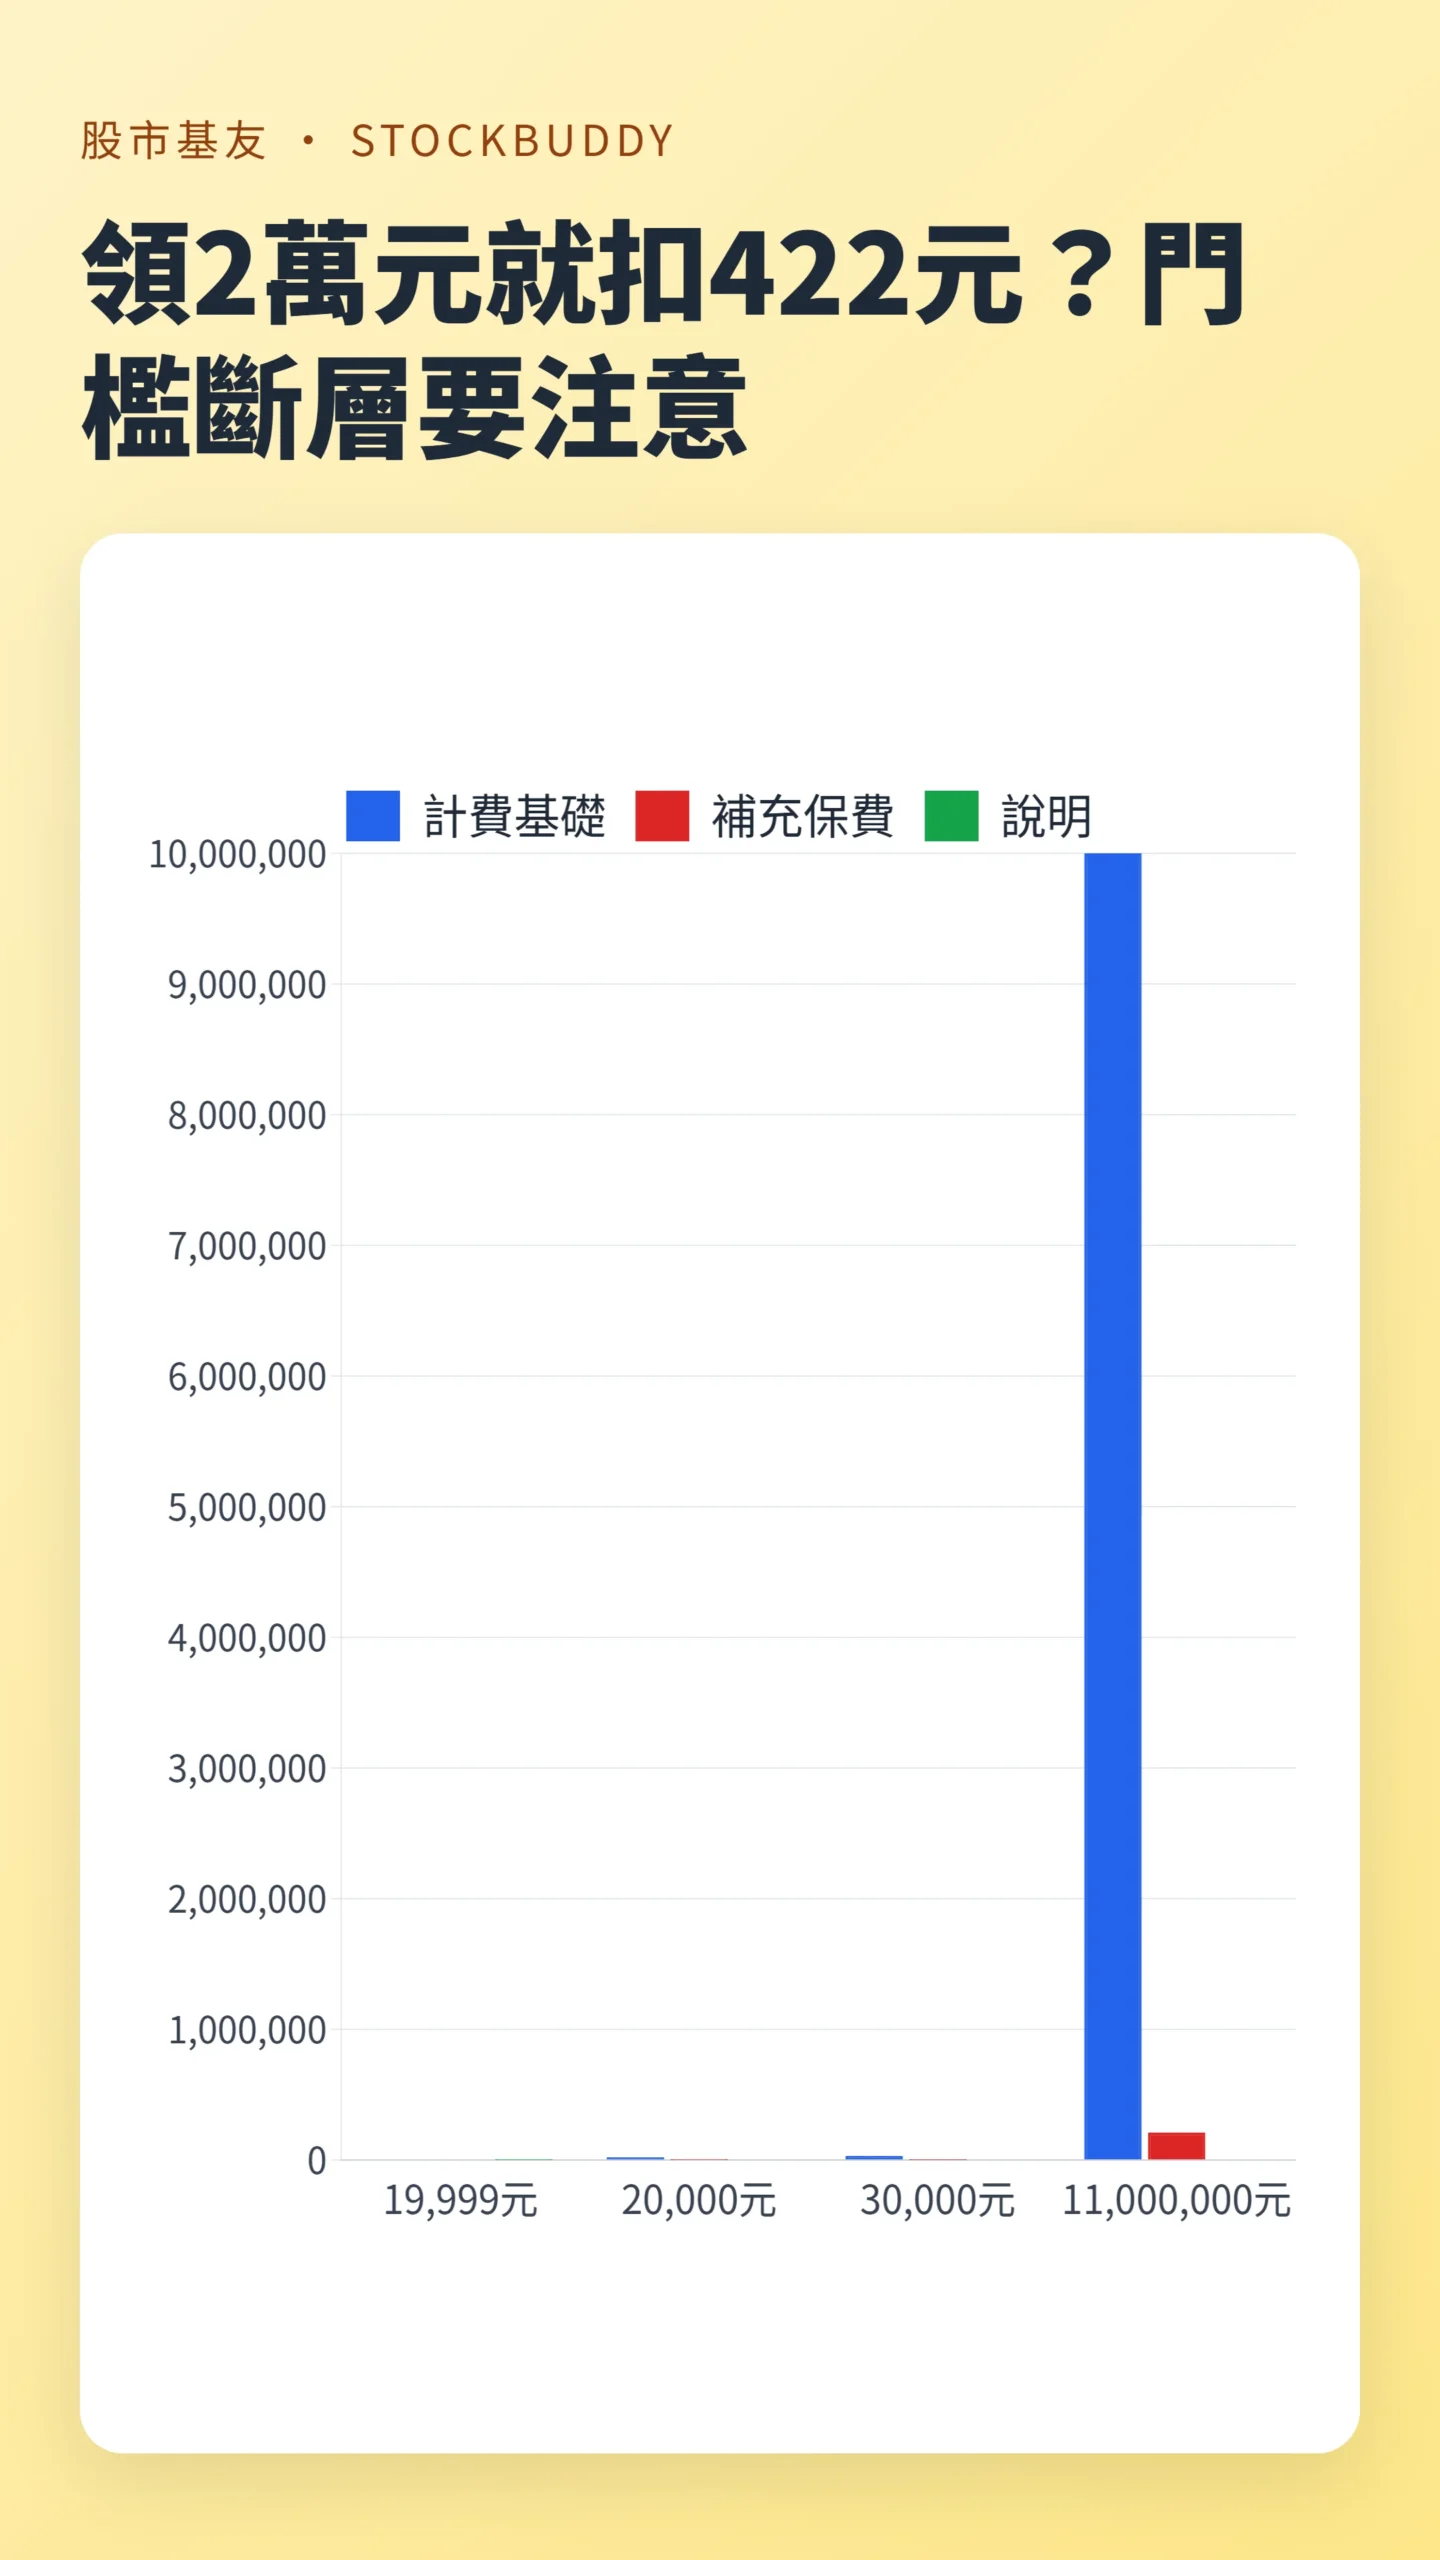
補充保險費的算法只有一條:計費所得或收入乘以費率2.11%。(整理自衛生福利部中央健康保險署「補充保險費計算公式」說明,查核日2026年9月24日)
| 單次股利給付 | 計費基礎 | 補充保費 | 說明 |
|---|---|---|---|
| 19,999元 | 未達門檻 | 0元 | 一般保險對象未達2萬元(健保署) |
| 20,000元 | 20,000元 | 422元 | 達門檻後按全額計算(健保署) |
| 30,000元 | 30,000元 | 633元 | 健保署公開案例 |
| 11,000,000元 | 10,000,000元 | 211,000元 | 本文依單次費基上限規則試算(健保署股利補充保費案例手冊) |
資料來源:健保署補充保險費計算公式、3萬元股利案例及股利補充保費案例手冊;第四列為本文依規則試算,非官方公開案例。
規則查核至2026年9月24日。
單次費基上限為1,000萬元(健保署)。
白話講,一次領超過1,000萬元時,超出部分不會再增加這一筆補充保費,所以1,100萬元股利仍以1,000萬元計算,補充保費為21萬1,000元(健保署股利補充保費案例手冊)。
至於雇主或自營業主從自己加保的公司取得股利,可能扣除已列入投保金額計算的部分,一般股東不能照搬這項規則。
現行制度看「單次給付」,因此同樣的全年股利,發放次數不同,結果可能不同。
但配息頻率通常由發行公司或基金決定,為了卡門檻而忽略標的品質、持有成本與配息來源,省下幾百元卻接到一個基本面鬆動的標的,這筆帳容易撿芝麻掉西瓜。
2025年曾研議改採年度累計、並同時調高單次費基上限,但衛福部其後表示有爭議的規劃暫緩,補充保費改革仍在研議階段。
截至2026年9月24日,判斷基礎仍是單次給付。
目前沒有明確上路時程,不宜為了規避還沒定案的修法,現在就大改配息時點的操作;真的改成年度累計,再重算也不遲。
股票股利、ETF與海外股利不能混成一包
沒領到現金,也可能收到補充保費帳單。
依健保署股票股利說明,股票股利也可能納入計費,並以股票面額計算;若可扣取的現金不足,健保署可在次年另行開單。
帳面上沒有現金入袋,相關費用不會跟著自動消失。
ETF的整筆配息也不能一律塞進股利所得。
依臺灣證券交易所的ETF收益分配說明,分配來源可能包括股利、利息、收益平準金、已實現資本利得及其他所得。
同樣收到一筆ETF配息,裡面可能裝著不同來源,所得稅與補充保費的處理也會跟著不同,月配息ETF的配息來源就是常見案例。
「收益平準金」白話講,就是新資金進來時,把其中屬於既有收益的部分先切出來,避免每單位配息被稀釋。
它讓配息率看起來穩,但不代表基金多賺了一筆。
行銷做得好不等於東西做得好,名字取得越漂亮,越要打開收益分配通知看它實際裝了什麼、淨值又怎麼變,這部分我拆過完整算例。
買美股或海外ETF的人,還有一套容易漏掉的規則。
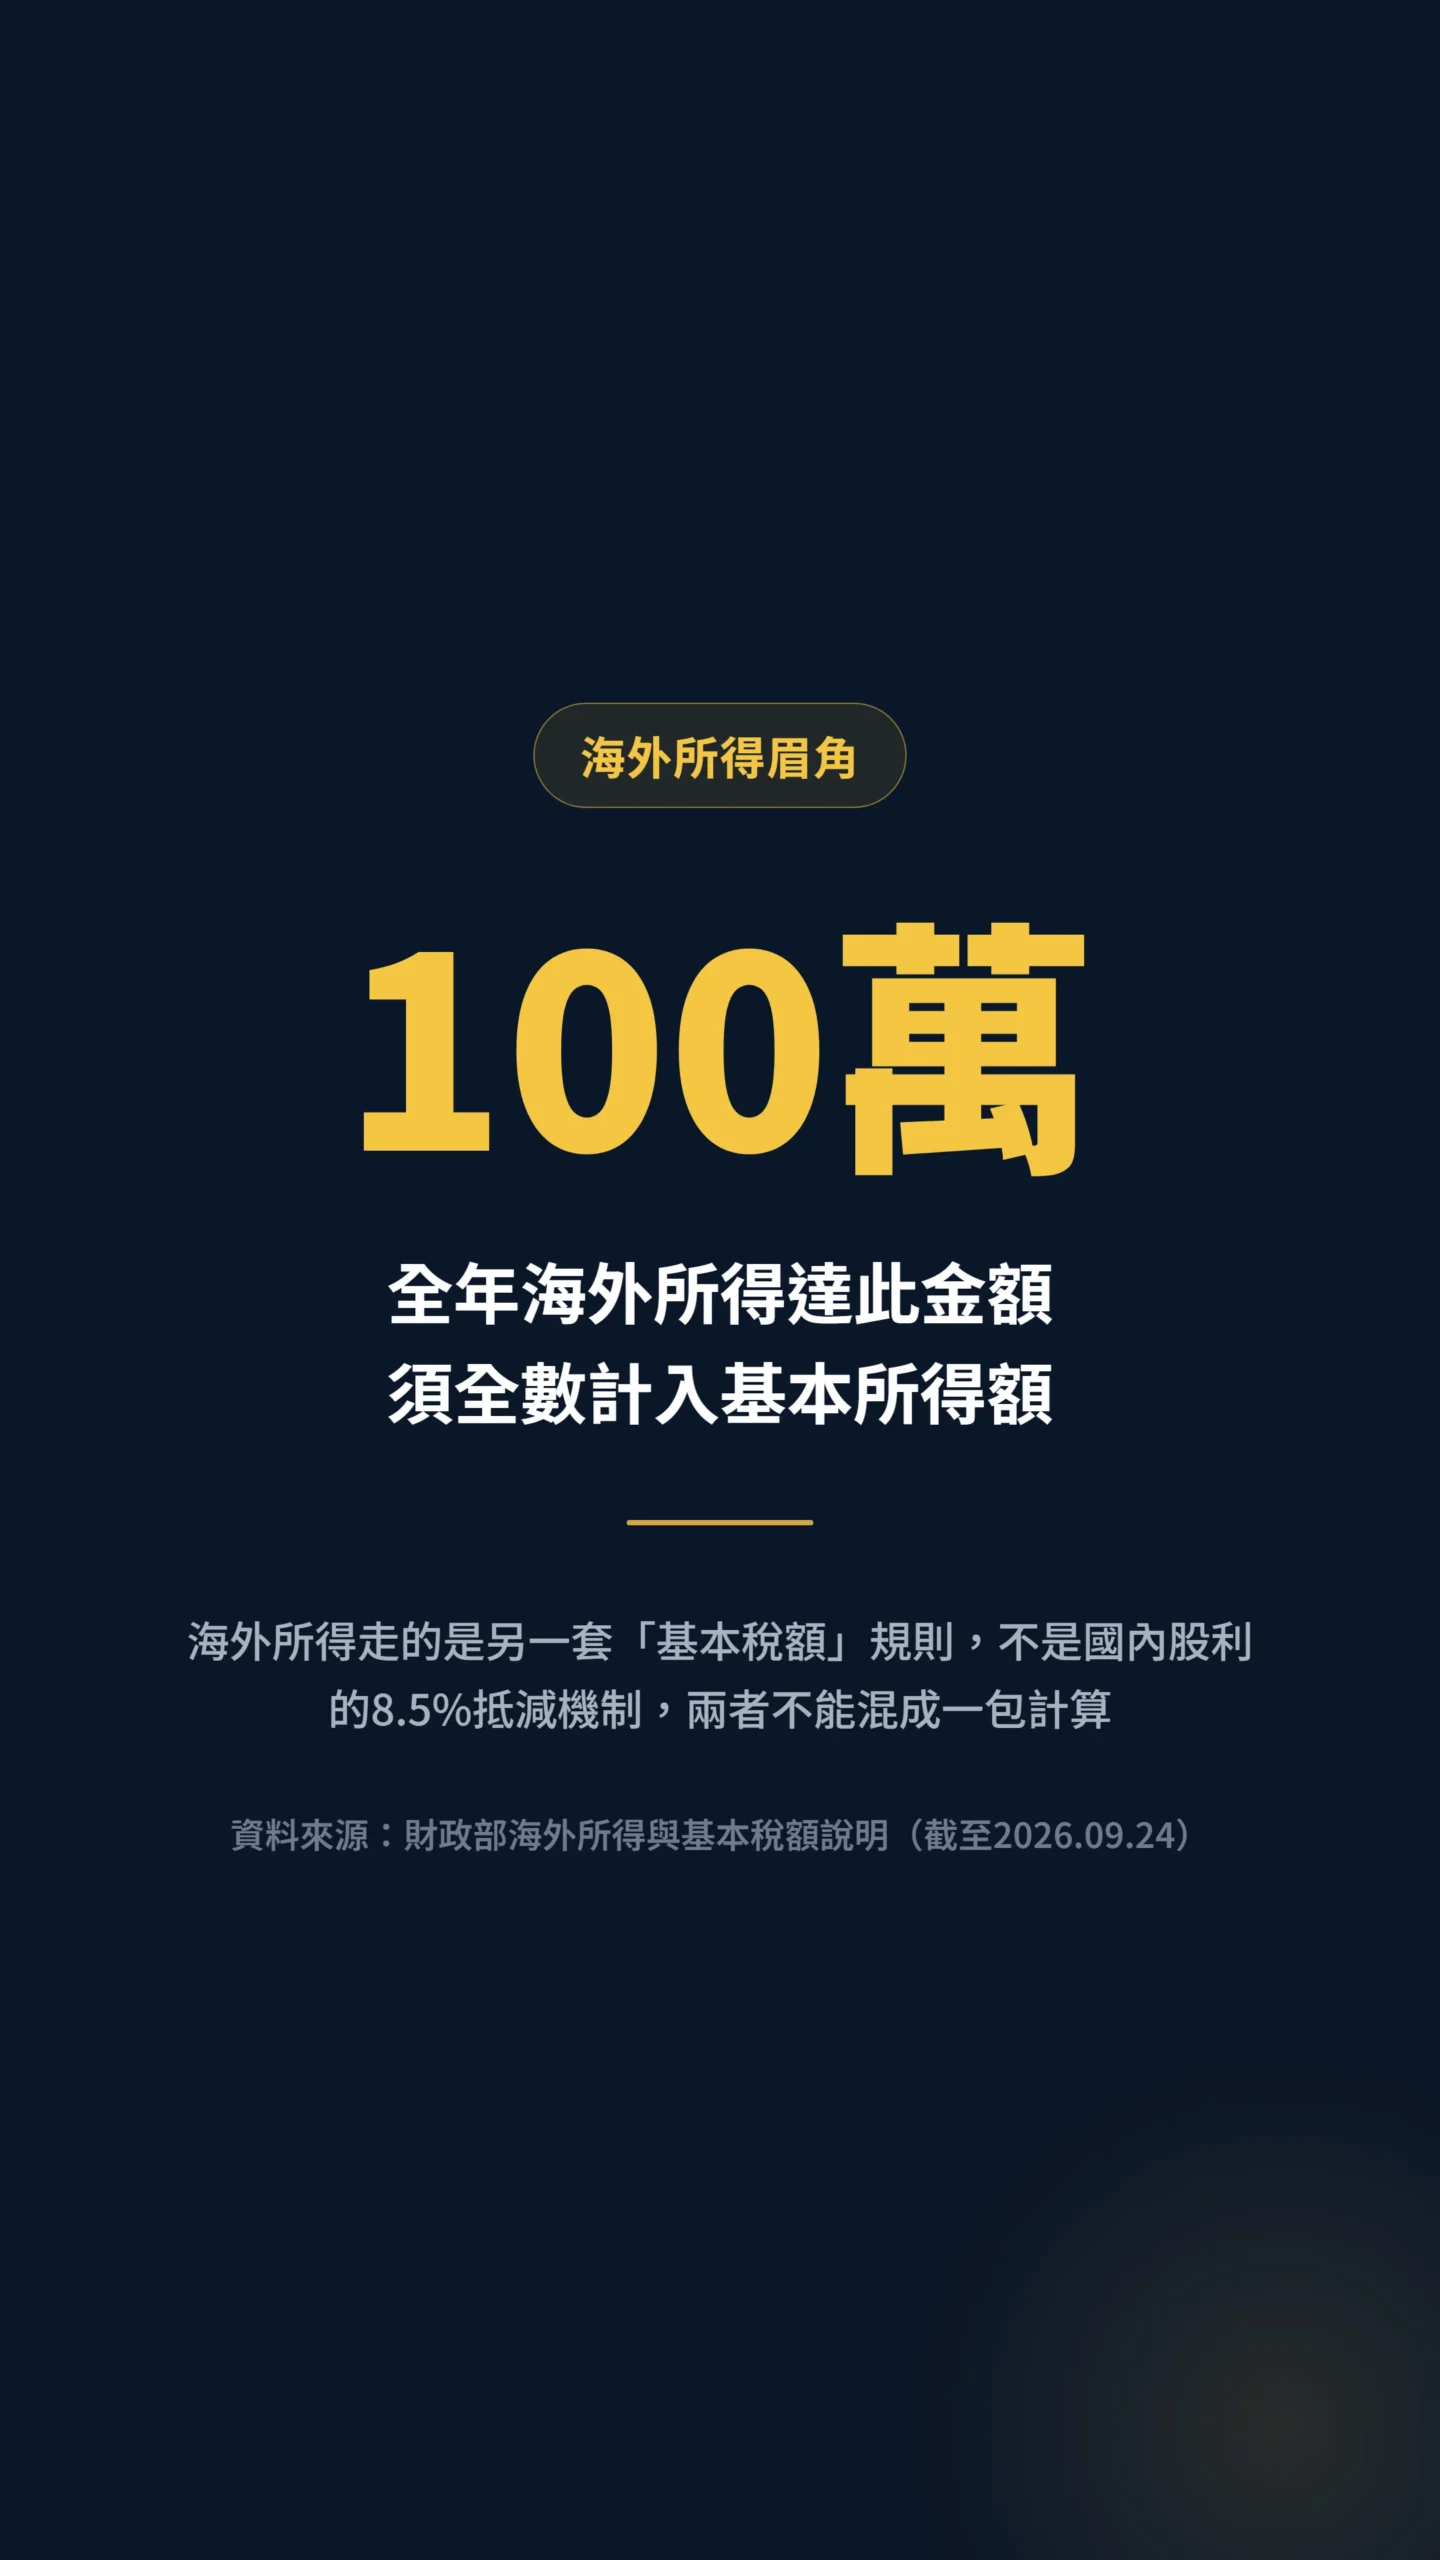
依財政部海外所得與基本稅額說明,同一申報戶全年海外所得達100萬元時,須將海外所得全數計入基本所得額。
這套叫最低稅負制,白話說就是替所得來源特殊的人再算一次稅。
「基本所得額」是計算基礎,「基本稅額」是依該基礎算出的稅額,兩者不是同一個數字:115年度基本所得額在750萬元以下不會產生基本稅額,超過的部分也是就餘額按20%計算,不是整筆課。
國內股利的8.5%抵減或28%分開計稅,都不能套到海外股利;配息同樣是錢進帳,報稅時不能混在同一格處理。
領股利前,先花五分鐘做這三件事
第一,把全戶股利併入綜合所得,依免稅額、扣除額與累進稅率算出稅額後,再扣除股利金額的8.5%(每戶上限8萬元);接著改用28%分開計稅算一次,比較兩者的整戶總稅額(財政部稅務入口網)。
財政部電子申報系統的所得資料查詢,可以直接把全戶股利金額調出來對。
第二,逐次檢查每筆股利給付是否達2萬元;符合一般補充保費條件時,以該次計費金額乘上2.11%,單次費基最高計至1,000萬元(健保署)。
券商的配息對帳單會列出每一次的給付金額,不用自己憑印象加總。
第三,若持有ETF,到投信官網或券商App找「收益分配通知」,看清楚這筆配息的組成比例,別把整筆入帳金額直接填進股利欄位。
三項都離門檻很遠的人,掌握規則即可;任何一項接近門檻、或同時持有國內外ETF,就整理好所得資料,必要時請稅務專業人士協助。
一句話總結:股利所得稅看整戶,補充保費看單次給付,ETF還要拆配息成分;投資決策則要回到稅後總報酬。
高殖利率只是一個醒目的數字,配息從哪裡來、淨值怎麼變、稅費後留下多少,才是完整答案。
制度與級距可能調整,申報時仍應以財政部及健保署最新公告為準。
📋 資料來源與更新時間
更新日期:2026-09-24
資料來源:證交所 / 公開資訊觀測站
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。