00987D不是單純領息型的美債ETF。
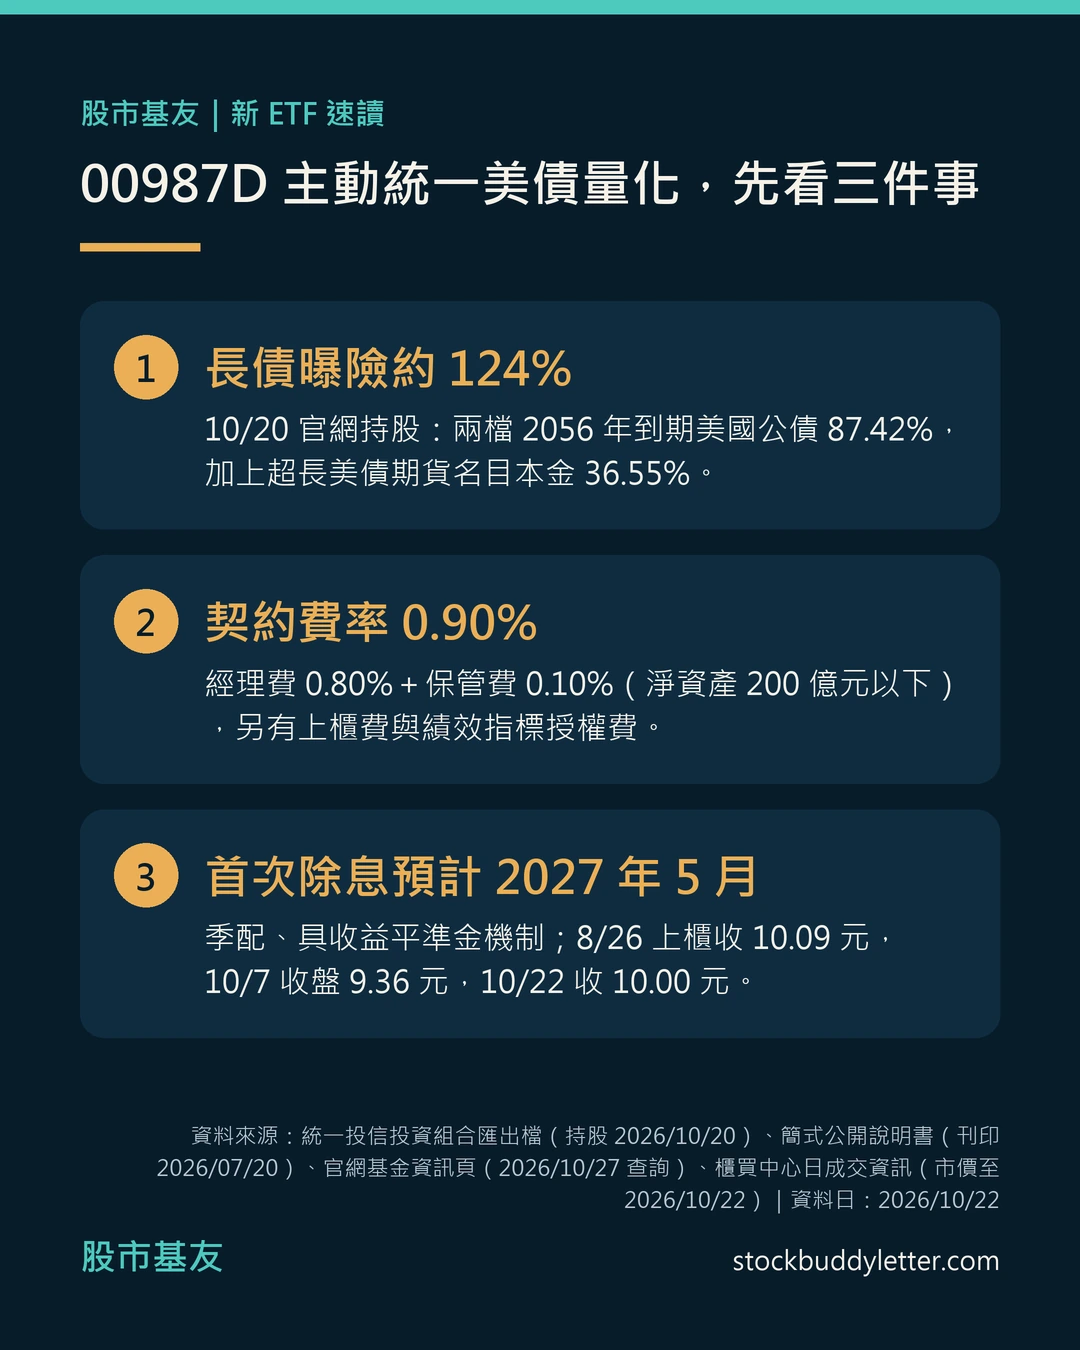
截至2026年10月20日,它的持債加期貨名目本金,長債曝險約124%;適不適合,先看能不能承受長債波動與量化模型不透明。
10月20日它手上是兩檔2056年到期的美國公債(合計占淨資產87.42%),再加上名目本金占36.55%的超長美債期貨;它用量化訊號調整多空,契約費率0.90%,首次除息官網預計在2027年5月。
00987D的正式全名是「統一股債傘型證券投資信託基金之統一美國公債量化增益主動式ETF證券投資信託基金(基金之配息來源可能為收益平準金)」,2026年8月26日在櫃買中心上櫃,成立前發行價每單位10元。
它不追蹤任何指數,只拿ICE美國政府20+年期債券指數當績效比較的參考。
上櫃首日收10.09元,10月7日收盤一度跌到9.36元,10月22日收10.00元。
這篇把它買了什麼、量化增益怎麼運作、費用與配息規則一次拆開。
資料核對日:2026年10月27日。
持股與淨值依統一投信官網投資組合匯出檔(資料日2026年10月20日,10月27日查詢時官網最新一份);市價依櫃買中心個股日成交資訊(至10月22日);規則與費用依簡式公開說明書與傘型基金公開說明書(刊印日期2026年7月20日)。
先看重點:這檔主要承受美國長天期公債殖利率反向變動的價格風險,也會受到美元兌新臺幣匯率、模型調整、期貨部位及市價折溢價影響,而且10月20日那一天的曝險超過淨資產;量化模型怎麼判斷多空,公開文件只寫了原則,沒有公布規則與上下限。
配息是季配,但第一次要等到成立滿180天以後。
資料截至2026年10月20日(市價至10月22日)。來源:00987D簡式公開說明書、統一投信00987D投資組合匯出檔、證交所上櫃證券ISIN一覽表。
| 項目 | 內容 | 資料日/出處 |
|---|---|---|
| 全名 | 統一股債傘型證券投資信託基金之統一美國公債量化增益主動式ETF證券投資信託基金(基金之配息來源可能為收益平準金) | 傘型基金公開說明書 |
| 類型 | 主動式交易所交易基金,不追蹤、模擬或複製指數 | 簡式公開說明書 |
| 績效指標 | ICE美國政府20+年期債券指數(僅供績效比較) | 簡式公開說明書 |
| 上櫃日 | 2026/08/26 | 證交所ISIN一覽表(上櫃證券) |
| 成立前發行價 | 每單位10元 | 傘型基金公開說明書 |
| 淨資產/每單位淨值 | 833,023,465元/9.9736元 | 2026/10/20,官網投資組合匯出檔 |
| 流通在外單位數 | 83,523,000單位 | 2026/10/20,官網投資組合匯出檔 |
| 經理費/保管費 | 200億元(含)以下:年率0.80%/0.10%;逾200億元部分0.70%/0.08% | 簡式公開說明書 |
| 其他費用 | 上櫃費每年資產規模0.021%~0.03%(上限30萬元);績效指標授權費每年平均淨資產0.01% | 簡式公開說明書 |
| 收益分配 | 季配息,具收益平準金機制;官網列首次除息預計2027年5月 | 簡式公開說明書;統一投信官網 |
| 風險報酬等級/保管銀行 | RR2/第一商業銀行 | 簡式公開說明書 |
| 部位(2026/10/20) | 占淨資產 | 備註 |
|---|---|---|
| T 5 1/8 08/15/56(美國國庫債券) | 59.66% | 面額15,920,000美元 |
| T 5 05/15/56(美國國庫債券) | 27.75% | 面額7,550,000美元 |
| 超長美債期貨UB(名目本金) | 36.55% | 87口,契約年月2026/12 |
| 持債平均到期殖利率 | 4.74% | 官網揭露 |
| 持債平均有效存續期間 | 12.83年 | 官網揭露;平均到期日26.00年 |
| 現金 | 19,830,491元(約2.38%) | 另有期貨保證金 |
資料截至2026年10月20日,來源:統一投信官網00987D投資組合匯出檔(ETF_Investment_Portfolio_20261020.xlsx)。期貨以名目本金計,債券加期貨合計超過100%;占比與現金比重中的「約」為本站換算。
00987D到底買了什麼?兩檔30年期美債,再疊一層期貨
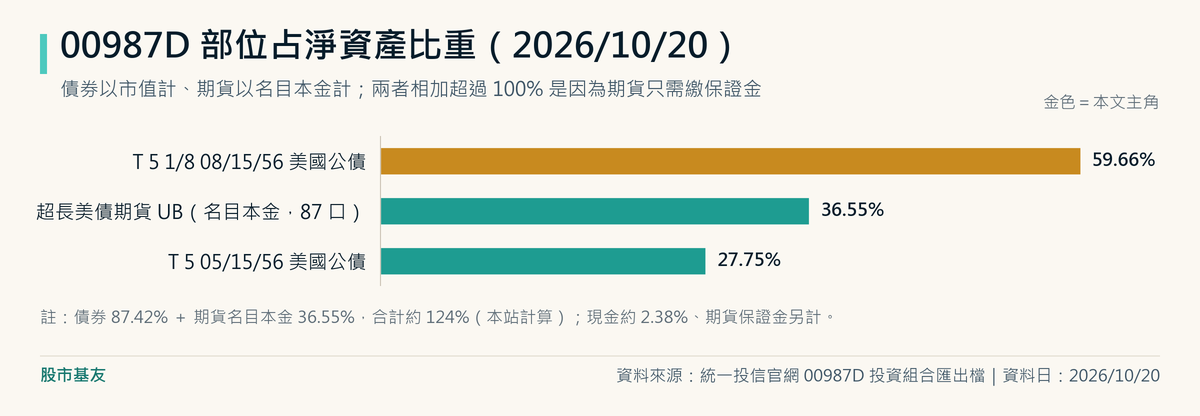
打開官網投資組合匯出檔,10月20日的持債只有兩檔:2056年8月到期、票面利率5.125%的美國公債占59.66%,2056年5月到期、票面利率5%的美國公債占27.75%,持債比重合計87.41%到87.42%(兩個欄位四捨五入差一點)。
成分少到用手指頭數得完;不過美國公債之間沒有發行人信用的差異,集中在兩檔不是這裡的重點,重點在年期:兩檔都是2056年到期,官網揭露的持債平均有效存續期間是12.83年、平均到期日26.00年。
第二塊是期貨。
匯出檔列了87口「超長美債」期貨(代號UB,2026年12月契約),名目本金占淨資產36.55%。
期貨以保證金方式建立部位,因此即使匯出檔的現金項目約占2.38%,仍可另外形成占淨資產36.55%的期貨名目本金曝險;期貨保證金另列,不包含在這個2.38%內。
債券87.42%加期貨名目本金36.55%,10月20日這一天的長債曝險約124%。
這個數字怎麼讀?
存續期間可以粗估利率變動對價格的影響:殖利率上下1個百分點,存續期間12.83年的債券價格大約反向變動12.8%,乘上87.42%的持債比重,光債券這一塊約影響淨值11.2%;期貨那一塊會再往同一個方向放大,但官網沒有揭露期貨的存續期間,本文不硬算。
這是線性近似,殖利率變動越大誤差越大,只拿來感受量級。
要注意這是「某一天」的快照。
量化模型會調整部位,之後的曝險可能更高,也可能用期貨反向避險降到100%以下。
公開說明書第51頁列的是每營業日公告前一營業日淨值、每週公布投資組合內容及比例,2026年10月27日查詢時官網最新資料日仍是10月20日;比較曝險時要以頁面標示的資料日為準,不能拿這張表當永久設定。
「量化增益」怎麼運作?公開說明書寫了原則,沒寫上下限
簡式公開說明書對策略的描述是:量化交易模組由「與股債匯市相關性的基本面因子」和「資金籌碼面的動能因子」組成,得出債市多空轉折訊號,再運用期貨、槓桿或反向ETF做增益或避險,目標是賺息收以外的報酬並降低淨值波動。
傘型基金公開說明書第9–10頁說得更白:有別於買進後長期持有、被動領息,在債市多頭時加強績效,空頭時降低淨值波動,並設停損機制。
換成生活畫面,一般長債ETF像搭長途客運,路況好壞都照時刻表開;00987D則是司機看路況決定要不要踩油門,或是乾脆開進休息站。
問題在於,乘客看不到司機的判斷規則:公開說明書沒有公布訊號怎麼算、多頭時最多加到多少曝險、空頭時最低降到多少,只寫了投資限制,例如上櫃後投資外國有價證券不得低於淨資產70%、美國公債相關有價證券不得低於60%,以及可以為避險或增加投資效率從事債券、利率衍生的期貨與選擇權。
這代表兩件事。
第一,報酬來源除了債券利息,還多了一個「模型判斷對不對」:判斷對,期貨加大部位放大漲幅、空頭時避開跌幅;判斷錯,就是在下跌前加大部位,或在反彈前把部位避掉。
第二,績效比較要拿績效指標來看。
公開說明書第27–28頁寫明ICE美國政府20+年期債券指數追蹤剩餘年期20年以上的美國公債,基金以含息報酬跟它比較;這檔成立還不到3個月,目前沒有可以拿來判斷模型好壞的完整期間。
另外兩個條款也值得知道:基金可以投資美國144A債券,簡式公開說明書提醒這類私募性質的債券較可能有流動性不足、資訊揭露不完整的風險;匯率部分,公開說明書允許用遠期外匯、換匯等工具避險,實際避險比例官網持股檔沒有揭露。
上櫃後跌到9.36元又回到10元,價格在反映什麼?
證交所ISIN一覽表列00987D在8月26日上櫃。
依櫃買中心8月日成交資訊,首日成交46,640張、收10.09元;之後每週收盤整體走低、期間曾反彈,10月7日收盤9.36元,比上櫃首日收盤低約7.2%;10月中回升,10月22日收10.00元,從低點算回來約6.8%,但仍低於首日的10.09元。
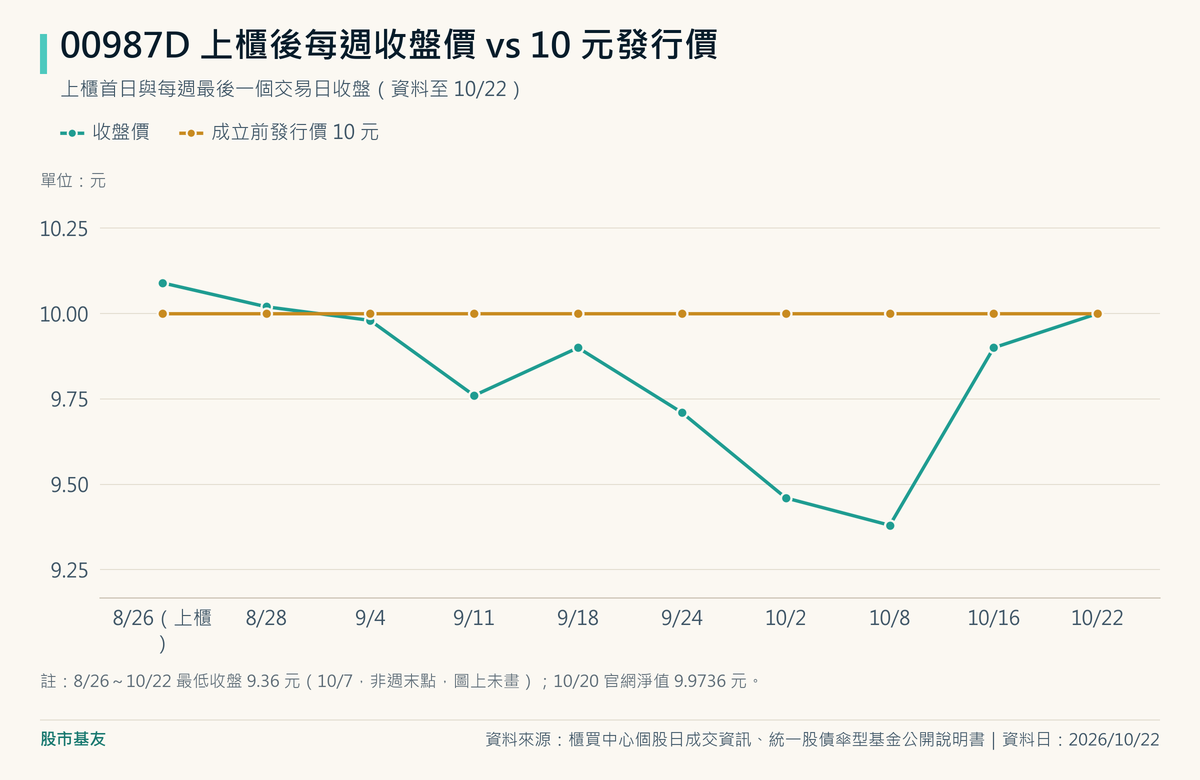
兩個月內先跌7%再漲回來,對一檔標示RR2的基金來說,起伏不算小。
RR2是經理公司綜合投資策略與風險、參酌投信投顧公會分類標準後訂定;該分類標準以過去5年基金淨值波動度區間為基礎,但00987D本身尚無5年歷史。
簡式公開說明書也提醒,RR等級無法涵蓋利率、匯率與流動性等所有風險,不宜作為投資唯一依據。
再加上長年期與期貨曝險,看RR2時要記得它量的是什麼。
市價和淨值的距離會隨日期變動,要用同一交易日比較。
以最新可取得的同日資料,統一投信官網列10月22日淨值10.2200元、櫃買收盤10.00元,約折價2.15%;10月20日則是淨值9.9736元、收盤9.90元,約折價0.74%。
這只是市價跟淨值之間的落差,不是基金的賺賠。
美國債市與台灣交易時間不同,也可能造成掛牌價格跟淨值的差距,報價怎麼形成可以看本站的債券ETF報價與交割拆解。
0.90%費用與配息規則:淨值低於10元時,資本利得不能加進配息
費用先看契約:簡式公開說明書列經理費0.80%、保管費0.10%(淨資產200億元以下),合計0.90%;另有上櫃費(資產規模0.021%~0.03%,上限30萬元)與績效指標授權費(平均淨資產0.01%)。
10月20日淨資產約8.33億元,離200億元的降費級距很遠。
0.90%是經理費與保管費的年率合計,實際由基金資產支付並反映在淨值,另有上櫃費、績效指標授權費及交易成本。
若要相對績效指標創造淨超額報酬,策略產生的毛超額報酬還要足以覆蓋這些成本。
配息方面,傘型基金公開說明書第35頁規定:成立滿180日後,以每季(1、4、7、10月)最後一個日曆日為收益分配評價日;統一投信官網基金資訊頁寫成立日為2026年8月11日、首次除息預計2027年5月,跟這條規則推算的第一個評價日(2027年4月30日)對得上。
實際是否配、配多少,要看屆時公告,經理公司也可以決定不分配。
比較少人注意的是可分配收益的範圍。
同一頁寫明,可分配收益是境外利息收入、子基金收益分配、收益平準金等扣除費用;如果要再加配已實現資本利得,做成分配決定時每單位淨值要高於10元發行價,而且配完之後淨值也不能低於10元。
已實現資本利得還須扣除已實現及未實現資本損失與費用,實際是否增配、增配多少,由經理公司依可分配收益決定。
10月20日淨值9.9736元略低於10元、官網列10月22日淨值10.2200元又高於10元,可見都只是當日快照,不能直接推定2027年評價時能否增配資本利得。
至於收益平準金,它是用來避免新申購稀釋每單位配息的機制,簡式公開說明書提醒由它支出的部分可能使原始投資金額減損。
股市基友的個人看法
我認為00987D比較適合放在「主動押注美國長天期利率」這個格子裡看,而不是「領息用的美債」。
理由很具體:10月20日它的長債曝險約124%,兩檔持債都是2056年才到期,第一次配息又要等到2027年5月。
如果買它是為了每季拿現金,前半年拿不到;如果是為了穩,它的價格兩個月內已經上下各走了大約7%。
這檔真正在賣的,是統一投信的量化模型。
我對這類設計的態度是保留:模型可以很好,但在公開資料裡,我們只看得到「基本面因子加動能因子」這種原則描述,看不到訊號規則,也看不到曝險上下限。
這種情況下,投資人等於把判斷時機的權力交出去,換來的是0.90%的契約費率。
費用不是不能付,問題是付了之後要能檢查有沒有換到東西。
好消息是,它可以被檢查。
官網會定期揭露投資組合(公開說明書列每週公布),債券占多少、期貨幾口、名目本金多少都看得到,只是要以頁面標示的資料日為準;公開說明書也定了跟ICE美國政府20+年期債券指數比較含息報酬的公式。
我會看的指標有三個:第一,每次揭露的債券比重加期貨名目本金總曝險,看它在美債殖利率上下的時候,曝險是不是照它說的方向調整;第二,每季跟績效指標比,扣掉費用之後有沒有超額報酬,而且要看完整的升息、降息循環,不是看一兩個月;第三,配息評價時淨值跟10元發行價的距離,因為這關係到已實現資本利得有沒有機會納入分配。
還有一點要說清楚:這檔目前規模約8.33億元,流通在外約8.35萬張,成交量從上櫃首日的4.6萬張降到10月多數交易日的一千到三千張。
日成交量不能單獨判斷小額交易的影響,實際仍要看下單當下的買賣價差與委託簿深度;若規模長期停在目前量級,策略交易成本占比與基金規模變化也值得持續追蹤。
對已經持有被動長債ETF的人來說,00987D不是同一種東西的升級版,而是多了一層模型判斷的另一種部位,兩者重疊的是美國長天期利率這個大方向。
常見問題(FAQ)
00987D什麼時候第一次配息?
統一投信官網列首次除息預計在2027年5月。
公開說明書規定成立滿180日後,才以每季1、4、7、10月最後一個日曆日評價;基金2026年8月11日成立,推算第一個評價日是2027年4月30日。
實際金額與日期以投信公告為準,也可能不分配。
00987D跟一般20年期以上美債ETF有什麼不同?
最大差別是它不追蹤指數,會用期貨調整長債曝險。
10月20日持債87.42%再加上期貨名目本金36.55%,曝險約124%;被動型長債ETF則是照指數持有債券。
00987D只拿ICE美國政府20+年期債券指數當績效比較的參考,表現可能比指數好,也可能比指數差。
00987D的費用是多少?
淨資產200億元以下,經理費0.80%加保管費0.10%,契約費率合計0.90%;另有上櫃費(資產規模0.021%~0.03%,上限30萬元)與績效指標授權費0.01%,交易成本另計,資料來自簡式公開說明書。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。