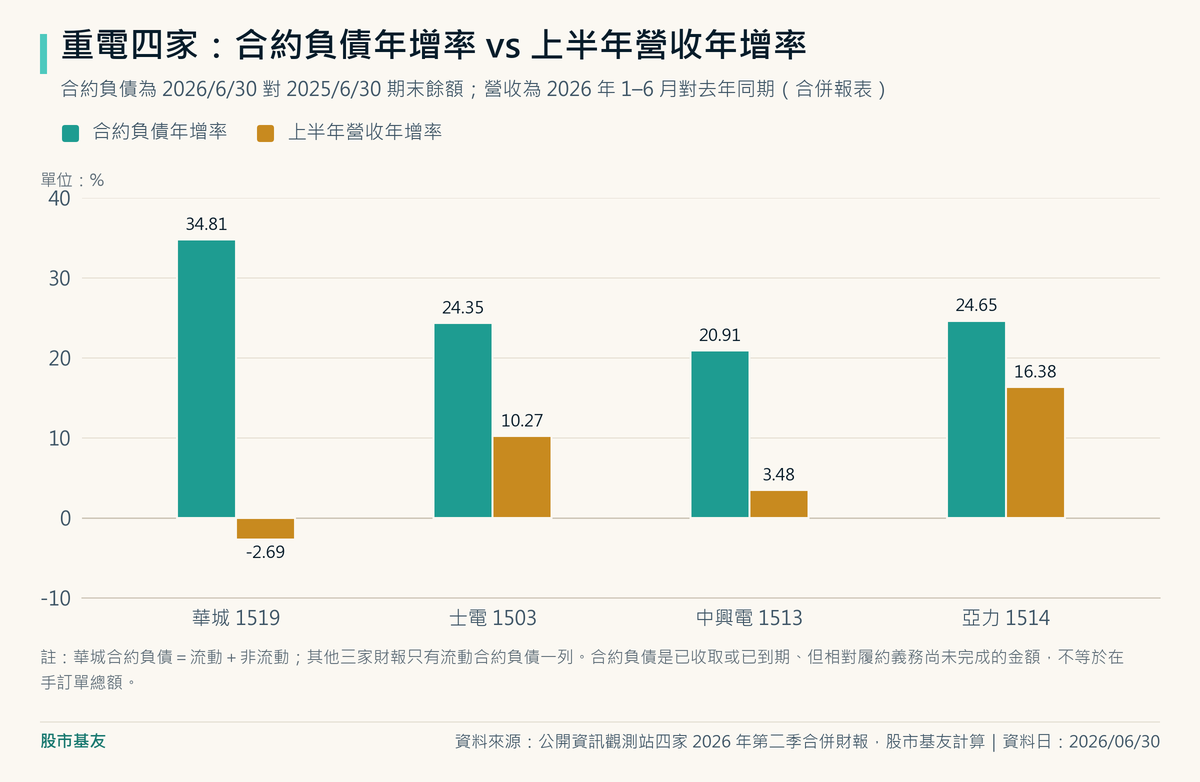
依 2026/6/30 合併財報,重電四家合約負債都年增逾兩成,營收卻沒有同步;合約負債增加不等於營收立刻增加;收入依履約義務完成情形認列,請款條件主要影響合約負債、合約資產或應收款的餘額。
華城(1519)合約負債年增 34.81%,上半年營收反而年減 2.69%。
士電(1503)、中興電(1513)、亞力(1514)也有同樣的落差。
本文用合約負債、營收與公司揭露的擴產資料,拆解這個落差能確認什麼、還不能確認什麼。
合約負債是公司已收取、或款項已到期,但相對的履約義務還沒完成的金額,可以粗略理解成「預收款」。
收入要依個別合約,在履約義務隨時間或於某一時點完成時認列,不一定等到設備交貨。
合約負債不等於在手訂單總額,餘額也會受預收條件、請款里程碑、履約進度與產品組合影響。
資料核對日:2026/10/24。
財報數字為四家 2026 年第二季(1–6 月)與 2025 全年合併報表,月營收為公開資訊觀測站 2026 年 9 月彙總(證交所 OpenAPI 出表日 2026/10/17),ETF 持股為投信官網 2026/10/21–10/22 資料;比率是股市基友用財報原始數字計算,公式寫在表格下方。
四家的數字都是公司整體,不是重電部門單獨的數字。
先看重點:9 月營收已經公告完,第三季財報還沒公布,現在正好可以用月營收先對一次帳。
華城第三季營收年增 2.80%,跟合約負債 34.81% 的增幅差很多。
四家上半年的母公司業主淨利都年增兩成以上,獲利沒有跟著營收放慢。
重電產業鏈地圖:四家各做哪一段?
台電是台灣重電設備的重要買家與需求來源之一。
台電 2022/9/15 公布「強化電網韌性建設計畫」,規劃 10 年內投入 5,645 億元;依台電 2024 永續報告書,截至 2024 年 12 月進度 29.61%、實績 1,374 億元。
另一股需求來自半導體擴廠與 AI 資料中心,這部分主要是民間訂單。
| 公司 | 主要產品(公司說法) | 本文要注意的地方 |
|---|---|---|
| 華城 1519 | 電力變壓器;2025/12/12 法說簡報寫外銷占比突破 50%,並列出交付美國亞利桑那州的 525/13.8 kV、130 MVA GSU 變壓器 | 本文核對的觀測站法說簡報最近一份為 2025/12/12,未見在手訂單總額 |
| 士電 1503 | 電力變壓器、配電變壓器、模鑄式變壓器、配電盤、電廠統包工程、新能源 | 本文核對的 2026/9/10 法說簡報未見在手訂單總額與產能數字 |
| 中興電 1513 | 氣體絕緣開關設備(GIS),台電體系市占約 80%、非台電約 65%;電機能源部門占 2025 年營收約 70% | 2026/4/23 法說:在手訂單 431 億元,2026 年資本支出約 15–20 億元 |
| 亞力 1514 | 2026 上半年產品組合:電力電子/通訊電源 27.88%、機電工程 20.16%、變壓器 18.64%、配電盤 14.90% | 2026/8/27 法說:AI/IDC 機房已接約 15 億元訂單;變壓器二廠完工時點未揭露 |
資料來源:經濟部轉載台電新聞稿(2022/9/15)、台電 2024 永續報告書、四家公司法說會簡報(公開資訊觀測站;華城 2025/12/12、士電 2026/9/10、中興電 2026/4/23、亞力 2026/8/27);中興電部門占比=電機能源部門營收 19,319 百萬元 ÷ 合併營收 27,449 百萬元,股市基友計算(資料日 2026/10/24 核對)
四家的產品組合與營收曝險不同,但在變壓器、GIS、配電盤、開關設備與工程業務上仍有部分重疊。
所以下面的並排比較是公司整體比較,不是同一產品線的直接對決。
四家財報並排:誰賺得多、錢先收進來多少?
| 2026 上半年(公司整體合併) | 華城 1519 | 士電 1503 | 中興電 1513 | 亞力 1514 |
|---|---|---|---|---|
| 營收(億元) | 102.12 | 211.22 | 140.24 | 53.46 |
| 營收年增率 | -2.69% | 10.27% | 3.48% | 16.38% |
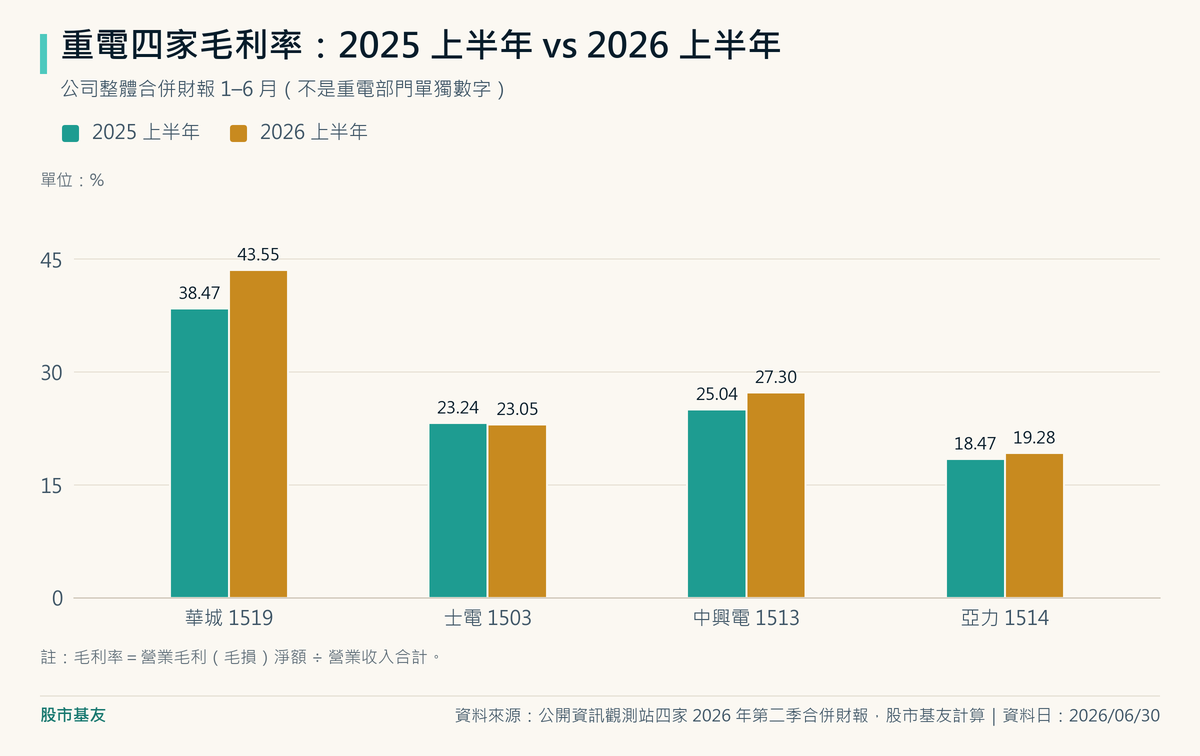
| 毛利率 | 43.55% | 23.05% | 27.30% | 19.28% |
| 營業利益率 | 21.68% | 14.79% | 19.35% | 9.84% |
| 母公司業主淨利年增率 | 24.77% | 24.25% | 22.20% | 27.49% |
| 合約負債(6/30,億元) | 93.14 | 83.93 | 89.08 | 7.45 |
| 合約負債 ÷ 上半年營收 | 91.20% | 39.74% | 63.52% | 13.94% |
| 營業活動淨現金流入(億元) | 34.97 | 5.47 | 18.66 | 0.81 |
| 取得不動產、廠房及設備(億元) | 5.80 | 9.30 | 2.84 | 0.42 |
| 本文簡化自由現金流(億元) | 29.17 | -3.83 | 15.82 | 0.39 |
資料來源:公開資訊觀測站四家 2026 年第二季合併財報,股市基友計算。
華城合約負債=流動 54.39 億元+非流動 38.75 億元,其他三家只有流動合約負債;本文簡化自由現金流=營業活動淨現金流入 − 取得不動產、廠房及設備,只取現金流量表這一列,不等於全部擴產支出(資料日 2026/06/30)
華城是最特別的一家:毛利率 43.55% 四家最高,合約負債幾乎等於半年的營收,現金流也最充裕。
但它的營業利益其實年減 10.30%,淨利卻年增 24.77%,本文沒有逐項拆解營業外收支、所得稅與其他差異,要看財報附註才知道原因。
士電是規模最大的一家,上半年營收年增 10.27%,但營業活動淨現金流入從去年同期 12.78 億元降到 5.47 億元,同時取得廠房設備 9.30 億元、是去年同期 4.33 億元的兩倍多,所以本文的簡化自由現金流是負的。
亞力的合約負債最少;2026/6/30 應收帳款 48.28 億元、合約資產 17.99 億元。
合約資產表示公司已履約,但收款權仍取決於時間以外的條件;本文沒有取得合約付款條款,不進一步判定它的收款模式。
「訂單接到好幾年後」這句話怎麼查證?
市場上很常聽到「重電訂單接到好幾年後,業績會一路往上」。
一手文件裡能核對的是中興電:2026/4/23 法說簡報寫在手訂單 431 億元,約等於 2025 全年合併營收的 1.57 倍。
本文核對的公開資訊觀測站法說簡報中,華城最近一份為 2025/12/12,士電為 2026/9/10,兩份都未見在手訂單總額;媒體報導的訂單能見度數字,本文不當成已由一手資料確認的事實。
第一步:公司實際做了什麼
三家有公司揭露的擴產或廠區資料:中興電法說說 2026 年資本支出約 15–20 億元,簡報寫林口廠區擴建重電廠是為了「抒解緊張產能」;亞力簡報寫變壓器二廠新建完工後,每年預計可取得約 10~15 億元變壓器訂單(未載完工時點);華城 2025/12/12 簡報寫「持續擴充產能」,2025 年取得不動產、廠房及設備 10.58 億元,是 2024 年 2.90 億元的 3.65 倍。
士電目前只能確認 2026 上半年取得不動產、廠房及設備 9.30 億元,法說簡報沒有產能資料,本文不把它直接稱為擴產。
第二步:營收為什麼沒跟著跳
目前資料只能確認一件事:合約負債增加得比營收快。
可能的原因至少有四種:履約與交期本來就長、預收或請款里程碑改變、產品組合變了、產能跟不上。
像排隊名店,號碼牌發得多,可能是客人變多,也可能是店家改成先收訂金;只看號碼牌數量,分不出是哪一種。
重電設備與工程的收入認列時點取決於個別合約,本文沒有四家可比較的產能、稼動率或交期資料,不判定主因。
先用月營收對一下第三季:
| 月營收(合併,公司自結) | 華城 | 士電 | 中興電 | 亞力 |
|---|---|---|---|---|
| 2026 第三季營收(億元) | 59.95 | 89.57 | 73.30 | 26.50 |
| 第三季年增率 | 2.80% | 7.41% | 7.94% | -4.75% |
| 1–9 月累計年增率 | -0.73% | 9.40% | 4.97% | 8.24% |
資料來源:公開資訊觀測站上市公司 2026 年 6 月、9 月營業收入統計表;第三季=1–9 月累計 − 1–6 月累計,股市基友計算,是公司自結月營收,不是財報數字(資料日 2026/09/30)
第三步:接下來可能怎麼走
如果交付或履約增加,月營收可能隨收入認列而上升;但月營收是公司整體數字,不能單獨當作交付量或履約速度,仍要搭配合約負債變動與財報附註判讀。
另外,只有當履約轉出的金額大於新增預收或到期款項時,合約負債的期末餘額才會下降。
如果銅、矽鋼片這類原料漲價,而合約價格已經談定,最先受壓的會是毛利率;本文沒有取得各公司的合約計價條款,這一點只能從之後的毛利率回頭驗證。
如果台電計畫進度放慢,公家標案占比高的公司會先感受到。
風險與要追的指標
- 合約負債:每季財報的流動與非流動合計,搭配營收一起看。餘額下降可能是履約轉成營收,也可能只是新預收變少,要看附註才分得出來。
- 月營收年增率:可先觀察公司整體收入認列是否加速,但不能單獨當作交付量或履約速度,要搭配合約負債變動與財報附註,每月公告一次。
- 毛利率:原料成本與舊單價格的落差會先出現在這裡。
- 存貨:華城 2026/6/30 存貨 103.16 億元、年增 19.01%,士電 125.75 億元、年增 17.57%;備料多是交貨前的正常現象,但如果交期延後,存貨會壓住現金。
- 台電計畫進度:台電永續報告書揭露的完成件數與實績金額。
哪些 ETF 押重電?
答案可能讓想「用 ETF 買重電」的人有點失望:本文核對的台股 ETF 樣本中,單一重電股權重最高為 00907 持有中興電 2.49%。
這不是全市場 ETF 的完整排名。
| ETF | 持有的重電股 | 持股比重 | 資料日 | 出處 |
|---|---|---|---|---|
| 00907 永豐台灣優選入息存股 | 中興電 | 2.49% | 2026/10/22 | 永豐投信申購買回清單 |
| 00921 兆豐台灣產業龍頭存股等權重 | 華城 | 2.39% | 2026/10/22 | 兆豐投信持股比重 |
| 00934 中信成長高股息 | 中興電 | 1.64% | 2026/10/22 | 中國信託投信基金資產 |
| 009802 富邦旗艦50 | 華城 1.1289%、中興電 0.0256%、士電 0.025% | 合計約 1.18% | 2026/10/22 | 富邦投信基金資產 |
| 009819 中信美國數據中心及電力(對照) | 奇異維諾瓦(GE Vernova,美股) | 8.06% | 2026/10/21 | 中國信託投信基金資產 |
資料來源:各投信官網公開持股;009802 合計為股市基友加總(資料日 2026/10/21–2026/10/22)
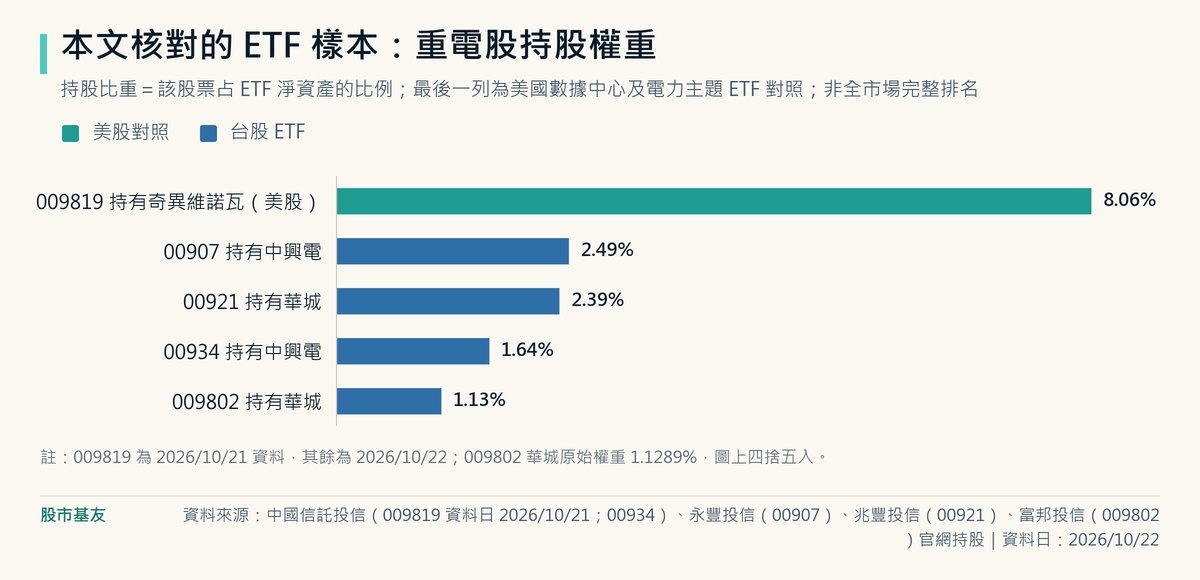
以本文核對的樣本來看,台股 ETF 對單一重電股的權重都不高;名字裡有「電力」的美國數據中心及電力主題 ETF 009819 買的是美國公司,最大持股是博通(25.78%),奇異維諾瓦占 8.06%。
自己持有的 ETF 裡有沒有這幾家,可以用站內的 ETF 成分股反查工具 輸入代號查詢,結果會標資料日。
股市基友的個人看法
我認為,重電這一輪最該看的是財報上錢的流向,而不是新聞上那個訂單能見度的年份。
訂單能見度多半是公司或媒體的說法,合約負債是經會計師核閱或查核的財報數字,兩者擺在一起,我比較信後者。
不過合約負債也有它的限制。
它變多,可能是客戶變多,也可能是付款條件改了、專案走到某個請款里程碑,光看餘額分不出來。
我自己的假設是:這一輪需求不弱,而工廠能交出去的量有上限,所以營收追不上合約負債。
這只是假設,目前資料不足以證明;中興電簡報提到「緊張產能」是一個線索,但其他三家沒有揭露產能數字。
華城上半年營收年減、第三季只年增 2.80%,是四家裡落差最大的,也是最值得驗證這個假設的一家。
所以我不做「明年營收會成長多少」的預測,只看三件事有沒有照順序發生。
第一,取得不動產、廠房及設備的現金支出有沒有增加:華城 2025 年是前一年的 3.65 倍,士電 2026 上半年是去年同期的 2.15 倍;但這個科目本身不能證明支出全部用於擴產。
第二,之後月營收年增率有沒有明顯拉上來。
第三,財報附註裡,從合約負債轉成收入的金額有沒有變大,同時毛利率守得住。
三件事都對上,我的假設才算被數字支持;只有第一件,那就還是故事的前半段。
四家裡面,我會特別留意兩個落差。
一個是士電:營收成長最穩,但營業現金流變薄、取得不動產廠房及設備的支出變多、存貨也在增加,要看下半年現金流有沒有回來。
另一個是華城:毛利率升到 43.55%,但營業利益年減 10.30%,母公司業主淨利卻年增 24.77%;本文尚未逐項拆解營業外收支、所得稅與其他差異,因此我會等第三季財報及附註公布後再核對。
最後講 ETF。
名字取得越漂亮,越要去看它實際裝了什麼。
本文核對的台股 ETF 樣本,對單一重電股的權重都在 2.5% 以下;美國數據中心及電力主題 ETF 則是另一個市場、另一批公司。
想參與這個產業,先想清楚自己要的是哪一種曝險,再決定工具,順序不要反過來。
這跟你有什麼關係?
如果你持有 00907、00934、00921,依投信官網資料,這些 ETF 對本文重電股的單一持股比重約 1.6%–2.5%。
重電股漲跌對整體淨值的實際影響,仍取決於各檔 ETF 當期權重、其他成分股表現與持有期間,權重也會隨投信最新揭露變動。
如果你直接持有重電個股,最實際的功課是每季把合約負債、月營收和財報附註一起看:合約負債看已收或已到期、但還沒履約的金額,月營收看公司整體收入認列有沒有加速(不能單獨當成交付量),附註看兩者之間怎麼轉換。
三樣一起看,比追訂單能見度的新聞可靠。
常見問題(FAQ)
合約負債是什麼?為什麼看重電股要看它?
合約負債是公司已收取或款項已到期,但相對履約義務還沒完成的金額。
它能看出已收或已到期、但還沒轉成收入的金額有多大:2026/6/30 華城合約負債 93.14 億元,約等於上半年營收的 91.20%。
它不等於在手訂單總額,也會受付款條件與履約進度影響,在手訂單要看公司法說揭露。
台股有沒有專門押重電的 ETF?
依本文核對的投信持股資料(2026/10/22),這幾檔 ETF 對單一重電股的權重最高約 2.5%:00907 持有中興電 2.49%、00921 持有華城 2.39%,不能視為集中押注重電產業;這不是全市場 ETF 的完整排名。
美國數據中心及電力主題 ETF 009819 持有奇異維諾瓦 8.06%(2026/10/21),但它投資的是美國公司。
權重每天變動,以投信官網最新揭露為準。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。