當沖十個有九個賠?先算你的手續費和稅吃掉多少價差
先把最刺耳的話講完:「十個有九個賠」並不是金管會公布的固定勝率,但方向沒有離現實太遠。
臺灣市場研究估計,97%的當沖者未來可能虧損;這個結果來自1992年至2006年的舊制度資料,不能直接套成2026年的實際勝負比例。
值得看的是另一件事:小價差如何被交易成本、單次大賠與判斷偏誤慢慢磨掉。
當沖可以獲利,也有停損與避險功能,只是長期維持費後優勢的人非常少。
97%這個數字,其實是四種東西被混在一起算
你以為的九成,是四種不同的統計湊出來的。
研究裡至少有這些概念:模型估計某人未來會不會虧損、交易帳本累積後是否為正、能否穩定取得超過正常水準的報酬,以及全市場買賣金額算出的價差。
全部叫做「勝率」,就像把考試及格率、班級平均分數和畢業後薪水塞進同一格,數字很熱鬧,意義已經走鐘。
| 白話指標 | 數值 | 樣本期間 | 正確解讀 |
|---|---|---|---|
| 模型估計未來可能虧損 | 97%(Learning, Fast or Slow) | 1992-2006年 | 歷史資料的模型結果,並非2026年官方實際勝負比例 |
| 帳上累積盤中費後損益為正的當沖者占比 | 約5%(Learning, Fast or Slow) | 1995-2006年 | 十二年間幾乎沒有改善,做得久不等於帳本轉正 |
| 可持續取得正異常報酬 | 少於1%(The Cross-Section of Speculator Skill) | 1992-2006年 | 「異常報酬」白話說就是贏過大盤水準、扣完費用後還能一直重複做到的報酬 |
| 整體市場當沖買賣價差報酬率 | 平均0.17%(金管會延長調降當日沖銷交易稅之稅式支出評估報告) | 2018-2023年 | 依全市場買賣金額推算,未扣交易成本,也不是個人勝率 |
資料來源:Barber等人Learning, Fast or Slow,The Review of Asset Pricing Studies(工作論文版題為Learning Fast or Slow?)、Journal of Financial Markets的The Cross-Section of Speculator Skill,以及金管會延長調降當日沖銷交易稅之稅式支出評估報告第18頁表2-4。
「97%的當沖者可能在未來的當沖交易中賠錢。」— Barber等人(2020),Learning, Fast or Slow,The Review of Asset Pricing Studies。
這批研究使用1992年至2006年的臺灣交易資料。
依臺灣證券交易所當日沖銷交易專區,現股當沖直到2014年1月6日才開放先買後賣,同年6月30日再開放先賣後買。
換句話說,97%、74%、約5%、少於1%與平均損失,全部來自雙向當沖開放前的市場。
那個年代的股市長什麼樣?
稅率、下單工具、成交速度與參與者結構都跟現在不同。
所以這批研究適合用來辨認長期獲利困難與行為偏誤,無法證明今天每100人就有97人已經虧錢。
後文談先賣後買、借券與強制買回時,說的是2014年後制度下的操作風險,兩條時間線不能混成同一份統計。
小價差要先穿過成本牆,才輪得到談獲利
你以為當沖先比看盤速度,帳單卻會更早抵達終點。
金管會報告指出,當沖靠頻繁買賣取得微小價差;每完成一次交易,可能產生買賣雙邊手續費,賣出時另有證券交易稅,成交價還會受到買賣價差與滑價影響。
這些費用疊起來,就是價差得先翻過去的那道牆。
依財政部公告,現股當沖股票的證券交易稅為每筆賣出成交金額的千分之1.5,也就是0.15%,適用至2027年12月31日。
證交所上市證券統計輯要則說明,手續費由券商自行訂定;費率超過成交金額0.1425%時,券商須在委託前通知。
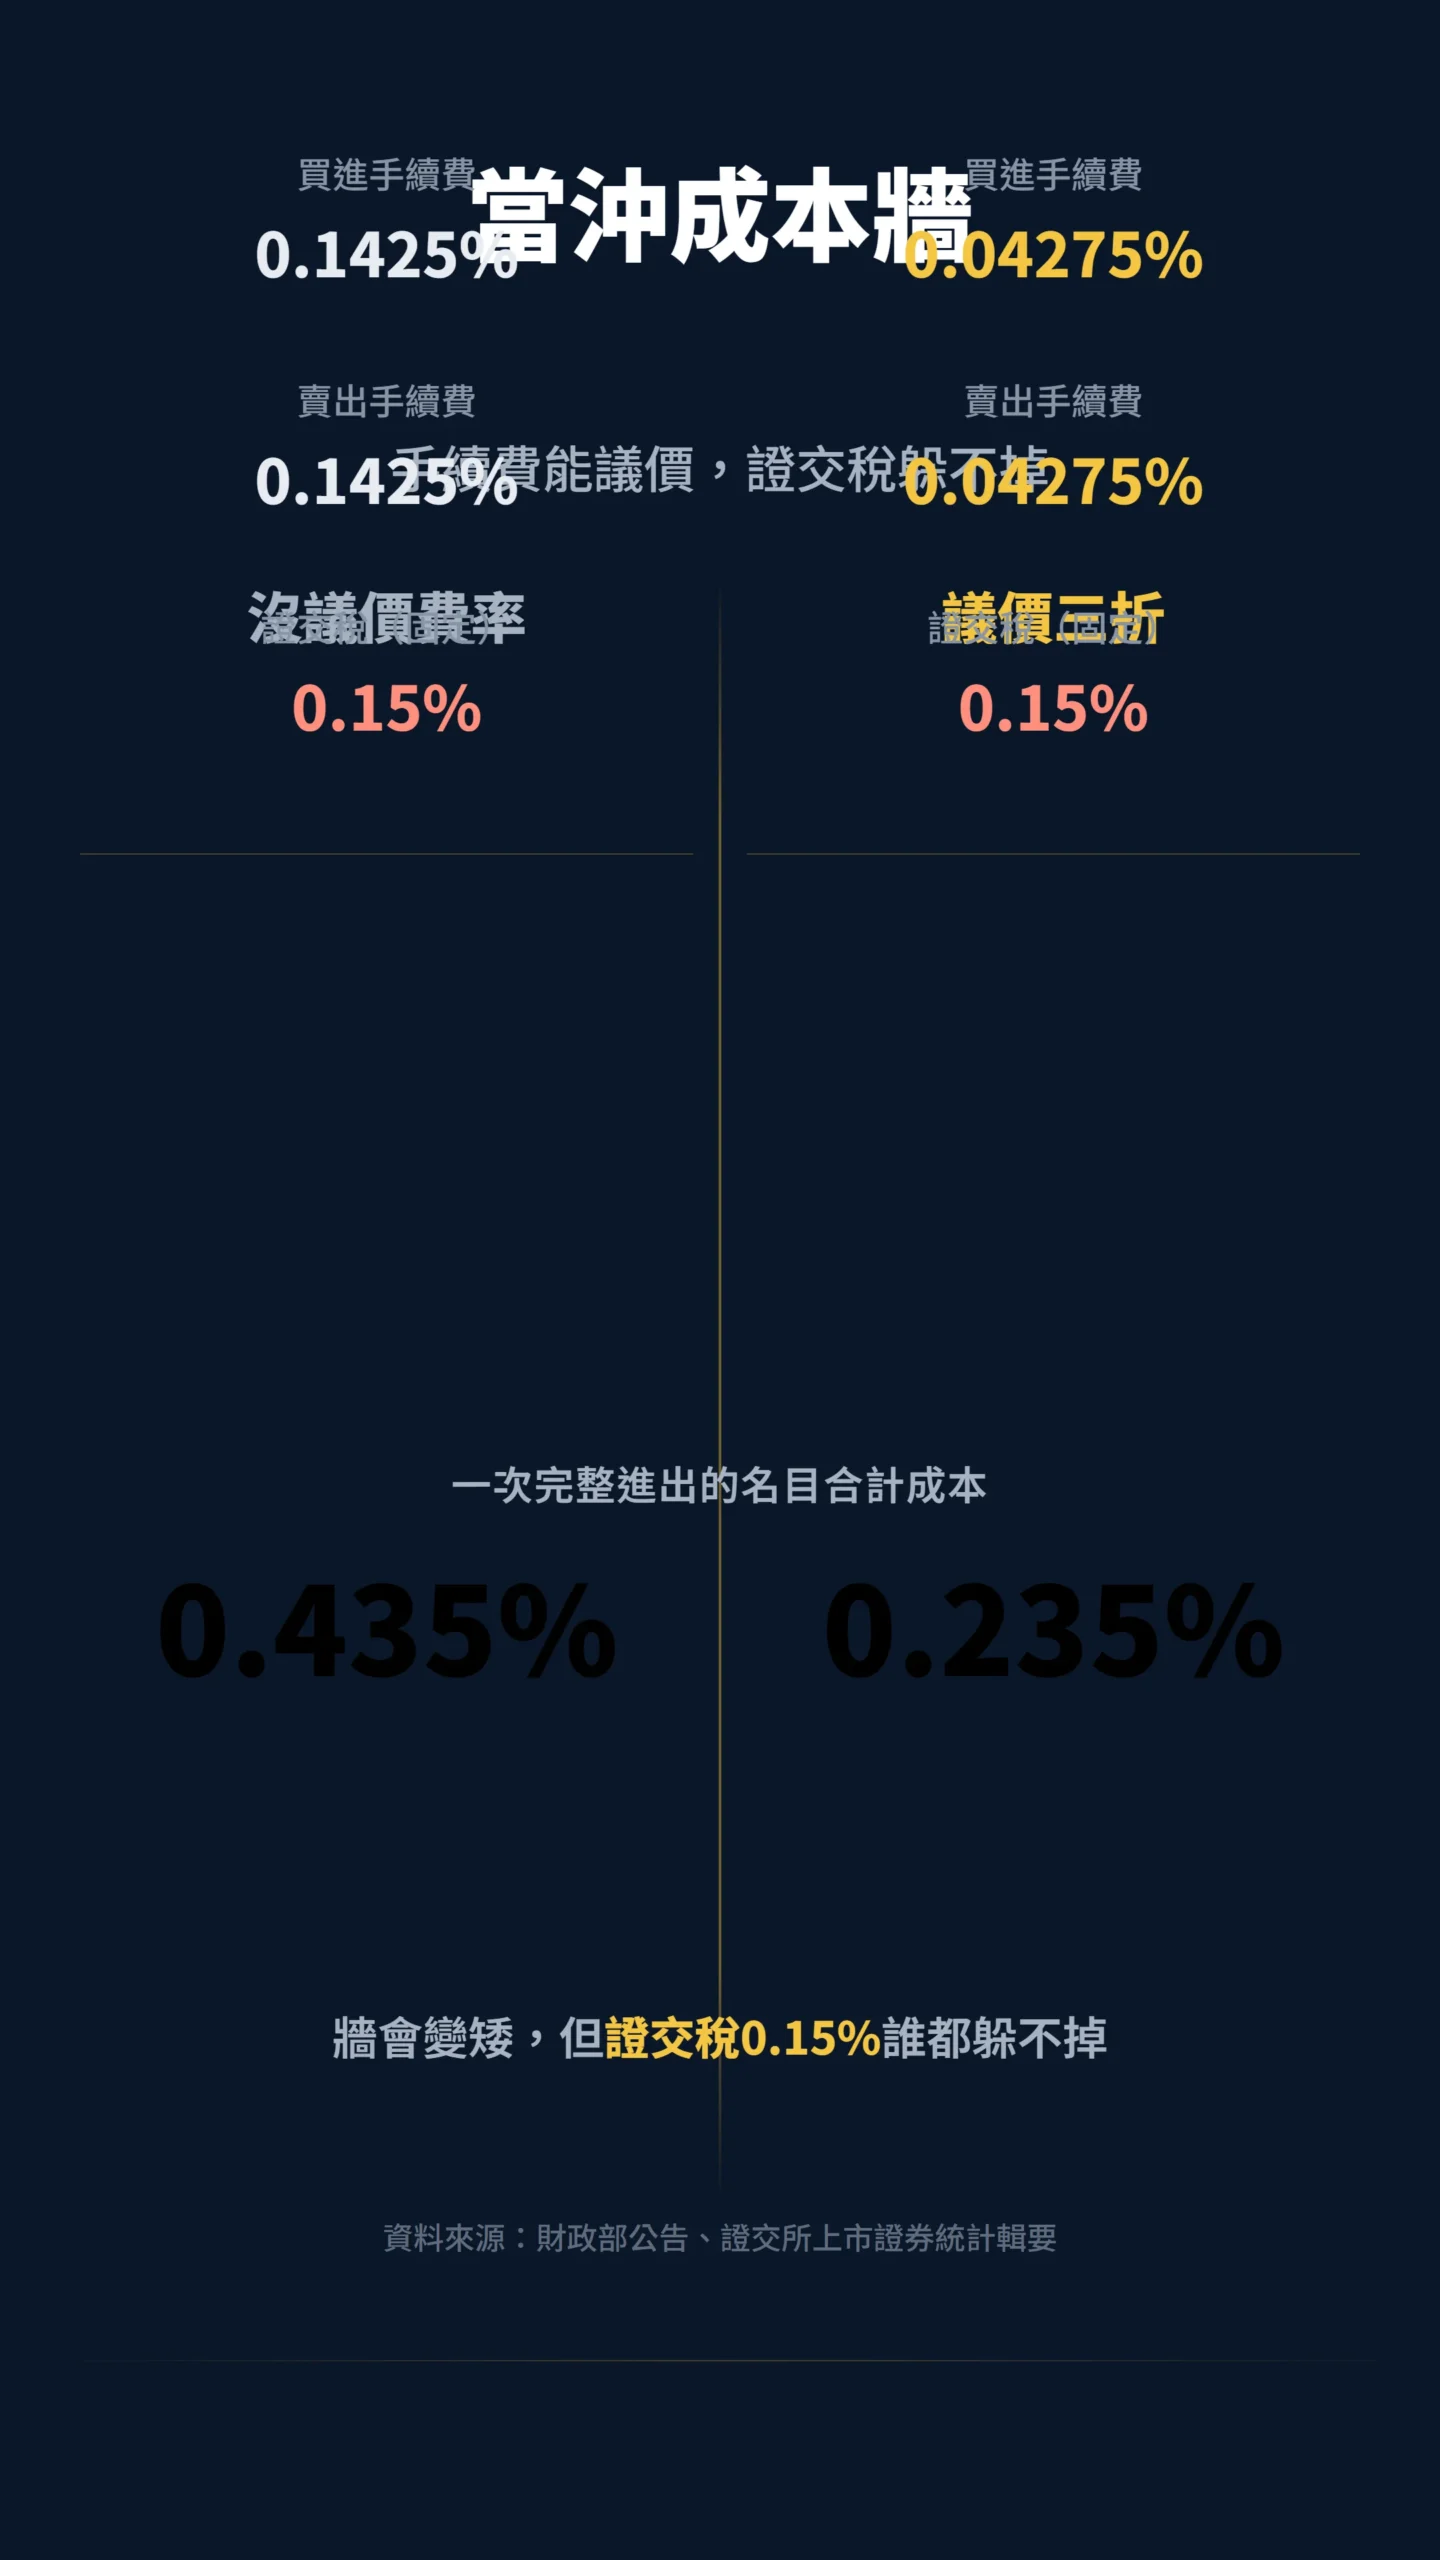
若買進與賣出都用0.1425%做參考試算,再加上賣方0.15%證交稅,一次完整交易的名目成本約為0.435%,計算式為0.1425%+0.1425%+0.15%。
這是未計滑價的示意情境,並非每位交易者都會支付相同費率。
這道牆對不同人高度差很多。
手續費是券商自訂、可以談的;假設拿到三折,同樣一次進出的名目成本約降到0.235%(0.04275%+0.04275%+0.15%)。
牆會變矮,但0.15%證交稅誰都躲不掉,牆也不會消失。
要用哪個數字,請以自己的成交回報與月對帳單為準,別拿廣告上的折數替帳戶作證。
金管會稅式支出評估報告第18頁表2-4顯示,2018年至2023年的全市場當沖報酬率平均為0.17%。
這個數字以當沖賣出金額減買進金額,再除以買進金額計算,尚未扣除個人的交易成本,也不代表平均每人賺0.17%。
0.17%與0.435%的計算對象不同,不能直接相減後宣判所有人虧損。
兩者放在一起的價值,是提醒散戶:毛價差只要不夠厚,手續費、稅與滑價就可能把優勢磨光。
實際成本較低確實會讓牆變矮,答案仍要回到自己的費後帳本。
這些成本也有明確的流向。
金管會在最新一期成效評估報告結論寫得很白:降稅「可降低投資人短期交易成本,提升市場成交量,連帶提升政府證交稅收入」。
成交量越大,稅收與券商營收越好看,這跟個別散戶賺不賺錢是兩件事。
聽到「當沖降稅有助市場」,先看是誰在說、他靠什麼收入——便宜的東西通常有它便宜的理由。
還有一張時間表要先看。
依現行證券交易稅條例,1.5‰的當沖稅率實施到2027年12月31日;期滿若未再延長,稅率回到3‰,賣方那筆成本就從0.15%變成0.3%,整道牆直接墊高。
今天算得過去的策略,不保證制度換檔後還算得過去。
下單畫面很即時,成本有時比較像月底才來的水電費。
勝率漂亮仍可能賠錢,關鍵藏在賺賠幅度
當沖很容易製造視覺錯覺:連續幾筆小賺,會讓人覺得方法已經通了。
帳戶最後留下多少錢,取決於總獲利減掉總損失與全部成本。
即使獲利筆數較多,只要少數虧損部位沒有及時處理,幾次較大的損失仍可能吃掉前面的成果。
只曬勝率因此沒有太大意義。
判斷策略至少要一起查看平均獲利、平均虧損、最大單筆損失、交易成本與整段期間的淨損益。
只挑賺錢筆數來看,像拿便當裡唯一一塊排骨證明整盒都很豐盛,照片可以拍得很滿,肚子不一定有感。
還有一個更少人問的問題:費後有賺,就夠了嗎?
當沖要耗掉整個盤中的注意力,該拿來對照的是同一段期間把錢放進0050或006208、什麼都不做的結果。
費後淨報酬贏不過那個什麼都不做的版本,投進去的時間就沒有回收。
2014年後開放的先賣後買又多一層尾部風險。
白話講,你當天賣掉自己並沒有持有的股票,收盤前得買回來還上;買不回來,就要付錢請人幫你補。
依證交所現行規則,若投資人沒有在當日完成反向買進,可能涉及借券、標借、議借、強制買回價差及其他費用;當沖券差借券費率以收盤價的7%為上限,規則查閱日為2026年9月19日。
若價格快速上漲、或標的漲停鎖死沒有賣單,麻煩就不只是一筆平常的手續費。
小價差策略遇到無法順利回補的情況,風險尺寸會突然換一把尺。
當沖做越久越厲害?也可能只是把錯誤練熟
研究裡最刺眼的地方,是經驗並未自動把多數人送進贏家區。
依Learning, Fast or Slow,1995年至2006年這十二年間,帳上累積盤中費後損益為正的當沖者比例一直只有約5%,幾乎沒有改善。
同一份研究也量出成本的殺傷力:當沖者平均每日在費用前就虧損7個基點,計入交易成本後擴大到每日23.9個基點,等於成本把原本已經存在的劣勢放大了三倍以上(1個基點=萬分之一)。
研究也發現,樣本中的當沖成交量有74%來自具有虧損紀錄的交易者。
(Learning, Fast or Slow)這仍是2014年前資料,適用範圍必須和97%一起受到限制;它提供的是行為線索:虧損未必讓人停止,短期偶然獲利反而可能被誤認成技巧。
市場每天都給即時回饋,人很容易把結果當成能力證明。
賺錢時歸功判斷,賠錢時怪突發消息、主力或手速慢半秒,久了只記得自己看對的片段。
交易次數隨著信心增加,成本也一起累積,熟練的可能只是按按鈕的速度。
判斷自己是否具有優勢,需要固定規則、跨越多頭空頭與盤整的完整紀錄,而且必須扣除所有成本。
單靠一段順風期分不出技巧與行情抬轎;沒有紀錄的自信,最多只能算感覺良好。
當沖確實有功能,但市場熱鬧不等於個人好賺
說多數人做當沖會賠錢,不等於說這套制度該廢掉。
證交所指出,當沖能讓投資人在行情誤判或盤中轉折時反向沖銷,具有停損、避險及提前實現獲利的功能。
至於常聽到的「增加流動性」,來源要分清楚:金管會成效評估報告載明,證交所2025年透過證券商公會調查3千餘位自然人投資人,其中93.10%認同當沖降稅有助於提升市場流動性。
那是使用者的意見調查,分量和主管機關的認定並不一樣。
占比的數字倒是很硬。
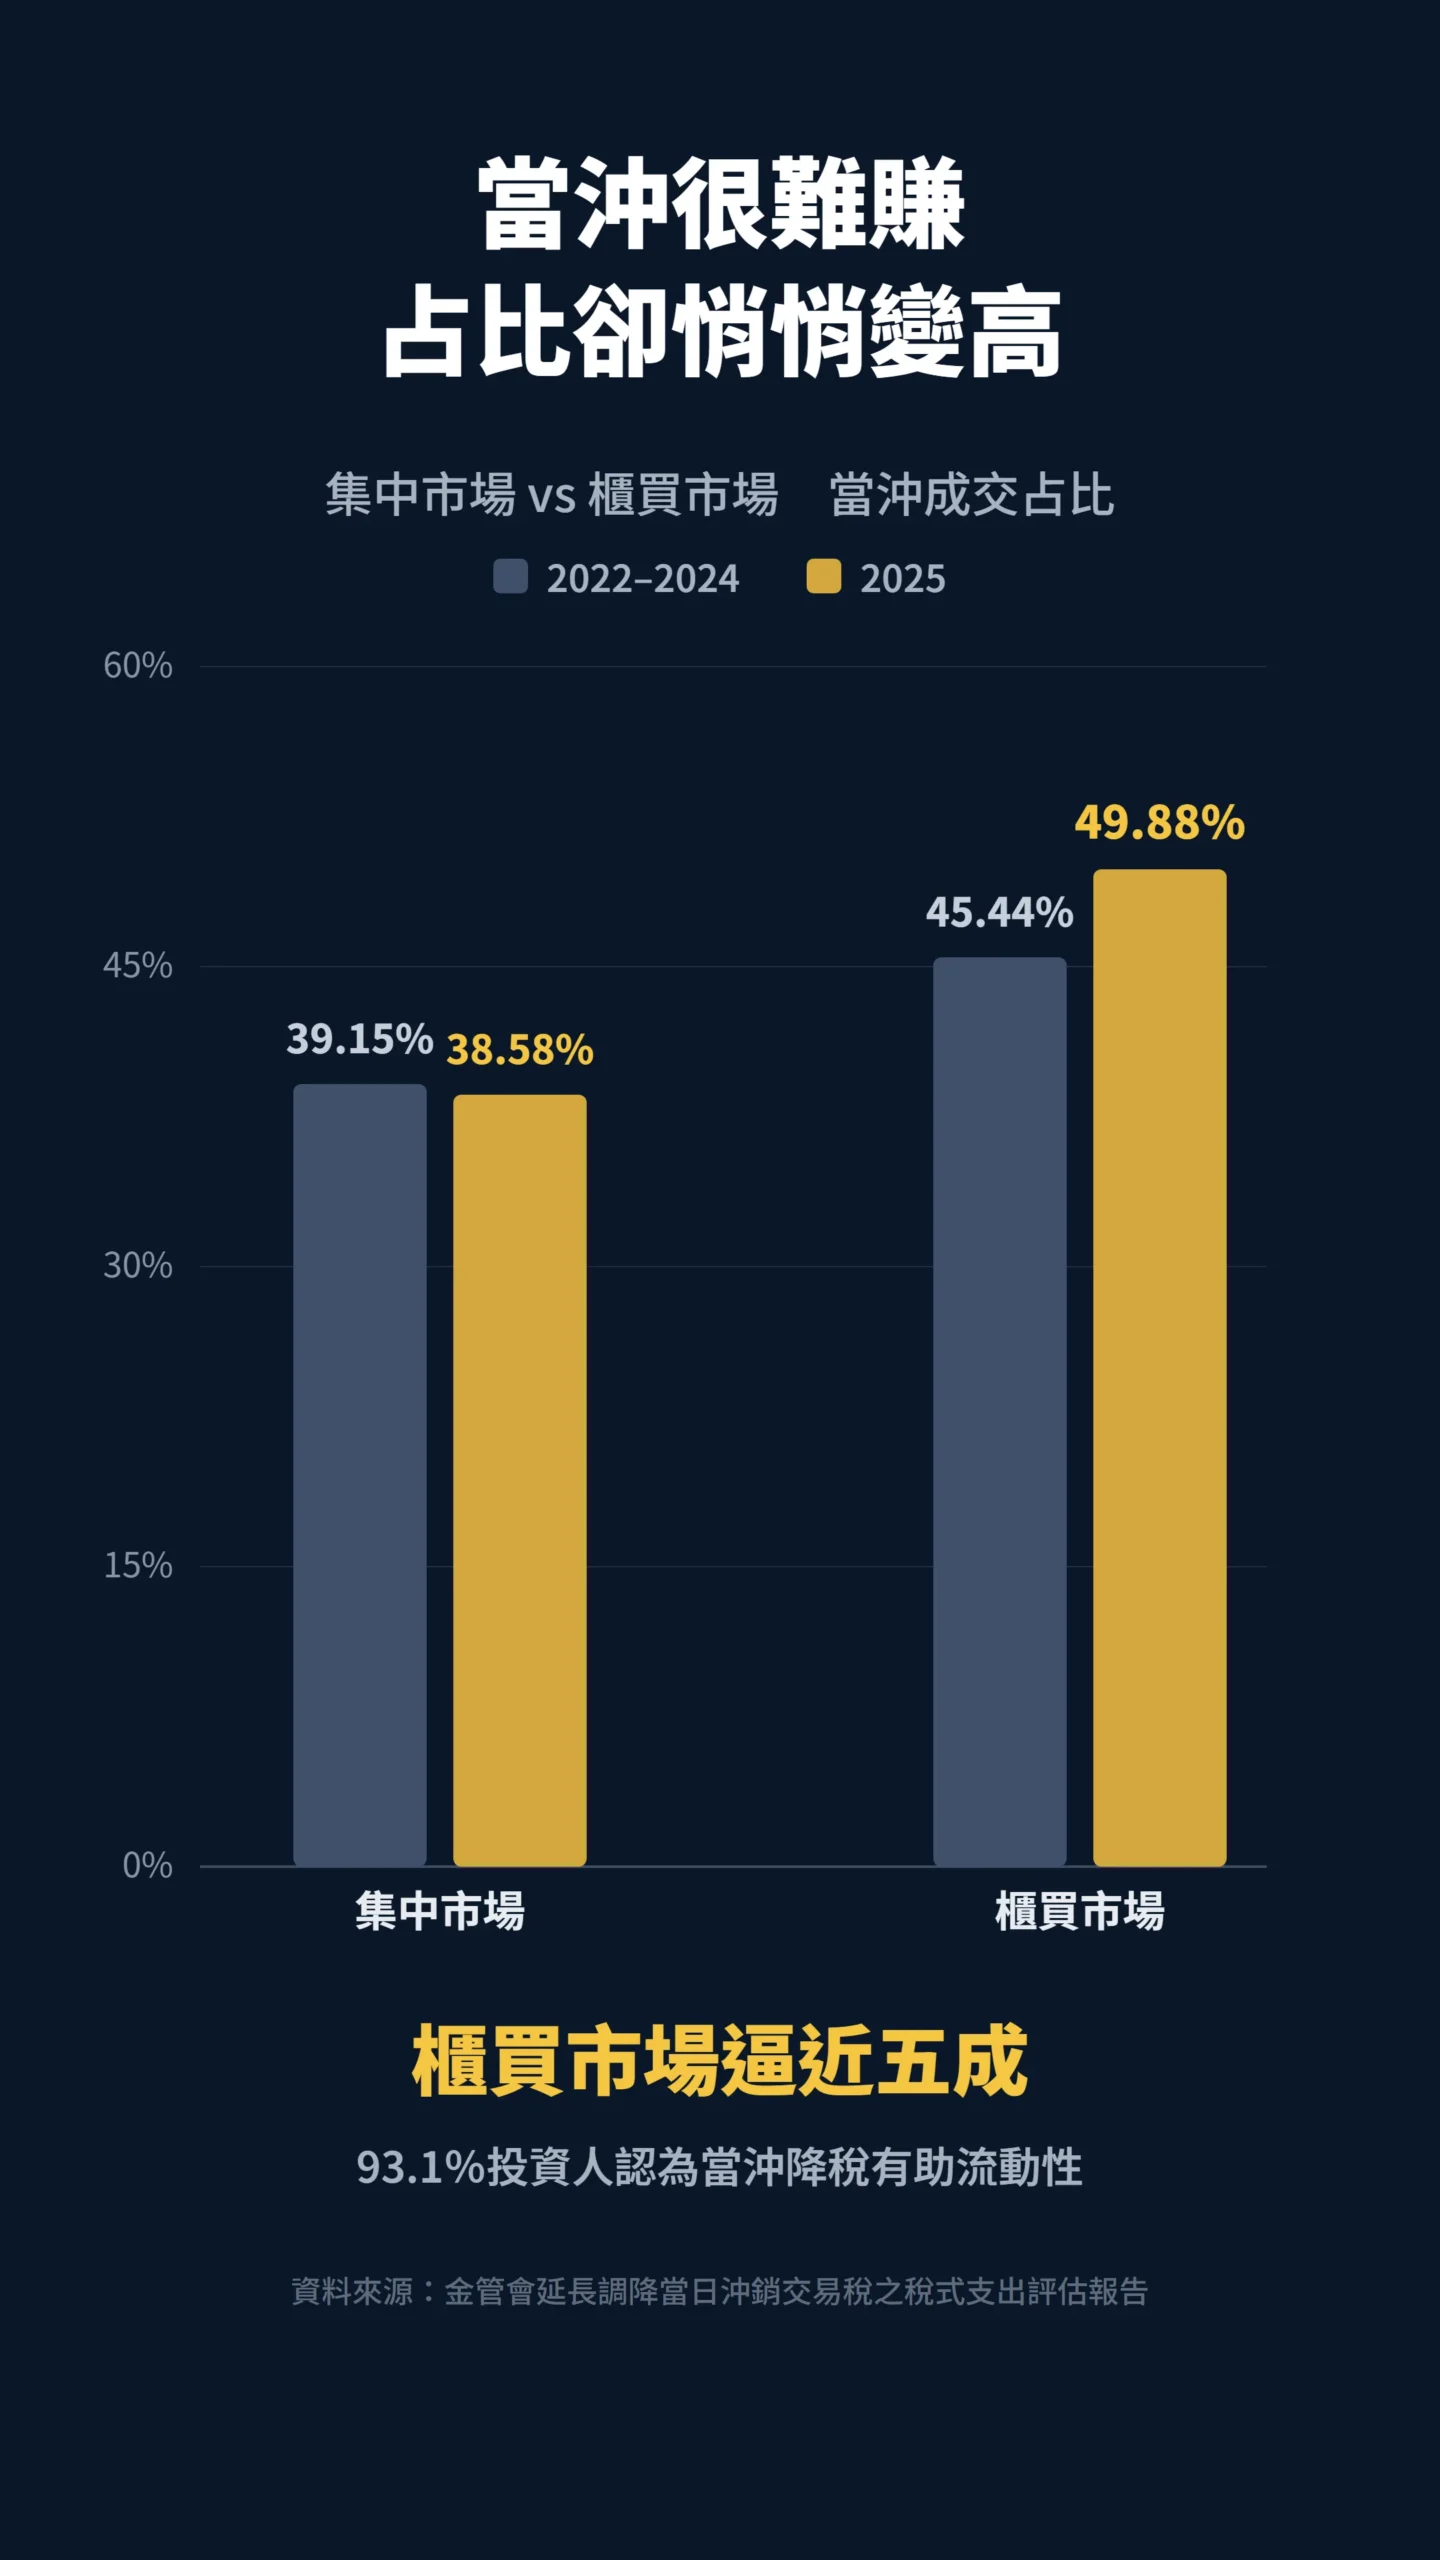
依同一份報告,2025年全年集中市場股票當沖占比38.58%、櫃買市場49.88%;前一期(2022年至2024年)分別為39.15%與45.44%。
這能證明當沖吃掉很大一塊交易量,無法證明參與者普遍獲利。
順著問下去反而更有意思:「當沖很難賺」已經喊了很多年,風險預告書也簽了,為什麼櫃買市場的占比還從45%爬到接近五成?
這個問題,統計表回答不了。
歷史資料也留下少數例外。
The Cross-Section of Speculator Skill辨識出少於1%的交易者,能在扣除費用後,可預測且可靠地取得正異常報酬。
因此,把當沖講成所有人必賠並不精確;較符合證據的說法是,穩定的費後獲利能力極為稀少,而且需要長期紀錄證明。
但「少於1%」也不是一張努力入場券。
這項歷史比例無法告訴你少數贏家的身分、資金規模與工具條件;能長期站住的那一小群,往往握有速度、設備與資訊優勢,這些不是靠比較自律就能補上的。
把事後辨識出的少數人當成人人可走的路線圖,跟看完樂透得主專訪就研究辭職流程差不多。
市場可以需要當沖提供流動性,個別散戶卻不一定能從中賺錢。
夜市需要很多人排隊才有氣氛,排得久並不會讓每個人都免費拿到雞排。
制度功能、券商收入、政府稅收與個人報酬,本來就是幾張不同的成績單。
想碰當沖,先把帳本做得比下單畫面誠實
明天開盤前可以先做一件很小的事:打開券商App的對帳單,把上個月付掉的手續費和證交稅加總起來看一眼。
多數人從來沒看過這個總和,看過之後再決定要不要繼續,判斷會不太一樣。
接著才是建帳本。
用試算表或手機記事,每筆記下日期、標的、進出價格、成交數量、手續費、證交稅、估計滑價、毛損益與淨損益;月底統計平均獲利、平均虧損、最大單筆損失、總成本及總淨損益。
然後把「策略有賺」拆成三道檢查:費用前是否有正報酬、扣除成本後是否仍為正、換到不同盤勢是否還能維持。
紀錄要包含全部交易,不能把臨時起意、追價或凹單另放進「這次不算」的抽屜。
帳本若能自由刪題,人人都可以考一百分。
實際手續費請直接從券商成交回報或對帳單抄入,別沿用0.435%或0.235%這兩個示意值。
(計算基礎見財政部公告與臺灣證券交易所上市證券統計輯要)也可以先用小額或模擬紀錄觀察策略,預先設定單筆與單日可承受損失;一旦碰到上限就停止,避免用提高頻率追回先前損失。
如果交易資金來自生活費、借款或其他短期用途,盤中波動與未完成沖銷風險可能直接影響財務安全。
此時應先處理資金期限與風險承受能力,不宜把下一筆交易當成補洞工具。
一句話總結:當沖的難度不在偶爾猜對方向,而在長期跨過成本、滑價與人性偏誤後,帳上仍留下正報酬。
先完整記錄並核算費後績效;做不到這一步,就先停止用勝率安慰自己。
📋 資料來源與更新時間
更新日期:2026-09-19
資料來源:學術論文、證交所 / 公開資訊觀測站
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。