ETF 換股是什麼?成分股調整為何讓你買貴賣便宜
ETF 換股會改變短期買賣力量,卻不會自動替公司改寫財報。
而這件事就發生在這幾天:富時臺灣 50 指數本季調整已於 2026 年 9 月 18 日收盤後完成,9 月 21 日起正式生效。
(中央社)
追蹤指數的資金必須配合調整,買進新增股、賣出刪除股;市場則可能從公告日就開始提前卡位。
理解公告日、生效日、權重變化與個股流動性,比看到「納入」兩個字就追價可靠得多。
ETF 換股不是經理人臨時看誰順眼
你買的 0050,裡面的股票每季會換一批,而且換誰早就寫在規則裡。
被動式 ETF 的工作是盡量追蹤指定指數;當指數公司依公開規則定期審核成分股,或遇到下市、收購、停止報價等公司事件,ETF 就得跟著調整持股。
一般所說的「ETF 換股」,包含買進新增成分股、賣出刪除成分股,以及依新權重增減原有持股。
權重簡單講就是這檔股票在 ETF 裡佔的比例,權重調高,基金就得多買一些。
公司即使仍留在指數,只要權重改變,追蹤基金仍可能產生可觀的買賣需求。
以 0050 追蹤的富時臺灣證券交易所臺灣 50 指數為例,指數由 50 檔成分股組成,定期審核安排在每年 3、6、9、12 月。
依元大投信 0050 基本資訊,定期調整通常於當月第三個星期五後的下一個交易日生效。
這套設計像球隊依資格調整登錄名單。
進入名單會得到追蹤資金配置,離開名單則面臨賣出需求;但換上球衣不會讓球技隔夜升級,公司獲利、現金流與競爭力也不會因納入指數立刻變強。
同樣追蹤這顆指數的 0050 與 006208,內扣費用其實不一樣,也是持有前該弄清楚的另一件事。
一張換股公告,為何能讓市場忙成團購結單
一批基金同時搶買同一檔股票,會發生什麼事?
短時間增加的需求可能推高成交價;遭刪除的股票則面臨額外供給。
調整金額越大、個股平常成交量越小,價格越容易被這股機械性買賣推動——所謂機械性,就是不管公司好不好,規則到了就得買、就得賣。
這類需求不能只看一檔 ETF,但 0050 足以示範規模為何重要。
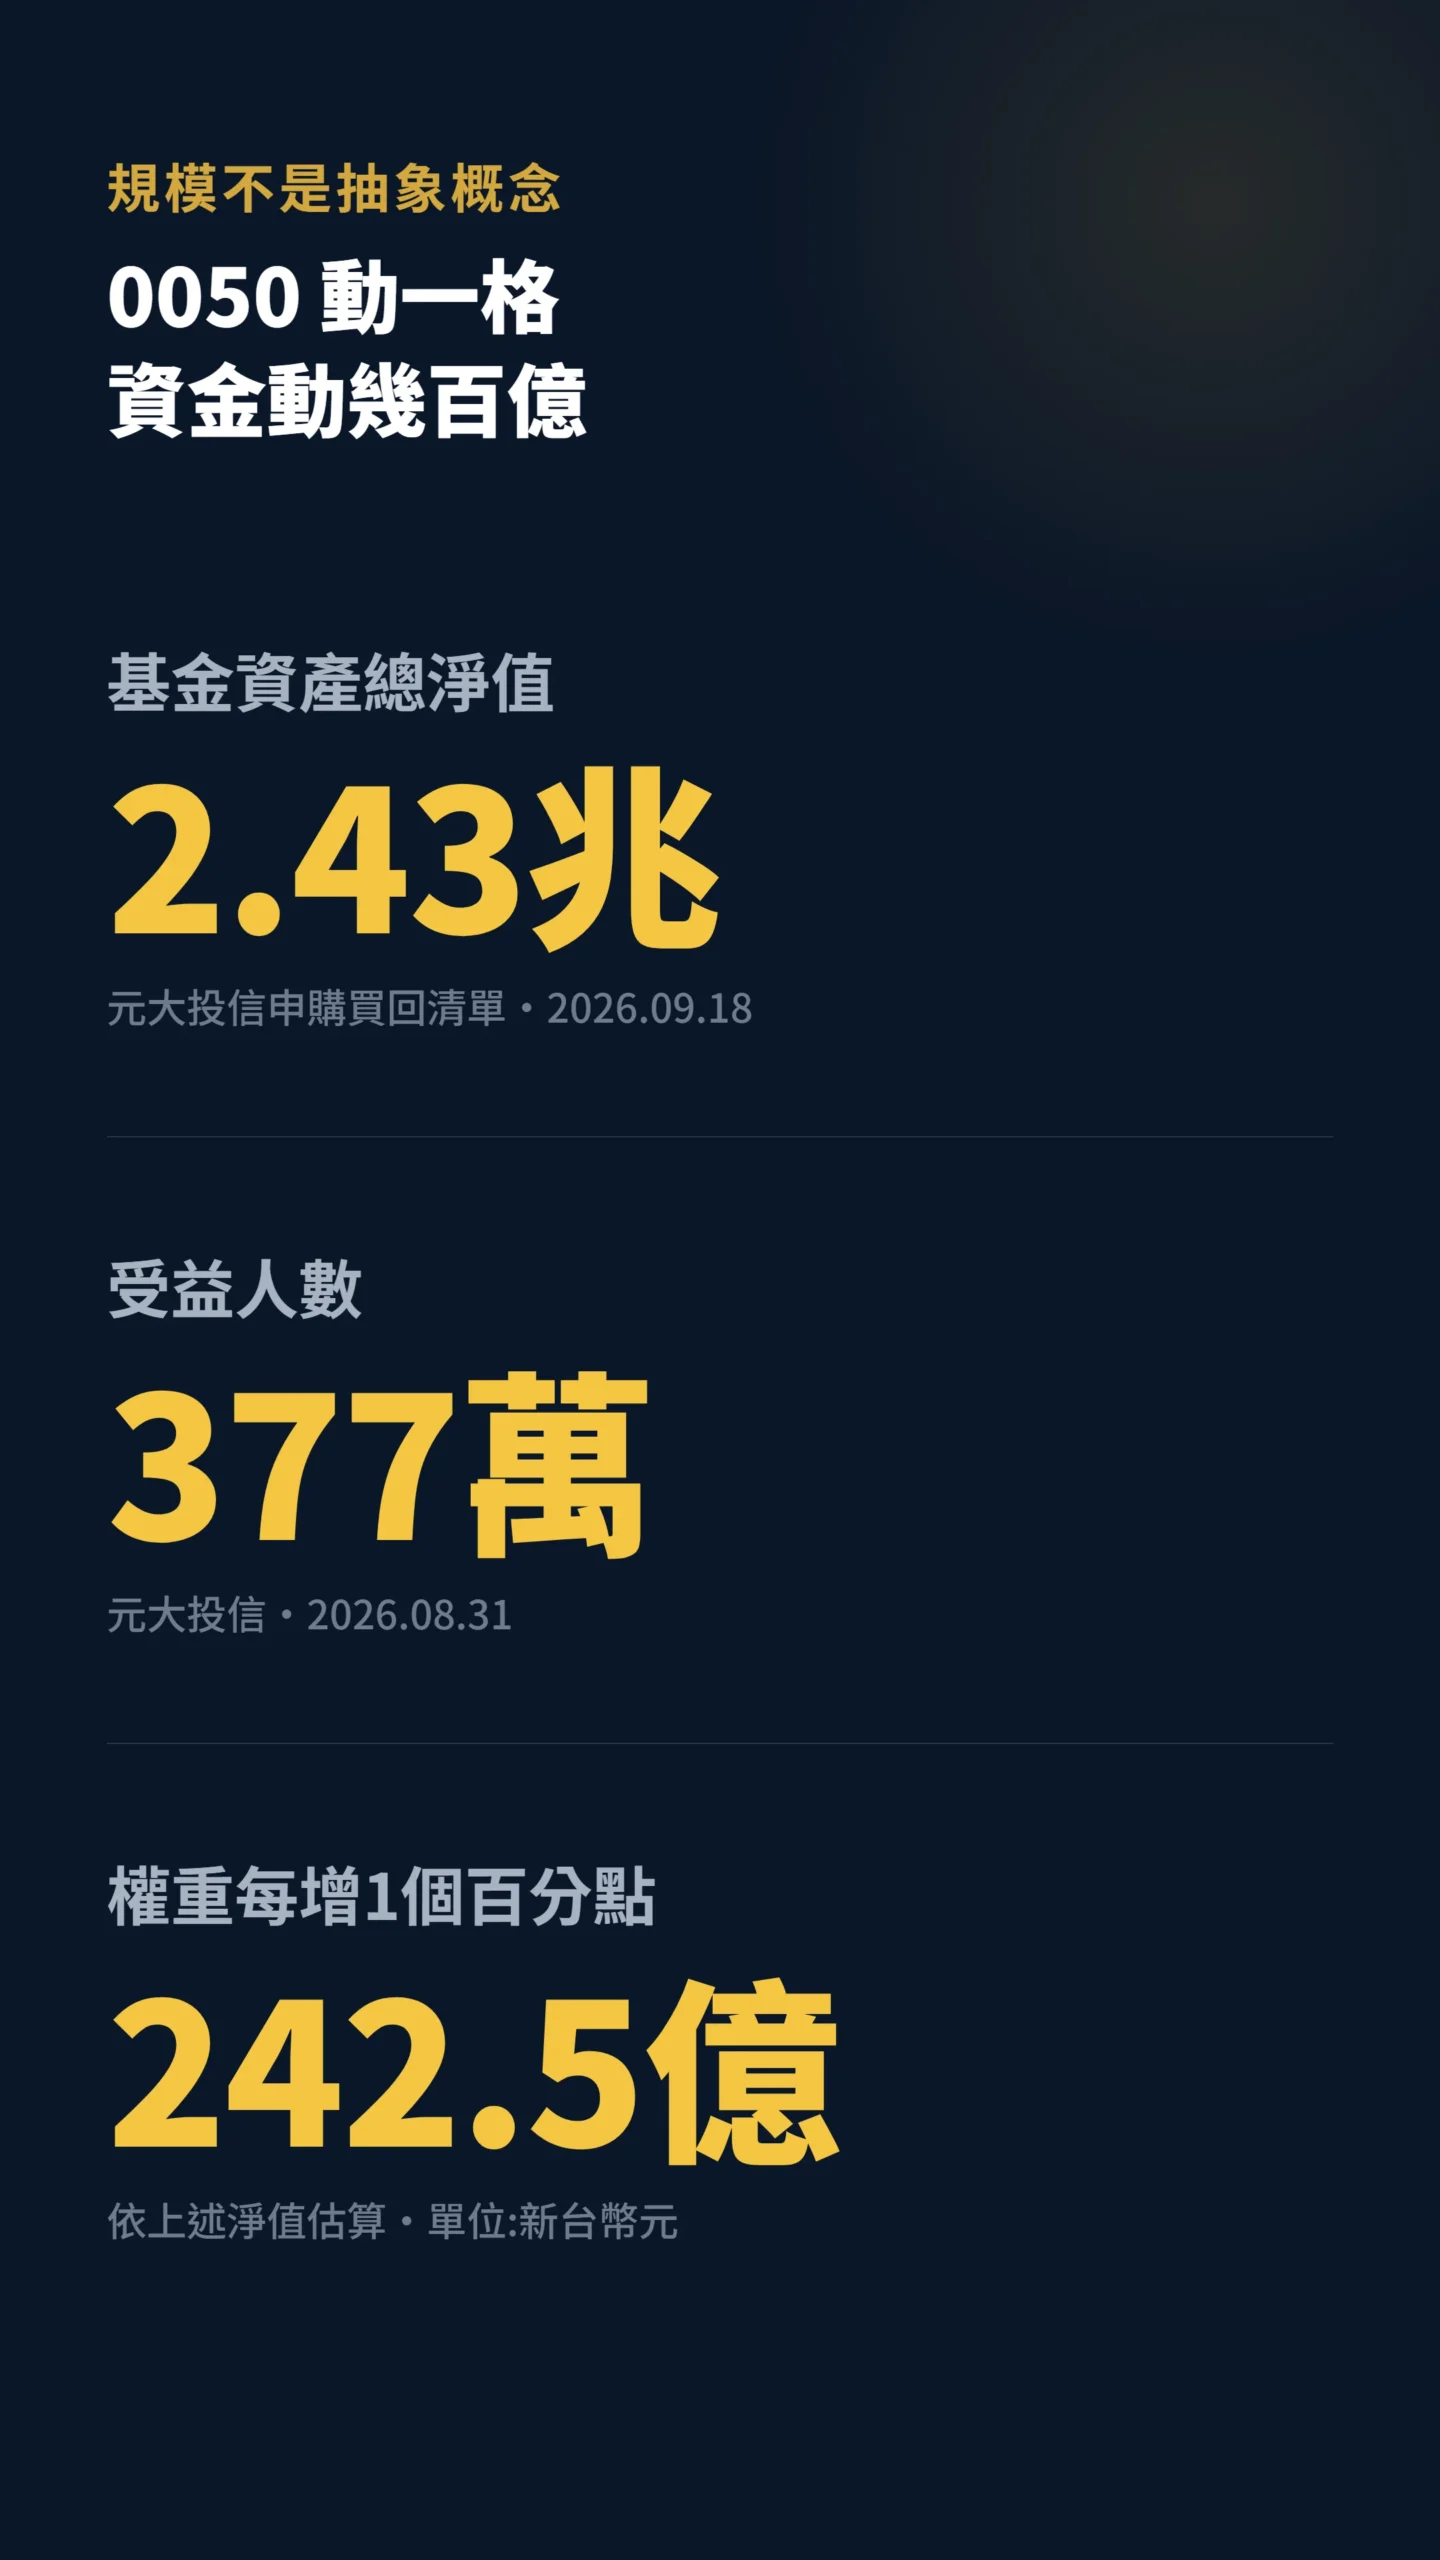
依元大投信申購買回清單,0050 在 2026 年 9 月 18 日的基金資產總淨值為台幣 2,425,247,113,429 元,受益人數在 2026 年 8 月 31 日為 3,772,861 人。
兩項數字的資料日期不同,不能拿來推論受益人增減趨勢。
官網數據為即時更新,你查到的版本與本文擷取當日會有落差。
先做一個簡化試算:若某檔股票在 0050 的權重增加 1 個百分點,以前述淨值估算,對應部位約為台幣 242.5 億元。
白話講就是抓一個大概金額,不等於實際單日買進金額,因為基金可能分批交易,還有現金、期貨、申贖與既有持股等因素。
下一步應把估算金額除以該股近期平均每日成交金額。
得到的倍數越高,市場短時間吸收交易的難度通常越大。
別只算買多少錢,還要看池子裝不裝得下。
Green 與 Jame 的《Strategic Trading by Index Funds and Liquidity Provision around S&P 500 Index Additions》指出,指數基金可能從公告後逐步建立新增股部位,也可能分散交易時間,以較高的短期追蹤誤差(就是 ETF 表現跟指數本尊差多少)換取較低的市場衝擊。
因此,生效日的大量成交只是最顯眼的一幕。
交易台、量化基金與其他掌握規則的市場參與者,都可能在被動基金之前布局;大家擠著搶先卡位,也可能讓 ETF 最後買得較貴、賣得較便宜。
先卡位的人同樣未必都能順利把股票賣給被動基金。
公告後漲幅越急、成交越擁擠,生效日前後互相踩踏的風險也越值得留意。
公告日到生效日,價格早就在搶跑
ETF 換股不會等到生效日才突然開始。
指數公司公布新增、刪除及權重變動後,市場便能估算被動資金需求。
等 ETF 正式完成調整時,部分價格效果可能早已反映。
| 觀察階段 | 2026 年 9 月這一季 | 可能出現的市場行為 |
|---|---|---|
| 定期審核 | 每年 3、6、9、12 月 | 市場推估納入、刪除及權重變化 |
| 結果公告 | 2026 年 9 月 4 日(中央社) | 市場參與者開始估算並提前交易換股需求 |
| 收盤後調整 | 2026 年 9 月 18 日收盤後(中央社) | 追蹤基金完成部位調整,成交可能集中 |
| 指數生效 | 2026 年 9 月 21 日(中央社) | 調整結果自下一交易日起正式反映 |
| 該次變動 | 新增藥華藥、刪除世芯-KY | 實際影響取決於權重、流通量及提前交易程度 |
資料來源:聯合新聞網報導之臺灣 50 指數 2026 年 9 月季度審核結果、元大投信 0050 基本資訊。
以上為指數公告與媒體報導的事實複述,不是名單推薦。
上一季的動作更大。
依FTSE Russell 2026 年 6 月 5 日公告與當時媒體整理,那次一口氣新增南電、創意、貿聯-KY、臻鼎-KY 四檔 AI 供應鏈個股,同時刪除中鋼、台塑、和泰車與康霈。
那次在 6 月 18 日收盤後調整,6 月 19 日逢端午休市,實際自 6 月 22 日起生效——連假日這種細節都會影響你對日期的判讀,所以核對公告比憑印象可靠。
這份名單本身就是一則產業訊息:AI 供應鏈的市值長到擠掉了鋼鐵、塑化與汽車。
但因果方向要擺對——成分股調整是市值排序的結果,不是原因。
傳產權值股被剔除時,基本面通常已經走弱一段時間,指數只是最後補上一張確認單。
反過來說,這張確認單也不保證方向會延續。
這一季被刪掉的世芯-KY,正是市場口中的 AI 概念股。
名字取得再漂亮,指數也只認市值與流動性那幾條規則。
時間差因此很重要。
有人看到公告才知道消息,有人早已依市值、流動性及指數規則推估候選名單。
公開規則提高透明度,也讓提前布局成為一場擁擠交易。
像名店開放線上取號,正式營業時門口才開始熱鬧,前面的號碼可能早被領完。
納入指數會漲?歷史數字同時附了一張退貨單
「納入就漲、刪除就跌」很適合當群組訊息,卻不適合直接拿來下單。
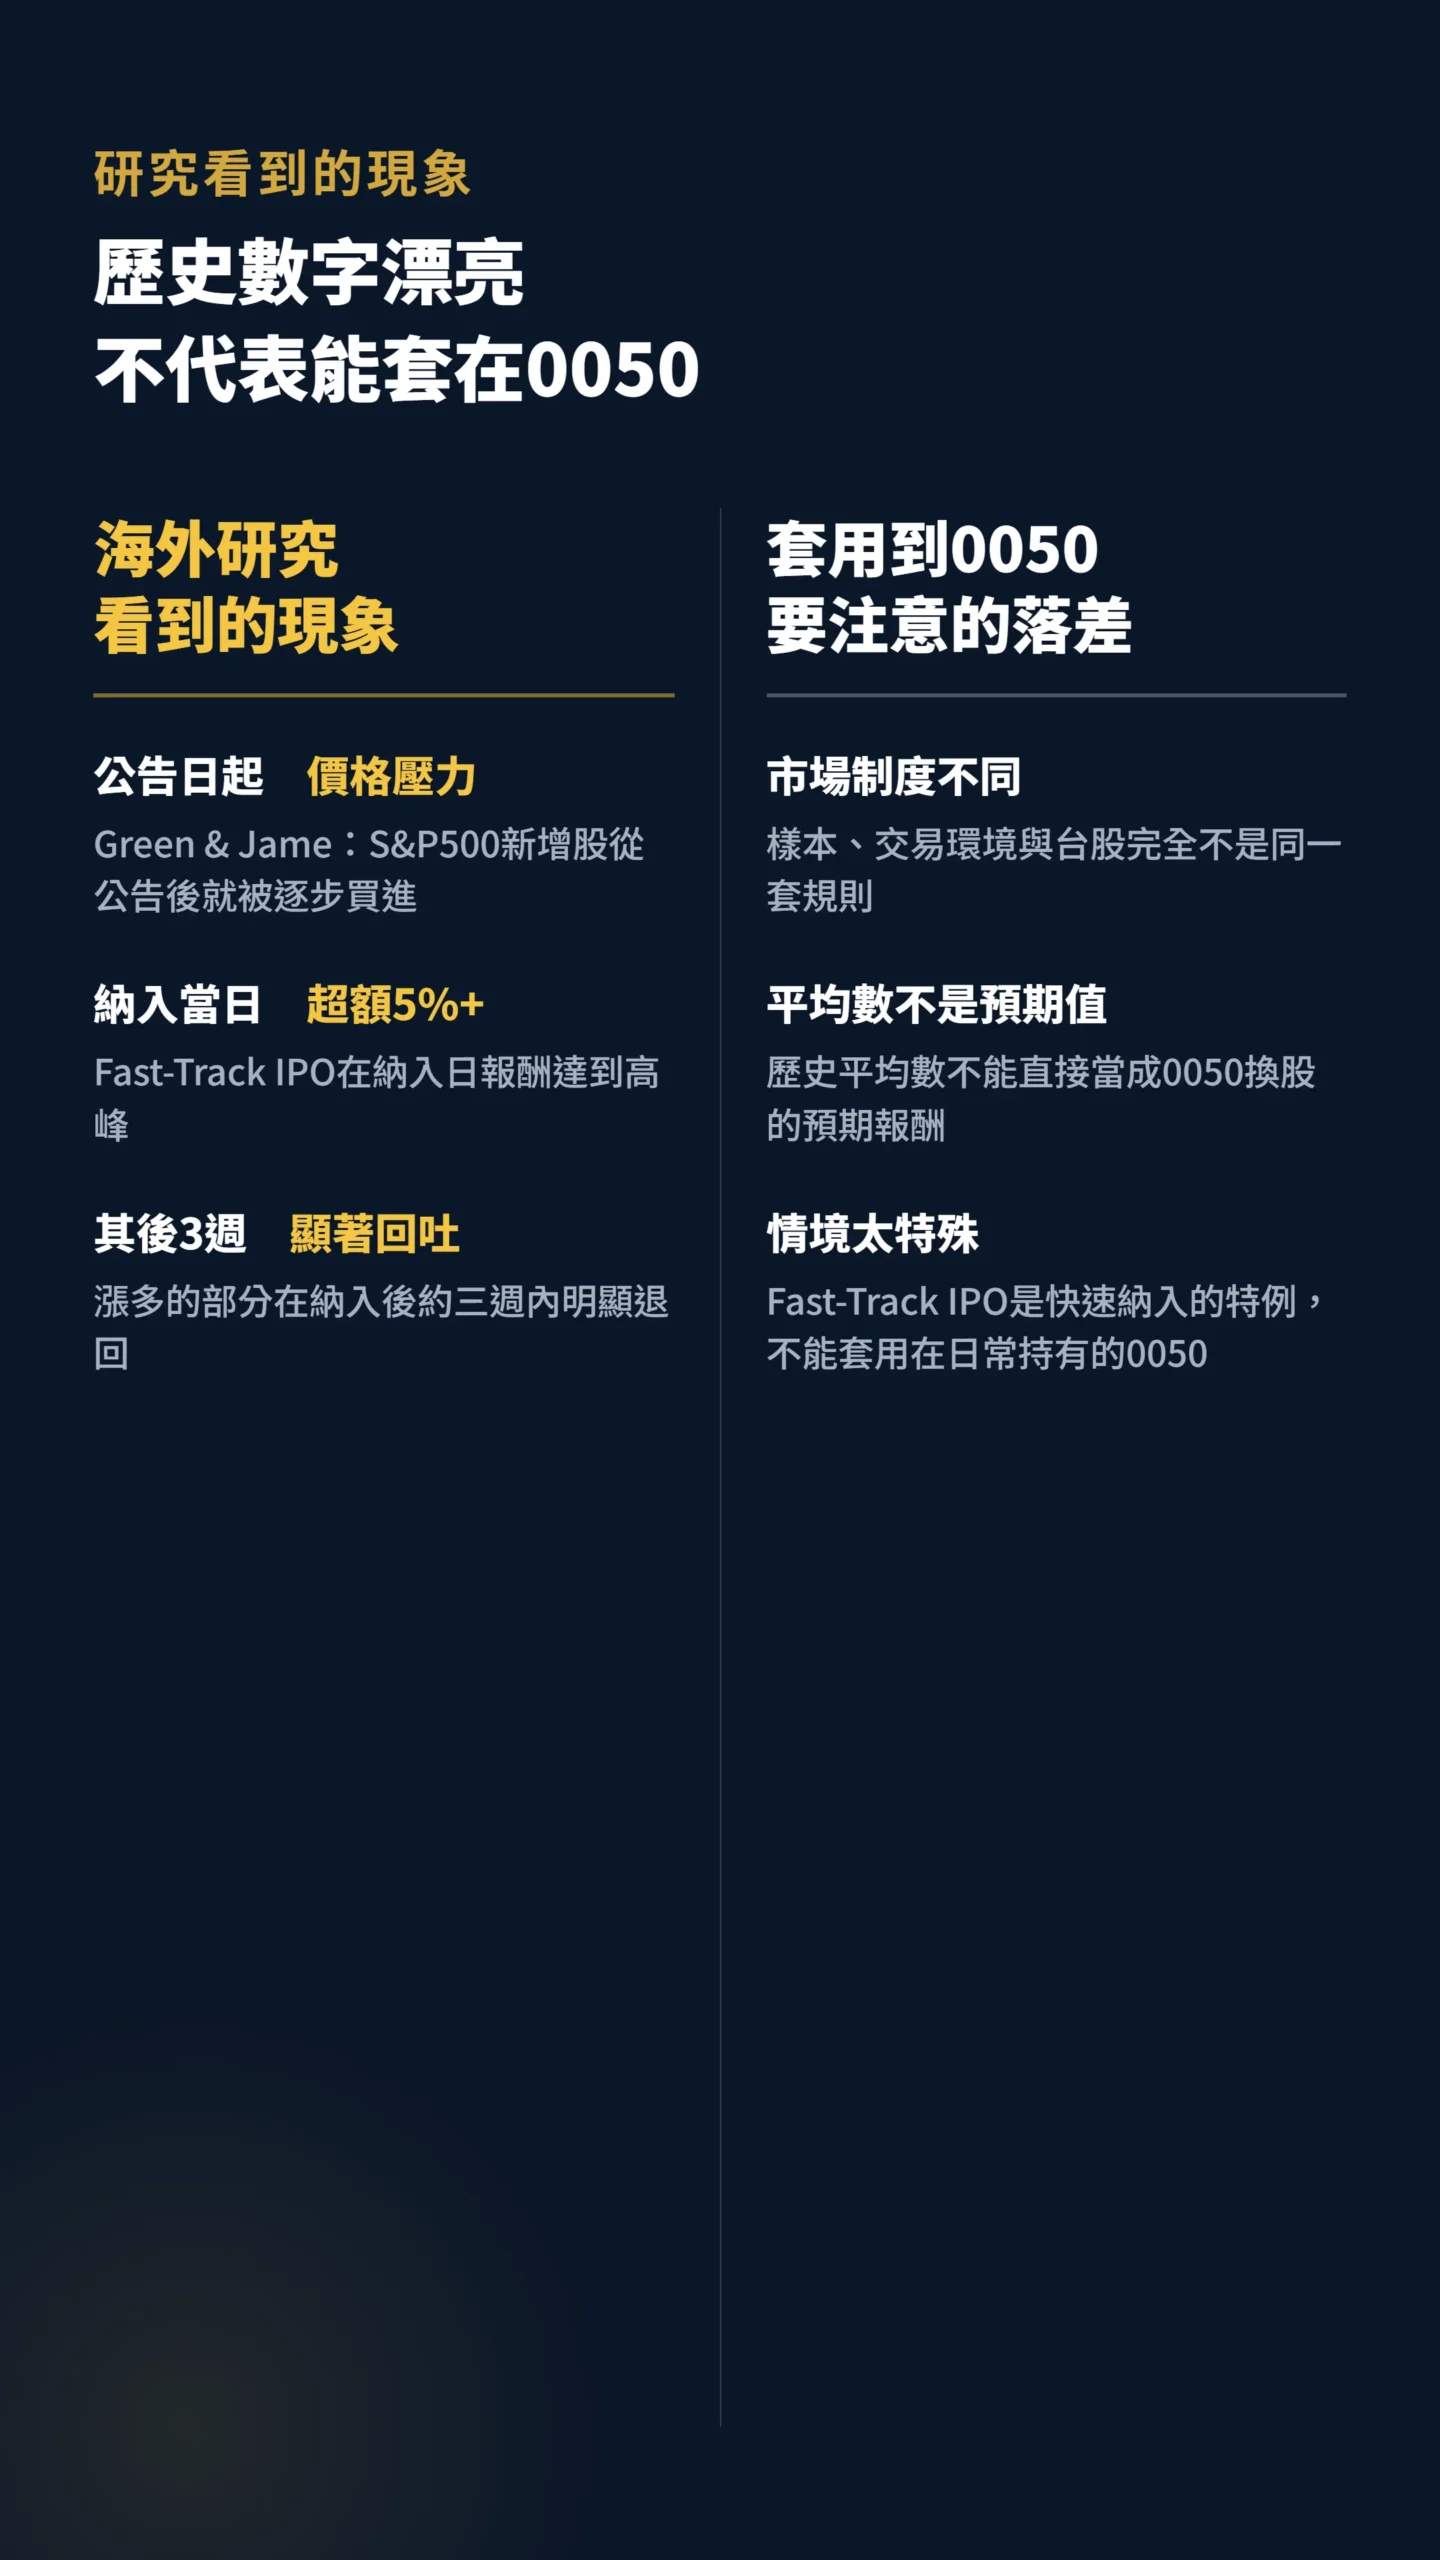
Green 與 Jame 研究的是海外 S&P 500 新增事件,確實觀察到公告日至生效日的價格壓力;然而樣本期間、市場制度與交易環境都和台股不同,歷史平均數不能直接當成 0050 換股的預期報酬。
差異不只是「制度不同」四個字。
美股有大量對沖基金與自營交易台專門吃指數換股價差,套利資金密度高,效果被磨得快;台股散戶成交占比高、專職搶跑的資本相對稀薄。
另一邊,台股大型權值股外資持股比重高,審核月份又常與期貨結算週期重疊,外資避險盤與被動換股疊在一起。
這些差異可能讓效果更大,也可能讓它更亂,方向不是單向的——所以更不該把美股的數字直接當成台股的期望值。
另一篇《Primary Capital Market Transactions and Index Funds》研究的是很特殊的情境:2017 年 CRSP 規則調整後,部分美國 IPO 在上市第五個交易日被快速納入指數。
研究發現,這類 Fast-Track IPO 相對於條件相近、未快速納入的 IPO,多出超過 5 個百分點的報酬,在納入日達到高峰,並在其後約三週內顯著回吐。
這篇研究不能套用在你我平常買的 0050。
它的對象是剛上市、留給市場提前交易時間很短的個股,所謂「相對報酬」指的是比對照組多漲的那一段。
它證明機械性需求在特定環境下足以影響價格,卻無法替一般季度審核提供固定劇本。
漲價也不等於公司突然變好。
若上漲主要來自短期流動性不足,追蹤資金完成交易後,價格可能回吐。
不過換股也不必然與公司現實無關。
同一篇研究發現,符合快速納入條件的公司平均多募得約 6% 資金(《Primary Capital Market Transactions and Index Funds》),代表可預期的指數需求在特殊情境下,可能反過來改變公司取得資本的條件。
對長期反覆獲得權重的大型股而言,這種便宜資金會不會累積成真的護城河,目前沒有定論,但不該用一句「純屬機械性」打發掉。
股票被剔除,邏輯也不是把納入反過來就好。
新增股研究觀察到的回吐,不代表刪除股會用相同速度反彈;兩邊面對的投資人結構、流動性及基本面訊號可能不同。
便宜的東西通常有它便宜的理由,看到刪除消息時,除了估算被動賣壓,也要查公司是否同時發生市值下滑、財務變化或資格不符。
NBER 工作論文《The Unintended Consequences of Rebalancing》談的是股票與債券資產配置再平衡,不是個股指數換股,只能當類比:公開且可預測的交易容易被市場提前布局,結果讓執行再平衡的基金買貴、賣便宜。
機制值得參考,情境不能混為一談。
換股新聞出來,這四件事沒看完別急著追
第一個變數是追蹤資金規模。
同一指數常常不只一檔基金在追,0050 之外還有其他追蹤同一指數的 ETF 與法人資金,估算時要把它們加總,只用單一檔的淨值會系統性低估真實部位。
但也別把整檔基金的淨值當成換股金額,基金只調整涉及變動的那部分。
第二個變數是權重變化。
新增成分股若只占很小權重,所需買盤可能有限;留在指數內的大型成分股若權重明顯調降,賣出金額反而可能更大。
依FTSE Russell 官方 factsheet(2026 年 8 月 31 日資料;該檔每月更新,數據日期以下載當期為準),臺灣 50 指數前十大成分股合計占 78.16%,大型成分股的權重變化不能忽略。
這種集中度也不是新鮮事,0052 的台積電權重問題就是同一套邏輯。
第三個變數是個股與整體市場流動性。
相同金額放進交易活躍的大型股,市場較容易承接;放進流通籌碼較少的股票,短期衝擊可能更明顯。
市場交投清淡時,同樣一筆交易也可能留下更大的價格痕跡。
第四個變數是市場已提前反映多少。
公告後立刻上漲,不代表生效日還有相同空間。
越多人嘗試搶先卡位,正式換股越可能成為別人獲利了結的出口。
最後一刻才喊「加一」,拿到的未必是折扣,也可能是別人的結帳單。
還有一個藏在背後的前提:資金環境。
降息循環中外資加碼新興市場、調高台股權重,會放大這裡談的每一個效果;資金收緊時同樣會抵銷。
若換股生效又剛好撞上系統性壓力,被動基金被迫再平衡、套利資金同時撤退,「有人提前卡位所以衝擊被吸收」這套說法會直接失靈。
散戶看 ETF 換股,先把預測改成核對清單
先說清楚這套分析對誰有價值。
前面那些逐日交易、搶跑套利的研究,描述的是交易台與量化基金的戰場,一般人沒有那個成本結構與速度,照抄多半只是接最後一棒。
對散戶來說,這整套分析的用途不是找進場點,是判斷「這則新聞到底重不重要」,以及避免在最擁擠的時候追價。
看到換股消息,第一步先開指數公司或投信公告,分清楚「公告日」、「收盤後調整日」與「下一交易日生效」。
第二步記下新增、刪除及權重變化。
第三步把追蹤同一指數的基金規模加總,乘以權重差估算部位,再與個股近期平均每日成交金額比較。
這份估算不需要精準到個位數。
它的用途是判斷量級:預估交易只占平常成交的一小部分,和可能吃掉數天成交量,風險含義完全不同。
若公告後股價已劇烈變動,還要把提前反映與擁擠交易列入考量。
持有 ETF 的人通常不必自行複製每次換股,基金本來就負責依規則調整部位。
更值得檢查的是換股後的產業集中度、前幾大成分股權重及追蹤成本,是否仍符合你當初持有它的理由。
很多人買高股息 ETF 時只看「配息」兩個字,換股時才發現自己持有的是一套會持續汰換股票的選股規則。
想交易新增股或刪除股的人,則要接受公開資訊不等於免費優勢。
公司基本面沒有同步改善時,機械性買盤不足以構成長期看多理由;若公司本身也出現財務、產業或籌資條件變化,就要把資金效果與基本面效果分開判讀。
一句話總結:ETF 換股可能推動短期價格,但影響方向、幅度與持續時間沒有固定答案。
今天 0050 的新名單正式上路,與其問接下來會漲還是會跌,不如打開官方公告,核對日期與權重,用基金規模和成交量做一次概算。
我不預測下一步,把數字怎麼來的弄清楚,比跟著新聞標題排隊有用。
📋 資料來源與更新時間
更新日期:2026-09-21
資料來源:財經媒體報導、學術論文、公司財報 / 法說資料
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。