ETF 顯示溢價,代表我買貴了嗎?先看這四件事
ETF 溢價代表市場成交價高於基金淨值(NAV),但畫面出現溢價,不一定代表你真的買貴。
下單前要一起檢查四件事:盤中預估淨值(iNAV)是否跟得上、底層市場是否開盤、申購買回套利是否受限,以及買賣價差有多寬。
若確認是資金追價造成的高溢價,底層資產即使沒跌,你仍可能因溢價收斂而賠錢。
同一檔 ETF,為什麼會同時有兩個價格?
你有沒有遇過這種情況:同一檔 ETF,交易畫面顯示一個價格,基金淨值卻是另一個數字?
這不是系統壞掉,而是 ETF 本來就有「市價」與「淨值」兩套價格。
淨值是基金持有的全部資產價值除以在外流通單位數;市價則是投資人在交易市場實際撮合出來的價格。
依臺灣證券交易所的投資人教育資料,市價高於淨值稱為溢價,低於淨值則稱為折價。
折溢價率的計算方式是:市價÷淨值-1。
假設某檔 ETF 淨值為 50 元,市場成交價為 52 元,計算結果就是 52÷50-1=4%,也就是溢價 4%。
要注意符號慣例並不統一:本文引用的臺證所資料另有採用「(淨值-市價)÷淨值」寫法,同一個溢價會顯示成負號。
看盤時先確認該平台用哪一種定義,免得把溢價看成折價。
這 4%不能解讀成基金裡的股票已經上漲 4%。
它只表示,當下有人願意用比每單位資產價值高 4%的價格接手。
商品名稱再漂亮、配息故事再動聽,最後仍要回頭看它裝了什麼資產,以及你為這籃資產付了多少錢。
行銷做得熱鬧,跟資產本身值多少,畢竟是兩張不同的帳單。
這也是挑 ETF 該看的順序,追蹤指數與費用比配息故事更該優先確認。
ETF 還有初級市場的申購、買回機制。
授權參與者,也就是能依規定直接向基金辦理申購或買回的大型券商與機構,可以利用市價與淨值之間的差距賺錢:市價比淨值貴的時候,他們買進成分股去換 ETF 單位、在市場上賣出賺差;反過來也一樣。
這種「兩邊價差賺一手」的動作就叫套利。
當價差足以支應交易成本,這些機構可能增加或減少市場上的 ETF 單位,使價格向淨值靠攏。
但要記得,這些機構是有獲利動機、也有風險限額的生意人,不是替你顧價格的公益單位。
避險成本太高、自身部位已滿、對手方風險升高時,他們完全可以選擇縮手不做。
美國 SEC 的《Updated Investor Bulletin: Exchange-Traded Funds》也指出,這套機制預期可協助市價貼近 NAV,但不代表價差必定立刻消失。
交易成本、申購額度、底層資產流動性、休市與劇烈波動,都可能讓套利變慢,甚至暫時難以進行。
看到溢價先別急,螢幕上的淨值可能慢半拍
海外 ETF 最容易讓人誤判。
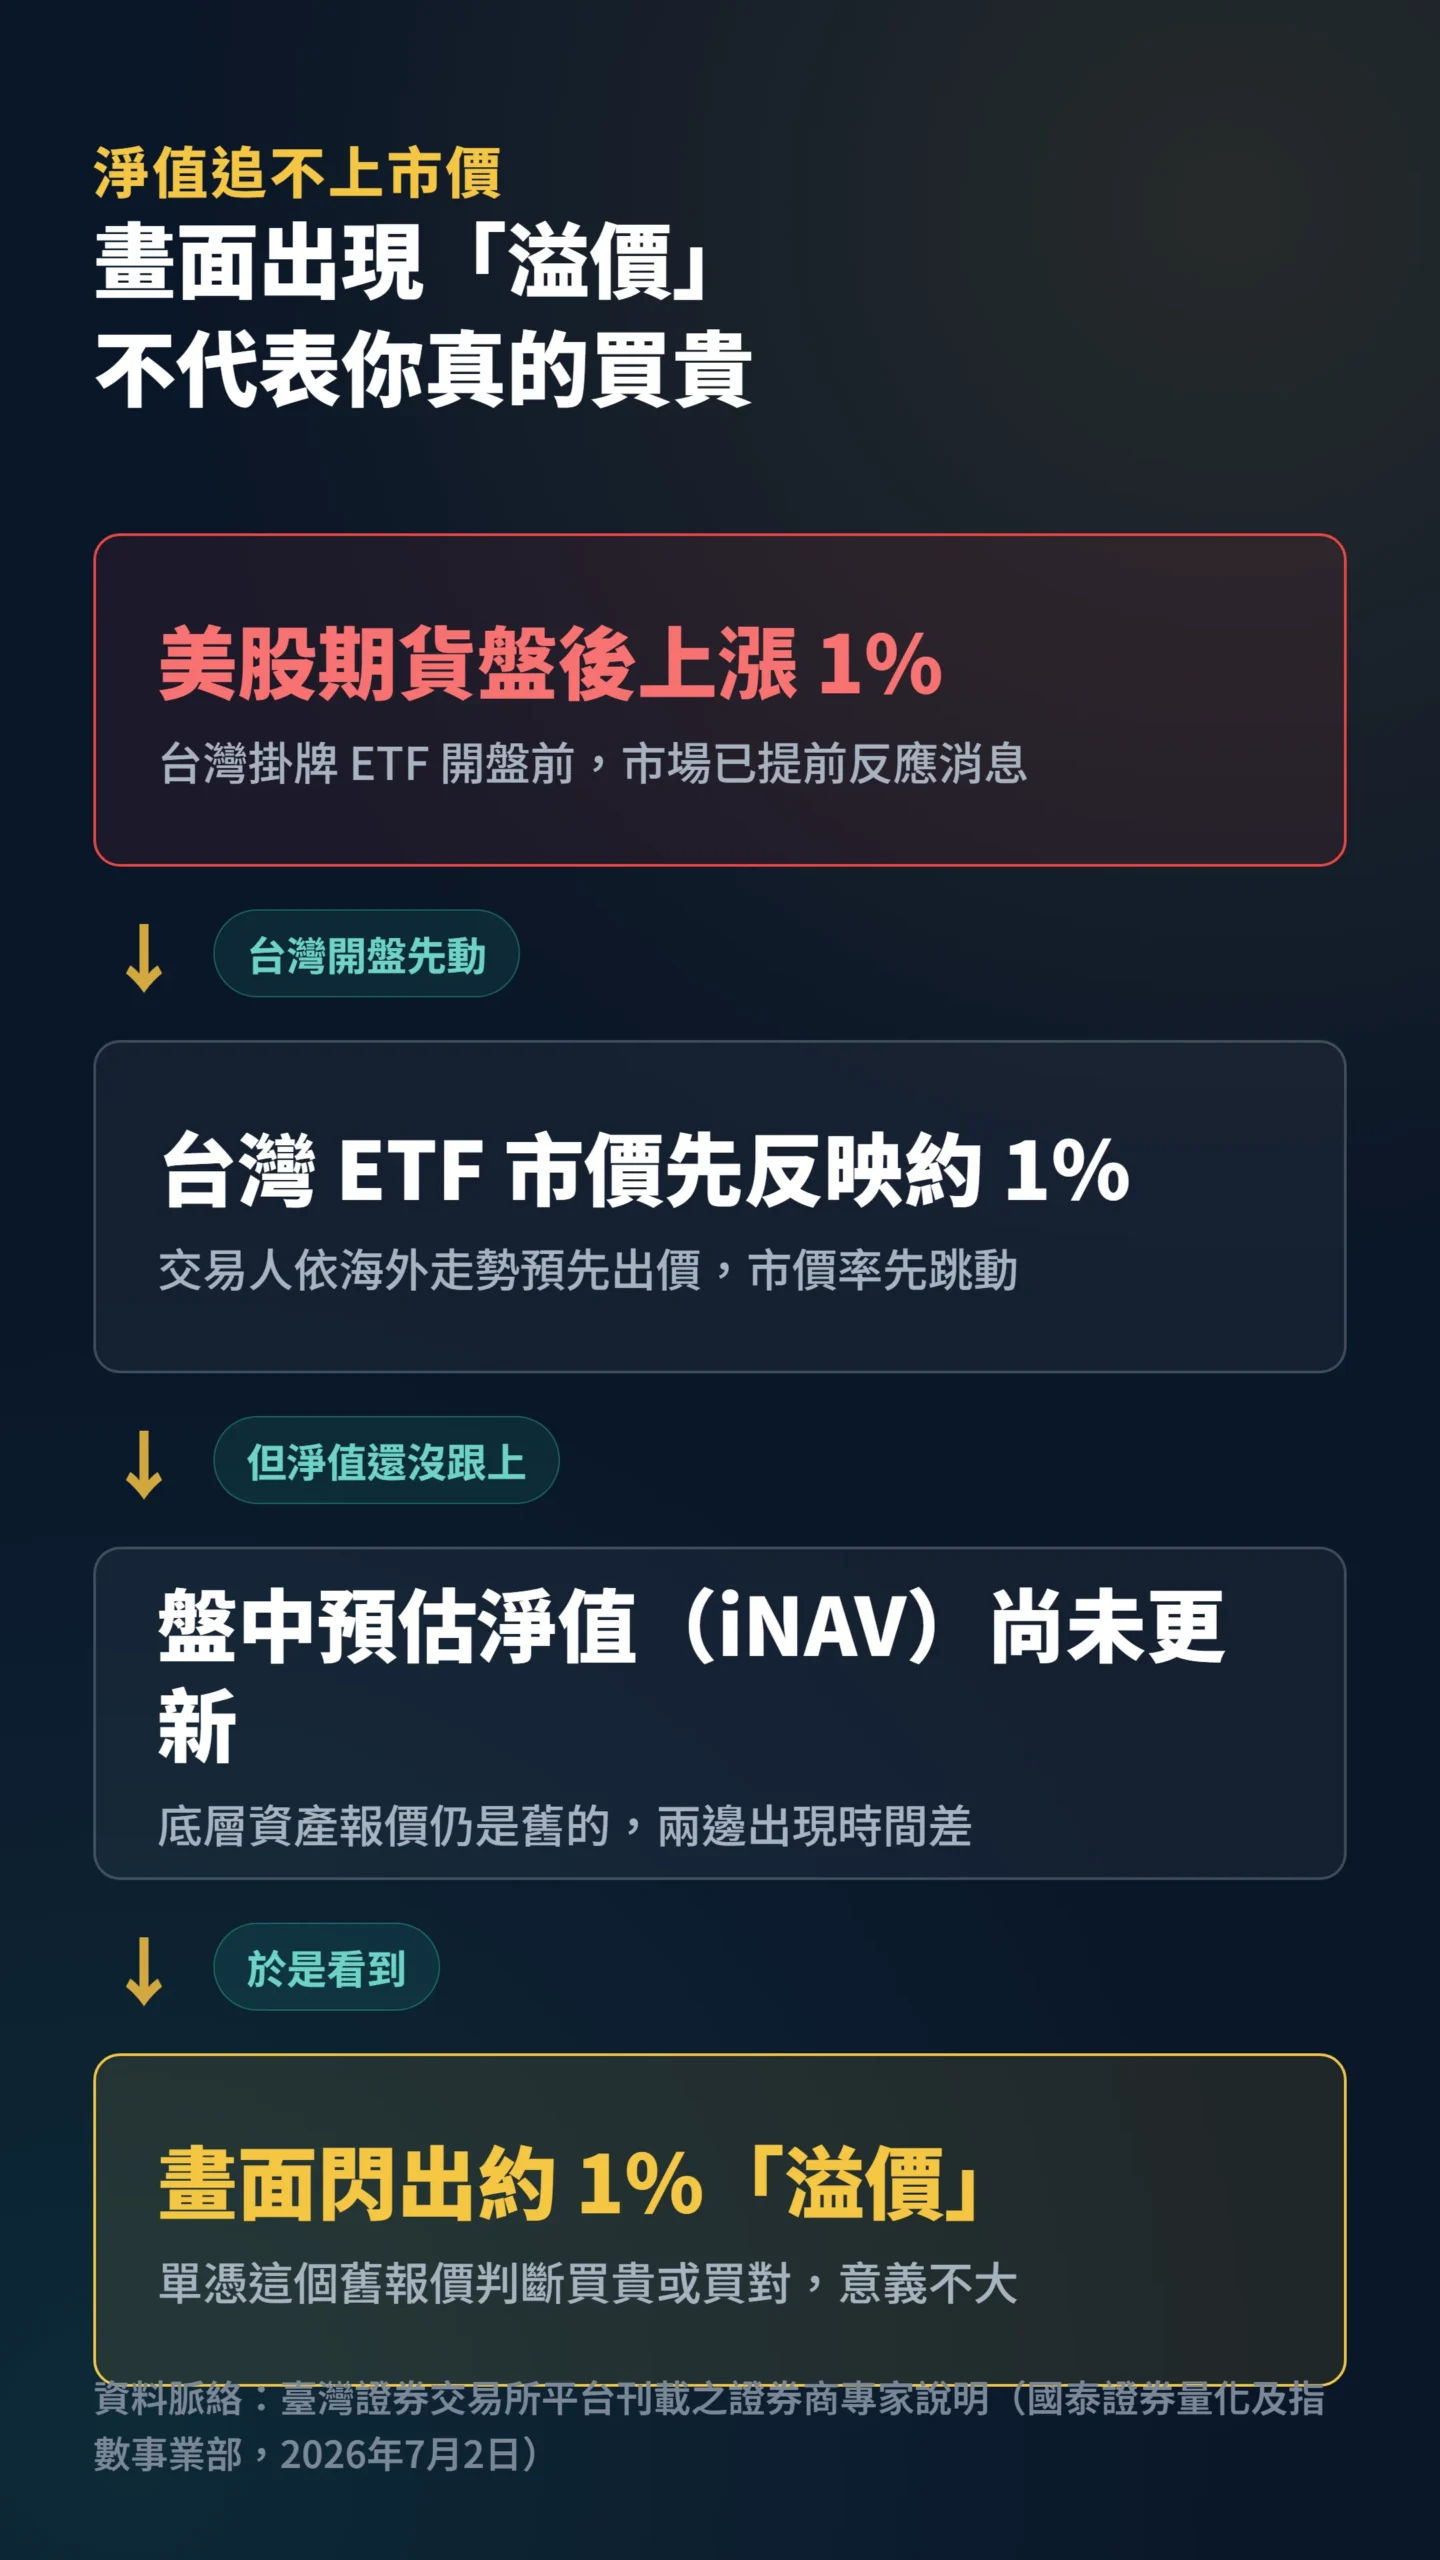
台灣市場交易時,美國等底層市場可能尚未開盤,畫面上的盤中預估淨值(iNAV),只能利用當時可取得的報價估算。
若海外期貨、匯率或相關商品已經變動,ETF 市價可能先反映新資訊,看起來便形成溢價。
臺證所平台刊載的證券商專家說明(國泰證券量化及指數事業部,2026 年 7 月 2 日)舉例,在其他條件不變下,若美股盤後期貨上漲 1%,台灣掛牌 ETF 的市價可能先反映約 1%漲幅。
此時畫面上的約 1%溢價,可能只是預估淨值尚未跟上;在這個特定情境裡,單憑舊報價認定買貴或賣高,意義不大。
匯率也是同一種落後的來源。
持有海外資產、但用台幣報價的 ETF,估算淨值時要把外幣資產換算回台幣;匯率跳動而估算數字尚未更新時,一樣會生出看起來像溢價的數字。
只盯期貨、不看匯率,等於只檢查了一半。
判斷時可以拆成三個畫面看。
第一,底層市場現在是否開盤;第二,盤中預估淨值使用的報價是否即時;第三,期貨與匯率是否已有新變化。
海外市場休市、時差或報價中斷時,只看一個紅色百分比,很像只看便當照片就評論味道,少掉的資訊可能比配菜還多。
不過,「價格發現」不能替所有高溢價開脫。
若底層市場已正常交易、預估淨值也能反映最新價格,溢價卻持續存在,就要繼續查套利管道是否卡住。
尤其申購額度受限、交易成本過高或底層資產流動性不足時,帳面上雖然存在套利機會,實務上卻未必有人能順利把價差壓回去。
但這套方法也有失靈的時候
看到套利機制「存在」,不等於它此刻「可用」。
如果溢價連續多個交易日沒有明顯縮小,又同時出現申購受限、成交深度不足或買賣價差擴大的情況,就該把它視為可能持續的結構性風險,而非隔天自然恢復的普通價差。
更極端的情況是套利幾乎停擺。
2020 年 3 月市場劇烈波動期間,美國多檔債券 ETF 出現明顯折價,美國證管會事後在《美國信用市場 COVID-19 期間運作報告》(2026 年 10 月)中檢視了這段期間債券 ETF 價格與淨值的落差。
當底層債券本身難以成交、造市方也不願意承接時,「價差終究會被套利抹平」這句話,會比多數人想像的更慢兌現。
也要誠實講一件事:一般散戶能拿到的工具,其實比這套檢查表要求的少。
即時 iNAV 更新頻率、授權參與者的申購額度用掉多少,散戶帳戶多半看不到。
查不到的時候,退而求其次的做法是看「今天的折溢價率,是不是明顯高於這檔 ETF 近期的常態水準」,以及成交量與買賣價差有沒有同時變糟——這兩項公開資料查得到。
真的什麼都查不清楚,最安全的預設動作是分批進場、替自己設一個不追價的溢價上限,而不是把「我有在分析」當成追高的許可證。
1% 溢價紅字閃出來,我該恐慌嗎?
0.5%、1%或 3%都有人拿來當警戒線,但這些數字來自不同時間與情境(臺灣證券交易所刊載的 ETF 折溢價風險資料;臺證所 e 添富專欄),沒有人替所有 ETF 訂出一條通用及格線。
與其背門檻,不如先問:這檔 ETF 平常的折溢價是多少,今天的底層市場與申購機制有沒有異常?
| 觀察幅度 | 資料脈絡 | 比較實用的讀法 |
|---|---|---|
| 0.5%以內 | 2026 年 5 月 25 日臺證所 e 添富專欄 | 流動性良好、資產透明度高的 ETF,通常落在交易過程的合理波動範圍 |
| 折價 1%至溢價 1%左右 | 2020 年 8 月 20 日臺證所刊載資料 | 當時文章提出的一般經驗值,不是法定標準,也不適合直接套用所有商品 |
| 持續超過 3%,甚至 5%以上 | 2026 年 5 月 25 日臺證所 e 添富專欄 | 可能已明顯偏離合理區間,應再查持續時間、申購限制與底層資產狀態 |
資料來源:臺灣證券交易所刊載的 ETF 折溢價風險資料(2020 年 8 月 20 日)及臺證所 e 添富專欄(2026 年 5 月 25 日)。
表中數字為資料提出的經驗觀察,並非交易所規定的統一門檻。
兩份資料相隔數年,適用脈絡也不同,並列的目的不是選出一個神奇數字。
更實用的做法,是比較同一檔 ETF 過去一段時間的折溢價、當天底層市場狀態,以及價差已經維持多久。
新掛牌、成交深度尚未穩定的 ETF,與長期交易活絡、資產報價透明的 ETF,本來就不該使用同一把尺。
還有一件比背門檻更值得想的事:折溢價率是交易所每天公開揭露的資料,人人查得到。
既然大家都看得見,為什麼還是有人願意在明顯溢價時追進去?
多半不是不知道要查,而是想賭熱度還會延續一天。
這種代價是自己付的,不是市場欠你的。
買在 52 元後跌回 50 元,資產沒跌也會賠錢
溢價最麻煩的地方,是你可能看對底層資產,交易結果仍然不好。
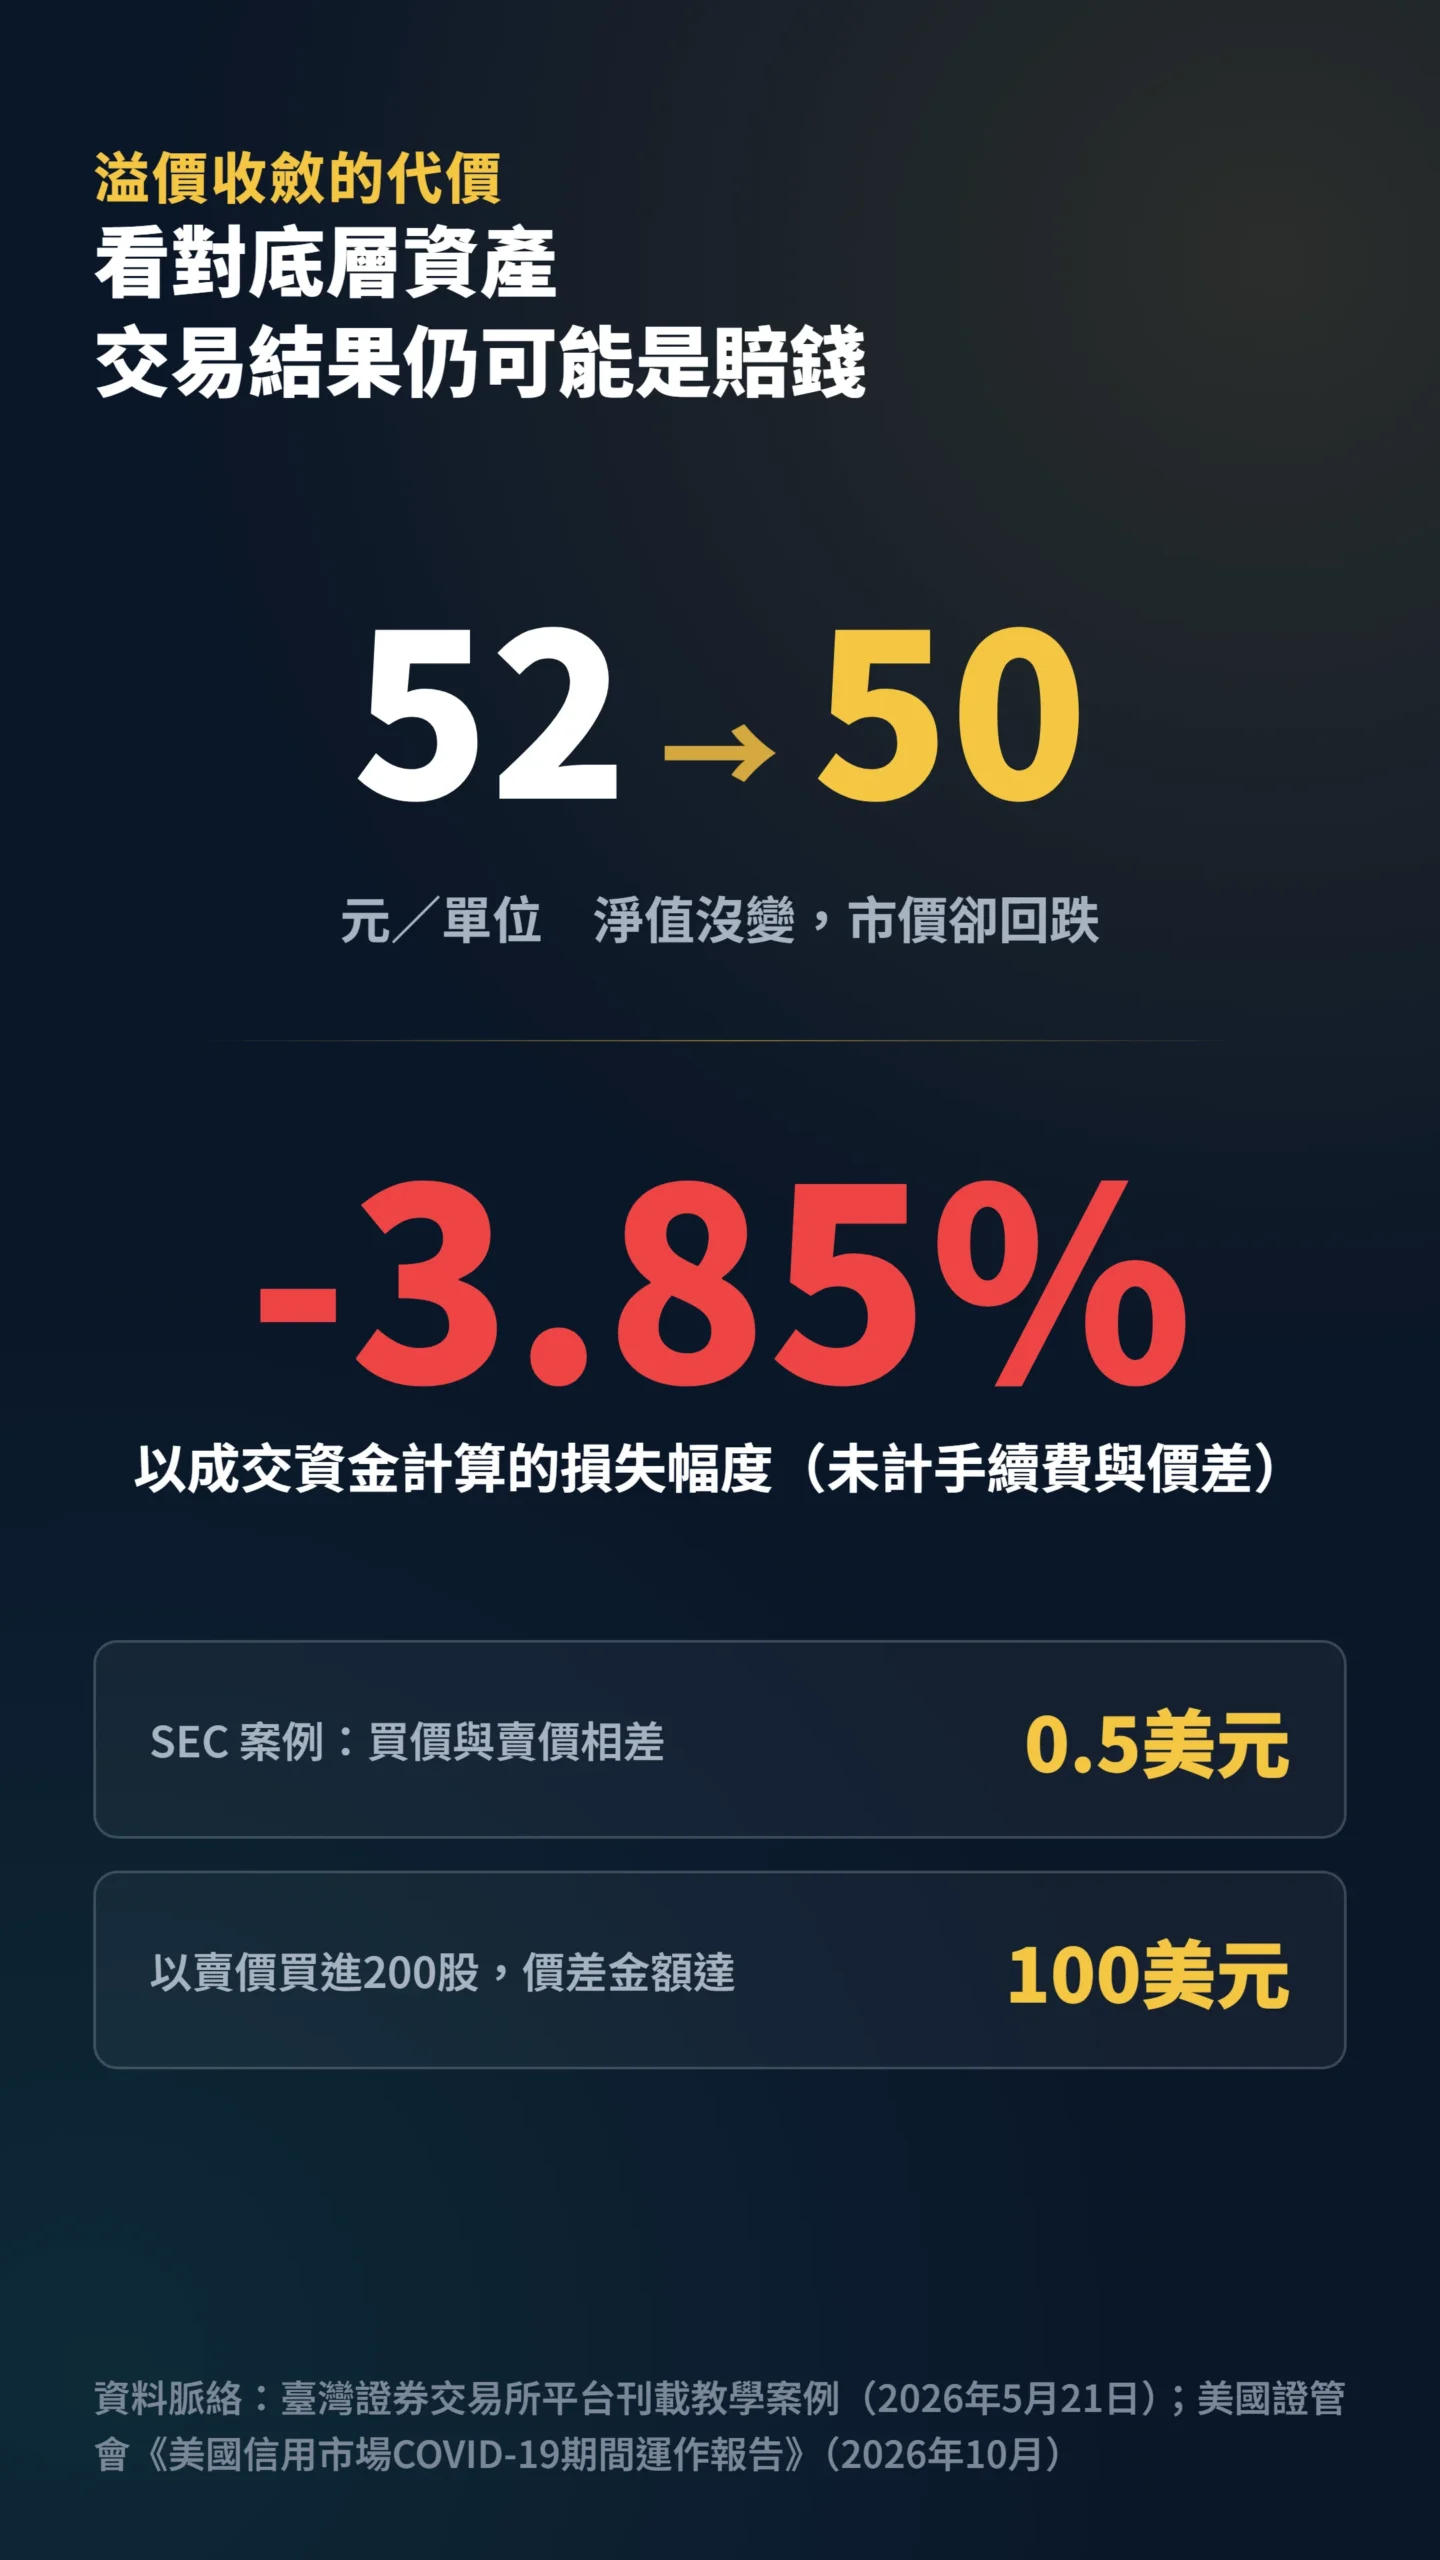
臺證所平台刊載的2026 年 5 月 21 日教學案例假設 ETF 淨值為 50 元、市價為 52 元,溢價幅度為 4%。
若基金淨值沒變,市價隨後回到 50 元,52 元買入的人仍會承受損失。
以成交資金計算,52 元跌至 50 元的跌幅約為 3.85%,尚未計入手續費與買賣價差。
這是相對單純的溢價收斂案例:基金持有的股票不必下跌,你付出的額外價格只要消失,帳面就會受傷。
更需要留意的是,若申購額度、交易成本或底層資產流動性使套利受阻,溢價可能維持更久。
此時市場價格容易受到接手意願影響;一旦追價熱度下降,價格調整未必像教學案例那麼整齊。
不要把「套利終究會發生」誤讀成「價差會照你的時間表消失」。
如果你已經買在高點,接下來該怎麼追蹤?
把三種變化分開記錄:淨值變動多少、市價變動多少、折溢價率縮小多少。
若只看帳面損益,很容易把底層資產下跌與溢價消失混成同一件事,之後也無法判斷原先的交易理由是否仍然成立。
實際操作時,先打開下單頁面或商品資訊頁,找到市價、正式 NAV、盤中預估淨值與最佳買賣報價,再到交易所或發行機構揭露的商品資料確認底層市場、申購限制及相關風險。
若頁面只顯示一個溢價百分比,資訊還不夠完整,先別急著替它下結論。
折價也不是撿便宜,還要提防買賣價差
便宜通常有便宜的理由,折價、低本益比或高殖利率都應先當成問號。
ETF 折價可能來自恐慌賣壓、成交流動性不足或底層資產報價陳舊;套利又受到交易成本、申購額度、休市與資產流動性的限制,所以折價不保證迅速消失。
看到負號就衝進去,跟夜市收攤前看見半價便當便直接包十個差不多。
價錢確實變低了,但你仍得先確認內容、保存狀況,以及明天到底吃不吃得完。
更要講白的是:套利不是保證,也不是你的停損保險。
該收斂的時候沒有收斂,最後那隻老鼠就是你自己,沒有任何機制會替你兜底。
折溢價之外,還有一筆容易被忽略的成本:買賣價差。
前述 SEC 公告以買價 59.50 美元、賣價 60.00 美元為例,兩者相差 0.50 美元。
若投資人以賣價買進 200 股,隨即只能按買價成交,價差對應的金額就是 100 美元。
即使 ETF 顯示零溢價,過寬的買賣價差仍可能讓交易成本先咬一口。
所以下單前固定檢查那四項:盤中預估淨值跟不跟得上、底層市場是否開盤、申購套利有沒有受限、買賣價差有多寬,再對照正式 NAV 確認幅度。
高股息 ETF 也一樣,很多人盯著「配息」兩個字,卻忘了自己買進的其實是一籃資產,加上一個由市場供需決定的成交價格,新手挑 ETF 的順序本來就該把這些擺在配息前面。
常見問題
ETF 溢價 1%就一定算貴嗎?
不一定。
海外市場時差、期貨或匯率變動、報價延遲,都可能讓市價暫時領先盤中預估淨值。
1%只能當提醒,還要比較這檔 ETF 平常的折溢價、底層市場狀態、申購是否受限,以及價差維持多久。
ETF 溢價會在隔天自動消失嗎?
沒有固定期限。
套利機制通常促使價格靠近淨值,但交易成本、休市、申購限制與劇烈波動都可能延緩收斂,極端情況下甚至幾乎停擺。
若價差持續多個交易日,並伴隨申購受限、成交深度不足或買賣價差擴大,就不能只當成短暫報價落差。
買到溢價 ETF,應該馬上賣掉嗎?
不能只憑溢價數字決定。
先確認溢價是否源於預估淨值落後,再拆解淨值、市價與折溢價率各自的變化;若套利條件受限或部位已超出自己能承受的範圍,應依原先設定的風險條件重新評估。
一句話總結:ETF 折溢價是價格訊號,不是便宜或昂貴的自動判決書。
下次下單前,至少把盤中預估淨值、底層市場狀態、套利限制與買賣價差這四件事,放在同一張檢查表上再按下單。
📋 資料來源與更新時間
更新日期:2026-09-16
資料來源:證交所 / 公開資訊觀測站、公司財報 / 法說資料、央行 / 主管機關官方公告
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。