除息當天股價變低,我是不是虧錢了?
除息當天股價看起來變低,主因是現金股利的請求權已從股票移出,證交所因此調低參考價;這項制度調整本身不代表投資人立刻賠掉同額資金。
判斷除權息結果,必須把股價、股利、填息表現、稅費與交易成本合併計算,不能只盯著報價畫面上的那一根黑K。
股價從 50 元變 48 元,少掉的 2 元去了哪裡?
白話先講結論:除息那天,交易所會先幫你把股價往下修一個數字,而那個數字就等於配出來的股利。
公式本身是證交所公開的制度規定:除息參考價=除息前一日收盤價格-現金股利。
以下用自設範例說明——假設某股票除息前一日收盤價為 50 元,每股配發 2 元現金股利,除息參考價就是 48 元。
公式摘引:「除息參考價=除息前一日收盤價格-現金股利。」資料來源:臺灣證券交易所除權除息手冊(查核日 2026-09-15)。
這 2 元沒有被交易所沒收,也不是公司突然蒸發 2 元價值,而是原先附著在股票上的現金股利權利被拆出來。
符合資格的股東之後取得現金股利,股票則從不含這項權利的新基準開始交易。
那我到底虧了沒?
除息前手上一股值 50 元;除息後若市場價格恰好落在 48 元,另有 2 元股利等待發放,兩者合計仍是 50 元。
但請記住,這只是制度設計的計算起點,還沒計入市場漲跌、稅費與交易成本。
配息比較像把同一份資產從便當盒的一格移到另一格,盒子沒有因為多了一個分隔就自動變大。
因此,「領到 2 元」不能直接推導成「賺到 2 元」,完整報酬仍要看除息後股價走勢與實際收到的稅後現金。
那 2 元是真金白銀,還是借來放的煙火?
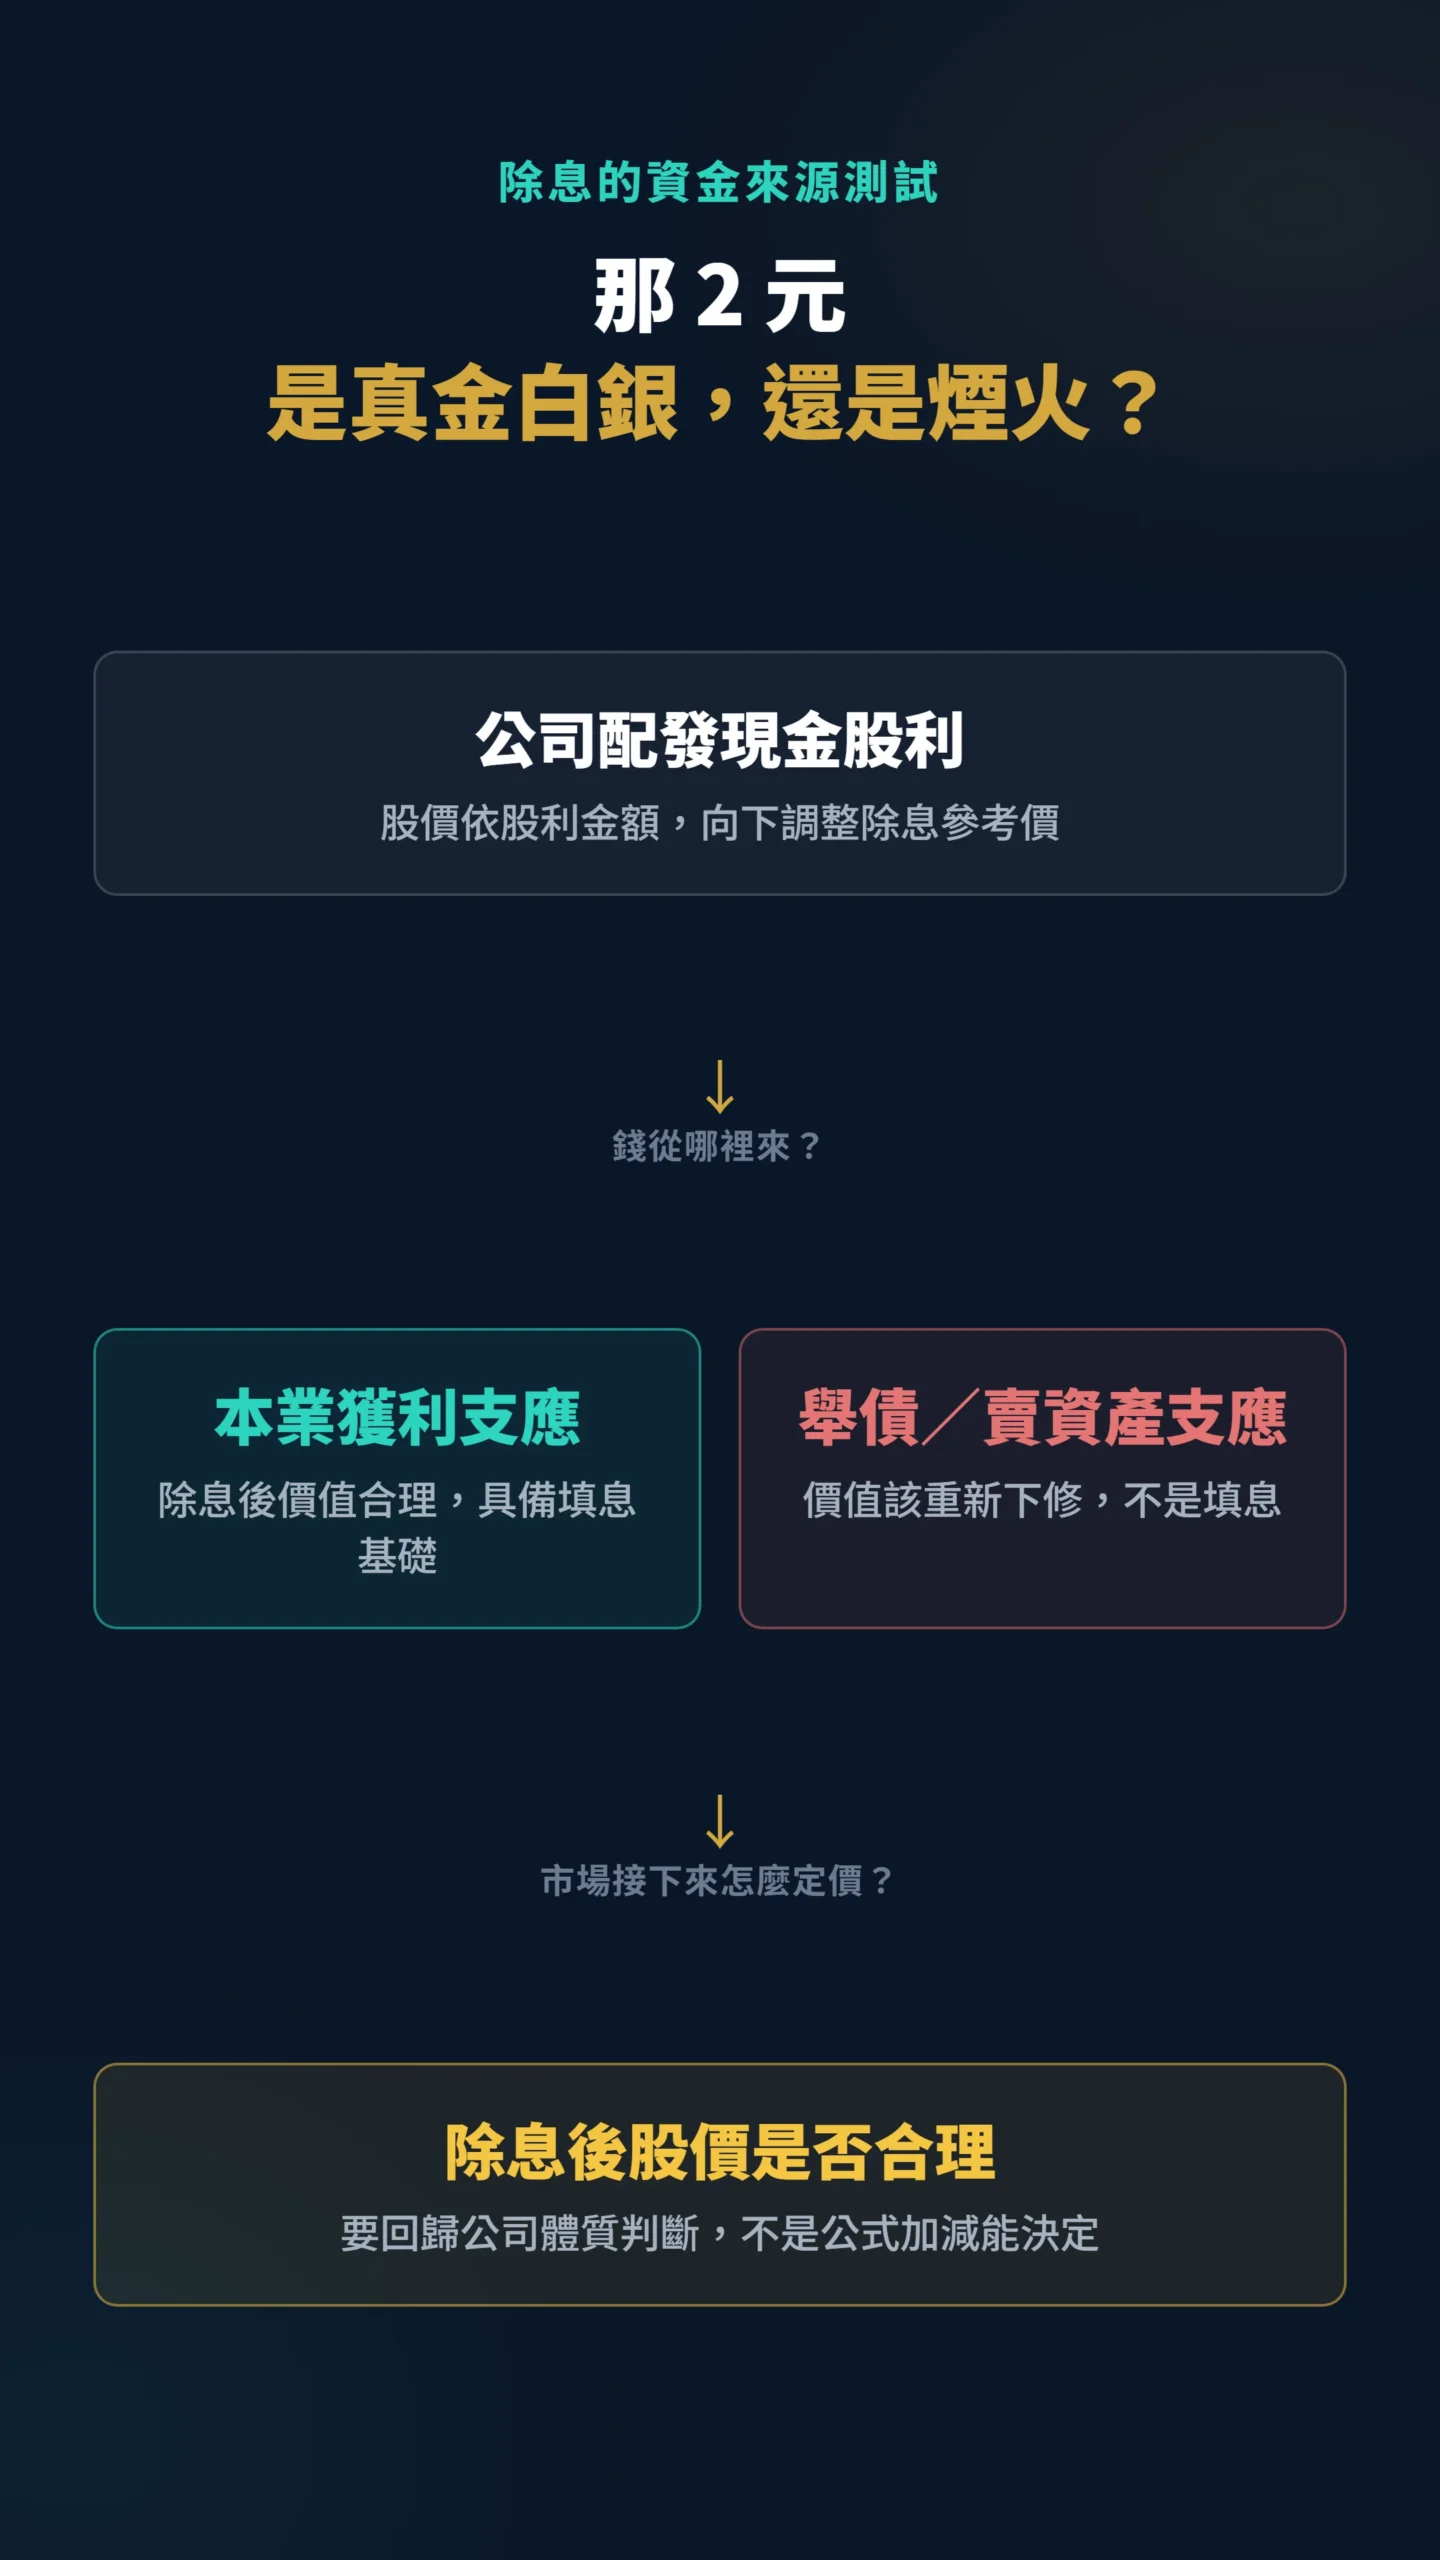
上面那個「48 加 2 還是 50」的等式,其實藏了一個前提:這 2 元是公司本業賺來、付得出來的錢。
如果配息的錢是靠舉債、變賣資產,或是挪用原本該投入設備與研發的資本支出換來的,那除息後的 48 元本身就該重新定價往下,市場接下來走的不是填息,而是繼續修正到它真正的價值。
這種情況下,投資人的損失是真的,不是視覺錯覺。
所以在把「股價變低」當成單純的會計搬家之前,值得先翻一下公司的現金流量表與盈餘配發比例:股利是不是由本業自由現金流支應?
盈餘覆蓋率夠不夠?
殖利率高得異常、獲利卻在衰退的公司,高配息不見得是慷慨,也可能是價值陷阱的前兆。
再往上一層看,配息政策本身也是一種訊號。
公司選擇把現金發給股東,而不是保留下來再投資或買回庫藏股,可能意味著管理層一時找不到報酬高於資金成本的投資機會。
這不必然是壞事,成熟穩定的產業本來就該這樣配置資本,但它確實透露了公司所處的成長階段,值得放進判斷。
你有沒有想過,股價都跌了,錢怎麼還沒到?
答案很簡單:除息日和股利發放日原本就是兩件事。
除息代表股票自指定交易日起不再附帶該次現金股利請求權;股利發放日才是公司實際支付現金的日期。
看到股價已調整、帳戶卻還沒收到股利,不代表券商漏發。
依證交所除權除息手冊(查核日 2026-09-15)的說明,除權、除息交易日為停止過戶起始日前 2 個營業日。
白話講:股票買賣成交後,要再等兩個營業日錢跟股票才真的交割完成、名字才過到你頭上,而這個等待期正好決定了股利算誰的。
除權息日前已持有股票,並符合交割與過戶條件的股東,即使在除權息交易日賣出,仍享有該次股利或權利。
到了除息日才買進,取得的股票已不含本次現金股利請求權,因此不能領這次股利。
至於除權,可以先白話理解成公司配發股票,使股東持有股數增加,交易所再依權利變化調整參考價。
現金增資認購權則是符合資格的股東,可依公司訂定條件認購增資股票。
重點只有一個:證交所的除權計算原則會考量新增股數對每股權益的稀釋效果,不能直接套用「前收減現金股利」的除息公式。
看盤軟體跌很大?先確認它在跟哪個價格比
除息參考價只是交易制度提供的新比較基準,不是市場必須照著成交的價格。
依證交所《淺談證券市場除息作業》的說明,上市公司在除息日的成交價格仍由市場決定。
因此,除息參考價、開盤競價基準、實際開盤價與當日收盤價不能混為一談。
以前述 50 元配 2 元為例,48 元是公式算出的參考價;實際開盤後,投資人仍會依公司營運、獲利展望與市場環境出價,成交價可能高於、等於或低於 48 元。
看盤軟體呈現的跌幅有時會讓新手誤以為股票突然重挫。
判讀前先確認畫面比較的是前一日收盤價、除息參考價,還是經過還原的價格;再把除息前後持股市值與應收股利放在一起。
只截取除息日股價,就像月底只看信用卡扣款、不看同一天入帳的薪水,資訊只剩半張。
台積電 24 秒填息、聯發科跌 6.13%,我該信哪個?
先講快的那一邊。
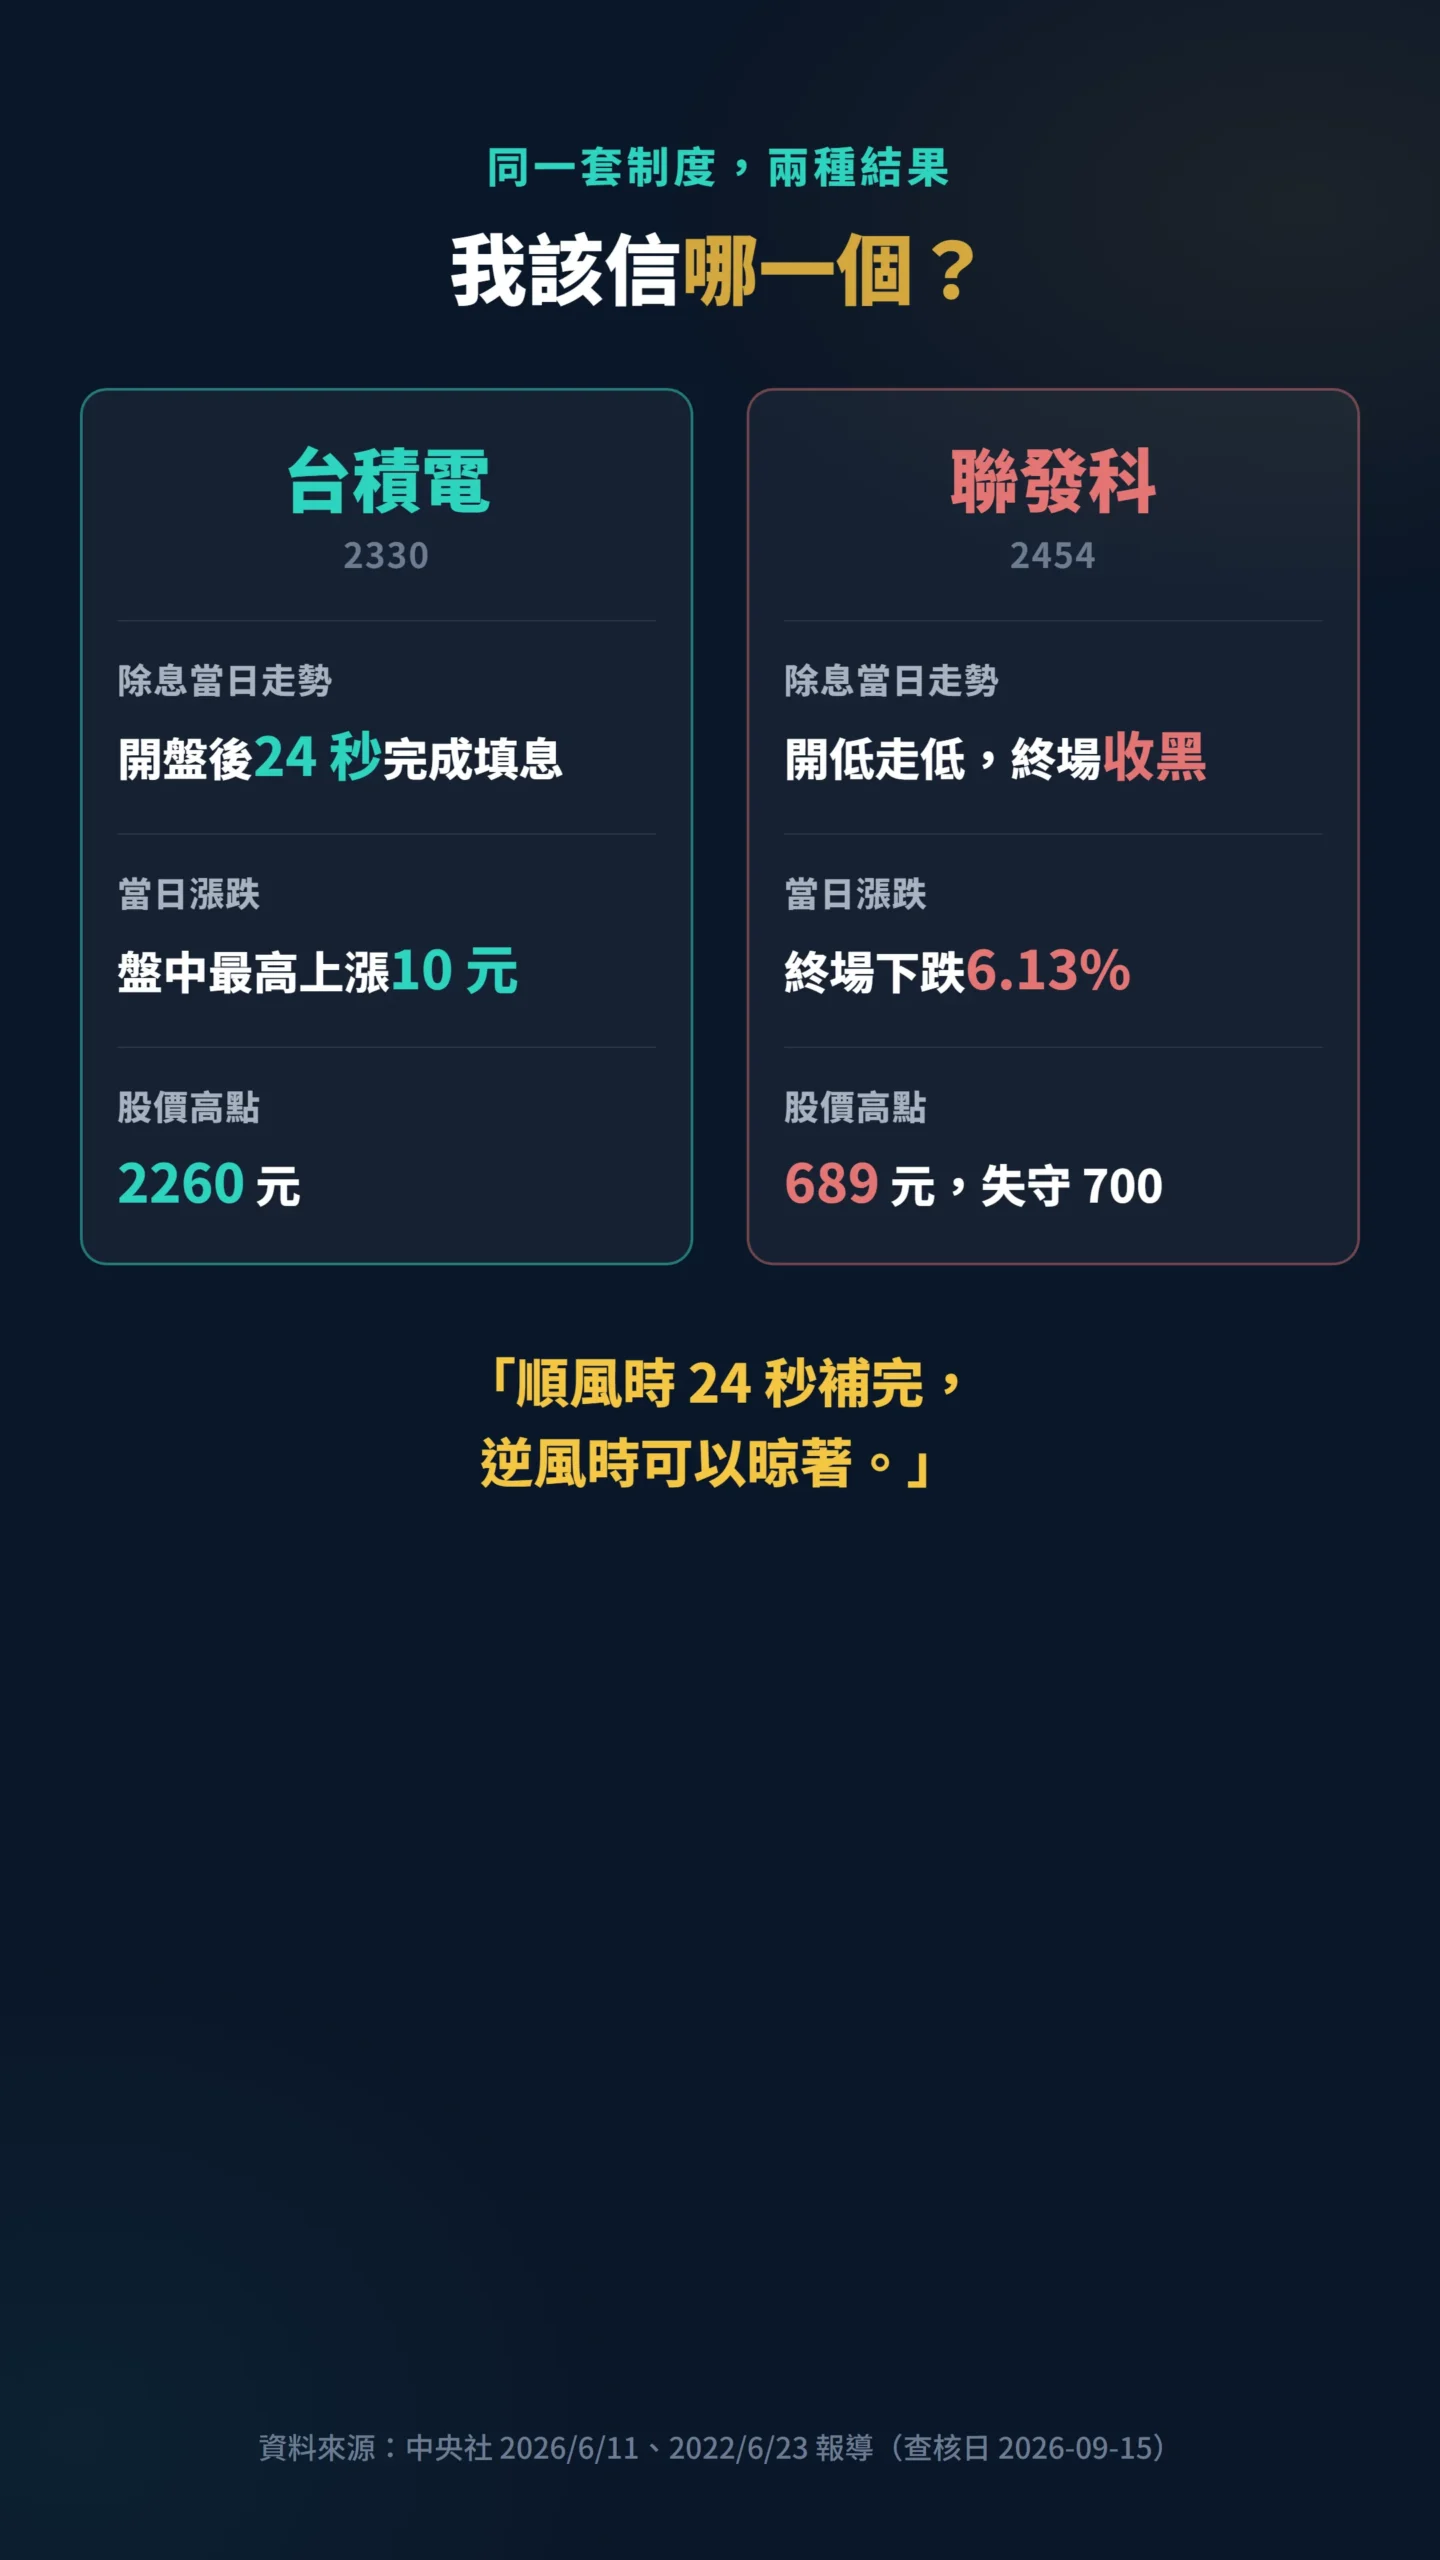
根據中央社 2026 年 6 月 11 日報導,台積電(2330)當天除息 6 元,開盤後 24 秒完成填息,盤中最多上漲 10 元至 2260 元。
要注意的是,這發生在 AI 相關資本支出與需求熱度支撐市場的環境下,買盤本身就處在順風位置,才可能迅速抵銷除息形成的價差。
反例同樣清楚。
依中央社 2022 年 6 月 23 日報導,聯發科(2454)除息日開低走低,終場下跌 6.13%、收在 689 元,並失守 700 元。
當時大盤下跌、升息與衰退疑慮壓抑市場,個股除息後仍可能繼續貼息。
兩個案例擺在一起,真正的解釋變數其實不是除息機制,而是各自所處的總體環境與產業景氣位置。
同一套制度,順風時 24 秒補完,逆風時可以晾著。
這兩筆資料是方向相反的歷史案例,不能當成台股平均填息率、典型填息天數或任何個股未來表現的母體統計。
拿台積電 24 秒填息去預測其他股票,就像看隔壁桌刮刮樂中獎,便先替自己安排慶功宴。
判斷填息條件時,可以依序觀察公司營運與獲利、所處產業景氣、市場資金及持股結構。
不同投資人的稅務身分與實收股利也不相同,可能影響除息前後的持有意願。
但這些因素只能協助理解買賣力量,無法提供固定填息期限——沒有人能給你一張填息日曆。
填息只描述股價回到除息前的價格水準,不能保證每位投資人都取得理想的稅後報酬。
有人買進成本較高;有人在除息後才進場,沒有領到該次股利。
即使看著同一張K線,每位股東的結果仍可能不同。
高殖利率先別急著開香檳,稅後金額才會進口袋
這段牽涉到你報稅時要選哪一種算法,選錯可能差好幾千塊,所以值得看完。
依財政部稅務入口網(查核日 2026-09-15)的資料,臺灣個人境內股利所得可選擇合併計稅,股利可抵減率為 8.5%、每一申報戶抵減上限 8 萬元;也可選擇按 28% 稅率分開計稅。
白話來說,合併計稅是把股利放進綜合所得一起計算,再依規定抵減;分開計稅則把股利另外按 28% 計算。
哪一種較合適會隨申報戶所得狀況而異,不能只看到 8.5% 就直接認定一定能退稅。
接下來是健保的部分。
依中央健康保險署公布的現行補充保險費規定(查核日 2026-09-15),補充保險費率為 2.11%;符合相關條件的股利所得,單次給付門檻為 2 萬元。
換成畫面:同一次配息若給你的股利未達該門檻,就不會在這一筆被扣補充保費;達到門檻的部分,才按費率計收。
這不等於所有人只要領到股利就一律扣款,雇主、自營業主等身分另有費基規定,仍應依個人情況與主管機關最新公告確認。
這個 2 萬元門檻怎麼跟月配、季配的到帳頻率互相影響,我另外算過一次現金流比較。
制度也確實在動。
衛福部 2025 年 11 月曾提出將利息、股利、租金改為「年度累計逾 2 萬元」計收、扣繳上限由 1000 萬元提高至 5000 萬元,2025 年 11 月 6 日經行政院指示暫緩推動,目前仍依單次給付 2 萬元門檻辦理。
長期規劃股利現金流時,不宜把現行門檻當成永久不變。
同樣領一萬元股利,你跟隔壁同事實拿的錢可能差好幾百——差別就在稅務身分與適用的計稅方式。
這也會改變投資人選擇參與除息或提前調整持股的成本。
這是填息與貼息背後的一項制度變數,分析時不能全部塞進「市場氣氛」四個字。
不過,若缺乏個股持股結構與交易資料,也不宜直接斷言某次賣壓一定來自特定族群。
評估除息報酬時至少拆成四部分:除息後股價變動、收到的現金股利、適用稅費,以及買賣交易成本。
計算觀念可寫成「期末股價減買進成本,加上稅後股利,再扣除交易成本」。
各項數字要採用同一持有期間,否則就像拿早餐店的蛋餅價格去除以晚餐熱量,算式完整,答案沒有用途。
常見問題
除息日當天賣掉,還能領到股息嗎?
只要你在除權息日前持有,並符合交割與過戶條件,除息日當天賣出仍享有該次股利。
判斷關鍵是權利歸屬與交割時點,不是股利實際入帳時股票是否仍留在帳戶。
除息日當天買進,為什麼不能領這次股息?
因為當天開始交易的股票已不再附帶本次現金股利請求權,參考價也已按制度調整。
買方取得的是除息後股票,未來能否獲得其他股利,仍須視公司後續決議及下一次權利條件而定。
股票股利也能直接用前收減股利計算嗎?
不能。
前一日收盤價減去現金股利,是僅配發現金股利時的除息參考價公式;股票股利或現金增資涉及股數、認購權與稀釋效果,應使用對應的除權公式。
除息後多久一定會填息?
沒有固定期限,也不存在保證。
台積電與聯發科的案例只能證明市場可能快速填息,也可能繼續貼息,不能用來推算一般股票的平均結果。
持續追蹤公司營運、產業景氣與市場環境,會比預設填息日期更有判斷價值。
殖利率特別高,是不是就該參加除息?
殖利率高只是分子除以分母的結果,要一併看分子從哪來。
若配息主要靠舉債或處分資產支撐、盈餘覆蓋率偏低,除息後的參考價本身可能還有下修空間,高殖利率反而是警訊而非優勢。
一句話總結:除息日股價變低,先把它視為股利權利移出後的價格基準調整,再用股價、稅後股利與成本核對自己的完整報酬。
明天上班就能做的三件事:打開券商 App,把手上每一檔的「除息日」與「股利發放日」分別抄下來;順手看一下公司最近一期年報的現金流量表,確認配息是本業賺的還是借的;最後把庫存成本加回稅後股利與交易成本,算一次自己的真實報酬。
別讓一個紅綠數字替整筆投資下結論。
📋 資料來源與更新時間
更新日期:2026-09-15
資料來源:證交所 / 公開資訊觀測站、公司財報 / 法說資料
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。