三率三升是什麼?財報變好,股價為何還可能下跌
三率三升,代表毛利率、營業利益率與稅後純益率(淨利率)同步提高,顯示公司從產品毛利、本業經營到最終獲利都在改善。
它可能讓市場上修盈餘與現金流預期,進而提高估值;但三率三升不等於股價必漲,還得檢查營收、現金流、一次性收益、產業週期,以及財報公布前股價已經反映多少期待。
三率像三道濾網,越往下越接近股東拿到的成果
打開財報看到三個率一起向上,先別急著按計算機推股價。
「三率三升」是市場俗稱,通常指毛利率、營業利益率與稅後純益率同步提高,分別回答三個問題:產品本身賺不賺、本業經營好不好,以及業內外項目全部算完後,最後留下多少獲利。
| 指標 | 公式 | 主要觀察重點 |
|---|---|---|
| 毛利率 | 營業毛利÷營業收入×100% | 售價與直接成本 |
| 營業利益率 | 營業利益÷營業收入×100% | 本業經營與費用控制 |
| 稅後純益率 | 稅後純益÷營業收入×100% | 業外、利息、所得稅後的最終成果 |
資料來源:公開資訊觀測站財務比較E點通網站使用說明,2026 年 9 月 22 日查閱。
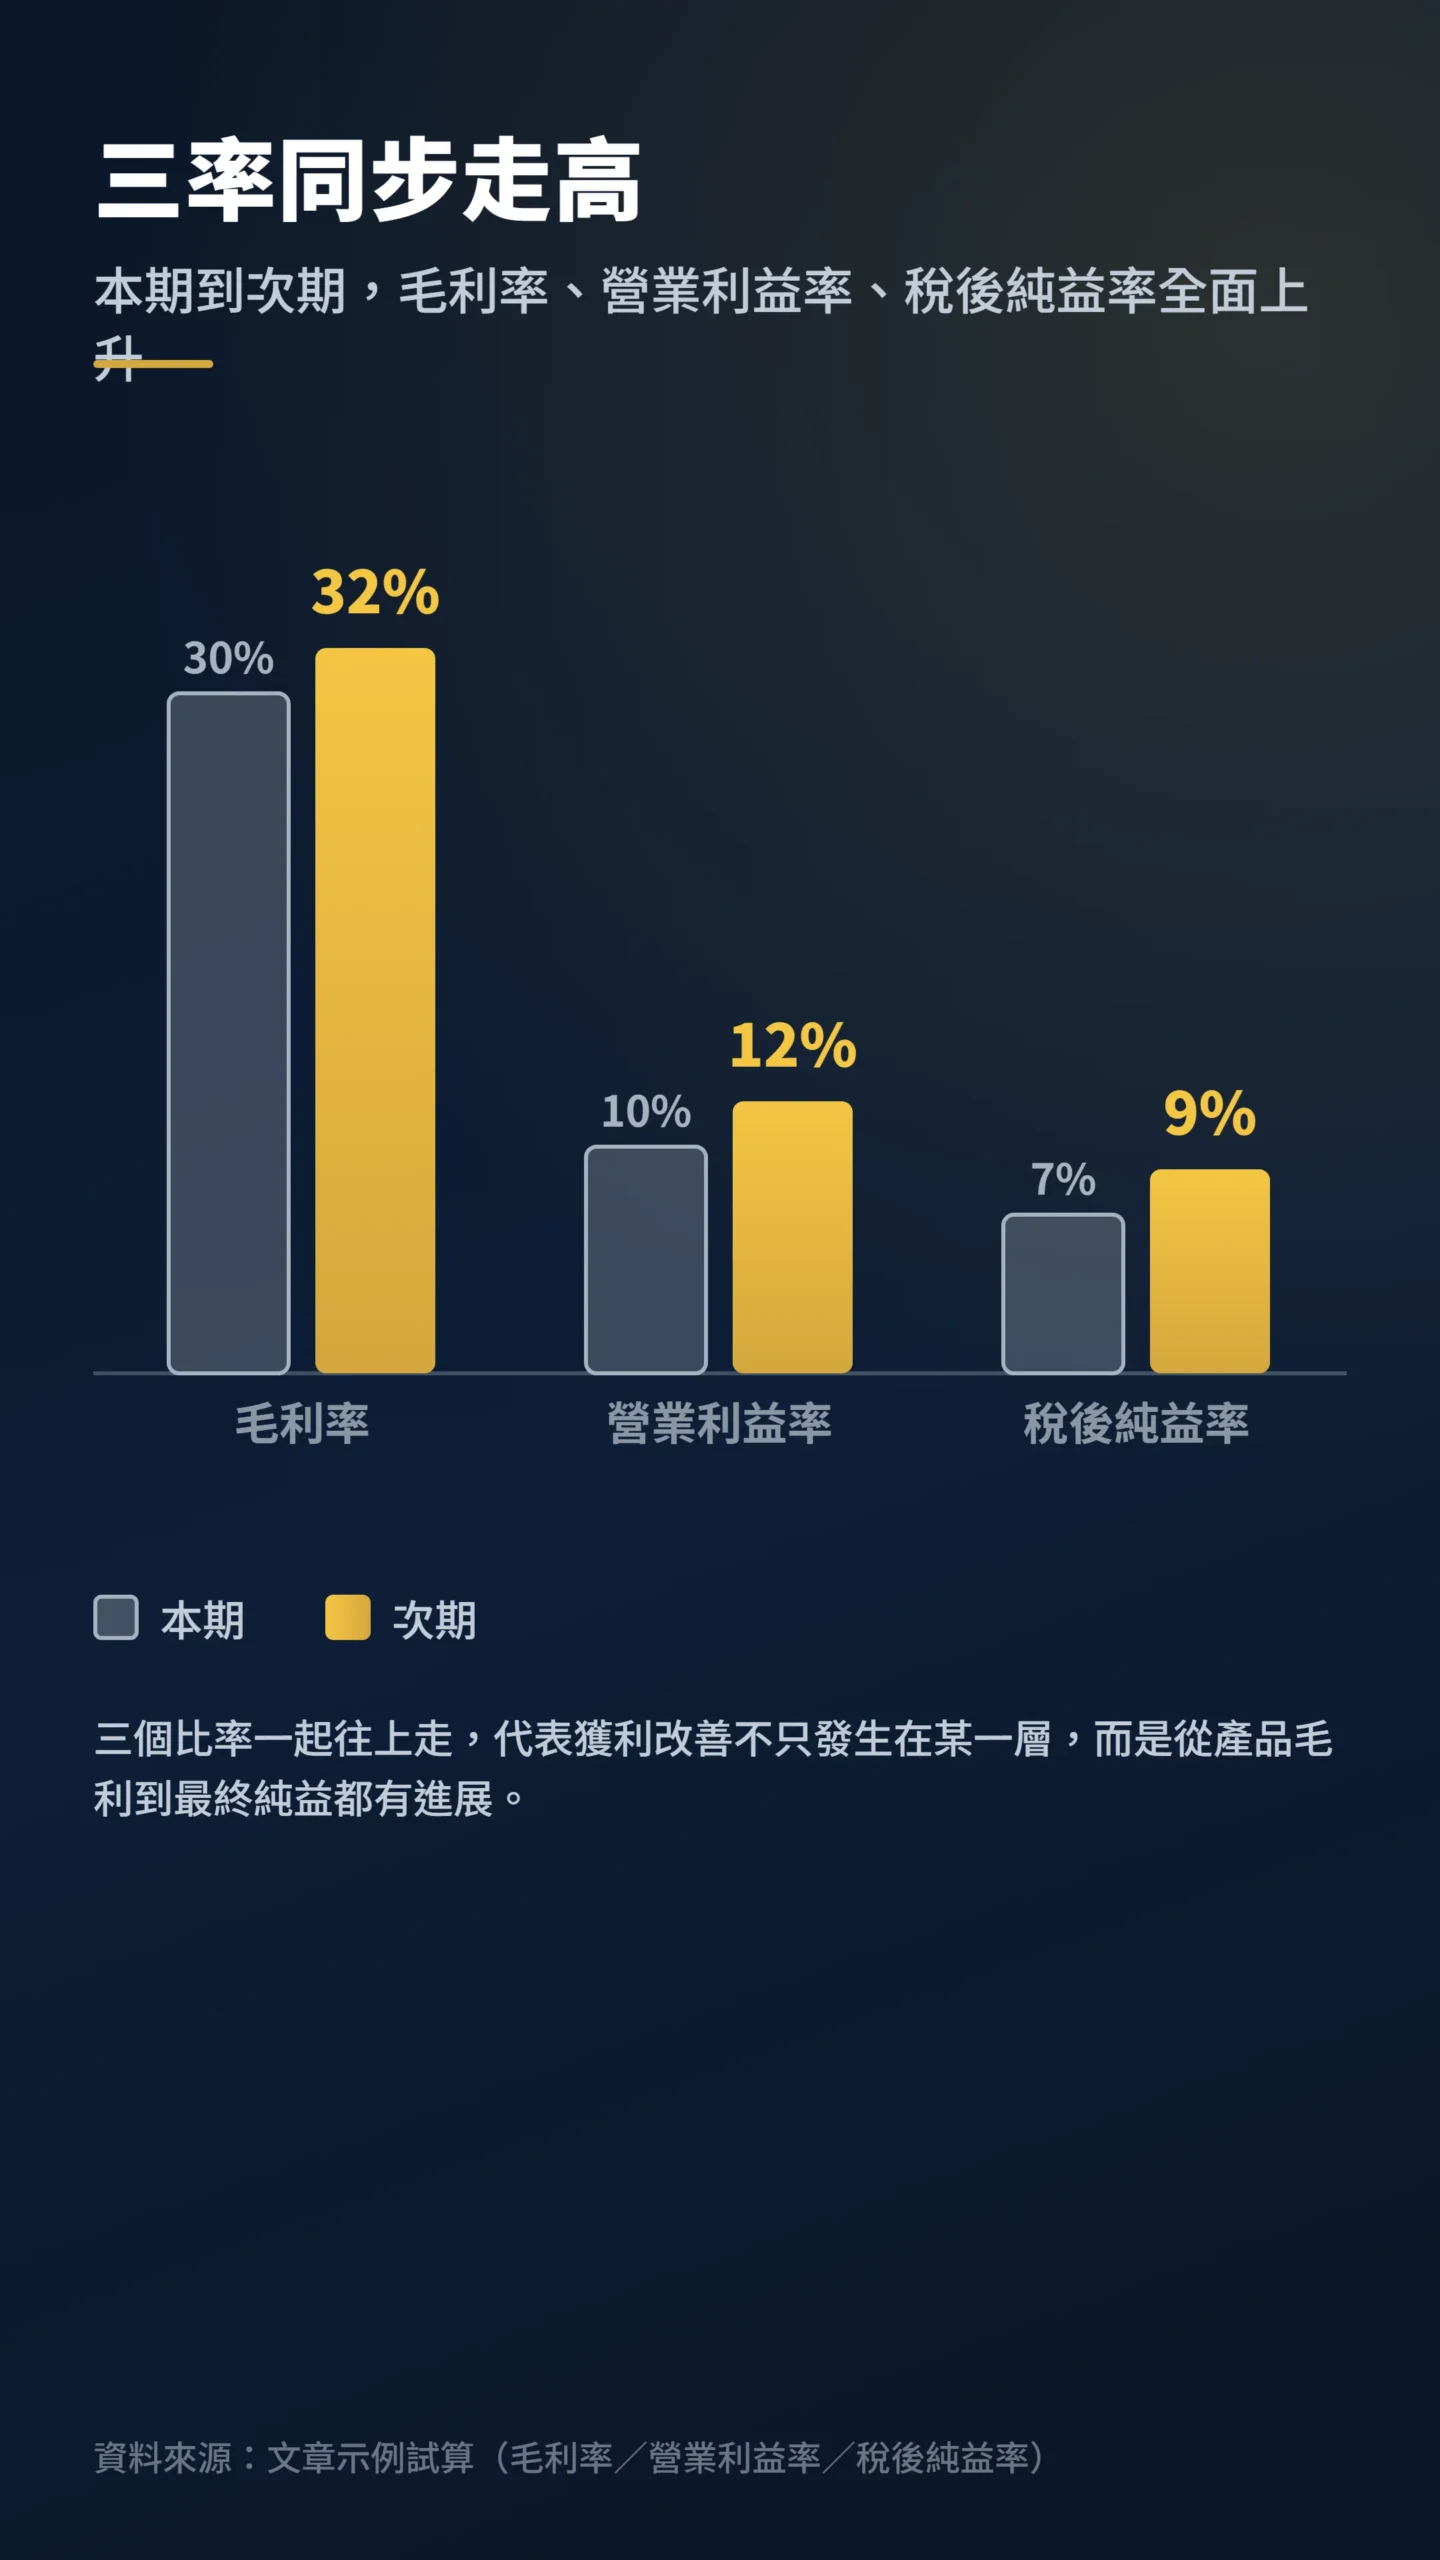
假設一家公司營收為 100 元,直接成本為 70 元,毛利就是 30 元,毛利率為 30%。
再扣除銷售、管理及研發等營業費用 20 元,營業利益剩下 10 元,營益率便是 10%。
最後納入業外損益、利息與所得稅,若稅後純益為 7 元,稅後純益率就是 7%。
如果下一期三個比率依序提高到 32%、12%與 9%,才是典型的三率三升。
這個假設只用來說明算法,不代表任何公司的實際財務表現。
三層獲利一起改善,比單看淨利漂亮更有內容
只看到稅後純益率增加,先別把慶祝用的仙女棒點起來。
它可能受到處分利益、投資收益、匯兌損益、利息費用或所得稅變化影響,未必是本業變強。
毛利率與營益率若也同步提高,改善一路從損益表上層延伸到下層,才比較有機會反映營運效率的變化。
毛利率上升,可能來自售價、產品組合、匯率、原物料價格或直接成本的有利變化;營益率進一步上升,表示營業費用沒有吃掉增加的毛利;稅後純益率最後也提高,則代表業外、融資成本與稅負沒有把成果沖淡。
稅負這一層特別容易被忽略。
租稅優惠到期、投資抵減用完或稅制調整,都可能讓稅後純益率在本業沒變的情況下上下跳動。
看到最後一層改善幅度明顯大於前兩層,就該翻附註確認是不是稅的功勞。
IFRS 基金會在 IFRS 18 的專案說明文件(2024)中指出,投資人會用營業利益來比較公司間的財務績效,也把它當成預估未來現金流的起點。
三率同步提高的資訊價值,在於它呈現一條較完整的獲利改善路徑。
不過三個向上的箭頭只夠讓你繼續查資料,還不夠完成投資分析。
股價會不會上漲,市場先算的是「有沒有超出預期」
財報很好,股價卻下跌,就像考了 90 分,結果市場原本押你拿 95 分。
公司即使交出三率三升,只要升幅低於期待,股價仍可能回落;改善幅度若超過原先估計,市場才可能上修未來盈餘與現金流。
Benesh 與 Peterson 1986 年發表於 Financial Analysts Journal 的研究發現,實際及未預期盈餘變動,在其樣本與模型中最高可解釋個別證券報酬變異的 20%。
白話講,公司賺多賺少大概只能說明兩成的股價起伏,剩下八成看別的。
研究也發現,相對高報酬公司同時具有盈餘增加及優於分析師預期的特徵。
這份研究用的是 1980 年代的美股樣本,方向可以參考,別當成今天市場的精確係數。
資料來源為 CFA Institute 收錄的On the Relation Between Earnings, Changes, Analysts’ Forecasts and Stock Price Fluctuations。
W. Bruce Johnson 與 Rong Zhao 於 2012 年發表的Contrarian Share Price Reactions to Earnings Surprises則指出,在其 1985 至 2005 年、逾 23 萬筆的樣本中,約四成的季度盈餘公告出現股價反應與盈餘驚喜方向相反的情形。
盈餘驚喜就是公司公布的獲利跟分析師事先猜的差很多。
這個四成值得停一下。
它同時意味著另一半的故事:三率三降、獲利衰退的公司,只要跌幅小於市場原先的恐懼,股價照樣可能往上跑。
比率的方向與股價的方向,本來就不是同一件事的兩面。
研究把原因指向市場預測過時、營收變化不一致與盈餘波動等雜訊,所以財報超出預期,仍要追問那個「預期」是否夠新、品質是否可靠。
這類盈餘與獲利能力訊號早已出現在公開研究中,所有市場參與者都能取得,邊際資訊優勢可能有限。
看懂三率可以減少誤判,卻不代表掌握了市場尚未發現的祕密。
市場共識若已經過度樂觀,即使數字很好,也可能只是剛好交作業。
至於怎麼估市場的預期,散戶手上其實有幾個免費工具:券商 App 的個股頁通常會列分析師預估區間、公開資訊觀測站可查公司自己的法說會簡報與財測說明、法人報告摘要則常出現在財經媒體。
要提醒的是,法人喊的目標價比較像表態,不是預測,拿來當「市場在期待什麼」的參考值就好,別當答案。
另外,利率的影響其實走兩條不同的路,別混在一起算。
第一條走損益表:借款成本上升會直接吃掉稅後純益率,這是公司自己的帳。
第二條走評價:無風險利率與風險偏好改變,市場願意給的本益比倍數跟著縮水,跟公司賺多少無關。
兩條路的時間差也不同,估值收縮往往先到,獲利受壓後到。
與其猜某個價格,不如把財報數字、估值假設與市場預期如何連起來看清楚。
小心,比率漂亮不代表公司賺得比較多
三率是比率,獲利金額則是另一回事。
假設營收由 100 元降到 80 元,但成本與費用降得更快,三率仍可能全面提高。
這表示每一元營收留下的獲利變多,卻不保證營收、營業利益或稅後純益的絕對金額成長。
這種「比率好看不等於真的賺得多」的陷阱,其實也是巴菲特愛看的ROE指標最常被誤用的地方。
判讀時至少要把「率」與「量」放在一起看:營收是否成長、毛利與營業利益金額是否增加、改善來自售價或成本、費用降低是否可持續。
更關鍵的是分辨兩種節流。
結構性的降本,通常伴隨營收持平或成長、資本支出與折舊比例沒有明顯下滑、研發費用維持水準;化妝性的降本,則常見資本支出大幅縮手、研發與行銷同步砍到見骨、員工人數連續減少,而營收並沒有跟著改善。
前者是把肉練成肌肉,後者是把肉直接切掉再說自己變壯。
另一個要對照的是應付帳款週轉天數。
毛利率改善若伴隨付款天數明顯拉長,那更像是把資金壓力推給供應商,不是自己的成本結構真的變好。
再往供應鏈看一步,一家公司毛利率改善,有時來自對上游壓低採購成本,或把成本轉嫁給下游客戶。
它的三率三升,可能正對應供應商或客戶的毛利承壓。
交叉查看上下游公司的營收、毛利率與存貨變化,常比只盯著單一公司的漂亮數字更有用。
順著這條線還要追問定價權。
通膨環境下,毛利率改善是因為公司敢漲價而客戶照買,還是只是剛好碰上原物料回檔?
前者撐得住下一輪成本上漲,後者在原料反彈時會原形畢露。
產業週期也會改變同一個數字的含義。
資本密集或原物料相關產業在景氣上行初期出現量價改善,和需求低迷時靠削減成本撐住毛利率,後續路徑可能完全不同。
競爭格局同樣要看:若三率改善來自同業退出、市場集中度提高,持續性通常強過單純撿到景氣財。
高基期、低基期、產能利用與資本支出位置都要一起判斷,市場不會只考一題選擇題。
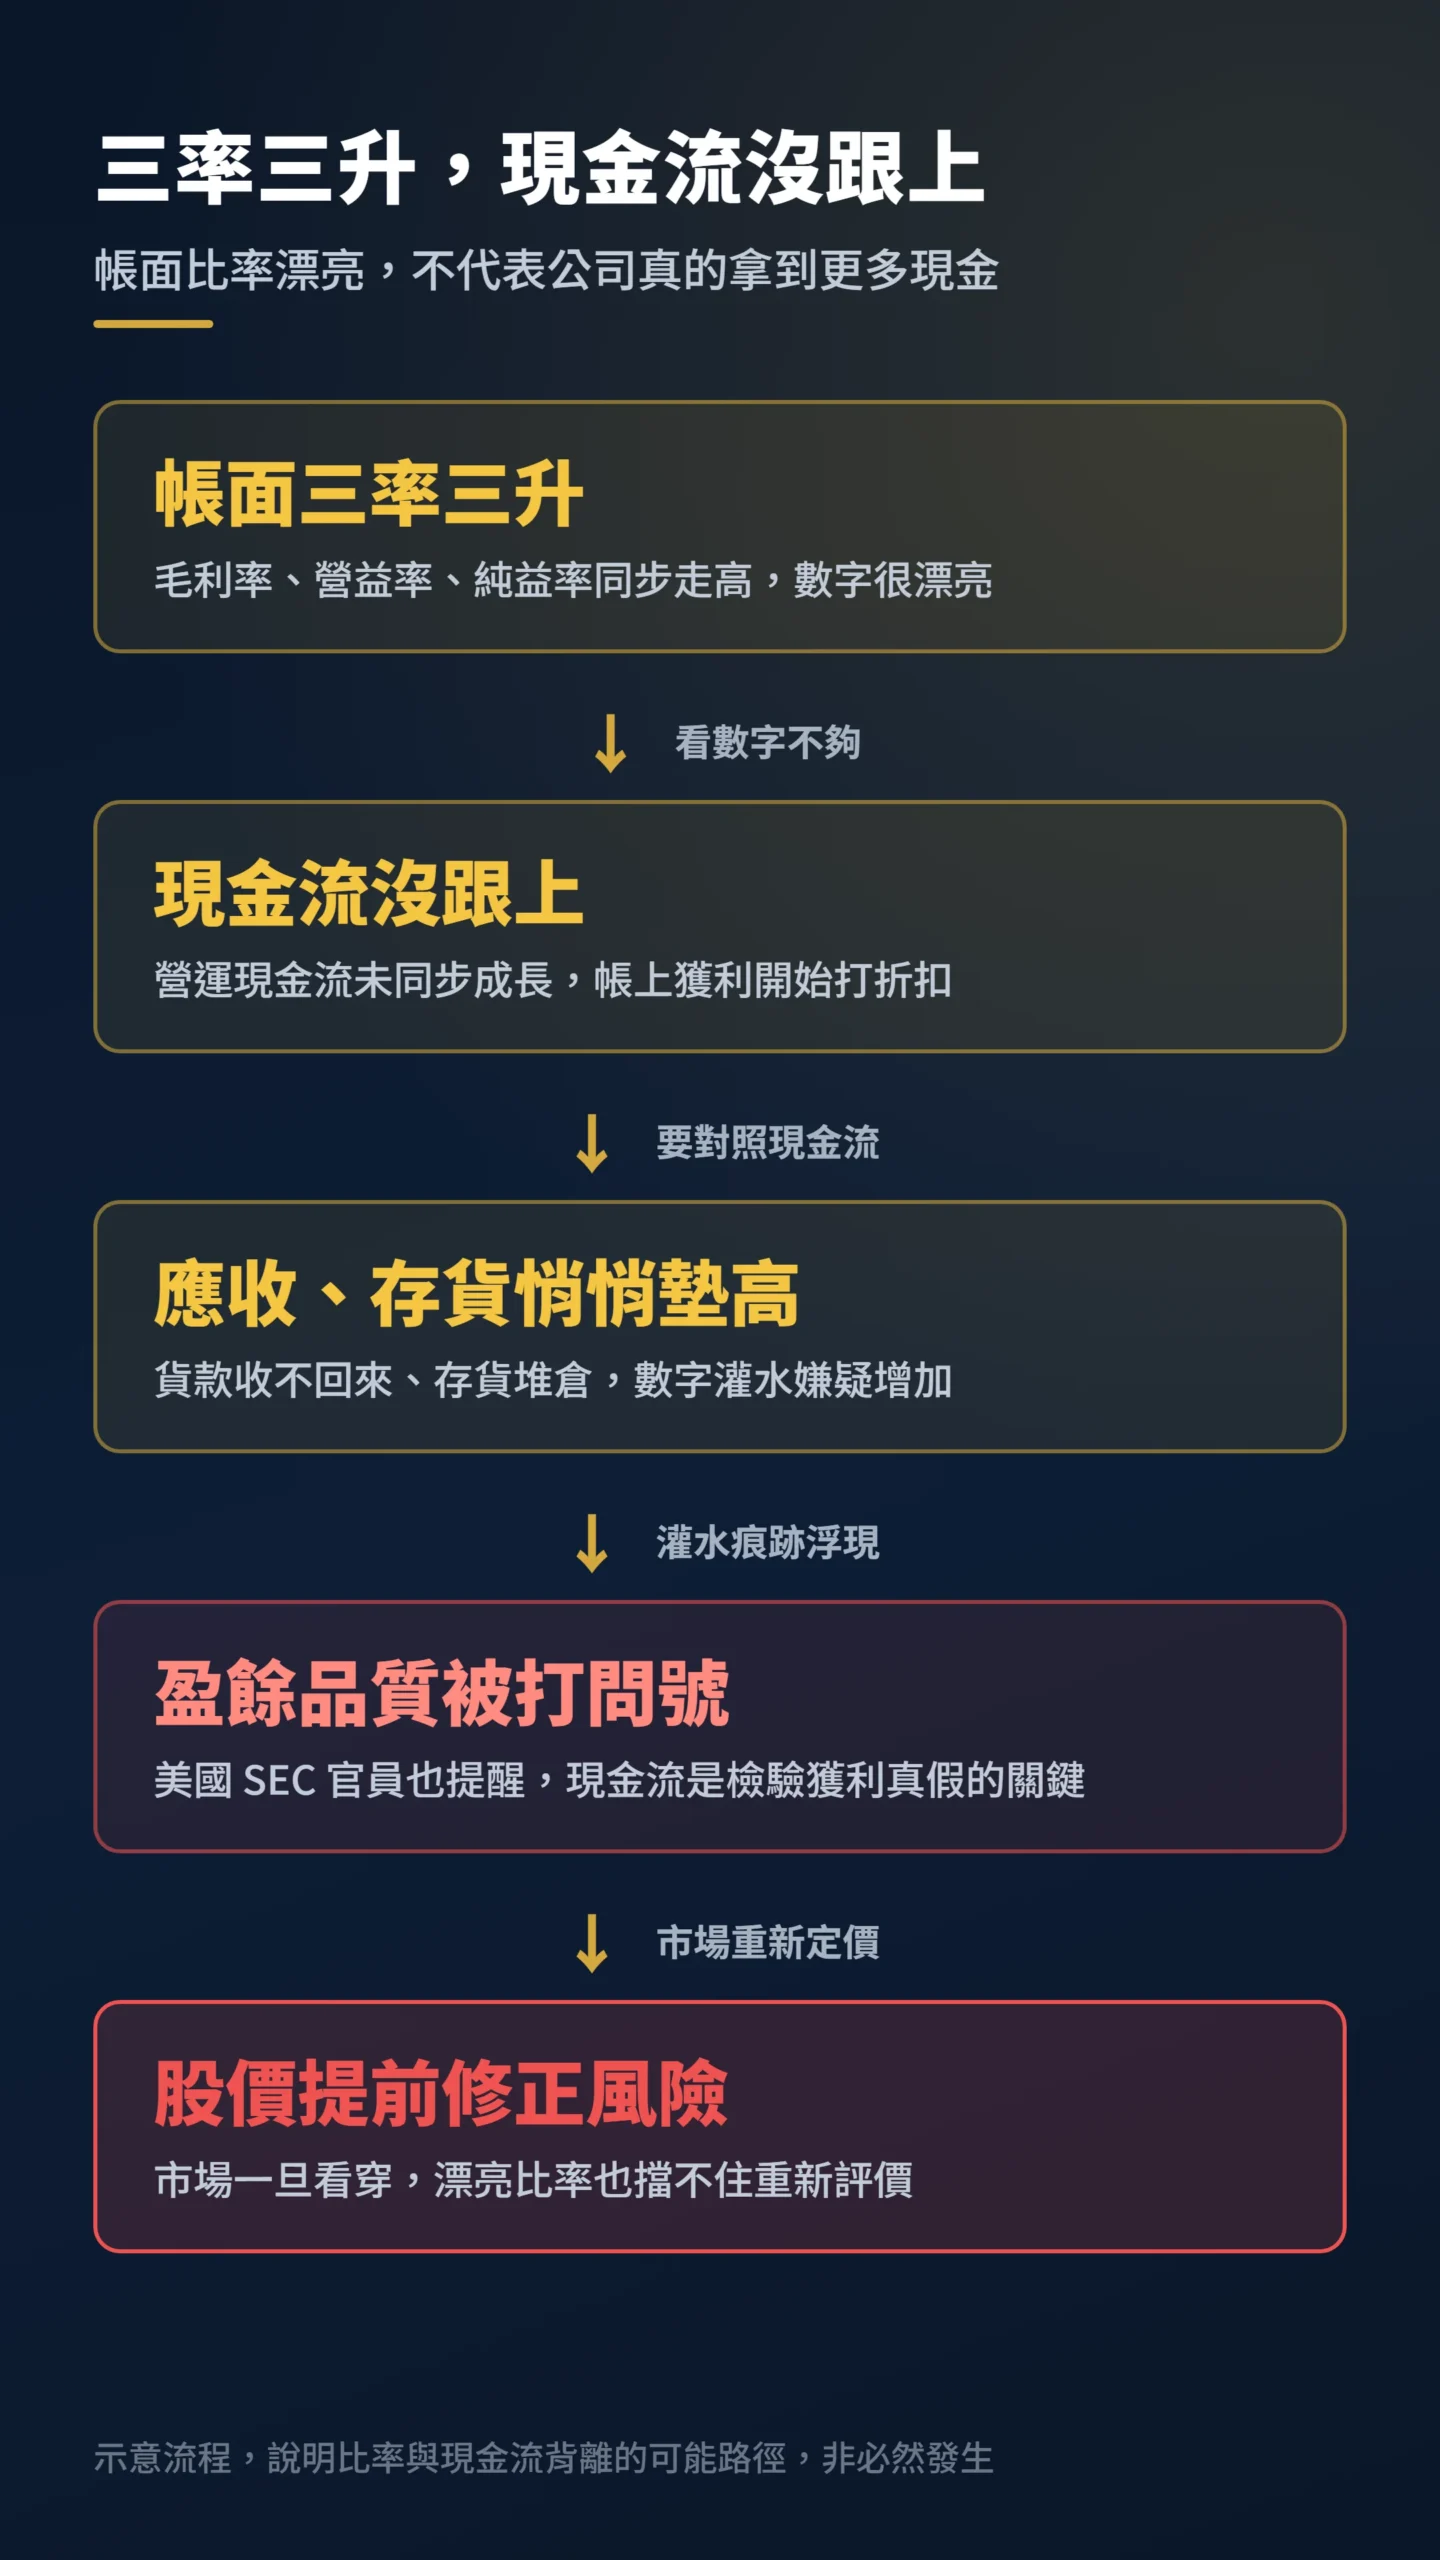
現金流沒跟上,漂亮三率可能只是帳面妝容
帳上寫著賺錢,跟錢真的進到戶頭,是兩件事。
淨利屬於權責發生制的會計結果(帳上先認列,不代表現金已經收到),實際收付款則反映在現金流量表。
美國 SEC 首席會計師 Paul Munter 於 2023 年 12 月 4 日的現金流量表聲明指出,現金流量資訊常被用來理解盈餘品質;該文件明載不代表委員會立場、非規則或法規。
看到三率三升後,應繼續檢查營業現金流、應收帳款與存貨。
如果淨利上升,營業現金流卻長期沒有同步改善,可能代表收入已經入帳,現金尚未收回;應收帳款增加得過快,收款品質便值得留意。
存貨上升則要搭配營收與產業特性判讀,避免把備貨需求、銷售放緩及存貨評價混成同一個故事。
這類毛利率提升、現金流卻沒跟上的案例並不罕見,之前拆過的威聯通就是一例。
Novy-Marx 於 2010 年發表的 NBER 工作論文The Other Side of Value: Good Growth and the Gross Profitability Premium顯示,以毛利除以資產衡量的獲利能力,對股票橫斷面平均報酬具有預測資訊。
白話講,那篇研究換一種算法算賺錢能力:分母用的是公司投入的資產,本文毛利率的分母則是營收。
兩種算法回答不同問題,不能拿本文的毛利率直接套用該研究結論。
過去獲利能力也未必能代表市場當時預期的未來獲利能力。
2019 年刊於 Economics Letters 的Expected profitability and the cross-section of stock returns討論了這項限制。
歷史數字適合拿來建立問題,不適合直接變成股價預言。
同樣三率三升,一家是金雞母一家是紙老虎,差在哪
三率較適合比較同一家公司不同期間,或商業模式相近的同業。
公開資訊觀測站明載,毛利率及營業利益率不適用於金融、保險、證券期貨、金控及異業合併。
拿製造業的三率邏輯硬套金融業,很容易得到外表精確、內容走鐘的答案。
即使都叫營業利益,企業過去採用的分類方式也未必一致。
IASB 在 2019 年的調查研究曾檢視 100 家公司,發現舊制下存在至少 9 種營業利益定義。
這代表兩家公司報出的營業利益率,可能原本就不是用完全相同的分類方式算出來;相關背景見 IFRS Foundation 的Accounting standards and the long term。
會計準則本身也正在換。
IFRS 18 的國際生效日是 2027 年 1 月 1 日或其後開始的年度報導期間,會改變部分損益項目的表達與分類;但台灣不是跟著這個時間走。
金管會已於 2025 年 12 月定案,我國公發公司自 2028 年會計年度接軌,也就是 2027 年是比較年度、2028 年第一季報才會看到新版損益表。
查台股財報時請以這個時程為準,別照國際版年份去翻,翻了會什麼都沒看到,還以為自己看錯。
所謂重分類、新舊口徑,講白了就是同一筆費用換了格子放。
轉換期間若直接把舊格子與新格子的數字並排,可能看見由搬家造成的「假三升」或「假三降」。
跨年度比較時,應先閱讀財報附註,確認比較數是否重編,以及兩期營業利益採用的口徑是否一致。
查台股單季資料也要留意期間。
依公開資訊觀測站說明,第一至第三季單季數由公司申報,第四季單季數則以全年累計減去第三季累計計算;財務比較E點通每日更新一次,與公司申報資訊有一日時間差。
期間沒有核對好,很可能把橘子和去年那袋蘋果排成績效排行榜。
常見問題
三率三升可以直接當成選股條件嗎?
不宜單獨使用。
它可以當成篩選訊號,後續仍須核對營收與獲利金額、營業現金流、應收帳款、存貨、一次性業外項目、稅務特殊事件、產業週期與估值。
少了這些檢查,三率比較像財報通知鈴聲,還不是買賣答案。
三率要跟上一季還是去年同期比較?
兩者都可看,但季節性明顯的公司更適合優先比較去年同期,再用連續數季確認趨勢。
若只比較上一季,旺季與淡季差異可能被誤認為經營能力改善;實際期間仍應依公司的營運週期判斷。
只看三率,最容易漏掉哪件事?
最容易漏掉獲利金額與現金品質。
實際檢查時,可先到公開資訊觀測站或公司財報,在綜合損益表記下營收、毛利、營業利益與稅後純益,再到現金流量表核對營業活動現金流。
接著從附註找處分利益、匯兌損益、所得稅特殊項目、存貨評價與重大一次性項目,最後才比較市場原先預期與目前估值。
明天上班用得到的最短版本:打開公開資訊觀測站的財務比較E點通查三率與營收,回到財報的現金流量表看營業活動現金流有沒有跟上淨利,再翻附註確認有沒有一次性業外或稅務項目,最後到券商 App 看分析師預估落在哪。
四步做完,你對這份財報的理解就贏過只看新聞標題的人。
一句話總結:三率三升值得追蹤,卻不是股價上漲保證;下一次看到這四個字,先把營收、現金流、產業位置與市場預期一起打開,再判斷這份財報究竟有幾分真功夫。
📋 資料來源與更新時間
更新日期:2026-09-22
資料來源:證交所 / 公開資訊觀測站、央行 / 主管機關官方公告、學術論文
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。