截至2026年9月30日,Google第三季營收年增25%、雲端年增103%,自由現金流卻是負90.7億美元,盤後股價跌約一成。
我認為考題在AI資本支出怎麼付。
最後更新:2026/10/31(補上Amazon第三季財報,同業比較改成四家並列)。
資料核對日:2026年10月29日(Amazon部分核對日2026年10月31日)。
財務數字採Alphabet向美國證管會(SEC)申報的2025年第四季到2026年第三季財報新聞稿,管理層說法採法說會逐字稿(媒體整理),市場預期與股價反應採美聯社、Fortune等媒體報導;同業採微軟、Meta、Amazon官方財報。
金額單位為美元,各項資料日期分列於下,非即時行情。
先看重點:本文用三本帳來看這份財報。
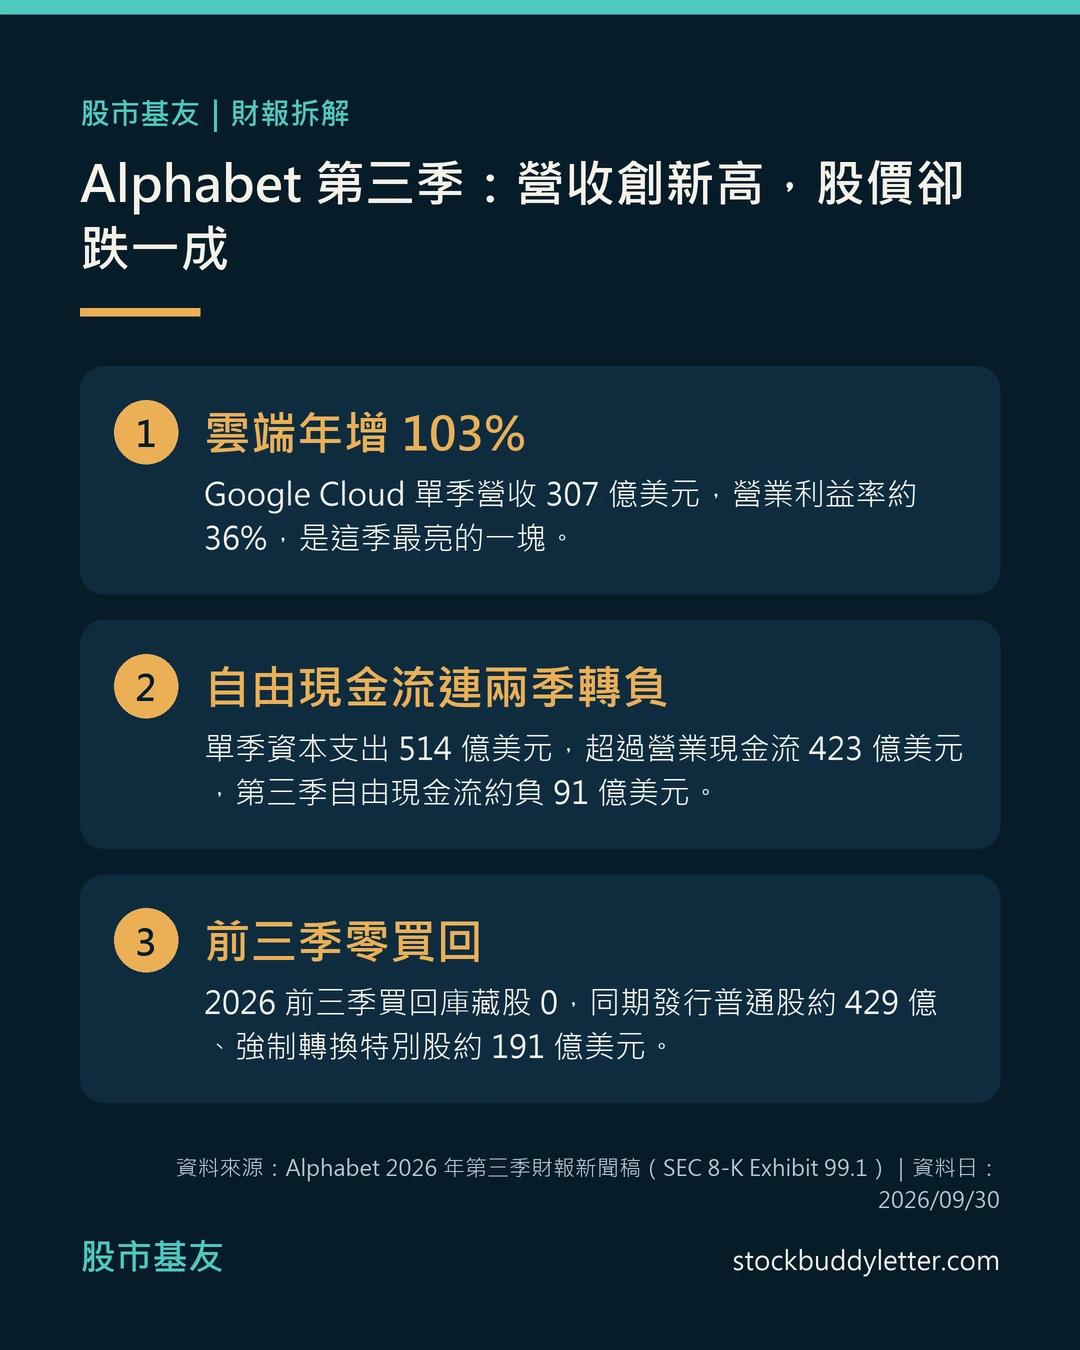
成長帳:營收1,275.8億美元,Google Cloud翻倍到307.1億美元、營業利益率約36%。
獲利帳:每股盈餘2.12美元,被股權投資的帳面損失拉低0.55美元,營業利益年增30%。
現金帳:單季資本支出513.6億美元超過營業現金流,2026年前三季沒有買回庫藏股,同時發行普通股、強制轉換特別股並增加債務融資。
以我的判斷,現金帳是這一季最需要追蹤的部分。
Google第三季財報哪裡好、哪裡差?先看數字和市場預期
先把官方數字攤開。
依Alphabet第三季財報新聞稿,截至2026年9月30日的這一季:
| 項目 | 2025年第三季 | 2026年第三季 | 變化 |
|---|---|---|---|
| 總營收 | 1,023.5億 | 1,275.8億 | 年增25% |
| Google搜尋與其他 | 565.7億 | 633.5億 | 年增約12% |
| YouTube廣告 | 102.6億 | 112.1億 | 年增約9% |
| Google Cloud | 151.6億 | 307.1億 | 年增103% |
| 營業利益 | 312.3億 | 405.8億 | 年增30% |
| 業外收益(費用)淨額 | 127.6億 | 負82.2億 | 由正轉負 |
| 歸屬普通股股東淨利 | 349.8億 | 261.7億 | 減少約25% |
| 稀釋每股盈餘 | 2.87美元 | 2.12美元 | 減少 |
| 資本支出(購置不動產及設備) | 239.5億 | 513.6億 | 約2.1倍 |
| 自由現金流(公司定義) | 約244.6億 | 負90.7億 | 由正轉負 |
資料來源:Alphabet 2026年第三季財報新聞稿(SEC 8-K Exhibit 99.1,資料日2026/09/30);2025年第三季自由現金流=營業現金流484.1億減資本支出239.5億,其餘為公司公布數字。
營收創新高,營業利益年增30%到405.8億美元、但略低於第二季的407.7億美元;淨利卻少了四分之一,差在業外。
新聞稿的註解寫明,這一季股權投資淨損失約87億美元,讓淨利少了67億美元、每股盈餘少了0.55美元;財務長Anat Ashkenazi在法說會上說,業外負82億美元主要來自SpaceX持股的未實現損失(法說會逐字稿,Investing.com整理)。
整體股權投資在第一季、第二季則分別有369億、990億美元的淨收益,公司沒有揭露前兩季各筆投資的個別貢獻,只提醒這類評價會讓業外損益大幅波動。
市場預期差在哪幾項?
市場預期不是官方數字,只能看媒體引述,而且各家資料商口徑不同。
下表把找得到出處的列出來:
| 項目 | 實際 | 媒體引述的預期 | 預期出處 |
|---|---|---|---|
| 總營收 | 1,275.8億 | 1,279.7億 | FactSet,美聯社報導 |
| 每股盈餘 | 2.12美元 | 約3.01美元 | 美聯社報導(未註明資料商) |
| 搜尋與其他營收 | 633.5億 | 650億 | FactSet,MarketScreener轉載MT Newswires |
| YouTube廣告 | 112.1億 | 114億 | MarketScreener轉載MT Newswires |
| 搜尋營收年增率 | 約12% | 15% | Fortune報導 |
資料來源:美聯社(2026/10/29)、MarketScreener(2026/10/28)、Fortune(2026/10/28);實際值為公司公布數字。
三個落差值得分開看。
第一,營收只差預期約0.3%,其他媒體用的共識數字甚至算小幅超過;我認為這麼小的落差,不足以單獨解釋盤後約一成的跌幅。
第二,每股盈餘差最多,但其中0.55美元來自SpaceX評價的帳面損失;把這0.55美元加回去是2.67美元,市場預期是用什麼口徑算的沒有公開,兩個數字不一定能直接比。
第三,搜尋和YouTube這兩個主要營收來源同時低於媒體引述的預期;在我看來,這一項對長期估值的影響更值得追蹤。
雲端則是另一個方向:多家媒體寫Google Cloud高於預期,但我們沒有找到可以核對的預期金額,所以只寫結論、不寫差距。
盤後跌幅各家報導從8%多到11%以上不等,差在報價的時間點;Fortune寫盤後市值蒸發超過2,800億美元。
營收沒差多少,股價為什麼跌一成?
依我對財報數字與媒體報導的整理,盤後跌幅可能是三件事疊加的結果。
第一是現金燒得比預期快:MarketScreener轉載的MT Newswires標題直接寫「現金消耗比預期大」,Seeking Alpha的整理也說自由現金流降幅超過市場預期;自由現金流從第二季的負58.6億美元擴大到負90.7億美元。
第二是兩個賺錢主力同時低於預期,搜尋和YouTube都沒達標,市場對AI分走搜尋的疑慮又被翻出來。
第三是股本增加:前三季發行普通股淨額428.7億美元,同期間沒有買回庫藏股。
雲端超過預期,這次卻沒能撐住股價。
Fortune引述Aptus Capital Advisors投資組合經理David Wagner的說法,大意是雲端很好,問題在其他所有東西。
對照之下,同一天公布財報的微軟營收、每股盈餘都高於預期,盤後股價上漲,Investing.com也引述Steve Sosnick的說法,認為微軟的資本支出明顯低於市場預期;我的解讀是,兩家都在增加AI支出,市場當天比較偏好資本支出低於媒體引述預期的微軟;這只是對盤後反應的觀察,不代表單一因果已經證實。
成長帳:雲端翻倍,搜尋與YouTube放慢
Google Cloud年增103%,利潤率升到36%
這一季最亮的是雲端。
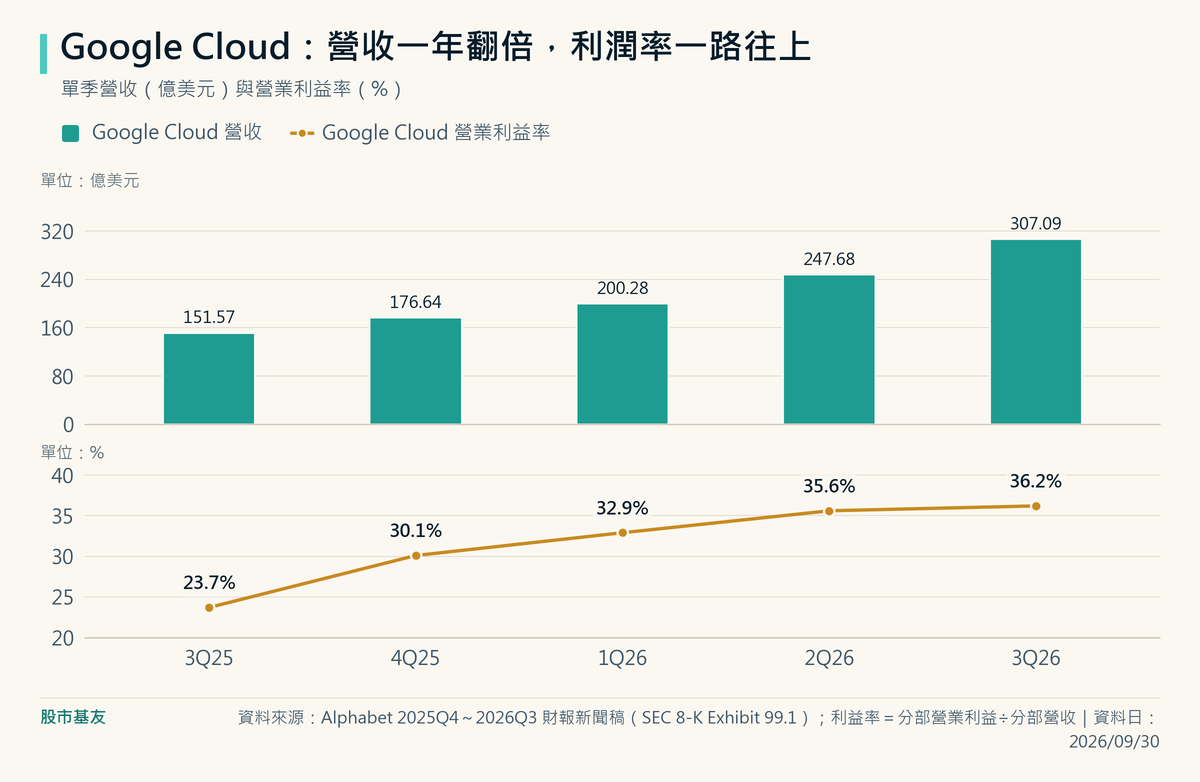
Google Cloud單季營收307.1億美元,年增103%,分部營業利益111.2億美元。
把分部營業利益除以分部營收,一年前是23.7%,這一季是36.2%,連續四季往上,財務長在法說會也報了同樣的數字。
成長有一部分來自新的收入型態。
公司在第二季財報已把TPU系統列為Google Cloud產品收入的主要來源,第三季新聞稿進一步指出,TPU系統銷售對雲端營收成長有明顯貢獻;TPU是Google自己設計的AI晶片,過去主要放在自家資料中心租給客戶用,現在也整套賣出去。
Google Cloud執行長Thomas Kurian在法說會說,目前有將近100家客戶使用TPU,TPU系統的庫存都對應已簽約的合約,也提到與Anthropic的合作(直接或透過Broadcom),以及和Meta合作推出TorchTPU。
資產負債表也看得到痕跡:存貨從2025年底的24.4億美元增加到2026年9月底的133.1億美元。
5,610億美元的積壓訂單,24個月內認列一半多
財務長說,Google Cloud第三季底的積壓訂單(客戶已簽約、還沒認列成營收的金額)是5,610億美元,預計未來24個月會認列其中略多於55%。
粗算是3,086億美元左右,平均每年約1,540億美元。
對照過去四季雲端營收合計約931.7億美元,可以看出量級,但兩個數字口徑不同:積壓訂單只算已簽約的部分,四季營收則包含所有收入,不能相減推出「新增多少」。
雲端也有成本壓力。
財務長說公司在第三季底開始使用第三方的算力,第四季會增加用量,短期內會壓到利潤率。
這代表需求大到自己的機房暫時供應不及,也代表毛利會被分走一部分。
搜尋:查詢量成長五年最高,AI模式變現比較低
搜尋與其他營收633.5億美元,年增約12%。
執行長Sundar Pichai說搜尋查詢量的年增率是近五年最高;但Fortune整理,搜尋營收成長從第一季的19%、第二季的17%降到這一季的12%,分析師原本預期15%。
法說會上,商務長Philipp Schindler回答摩根大通分析師提問時承認,AI模式(AI Mode)查詢量成長很快,但AI模式的變現率比較低,影響了這一季的搜尋營收;公司正在把廣告擴大放進AI摘要(AI Overviews)和AI模式。
換句話說,使用者沒有離開Google,問法卻變了:根據Seeking Alpha整理的法說會內容,AI模式的提問平均比傳統搜尋長三倍。
廣告怎麼在更長、更像對話的問答裡出現,還在摸索。
YouTube、Gemini與Waymo
YouTube廣告112.1億美元,年增9%,同樣低於媒體引述的預期。
Schindler說,客廳裝置帶來的廣告營收已占YouTube廣告總營收超過三分之一。
Pichai則說Gemini應用程式用戶突破10億,是Google史上成長最快的產品;第一方模型API每分鐘處理將近320億個token,是一年前的四倍多。
自駕車Waymo累計完全自動駕駛超過3億英里,但它在財報裡併在「其他新事業」,這一塊單季營收3.7億美元、營業虧損20.5億美元。
還有一筆容易漏看的成本:沒有分到各事業的「Alphabet層級活動」單季虧損76.6億美元,一年前是44.7億美元,新聞稿說主要是共用的AI研發。
研發費用年增約36%,財務長說來自AI人才的薪酬和折舊。
現金帳:資本支出追過現金流,錢從哪裡來?
以我的解讀,這一季市場最在意的是現金流與資本支出的落差。
2026年第三季營業活動現金流422.9億美元,資本支出513.6億美元,公司公布的自由現金流是負90.7億美元;第二季已經是負58.6億美元。
一年前同一季,自由現金流還有約244.6億美元。
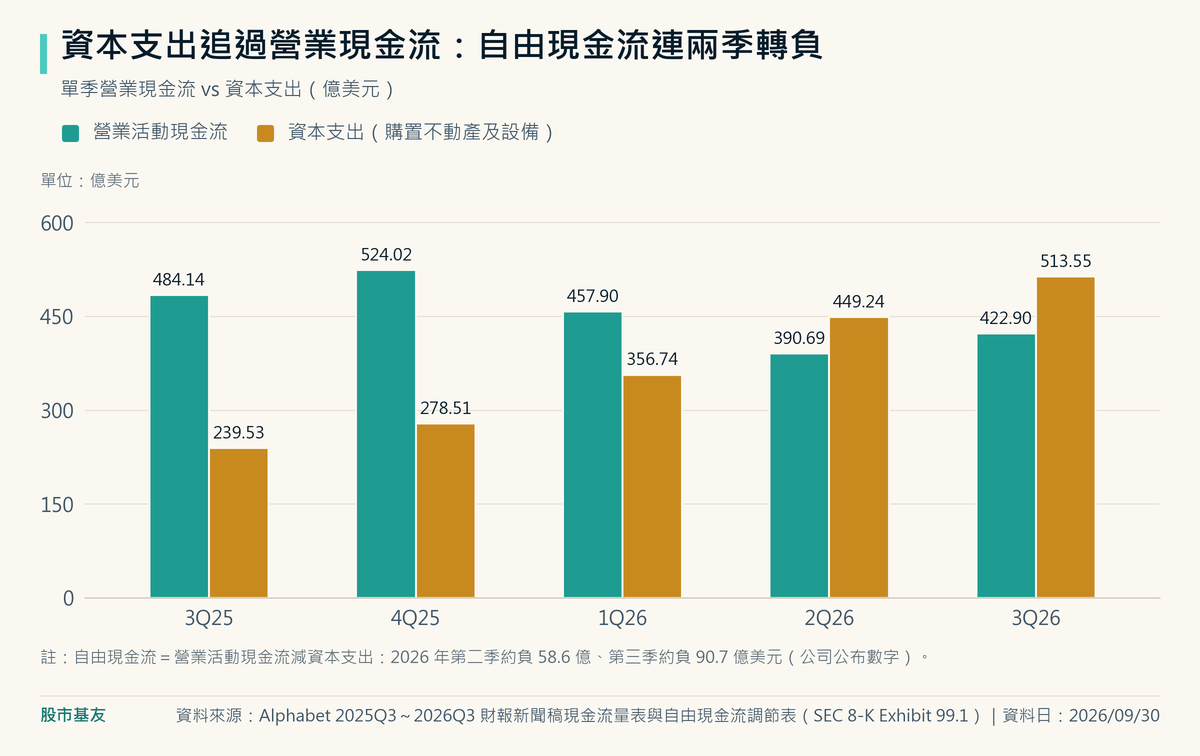
財務長在法說會重申,2026全年資本支出預估1,950億到2,050億美元不變,並說2027年會「大幅增加」,細節第四季財報再說。
前三季已經花了1,319.5億美元,照全年預估,第四季還要再花大約630億到730億美元。
有媒體寫出2027年的具體金額,但管理層在法說會沒有給數字,本文不採用。
股權投資評價:讓業外大起大落的帳面數字
Alphabet每季的淨利,最近都被股權投資的評價大幅拉動。
依三季財報新聞稿的註解,整體股權投資的淨損益在2026年第一季是收益369億美元、第二季收益990億美元、第三季損失約87億美元;財務長說第三季的業外損失主要來自SpaceX持股的未實現損失,前兩季各筆投資的個別貢獻公司沒有揭露。
第二季那筆990億美元的收益,讓當季每股盈餘多了6.26美元,稀釋每股盈餘因此衝到9.11美元。
這類損益不是本業賺來的錢;公司註解寫明它同時包含已實現與未實現的股權證券損益,其中未實現的部分只是持股價值變動反映在帳上,不能直接當成營業現金流。
看Alphabet的獲利,比較穩的做法是先看營業利益:第一季到第三季分別是396.96億、407.70億和405.76億美元,三季都在400億美元上下,第三季比第二季略低。
換句話說,本業的獲利能力這三季大致持平,每股盈餘的大起大落主要來自業外。
前三季零買回,改成發股票、特別股和舉債
自由現金流轉負的同時,公司也增加股權與債務融資;不過官方文件沒有說融資全是因為現金不足,也沒有把全部款項指定用在AI機房。
比較2025和2026年前三季的現金流量表,變化很明顯:
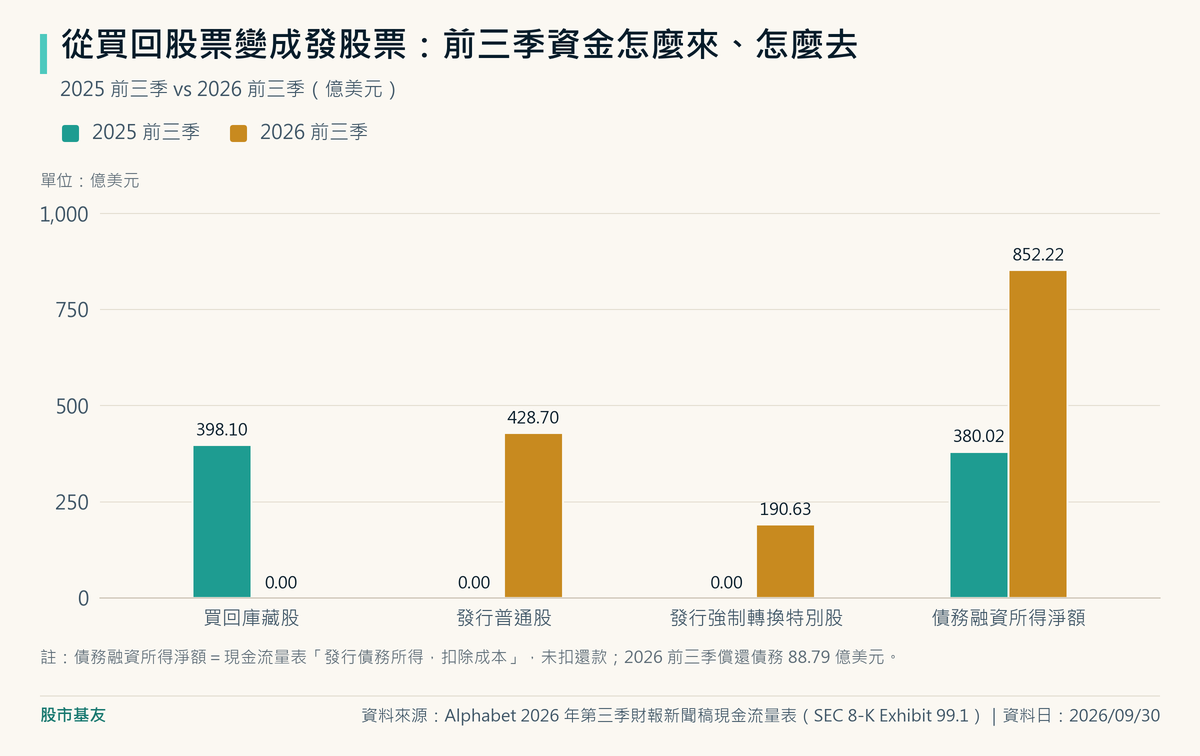
依第二季財報新聞稿,Alphabet在2026年6月一次發行普通股和強制轉換特別股,淨募得496億美元,用途寫明包含擴大AI基礎設施的資本支出;同時簽了最多400億美元的「隨市價發行」計畫(ATM),可以分批在市場上賣新股,公司寫明這筆錢主要用來支應員工股票獎酬衍生的稅務義務。
第三季透過這個計畫賣了約124億美元,截至9月底還剩276億美元額度。
另外第三季發行優先無擔保債券,淨募得287億美元。
結果反映在資產負債表上:總資產從2025年底的5,952.8億美元變成2026年9月底的10,033.1億美元,長期債務從465.5億美元增加到1,251.0億美元;期末流通在外的普通股從120.88億股增加到122.94億股,多了約1.7%。
9月底現金及有價證券仍有2,651.0億美元,短期沒有付不出錢的問題;過去一段時間透過買回縮減股本的模式,至少在2026年前三季暫停了。
折舊會一季比一季重
資本支出不會一次進損益表,而是分年攤成折舊。
財務長說,第三季的技術基礎設施投資大約65%是伺服器和網路設備,攤提年限約六年;35%是資料中心,年限7到40年,並說投資大增會以折舊的形式持續壓在損益表上。
現金流量表裡的折舊從一年前的56.1億美元增加到83.7億美元,年增約49%,而且這只反映已經上線的設備,還在建置中的會陸續加進來。
跟微軟、Meta、Amazon比:同一場AI軍備競賽
同一季另外三家大型科技公司也都公布了財報,而且都在加碼AI支出。
下表是官方財報數字,但四家的資本支出口徑不完全相同,只能看方向,不能排高低:
| 公司(期間) | 營收與年增 | 雲端 | 單季資本支出(口徑) |
|---|---|---|---|
| Alphabet(2026年7–9月) | 1,275.8億,+25% | Google Cloud 307.1億,+103% | 513.6億(購置不動產及設備現金支出) |
| 微軟(2027會計年度第一季,2026年7–9月) | 922.8億,+19% | Azure 331.7億,+48% | 393.7億(購置不動產及設備現金支出,不含融資租賃) |
| Meta(2026年7–9月) | 646.0億,+26% | 沒有對外雲端業務 | 349.1億(含融資租賃本金) |
| Amazon(2026年7–9月) | 2,019.4億,+12% | AWS 459.8億,+39% | 772.6億(購置不動產及設備現金支出,未扣出售與補助收入;融資租賃本金4.3億另列) |
資料來源:Alphabet、微軟、Meta、Amazon財報新聞稿(SEC 8-K Exhibit 99.1,資料日2026/09/30;Amazon於美東時間10月29日盤後公布)。
雲端成長率上,Google Cloud的103%高於Azure的48%,但Azure的營收規模比Google Cloud大一些,基期不同。
微軟官方新聞稿另外揭露商用剩餘履約義務6,770億美元、年增73%;它跟Google Cloud的5,610億美元積壓訂單都代表已簽約的未來營收,但兩家的定義範圍不同,不適合直接比大小。
Meta目前沒有與Google Cloud、Azure同類的對外雲端業務,AI支出的回收現階段主要仍要靠廣告本業。
Meta第三季因為一筆98.9億美元的訴訟和解費用,營業利益年減37%;它把2026年資本支出預估收窄到1,350億到1,450億美元,2027年還沒給數字。
三家都還在加碼,差別在於誰能把投資直接變成對外營收:Google和微軟有雲端可以賣,Meta主要靠自家廣告。
按表內各公司原本的揭露口徑,Amazon單季購置不動產及設備的現金支出772.6億美元,是四欄數字中最高的,一年前是351.0億美元,增加約1.2倍;但因為Meta含融資租賃本金、微軟不含融資租賃,不能據此做嚴格的資本支出排名。
公司在新聞稿說,仍預期2026年現金資本支出約2,200億美元,2027年沒有給數字。
AWS營收年增39%到459.8億美元,部門營業利益177.7億美元、約占部門營收38.7%;Google Cloud的營業利益率約36%,但兩家的部門費用分攤方式不同,只適合當參考,不適合直接排高低。
另外要注意,Azure是微軟單一產品線的收入,Google Cloud與AWS則是部門收入,納入的產品範圍不同,以下只按各公司揭露口徑概略比較:成長率上AWS低於Google Cloud與Azure,AWS揭露的部門營收數字則是三者中最高;AWS沒有在這份新聞稿揭露積壓訂單,所以不跟Google Cloud的積壓訂單、微軟的剩餘履約義務並列。
現金帳上,Amazon的處境跟Alphabet有點像:近十二個月自由現金流是流出423.6億美元,一年前是流入147.9億美元。
不過Amazon的自由現金流是近十二個月、資本支出扣掉出售與補助收入後計算,跟本文前面Alphabet的單季自由現金流期間與口徑都不同,不能直接相減比較;能確定的只是兩家都進入了「投資比本業現金流還多」的階段。
Amazon第三季營業利益280.8億美元、年增61%,本業獲利還在成長,這點也跟Alphabet相同。
Alphabet接下來怎麼看?三個情境與要追的指標
財報公布後,分析師的解讀分成兩派。
Fortune引述Yorkville Ives的Dan Ives說,這是大家等待已久的雲端成績,比偏弱的搜尋數字更重要;獨立科技分析師Luke Lango則說,Alphabet現在是用股東的錢、而不是自己的現金在蓋AI,問題是「怎麼付錢」,不是「沒人要」。
BNP Paribas的Nick Jones認為,搜尋營收低於預期約2%,可能加深市場對AI應用分走搜尋的擔心。
本文不預測股價,只把幾條可能的路攤開:
情境一:積壓訂單轉成營收的速度比預期快。
如果新機房和第三方算力順利上線,5,610億美元的訂單裡有更大一部分提早認列,最先看到的是雲端營收維持高成長、利潤率守在三成以上;接著營業現金流跟上資本支出,自由現金流回到正數,發新股的需要就會降低。
情境二:成長還在,但現金流要再負一段時間。
這是目前數字最直接指向的方向。
公司已經說2027年資本支出會大幅增加,折舊也在一季比一季重。
目前公司手上還有2,651億美元現金及有價證券,也還在增加股權與債務融資;如果營收成長跟不上支出,需要對外籌資的時間可能拉長,股本增加對每股盈餘的稀釋也會更明顯。
公司沒有說明2027年的資金來源,這部分要看第四季的說法。
情境三:AI搜尋的變現問題拖得比較久。
如果AI模式持續吃掉傳統搜尋的版面,廣告卻還放不進去,搜尋營收成長可能繼續放慢;搜尋與廣告是Google Services營收的核心,但公司沒有單獨揭露搜尋對391.6億美元分部營業利益的貢獻;如果搜尋營收放慢,Google Services支應AI投資的能力可能跟著下降。
要盯的六個公開數字
| 指標 | 第三季數字 | 去哪裡看 |
|---|---|---|
| Google Cloud營收與營業利益率 | 307.1億,36.2% | 每季財報新聞稿分部資料 |
| 雲端積壓訂單 | 5,610億 | 法說會財務長說明 |
| 搜尋與其他營收年增率 | 約12% | 財報新聞稿營收明細 |
| 自由現金流 | 負90.7億 | 財報新聞稿自由現金流調節表 |
| 2027年資本支出指引 | 只說「大幅增加」 | 第四季財報與法說會 |
| ATM剩餘額度與期末流通股數 | 剩276億;期末流通在外普通股122.94億股 | 財報新聞稿資產負債表與季報 |
資料來源:Alphabet 2026年第三季財報新聞稿與法說會逐字稿(資料日2026/09/30)。
哪些ETF持有Alphabet?
台股有不少ETF持有Alphabet,但權重差很多。
下表是各投信官網公布的持股權重,資料日都是2026年10月27日,也就是財報公布前一天;財報後股價下跌,實際權重請以投信最新公告為準。
Alphabet在公開市場交易、ETF會持有的主要是A股(GOOGL,每股一票)和C股(GOOG,無投票權),另有不公開交易的B股;有些ETF兩種都買,有些只買A股:
| ETF | Alphabet合計 | A股/C股 | 出處 |
|---|---|---|---|
| 00757 統一FANG+ | 8.83% | A股8.83% | 投信官網 |
| 00770 國泰標普北美科技 | 8.14% | A股4.52%/C股3.62% | 投信官網 |
| 009811 統一美國50 | 7.94% | A股4.25%/C股3.69% | 投信官網 |
| 00916 國泰全球品牌50 | 6.90% | A股6.90% | 投信官網 |
| 00662 富邦NASDAQ | 5.58% | A股2.89%/C股2.69% | 投信官網 |
| 009823 群益S&P500 | 5.04% | A股2.80%/C股2.24% | 投信官網 |
| 00646 元大S&P500 | 5.01% | A股2.78%/C股2.23% | 投信官網 |
| 00411A 主動統一前沿科技(主動式) | 3.68% | A股3.68% | 投信官網 |
| 00668 國泰道瓊工業平均 | 3.45% | A股3.45% | 投信官網 |
| 009824 群益美國科技巨頭 | 3.24% | A股3.24% | 投信官網 |
| 00997A 主動群益美國增長(主動式) | 2.47% | A股2.47% | 投信官網 |
資料來源:元大、富邦、統一、國泰、群益投信官網持股權重或申購買回清單(占基金淨資產,資料日2026/10/27);合計為本站把A股與C股相加。
國泰美國費城半導體(00830)、主動統一全球創新(00988A)官網明細沒有Alphabet。
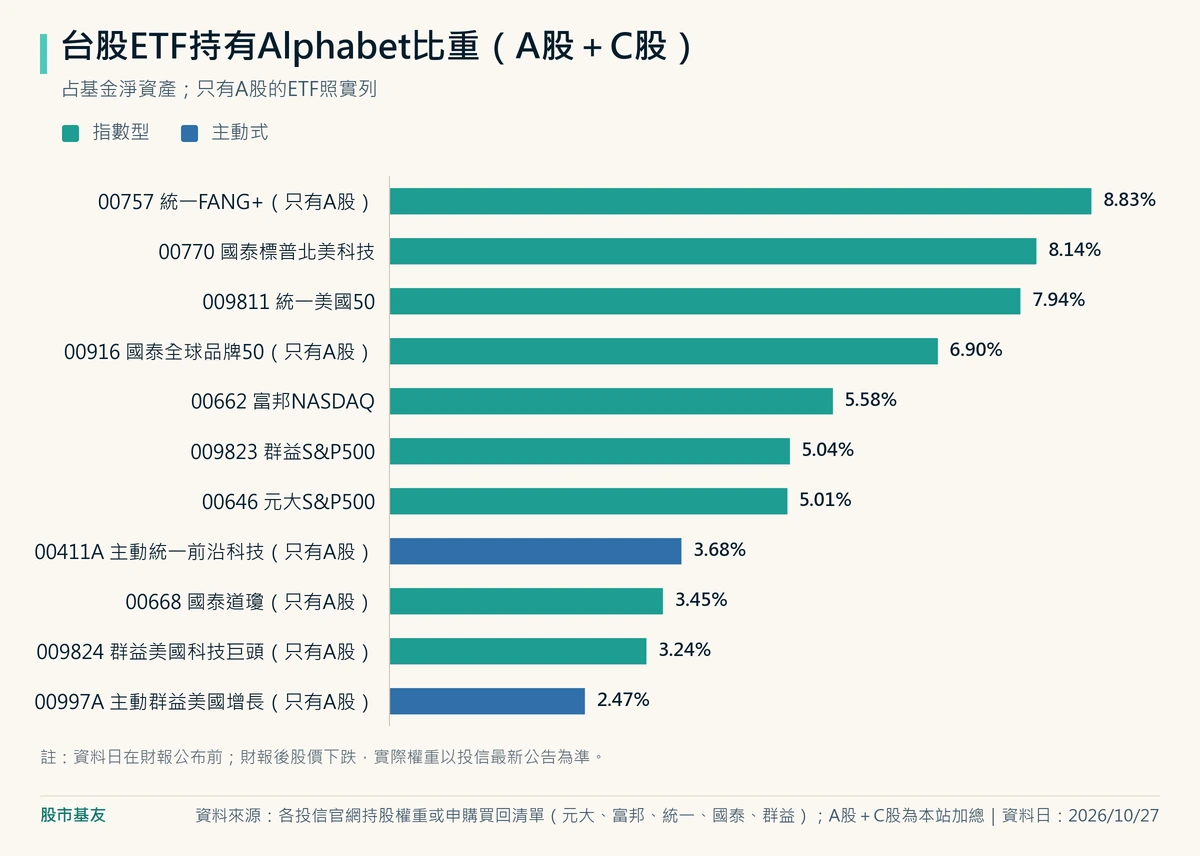
怎麼解讀這張表?
追蹤S&P 500的00646、009823,Alphabet大約占5%,跟美國的iShares IVV同一天的5.09%(A股2.83%、C股2.26%,iShares官網)差不多;追蹤那斯達克100的00662是5.58%,接近美國QQQ同一天約5.65%(Invesco官網)。
這些是市值型ETF。
如果其他持股與匯率不變,Alphabet股價每變動1%,對ETF淨值的影響大約是權重乘以1%;例如權重5%、Alphabet下跌10%,大約拖累淨值0.5%。
比重比較高的是主題型或集中型:00757追蹤少數幾檔大型科技股,00770鎖定北美科技,009811看名稱就知道只挑美國50家公司,Alphabet在裡面都接近一成。
如果你持有這幾檔,這次財報的資本支出和現金流變化,對淨值的影響會比大盤型ETF更直接。
各檔的費用、配息與其他持股,可以看站內的00646、009823與009824比較、00757與其他AI主題ETF、00668、00916和00411A的拆解。
股市基友的個人看法
我認為這份財報要分成兩件事看。
第一件是Google的生意本身:雲端一年翻倍、利潤率三成六,搜尋查詢量還在成長,營業利益年增三成、維持在高檔,這些都說明AI沒有把Google打趴,反而讓它多了一個成長引擎。
單看成長帳,很難說它變差。
第二件是股東的處境變了。
過去幾年買Alphabet,有一部分是在買一台「賺錢、買回、每股越變越大」的機器;2026年前三季,這台機器暫停了,換成另一台「暫停買回、增加股權與債務融資,同時大幅擴建AI基礎設施」的機器。
我不覺得這是錯的決定,問題是投資人得重新回答:你買的到底是什麼。
名字一樣叫Alphabet,現在裝的是一家資本密集、要先燒錢再回收的公司。
股價跌一成,我的解讀是市場在重新定價這件事,比較不是在懲罰營收。
每股盈餘看起來差很多,但有一大段是股權投資的帳面損失,財務長說主要來自SpaceX持股;前兩季整體股權投資帶來上千億美元的評價收益,這季轉成損失。
以後SpaceX的價值怎麼變,Alphabet的業外損益也可能跟著波動,這是看財報時要先剔掉的雜訊。
我不做預測,但會把功課放在三個數字上:雲端積壓訂單轉成營收的速度、自由現金流什麼時候回到正數、流通股數還會再增加多少。
如果雲端繼續翻倍、現金流在一兩季內轉正,現在這段發股募資就像蓋工廠時先借錢;如果2027年的資本支出又大幅跳升、現金流繼續負,那每股能分到的價值就會被稀釋得更久。
我的保留是,雲端營收即使維持高成長,也不代表每一塊錢資本支出都能很快回收。
下一季如果雲端利潤率守在36%左右、自由現金流卻繼續惡化,我會解讀成產能建置還跑在變現前面;如果營業現金流追上資本支出,才算證明這一輪募資開始產生回報。
最後一點:法人喊的目標價我不看,各家的「市場預期」口徑也不同,用來比較就好,不必當真理。
真正可以重查的,是公司每季交給美國證管會的財報;本文的核心財務數字以這些文件為準,市場預期、股價反應與ETF權重則分別引用媒體和投信官網。
Google財報跟你有什麼關係?
如果你直接持有Google股票,最大的變化是每股價值的計算方式:過去是公司拿現金買回、股數變少,現在是發新股、股數變多;在其他條件不變下,股數增加會使每股盈餘的成長低於淨利成長,看報告時要留意這個落差。
如果你買的是美股大盤或那斯達克的ETF,Alphabet通常是前幾大持股之一,這次的資本支出和現金流變化會透過權重影響你的淨值;同一份ETF裡往往也有微軟、Meta、Amazon,四家一起加碼AI,等於把同一個方向的押注放大。
如果你在台灣做AI伺服器、網通、散熱或電源相關的工作,Alphabet重申2026年近2,000億美元、2027年還要大幅增加的資本支出,可以當成全球AI基礎設施需求的觀察指標之一;至於會不會變成特定台灣公司的訂單,仍要看各公司的公告與供應鏈證據。
現金流壓力也提醒這筆支出不是沒有上限,要看接下來的指引。
常見問題(FAQ)
Alphabet第三季每股盈餘為什麼比去年少?
主要差異來自業外損失;第三季營業利益仍年增30%到405.8億美元。
業外淨額從一年前的正127.6億美元變成負82.2億美元,公司說股權投資損失約87億美元,讓每股盈餘少了0.55美元(第三季財報新聞稿);財務長在法說會表示,業外損失主要來自SpaceX持股的未實現損失(法說會逐字稿)。
Google 2026年資本支出是多少?
公司預估2026全年1,950億到2,050億美元,第三季法說會維持不變;前三季已經支出1,319.5億美元,單是第三季就513.6億美元。
財務長說2027年會「大幅增加」,具體金額會在第四季財報說明,目前沒有官方數字。
Alphabet還有在買回庫藏股嗎?
2026年前三季沒有,第四季要等下一份財報才知道。
現金流量表顯示前三季買回金額是0,一年前同期是398.1億美元;同期間公司發行普通股淨額428.7億美元、強制轉換特別股190.6億美元,債務融資所得淨額852.2億美元。
普通股每股0.22美元的季度股利仍照常宣布,12月14日發放。
延伸閱讀:AI四巨頭怎麼比?
OpenAI、Anthropic、xAI、Google的投資人視角
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。