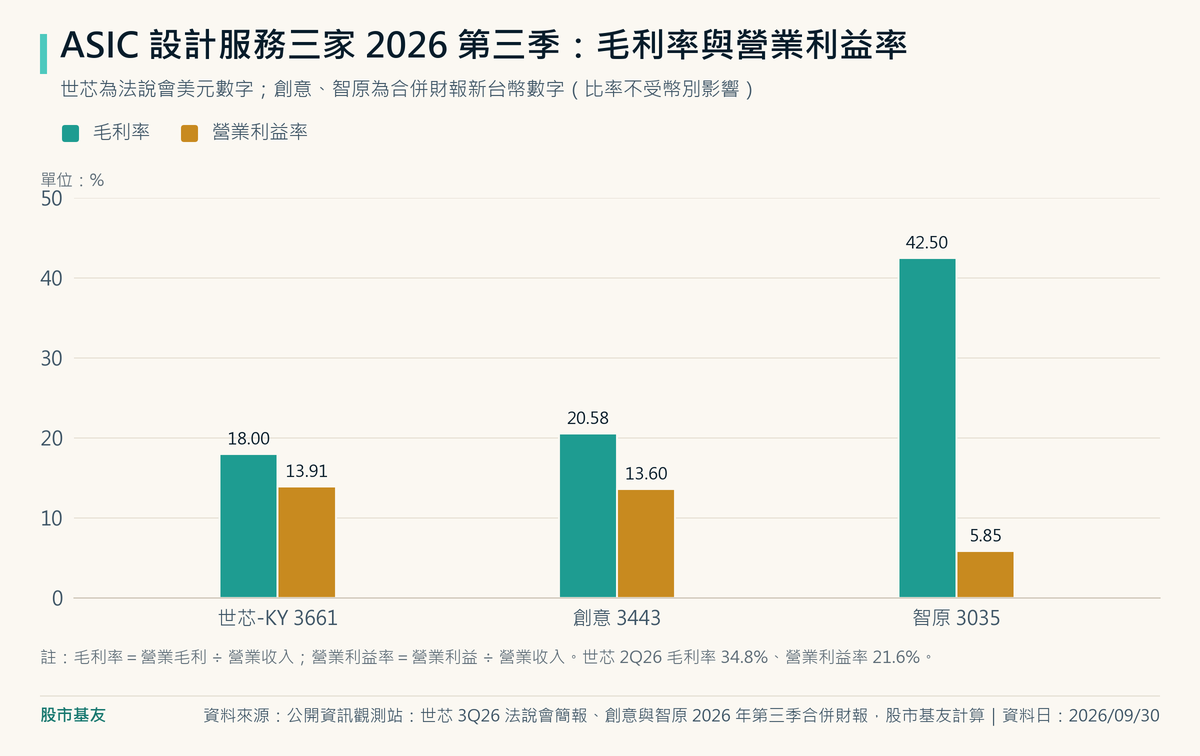
截至 2026/11/13,世芯、創意第三季毛利率只剩 18.0%、20.58%;量產占比與晶圓進貨是解讀關鍵,營收大增不等於獲利率同步上升。
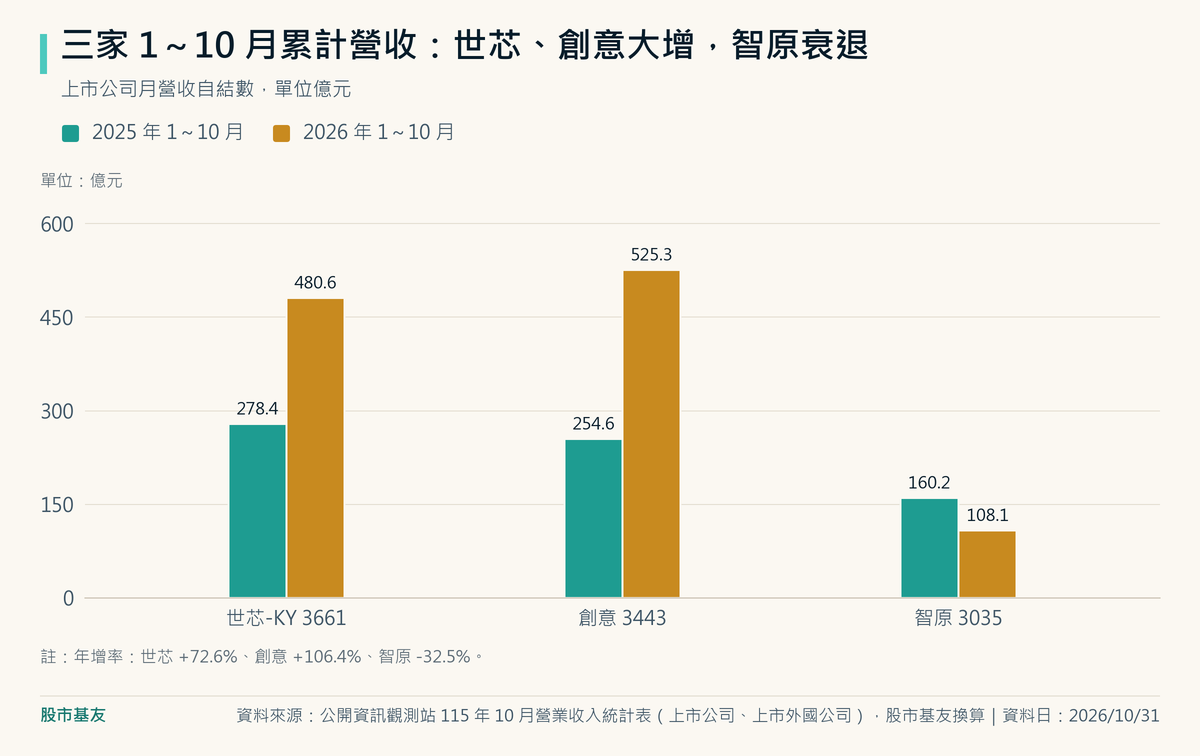
兩家 1~10 月營收分別年增 72.6%、106.4%。
世芯在法說會說明,毛利率下降是因為量產業務營收占比較高;創意 2026 年上半年晶圓產品占營收 84%,另據第三季財報,2026 年 1~9 月向台積公司與台積北美進貨合計 334.8 億元。
同一段時間,智原(3035)1~10 月營收年減 32.5%,第三季毛利率 42.5% 是三家最高,營業利益率反而最低。
本文用一個框架看這個產業:量產服務包含晶圓製造、封裝與測試等採購,會把營收規模放大;世芯已明確表示第三季毛利率下降與量產占比提高有關;創意與智原揭露了高量產占比,但未公布分部毛利率,只能確認量產營收包含較大額的製造採購,不能僅憑營收組成判定它對兩家整體毛利率的影響幅度。
要比的是「每 100 元營收最後留下幾元營業利益」,並把委託設計營收與公司另行揭露的新案、tape-out 進度分開追蹤。
資料核對日:2026/11/13。
創意、智原用公開資訊觀測站 2026 年第三季合併財報;世芯第三季的存貨、應收帳款與現金流用公司 2026/11/11 放上投資人專區的第三季合併財報,第三季毛利率與營業利益率用公司 2026/11/6 法說會簡報(美元);三家同口徑比較用 2026 年上半年合併財報;月營收是公司自結數。
金額單位除特別註明外為新台幣。
先看重點:創意 2026 年 1~9 月向台積公司與台積北美進貨合計約 334.8 億元,相當於同期營收的 75.9%;智原 1~9 月營業外收支 4.6 億元,約等於本業營業利益的八成;世芯第三季放量出貨後,9 月底存貨 308.9 億元,比 6 月底的 242.8 億元還多,1~9 月營業活動現金淨流出 165.3 億元,比上半年的 38.6 億元擴大。
ASIC 設計服務是什麼生意?錢從哪裡流到哪裡
ASIC 是替特定客戶量身做的晶片。
雲端業者或系統廠開發自有 AI 加速器時,可以依合作模式,把規格定義(spec-in)、晶片實作、驗證到量產管理的其中幾段交給設計服務公司。
設計服務公司收兩種錢:前面的設計費與矽智財授權(NRE、IP),後面的量產(turnkey,由設計服務公司向晶圓廠下單、封測後交貨給客戶)。
打個比方,像幫人辦婚禮的婚顧公司:企劃費是服務收入;幫新人代訂的喜宴桌數也可能列入營收,但其中一大塊要付給餐廳。
當代訂宴席的收入占比提高,整體毛利率就可能被攤薄。
| 環節 | 誰做 | 錢怎麼流 |
|---|---|---|
| 產品需求與規格/晶片架構 | 客戶主導需求;設計服務公司可依合作模式參與規格定義、SoC 整合與設計 | 客戶依專案支付設計費 |
| 後段設計、IP | 世芯、創意、智原 | 收 NRE 與 IP 授權 |
| 晶圓製造 | 台積電、聯電等晶圓廠 | 設計服務公司代客戶向晶圓廠下單 |
| 封裝測試 | 封測廠 | 量產成本的一部分 |
資料來源:服務範圍見世芯、創意、智原官網服務說明;營收分類參考創意 2026/7/30、智原 2026/10/27 及世芯 2026/11/6 法說會簡報;表格為股市基友整理(資料核對日 2026/11/13)
三家跟晶圓廠的關係也不一樣。
創意的財報把台積公司列為「對創意公司採用權益法之投資者」,1~9 月向台積北美進貨 284.8 億元、向台積公司進貨 49.9 億元。
智原的財報把聯華電子列為「對本公司具聯合控制或重大影響之個體」,1~9 月向關係人進貨合計 38.1 億元,其中聯華電子 25.95 億元、聯芯集成 11.80 億元;該進貨額相當於同期營業成本 52.86 億元的約 72%,但進貨額與營業成本不是同一會計口徑,不能解讀為營業成本有 72% 來自關係人。
世芯在第二季財報的關係人段落沒有列晶圓廠。
哪一家獲利率最高?三家毛利率、營益率與研發費用率比較
| 2026 上半年 | 世芯-KY | 創意 | 智原 |
|---|---|---|---|
| 營業收入(億元) | 118.3 | 253.4 | 59.0 |
| 營收年增率 | -39.7% | +93.1% | -50.6% |
| 毛利率 | 40.3% | 24.1% | 46.1% |
| 研發費用率 | 10.6% | 8.1% | 28.7% |
| 營業利益率 | 25.5% | 13.8% | 6.2% |
資料來源:公開資訊觀測站,三家 2026 年第二季合併財報(1~6 月累計),股市基友計算(資料日 2026/06/30)
上半年看起來世芯最會賺:每 100 元營收留下 25.5 元營業利益。
但那是營收年減近四成、量產還沒放量的半年。
到了第三季,世芯營收 8.19 億美元、季增 238.9%,毛利率從第二季的 34.8% 掉到 18.0%,營業利益率從 21.6% 降到 13.9%。
公司在簡報裡的說法是「因量產業務營收占比較高」,毛利率明顯下降,營業利益率降幅相對有限。
量產占比高,跟較低的毛利率並存
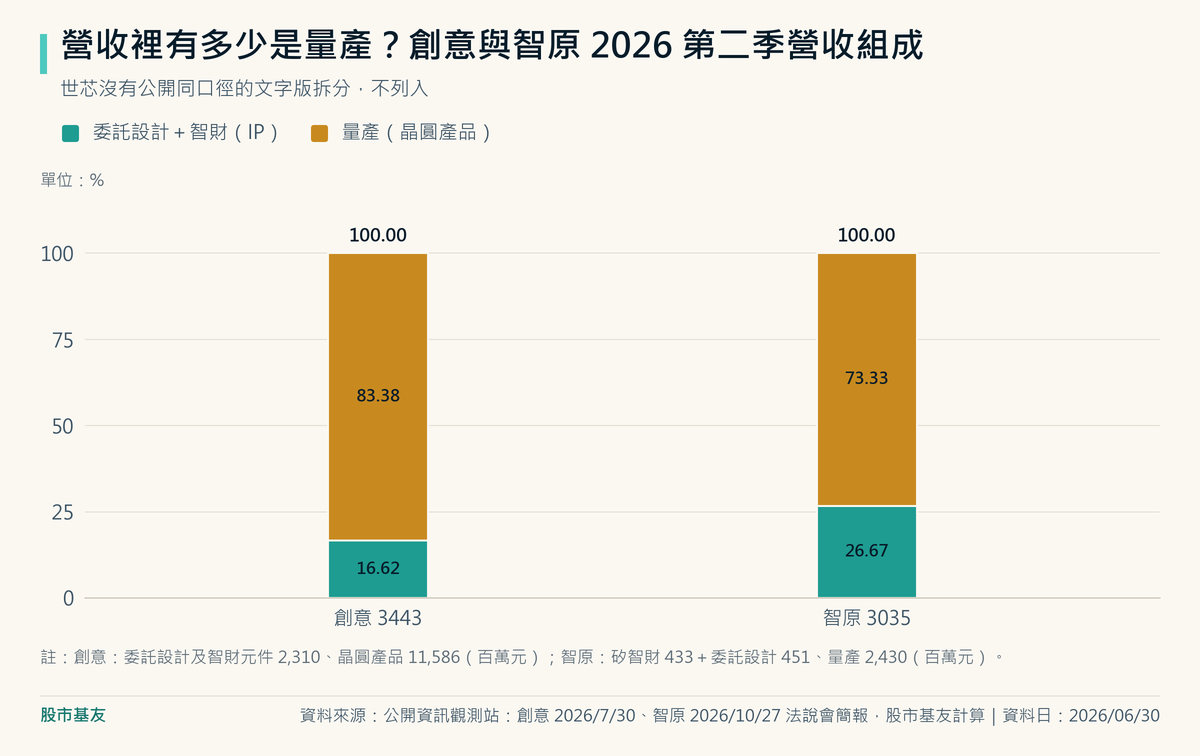
創意 2026 年第二季營收 138.96 億元,其中晶圓產品(量產)115.86 億元,占 83.4%;委託設計及智財元件只有 23.10 億元。
智原第二季量產占 73.3%,到第三季升到 79.3%,委託設計服務 3.09 億元、年減 37.1%。
量產營收裡包含向晶圓廠採購晶圓的成本:創意 1~9 月營收 441.0 億元,同期向台積公司與台積北美的進貨額合計 334.8 億元。
進貨額跟營業成本、付款時點不是同一個口徑,但量級已經說明量產營收有很大一塊對應到晶圓採購。
智原:毛利率最高,本業最薄
智原第三季毛利率 42.5%,但研發費用 8.97 億元,占營收 24.5%,營業利益只剩 2.14 億元。
同一季營業外收支 2.65 億元,比本業還多;1~9 月營業外收支 4.60 億元,約等於營業利益 5.81 億元的 79%。
看智原的獲利,要先分清楚多少來自接案與量產、多少來自本業以外。
「ASIC 取代 GPU、三家一起受惠」這個說法查證
市場上很大聲的說法是:雲端業者自己做 AI 晶片,台灣設計服務三家會一起吃到。
照三步拆。
第一步,假設公司不笨,看它實際做了什麼。
世芯上半年存貨從 69.5 億元增至 242.8 億元,9 月底再增至 308.9 億元;營業活動現金淨流出從上半年的 38.6 億元擴大到 1~9 月的 165.3 億元;第三季營收季增 238.9%,公司說 N3 加速器進入大規模出貨,預期 2027 年仍是主要營收來源,下一代 N2 加速器即將完成設計定案(tape-out)。
創意 10 月營收 84.3 億元、年增 127.0%,公司備註是「主要為晶圓產品收入增加」。
智原 1~10 月營收 108.1 億元,比去年同期少 32.5%。
第二步,它的利益在哪。
量產能讓營收規模一次放大好幾倍;世芯已說明量產占比提高讓它第三季毛利率下降,創意與智原則沒有公布同樣的歸因。
委託設計不含同等規模的晶圓採購。
所以「一起受惠」要拆成兩件事:受惠的是營收,不一定是毛利率;受惠的是手上有大型量產案的公司,不是整個族群。
第三步,推演傳導路徑(情境,不是預測)。
如果大客戶出貨節奏變慢,可能反映在量產營收、存貨、營業利益與營業活動現金流;各項出現的先後會受生產、驗收、預收款及收付款條件影響,不能預設固定順序。
如果 N2 世代的設計案順利完成並進入量產,量產營收可能延續;但只要量產占比維持在高檔,世芯自己說明的毛利率稀釋因素也會一直存在。
風險與要追的指標
- 存貨與合約負債:世芯 9/30 存貨 308.9 億元、流動合約負債 193.9 億元(6/30 分別是 242.8 億元、153.0 億元);創意 9/30 存貨 205.4 億元,是去年底的兩倍,流動合約負債 154.8 億元。存貨與流動合約負債同步增加,顯示公司尚待履約的客戶對價增加;合約負債可能來自已收或已到期的客戶對價,是否已實際收現仍須搭配附註、應收款與現金流判斷。如果存貨還在增加、合約負債卻縮水,就要留意。
- 委託設計營收:智原第三季委託設計服務營收年減 37.1%。這不等於新接案數減少,委託設計收入也受里程碑認列與專案規模影響,要搭配公司揭露的 tape-out 或新案進度一起看。
- 營業活動現金流與應收帳款:世芯 1~9 月淨流出 165.3 億元,去年同期是淨流入;9/30 應收帳款 181.2 億元,去年底只有 26.4 億元,下一季要觀察回收情況與營業現金流是否改善。創意 1~9 月淨流入 42.5 億元,去年同期是淨流出。
- 月營收的基期:世芯 10 月營收 102.6 億元,年增 515.8%,因為去年同月只有 16.7 億元。基期很低時,年增率看起來會很驚人,月營收連續幾個月的絕對金額更有參考價值。
- 單一大案的集中度:三家都沒有在本次核對的一手資料中公開主要客戶名稱。世芯表示,N3 加速器預期仍是 2027 年主要營收來源;股市基友認為,這顯示其營收可能較倚重少數大型量產案,但實際客戶集中度仍無法由現有揭露確認。
哪些 ETF 押這個產業?
| ETF | 相關持股權重 | 資料日 | 出處 |
|---|---|---|---|
| 00892 富邦台灣半導體 | 創意 7.6046%(沒有世芯、智原) | 2026/11/13 | 富邦投信基金資產 |
| 0052 富邦科技 | 創意 0.7999%、世芯-KY 0.3871%(沒有智原) | 2026/11/13 | 富邦投信基金資產 |
資料來源:富邦投信 00892、0052 基金資產頁(資料日 2026/11/13)
在本文核對的 0052 與 00892 中,ASIC 設計服務的直接持股分別約為 1.19%(創意 0.7999% 加世芯 0.3871%)與 7.6046%(創意);兩檔的台積電權重則為 66.1909% 與 26.514%(資料日 2026/11/13)。
台積電屬晶圓代工,是 ASIC 供應鏈的上游環節,不等同於 ASIC 設計服務曝險;就權重而言,台積電對這兩檔 ETF 的影響潛力明顯大於設計服務股。
0052 的成分股與分割後的風險,可以看0052 富邦科技怎麼看;0052 跟 0053 的台積電權重差異,整理在0052 跟 0053 差在哪。
股市基友的個人看法
我認為看 ASIC 設計服務,最容易被誤導的是「營收大增」這四個字。
創意 1~9 月營收 441.0 億元,同期向台積集團的進貨額 334.8 億元;世芯第三季營收季增 238.9%,毛利率卻從 34.8% 掉到 18.0%。
營收是真的,但量產營收裡包含大額的晶圓採購。
只拿營收成長率去比,就像只看婚顧公司這季代訂了多少桌,卻不看扣掉付給餐廳的錢之後還留下多少,量尺本身就不夠。
我自己會換一把尺:看「每 100 元營收留下幾元營業利益」,再看這個數字在量產放量時掉多少。
第三季世芯與創意的營業利益率分別約 13.9%、13.6%,在這個單季非常接近;但只憑一季,還不能判定兩家的獲利結構已趨同,後續仍要分別追蹤量產占比、營業利益率與大型專案的延續性。
智原是另一個故事。
毛利率 42.5% 是三家最高,但研發費用占營收 24.5%,營業利益率只有 5.8%,第三季業外收支還比本業多。
我認為智原的關鍵不在毛利率,而在本業營業利益能不能撐起獲利:第三季委託設計服務營收年減 37.1%,但這個數字不等於少接案,我會搭配公司揭露的 tape-out 與新案進度一起看,而不是單看一季營收。
對世芯,我會保留一個疑問。
如果第三季放量出貨能消化上半年堆起來的存貨,9 月底存貨應該往下走;實際上,第三季財報的 9 月底存貨從 242.8 億元增至 308.9 億元,應收帳款從去年底的 26.4 億元增至 181.2 億元,1~9 月營業現金淨流出 165.3 億元。
另一方面,流動合約負債同步增至 193.9 億元,顯示尚待履約的客戶對價也增加。
我認為第三季財報說明了「營收已經認列」,還沒說明「現金已經回來」;我會看第四季財報的應收帳款與存貨有沒有往下走,再判斷這波放量能不能順利延續到 N2 世代。
我會追的四個公開數字:世芯第四季財報的存貨、應收帳款與營業現金流、創意的流動合約負債、智原每季的委託設計營收、三家月營收的絕對金額。
依目前揭露慣例,這四項可從觀測站的財報、月營收公告及公司法說會持續追蹤,實際揭露內容與日期以公司公告為準;它們比任何「ASIC 取代 GPU」的口號都具體。
這跟你有什麼關係
如果你持有 0052 或 00892 這類科技、半導體 ETF,以本文核對的資料,ASIC 設計服務在 0052 只占約 1.19%、在 00892 占 7.6046%(資料日 2026/11/13),台積電權重高得多;這篇的數字可以幫你理解「ASIC 題材」跟你手上 ETF 的實際關係有多遠。
如果你在科技業上班,尤其是做晶片設計、系統或採購,這三家的營收結構就是產業分工的縮影:客戶可以從規格定義、設計到量產管理,選擇要外包哪幾段,而量產營收裡有大額的晶圓採購。
看懂設計費和量產營收各占多少,談合作或換工作時比較知道價值在哪一段。
如果你只是看新聞覺得「ASIC 很紅」,記得先問兩個問題:營收裡量產占多少?
營業利益率在放量後掉了多少?
常見問題(FAQ)
ASIC 設計服務公司的毛利率為什麼會突然下降?
以世芯來說,公司在 3Q26 法說會簡報說明,毛利率下降是因為量產業務營收占比較高。
量產服務包含晶圓、封裝與測試等採購。
創意第二季晶圓產品占營收 83.4%、智原第三季量產占 79.3%,但兩家沒有公布分部毛利率,也沒有把整體毛利率變化正式歸因於量產占比,不能直接套用世芯的說法。
世芯、創意、智原哪一家營業利益率最高?
以 2026 年第三季營業利益率比較,世芯約 13.9% 最高,創意約 13.6%,智原約 5.8%。
上半年世芯 25.5% 最高,但那是量產放量前的數字。
智原第三季毛利率最高,但研發費用率為 24.5%(約四分之一),營業利益率 5.8%,為三家最低。
創意跟台積電是什麼關係?
創意的合併財報把台積公司列為「對創意公司採用權益法之投資者」,屬於關係人。
2026 年 1~9 月創意向台積北美進貨 284.8 億元、向台積公司進貨 49.9 億元,合計約占同期營收的 75.9%。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。