亞馬遜(AMZN)在網路泡沫破掉後,股價從 1999 年 12 月 10 日的收盤高點 106.69 美元,一路跌到 2001 年 9 月 28 日收盤 5.97 美元,跌幅約 94%。
但它沒有倒,關鍵不在股價,而在帳上的錢:2000 年初發行一筆面額 6.9 億歐元、當時約值 6.8 億美元的可轉債,最慘的兩年裡,每一季季末的現金加有價證券都在 6 億美元以上;虧損在 2000 年第四季衝到單季 5.45 億美元後大致收斂,2001 年第四季第一次帳面獲利。
這篇用亞馬遜當年的 10-Q、10-K 與新聞稿,一季一季看那兩年發生了什麼:股價、虧損、現金,以及那個「第一次賺錢」為什麼要打折看。
最後再看今天的亞馬遜,獲利重心已經換成當年還不存在的 AWS。
資料核對日:2026 年 11 月 16 日。
2000~2001 年的損益與現金來自亞馬遜向美國證管會(SEC)申報的季報與年報;股價是 Yahoo Finance 的歷史資料換算回當時的名目價(沒有還原分割);最近一季是 2026 年第三季(截至 2026/9/30)財報;最新股價是 2026/11/13 收盤。
金額都是美元。
先看重點:股價跌 94% 的那段時間,亞馬遜持續虧損,但公開財報顯示,各季季末的現金加有價證券都沒有低於 6 億美元。
2001 年第四季的 500 萬美元淨利,公司自己說扣掉匯兌利得其實還是虧損,比較能代表本業的是 5,900 萬美元的 pro forma 營業利益。
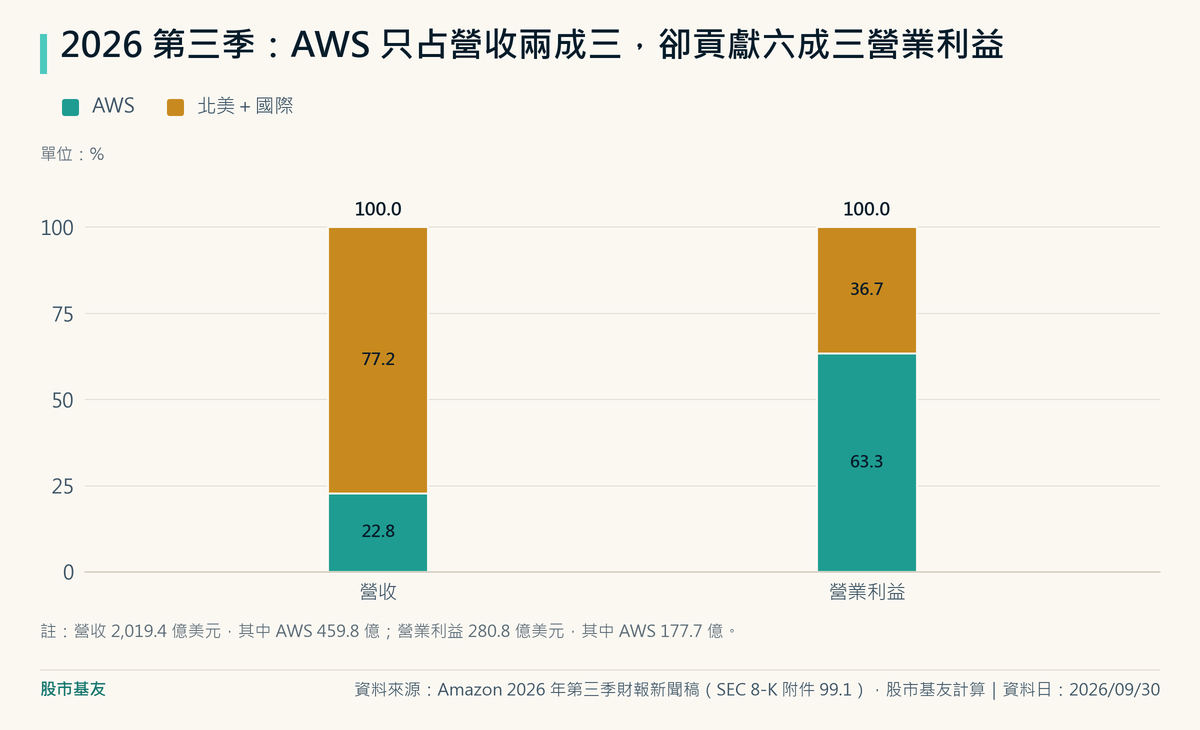
到了 2026 年第三季,AWS 只占營收 22.8%,卻貢獻 63.3% 的營業利益。
這篇是股市基友影片〈貝佐斯與亞馬遜:被判死刑的那兩年〉的文字版,影片連結:https://www.youtube.com/watch?v=wVtpJW9XLpk
亞馬遜股價在網路泡沫跌了多少?
先把幾個最常被引用的數字對齊,因為「跌 95%」跟「跌 94%」其實是兩種算法。
收盤對收盤:1999/12/10 收 106.69 美元,2001/9/28 收 5.97 美元,跌約 94%。
盤中對盤中:1999 年第四季盤中最高 113 美元,2001/10/1 盤中最低 5.51 美元,跌約 95%。
混著用(113 對 5.97)就會算錯。
| 時間點 | 股價(當時名目價) | 說明 |
|---|---|---|
| 1997/5/15 | 18 美元 | IPO 承銷價 |
| 1999/12/10 | 106.69 美元 | 泡沫期間收盤最高 |
| 2000/12/29 | 15.56 美元 | 2000 年全年跌約八成 |
| 2001/9/28 | 5.97 美元 | 泡沫後收盤最低,比高點少約 94% |
| 2009/10/23 | 118.49 美元 | 第一次收盤站回 1999 年高點之上 |
資料來源:Yahoo Finance 歷史股價(換算當時名目價)、Amazon FY1999 10-K、CNN Money 2009/10/23 報導(資料日 2009/10/23)
如果剛好買在 1999 年底的最高點,要等到 2009 年 10 月,將近十年,才第一次回到買進價以上。
這是後面談「活下來」之前要先記住的事:公司活下來,不代表那段時間的股東不痛。
貝佐斯自己也沒有粉飾。
他在 2000 年的致股東信,第一個字只寫了一個「Ouch(痛)」,接著說對資本市場很多人來說這是殘酷的一年,對亞馬遜股東更是如此,股價比一年前寫信時跌了八成以上。
逐季看:那兩年虧多少、現金剩多少?
下面這張表是整篇最重要的資料。
季淨損益來自 FY2001 年報的季度損益附註,季末現金是各季資產負債表上的現金及約當現金加有價證券。
| 季度 | 季末收盤 | 季淨損益 | 季末現金+有價證券 |
|---|---|---|---|
| 2000Q1 | 67.00 美元 | −3.08 億 | 10.09 億 |
| 2000Q2 | 36.31 美元 | −3.17 億 | 9.08 億 |
| 2000Q3 | 38.44 美元 | −2.41 億 | 9.00 億 |
| 2000Q4 | 15.56 美元 | −5.45 億 | 11.01 億 |
| 2001Q1 | 10.23 美元 | −2.34 億 | 6.43 億 |
| 2001Q2 | 14.15 美元 | −1.68 億 | 6.09 億 |
| 2001Q3 | 5.97 美元 | −1.70 億 | 6.68 億 |
| 2001Q4 | 10.82 美元 | +0.05 億 | 9.97 億 |
資料來源:Amazon FY2001 10-K Note 17、2000~2001 年各季 10-Q、FY2000 10-K405;股價為 Yahoo Finance 換算當時名目價;金額單位億美元(資料日 2001/12/31)
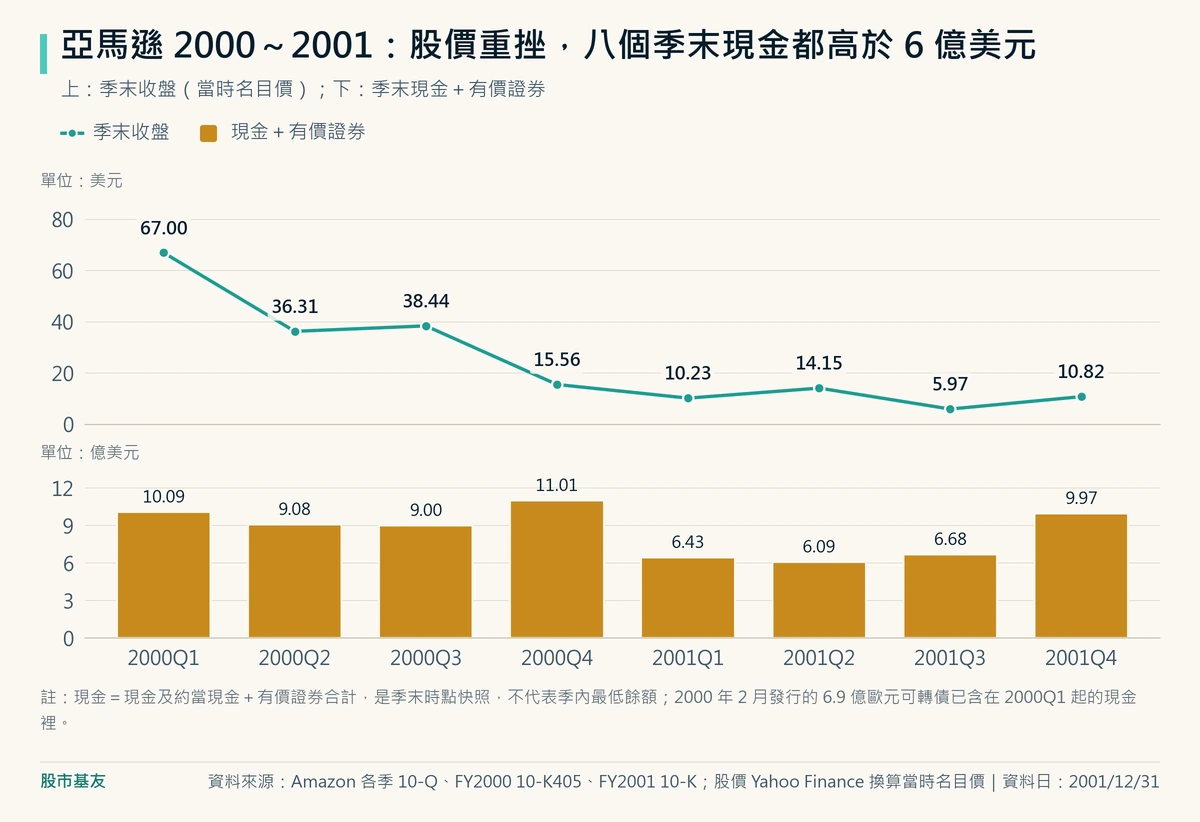
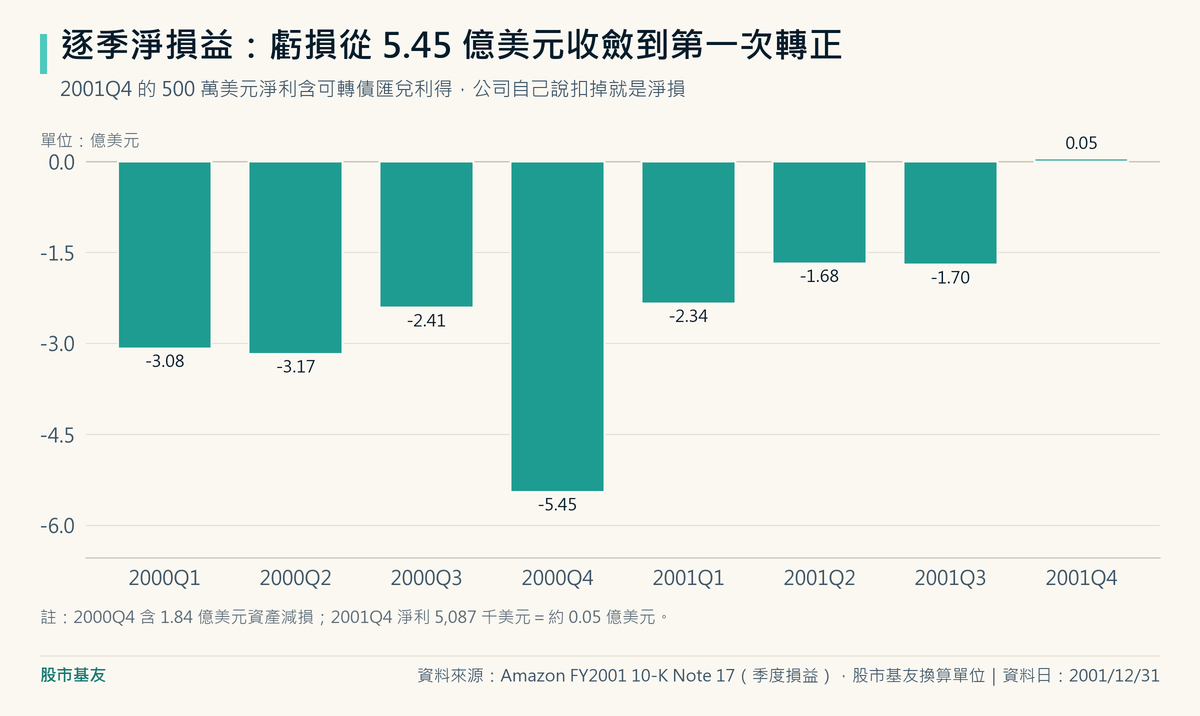
2000 年全年淨損約 14.1 億美元,其中第四季虧 5.45 億美元最多(含約 1.84 億美元的資產減損)。
從股價看,這是一間快不行的公司;從損益表看,虧損在 2000 年第四季擴大到 5.45 億美元後大致收斂:2001 年第二季降到 1.68 億美元,第三季略增到 1.70 億美元,第四季才轉正。
要注意,表上的現金是季末的時點快照,不代表季內最低餘額。
那筆 6.9 億歐元的可轉債
2000 年 2 月,亞馬遜發行一筆 2010 年到期的可轉換次順位債,面額 6.9 億歐元,以 2000/2/11 的匯率約 6.8 億美元。
所以 2000 年 3 月底的現金一下從 1999 年底的 7.06 億美元拉到 10.09 億美元。
之後股價雖有反彈,整體仍從 67 美元一路走低,再要向市場募資只會更貴。
回頭看,這筆錢是在股價大跌之前借到的。
雷曼報告與「十億美元現金」
2000 年 6 月 23 日,雷曼兄弟的債券分析師發報告,說亞馬遜的信用「極度脆弱,而且持續惡化」。
股價前一天跌 8.8%、當天再跌 19.3%,兩天合計約 26.5%。
貝佐斯幾天後公開回應,轉述那份報告預測公司大約 12 月就會燒光現金,他的回答是:公司手上有十億美元現金。
對照上面的表,2000 年 6 月底是 9.08 億美元,年底還有 11.01 億美元,12 月並沒有燒光。
最慘的時候,亞馬遜做了哪三件事?
現金能讓公司多撐幾季,但撐住之後要怎麼變好,是另一回事。
2000 年底到 2001 年,亞馬遜同時做了三件方向看起來互相矛盾的事。
第一件:裁員,並承諾第四季本業獲利
2001 年 1 月 30 日,亞馬遜和第四季財報一起宣布裁減約 1,300 個職位、約一成五的員工,關閉喬治亞州的配銷中心和西雅圖的客服中心。
同一份新聞稿的標題就是公司對華爾街的承諾:預期 2001 年第四季達成 pro forma 營業獲利。
這是一個一年後可以被檢查的目標。
第二件:讓別的賣家進來賣
2000 年 11 月,亞馬遜推出 Marketplace,讓第三方賣家在亞馬遜的商品頁旁邊賣二手書等商品。
同一本書,亞馬遜賣新的,旁邊可能就有人賣舊的、賣得更便宜。
對零售商來說這像在自己店裡放對手;對顧客來說,選擇變多、價格變低。
亞馬遜 2001 年 3 月的新聞稿說,Marketplace 上線頭四個月,月度成交總額成長超過 200%。
而在 Marketplace 上線的同一個月,也就是 2000 年 11 月,亞馬遜投資的寵物網站 Pets.com 在 11 月 7 日宣布結束營業,提醒大家那個年代的網路公司,倒掉的遠比活下來的多。
第三件:還在虧錢,就先降價
照一般想法,現金掉到 6 億美元,應該省錢、漲價。
亞馬遜在 2001 年 7 月反而把超過 20 美元的書一律打七折。
可以用「飛輪」來理解這個選擇:價格越低,顧客越多;顧客越多,越多賣家想進來;選擇越多,顧客又更多;規模越大,倉庫和系統的固定成本攤得越薄,價格又能再降。
降價在這個框架裡不是燒錢,是在推一個輪子。
這是理解用的框架,能不能成立,要看下一段的財報。
2001 年第四季第一次賺錢,為什麼要打折看?
2002 年 1 月 22 日,亞馬遜公布 2001 年第四季:營收 11.2 億美元、年增 15%,淨利 500 萬美元、每股 1 美分,是上市以來第一次單季帳面獲利。
新聞稿的標題寫著「為顧客降價,帶動營收與獲利」。
股價當天從前一個交易日的 10.16 美元漲到 12.60 美元,約 24%。
但公司自己在年報裡寫得很清楚:如果扣掉那筆歐元可轉債的外幣匯兌利得,2001 年第四季其實是淨損。
也就是說,兩年前借的那 6.9 億歐元,因為匯率變動讓帳面多出一筆利得,剛好把數字推過零。
比較能代表本業的,是 pro forma 營業利益 5,900 萬美元(排除部分費用的公司自訂口徑),這也是一年前承諾的那個目標。
| 2001 年第四季指標 | 數字 | 口徑說明 |
|---|---|---|
| 營收 | 11.2 億美元(年增 15%) | 一般公認會計原則 |
| 淨利 | 500 萬美元(每股 0.01 美元) | 含可轉債匯兌利得;公司說扣掉即為淨損 |
| pro forma 營業利益 | 5,900 萬美元 | 公司自訂口徑,不是會計原則數字 |
| pro forma 淨利 | 3,500 萬美元 | 公司自訂口徑 |
資料來源:Amazon 2002/1/22 新聞稿、FY2001 10-K(資料日 2001/12/31)
同一份公告還有一件事:亞馬遜推出單筆訂單超過 99 美元免運費。
剛賺到第一筆錢,馬上又把一部分讓給顧客,這跟前面的降價是同一個邏輯。
回頭看:從谷底到今天的 AWS
2009 年 10 月 23 日,亞馬遜收在 118.49 美元,第一次收盤站回 1999 年的高點之上。
那時候它的故事已經不只是賣書:2006 年 3 月推出 AWS 的雲端儲存服務 S3,2015 年第一季亞馬遜第一次把 AWS 拆開報,當季 AWS 營收約 15.7 億美元、營業利益 2.65 億美元。
| 2026 年第三季 | 營收 | 營業利益 |
|---|---|---|
| 亞馬遜合計 | 2,019.4 億美元 | 280.8 億美元 |
| AWS | 459.8 億美元 | 177.7 億美元 |
| 北美+國際 | 1,559.6 億美元 | 103.0 億美元 |
| AWS 占比 | 22.8% | 63.3% |
資料來源:Amazon 2026 年第三季財報新聞稿(SEC 8-K 附件 99.1),占比為股市基友計算(資料日 2026/9/30)
如果在 1997 年 IPO 時買一股,經過 1998、1999 年三次分割,再加上 2022 年的 20 比 1,今天是 240 股。
以 2026/11/13 收盤 266.66 美元計算,約 6.4 萬美元(沒有算稅費,亞馬遜也沒有發過現金股利)。
這個數字是倖存者的成績:同一個年代的網路股,很多沒有撐到今天,連亞馬遜自己投資的 Pets.com 也沒有。
股市基友的個人看法
我認為這段歷史最值得記住的,不是「看衰的人錯了」,而是貝佐斯在 2000 年那封信裡引用的那句話:短期來看,股市是投票機;長期來看,股市是秤重機。
他接著說,亞馬遜是一間想被秤重的公司。
問題是,秤重機要秤的東西,得先活到被秤的那一天。
回到上面那張逐季表,我看到的是兩條線分開走。
股價整體從 67 美元跌到 5.97 美元,中間雖有兩次季末反彈,市場在投票;但虧損在 2000 年第四季的 5.45 億美元之後大致收斂到 1.7 億美元上下,每一季季末的現金都在 6 億美元以上,營運本身在變好。
如果只看股價,2001 年 9 月是最絕望的時候;如果看損益表,那反而是虧損接近谷底、離轉正只剩一季的時候。
但我不認為這能推出「股價大跌就是機會」。
亞馬遜能撐過來,有一部分是時間點:6.9 億歐元的可轉債是在 2000 年 2 月、股價大跌之前借到的。
換一個時間點,同樣的策略可能根本沒有現金可以執行。
我也會提醒自己,2001 年第四季那個第一次獲利,靠的是匯兌利得把數字推過零,公司自己都說扣掉就是淨損。
願意把這句寫進年報,我覺得比那 500 萬美元更有參考價值。
如果把這段歷史當成一個檢查表,下次遇到一間「被市場判死刑」的公司,我會看三件事。
第一,現金加有價證券能撐幾季虧損,而且這個數字是一季比一季多還是少。
第二,虧損是在收斂還是擴大,要看連續好幾季,而不是單季。
第三,公司說的獲利是哪一種口徑,有沒有一次性的利得混在裡面。
三件事都要從財報原件找,不是從股價或新聞標題推。
最後,今天的亞馬遜跟 2001 年已經是不同的生意。
營業利益六成以上來自 AWS,所以現在看亞馬遜,我會先看 AWS 的營收成長與營業利益,再看北美與國際分部。
用 2001 年的故事去想像今天的亞馬遜,反而容易看錯重點。
這跟你有什麼關係
如果你持有追蹤美股大盤指數的 ETF,例如追蹤 S&P 500 的元大S&P500(00646),很可能已經間接持有亞馬遜,實際持股與比重以投信公布的持股資料為準。
以 2026 年第三季的營業利益結構來看,我會把 AWS 營收、雲端需求與 AI 基礎建設支出列為優先觀察項目;電商促銷仍會影響北美與國際分部的營收和利潤率。
如果你在意「泡沫會不會破」,這段歷史給的提醒是:一間公司能不能撐過去,先看帳上的錢與虧損趨勢,而不是看股價跌多少。
2026 年 11 月美股也有過單日大跌,那篇標普500單日跌4.36%的拆解可以一起看;當年的泡沫背景,可以看葛林斯潘「非理性繁榮」那篇。
如果你是自己買個股的人,可以把「現金撐幾季、虧損收斂沒、獲利是哪種口徑」這三題,套到手上正在虧損的成長股。
查不到答案的,就是還沒看懂的地方。
常見問題(FAQ)
亞馬遜在網路泡沫時股價最多跌多少?
收盤對收盤約跌 94%:從 1999/12/10 的 106.69 美元,跌到 2001/9/28 的 5.97 美元。
若用盤中價,從 1999 年第四季盤中最高 113 美元到 2001/10/1 盤中最低 5.51 美元,約跌 95%。
兩種算法不要混用。
亞馬遜 2001 年第四季真的賺錢了嗎?
帳面上是:淨利 500 萬美元、每股 1 美分,是上市後第一次單季獲利。
但亞馬遜在年報裡寫明,扣掉那筆歐元可轉債的外幣匯兌利得,這一季仍是淨損。
比較能代表本業的是公司自訂口徑的 pro forma 營業利益 5,900 萬美元。
1997 年亞馬遜 IPO 買一股,現在值多少?
約 6.4 萬美元:一股經過四次分割變成 240 股,以 2026/11/13 收盤 266.66 美元計算。
這沒有算稅費,也是事後挑出的倖存者成績;而且 1999 年底買在高點的人,要等將近十年才回本。
股價會變動,實際以最新報價為準。
延伸閱讀
- 葛林斯潘辭世:1996 年那句「非理性繁榮」,台股 4 萬 6 的今天怎麼讀
- Google財報怎麼看?Alphabet第三季雲端翻倍、自由現金流轉負
- 00646可以買嗎?元大S&P500費用、配息、分割與11/5溢價怎麼看
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。