四貸同堂,是把房屋增貸、信貸、股票質押、融資四種貸款同時借來買股票。
資料核對至 2026 年 11 月 20 日,用本金 100 萬的一組試算來看,四層照本文假設借滿等於 10 倍槓桿:股票有 1,000 萬、負債 900 萬,大盤只要跌 10%,本金就歸零。
用臺灣證券交易所 1999 年以來的每日收盤資料回測,任一天進場、一年內收盤曾跌超過 10% 的機率是 46.5%,將近一半。
更直接的例子是這兩個月:如果有人在 2026 年 10 月 6 日加權指數收盤高點 49,822.55 點借滿四層,到 11 月 20 日收盤 36,033.29 點,距離高點已經跌了 27.68%,試算下來本金不只歸零,還倒欠約 177 萬元;11 月 19 日收盤那天,整戶維持率就已經掉到 130% 追繳線以下。
資料核對日:2026 年 11 月 20 日。
加權指數用證交所每日收盤;試算主角是程式算出來的人,不是真實個案,持股假設跟大盤同步,不含股息、不扣利息,跌幅用大盤而不用跌更兇的個股,都是往對他有利的方向算。
歷史機率是過去的比例,不是對未來的預測。
這篇是股市基友影片〈「四貸同堂」的人是笨蛋嗎?
〉的文字版,影片連結:https://www.youtube.com/watch?v=YKSYIJFb_74 。
影片資料停在 11 月 12 日,這篇把時效數字更新到 11 月 20 日收盤。
先看重點:四筆貸款單獨看,各自都有對應的成數與授信規範,利率也說得通;但疊在一起,它們押的是同一個市場、同一個方向,賠的也是同一筆本金。
很多人拿「大盤長期會漲」當理由,這句話沒錯,只是那是沒借錢的人的勝率。
借到十倍的人,要先撐過中途。
四貸同堂是什麼?四層貸款怎麼疊上去
把它想成一棟四層樓的房子,地基是自己的 100 萬,每一層是一筆貸款。
下面這張表是同一個試算戶,一層一層往上蓋的結果。
房貸與信貸的利率是假設值;質押與融資採國泰證券官網牌告的 6.45% 試算;不同券商及實際契約利率可能不同。
| 樓層 | 借多少、怎麼借 | 股票/槓桿/歸零線 |
|---|---|---|
| 地基 | 自己的 100 萬 | 100 萬/1 倍/跌 100% |
| 一樓:房屋增貸 | 200 萬,假設 2.6%、20 年攤還,每月約 10,696 元 | 300 萬/3 倍/跌 33.3% |
| 二樓:信貸 | 100 萬,假設 3.5%、7 年攤還,每月約 13,440 元 | 400 萬/4 倍/跌 25% |
| 三樓:股票質押 | 假設 400 萬持股都是融資融券標的,按六成上限借 240 萬 | 若直接買股:640 萬/6.4 倍/跌 15.6% |
| 四樓:融資 | 240 萬當融資的四成自備款,券商再借 360 萬 | 1,000 萬/10 倍/跌 10% |
資料來源:股市基友試算;融資六成、質押六成上限出自臺灣證券交易所操作辦法(質押:融資融券標的按六成計算,非融資融券標的為四成,券商可採更嚴標準);利率參考國泰證券官網(資料日 2026/11/12)。
一樓、二樓有個共同點:本文假設的房屋增貸與信貸,不是用每日股價計算券商式的整戶擔保維持率;在沒有違約或其他契約觸發事項時,不會只因股價下跌就自動被追繳,月付金照繳就好。
信貸還有一條金管會的規範,同一個人在所有金融機構的無擔保債務加起來,不宜超過平均月收入的 22 倍。
三樓、四樓完全不同,它們每天都盯著股價。
本文試算的券商股票質押,採證交所規範的「不限用途款項借貸」制度,操作辦法寫明融資融券標的按股價六成計算、非融資融券標的四成,券商還可以訂得更嚴;融資一樣最多借六成。
兩者都看各自帳戶的整戶擔保維持率:借六成時一開始約 166.7%,股價跌超過約 22%,維持率才會低於 130%,券商會通知你在兩個營業日內補錢;通知期限屆滿仍未補足、而且整戶仍低於 130% 時,才依規定處分股票,也就是斷頭;若已回升到 130% 以上,可以暫不處分。
券商也可能依契約或內控採更嚴的做法。
追繳的完整流程可以看融資斷頭是什麼?
維持率跌破 130% 到追繳的流程,質押的細節在股票質押風險怎麼看。
還有一筆每天都在跑的帳:利息。
房貸、信貸照假設利率,質押與融資照 6.45% 算,900 萬的債一年大約要付 47.4 萬,平均利率約 5.27%。
單看房貸是兩趴多,四層疊起來,等於每年先輸掉本金的四成七,一千萬的股票要先漲 4.74% 才打平利息。
每多借一層,歸零線往前移多少
歸零線的算法很簡單:本金除以股票市值。
地基 100 萬配 1,000 萬股票,就是 10%。
真正要看的是第二個數字:歷史上,這種跌幅多常發生。
股市基友用證交所 1999 年 1 月 5 日以來每一天的加權指數收盤,從每一個交易日進場各算一次,看往後一年(250 個交易日)內收盤有沒有跌超過那條線。
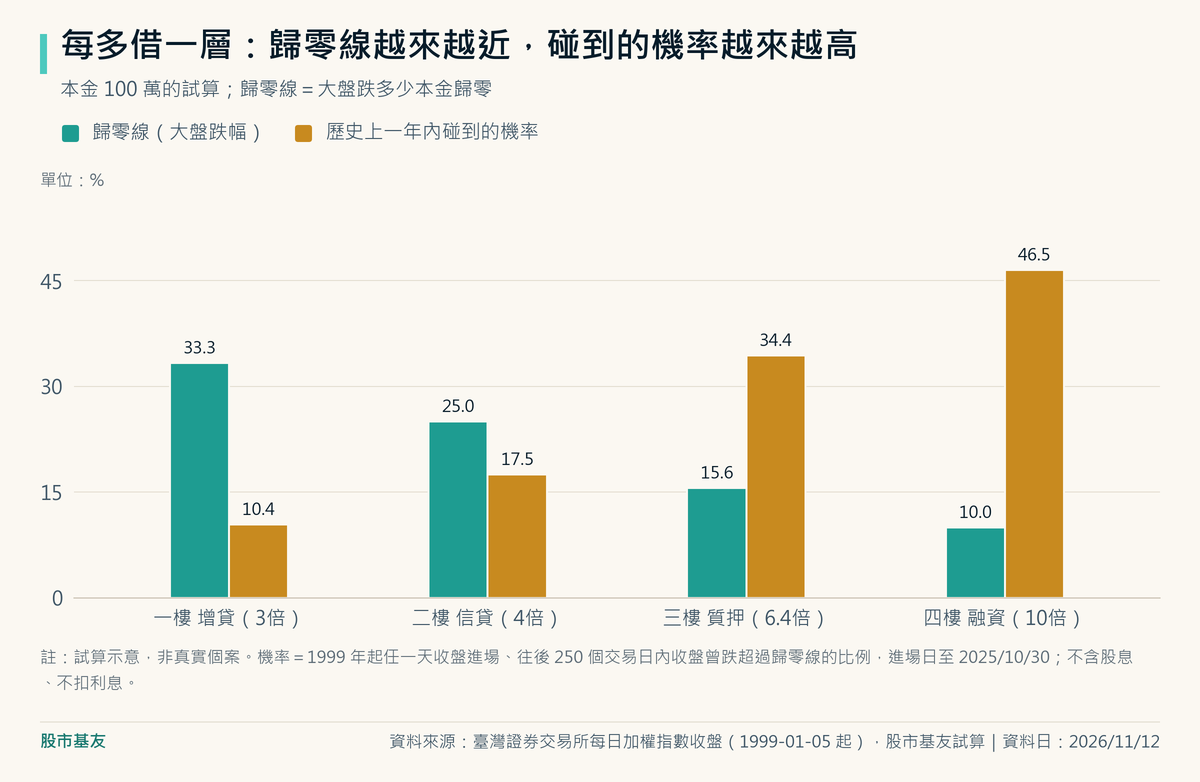
只借增貸的 3 倍,一年內碰到歸零線的機率是 10.4%;加上信貸變 4 倍,17.5%;質押借來直接買股的 6.4 倍,34.4%;四層全借的 10 倍,46.5%。
同一份資料也算了 2 倍槓桿,只有 2.6%,5 倍是 27.5%。
注意三樓那一格:歸零線 15.6% 已經比約 22% 的追繳門檻還要近。
意思是,還沒有任何人打電話給他,他自己的 100 萬就會先賠光。
這也是為什麼「券商還沒追繳」不能當成安全的訊號。
主管機關的數字也要放在一起看。
央行總裁楊金龍 7 月 9 日在立法院說「四貸同堂」這個說法太誇張,他認為比例應該很低;金管會 7 月底說,向部分銀行了解,個人放款客戶裡同時背房貸、信貸、車貸、股票質押四種以上的,只有低個位數比例,但這個口徑沒有算到券商的融資。
另一邊,央行資料顯示 2026 年 6 月底股市融資餘額 8,035 億元,當時創下歷史新高。
四種以上貸款客戶的比例不高,但融資的金額規模明顯擴大。
四貸同堂的人為什麼願意借?四個常見理由
先站在他那邊想。
股市基友沒有訪問過四貸同堂的人,下面是從數字推出來、他最可能有的理由。
理由一:漲的時候賺得快
2025 年最後一天,加權指數收 28,963.60 點;2026 年 10 月 6 日收 49,822.55 點,九個多月漲了約 72%。
如果有人在去年底就借滿四層、之後不動,照大盤漲幅算,10 月 6 日帳面上 100 萬會變成約 820 萬(還沒扣利息)。
就算到 11 月 20 日指數跌到 36,033.29 點,這位去年底進場的人帳面淨值仍約 344 萬。
身邊真的可能有人賺到這種錢。
理由二:利差看起來很划算
央行 2026 年 11 月 20 日公布,五大銀行 10 月新承做購屋貸款平均利率是 2.312%,新承做金額 727.89 億元(這是五大銀行平均值,不是每個人的利率)。
另一邊,1999 年以來任一天買進大盤放一年,期末上漲的機率是 68.9%,這還沒算股息。
他眼裡看到的是:借兩趴多的錢,去賺長期會漲的大盤。
理由三:每次大跌都漲回來了
2024 年 8 月 5 日,台股一天跌 1,807 點、跌幅 8.35%,在當時是史上最大單日跌點,後來漲回來了;2025 年 4 月的關稅股災,後來也漲回來了。
每一次,不敢借的人事後看起來都像想太多。
理由四:真的跌,我會先跑
學術界確實有人支持年輕人用槓桿。
耶魯大學兩位教授 Ian Ayres 與 Barry Nalebuff 主張,年輕時本金少、時間長,可以用槓桿持有股票,但槓桿上限是兩倍,而且隨年齡逐步降低。
所以四貸同堂的人不是亂來,只是這套邏輯只用了一半。
真實路徑:10/6 高點借滿四層,到 11/20 會怎樣
這一段不用假設行情,因為它剛發生過。
讓試算戶在 10 月 6 日收盤高點把房子蓋好,之後照證交所每一天的收盤價走。
融資帳戶與不限用途款項借貸帳戶實際上分開計算維持率;本文因兩邊都假設六成起借、標的同步大盤,兩個帳戶的維持率相同,才以股票市值除以券商借款合計 600 萬作示意。
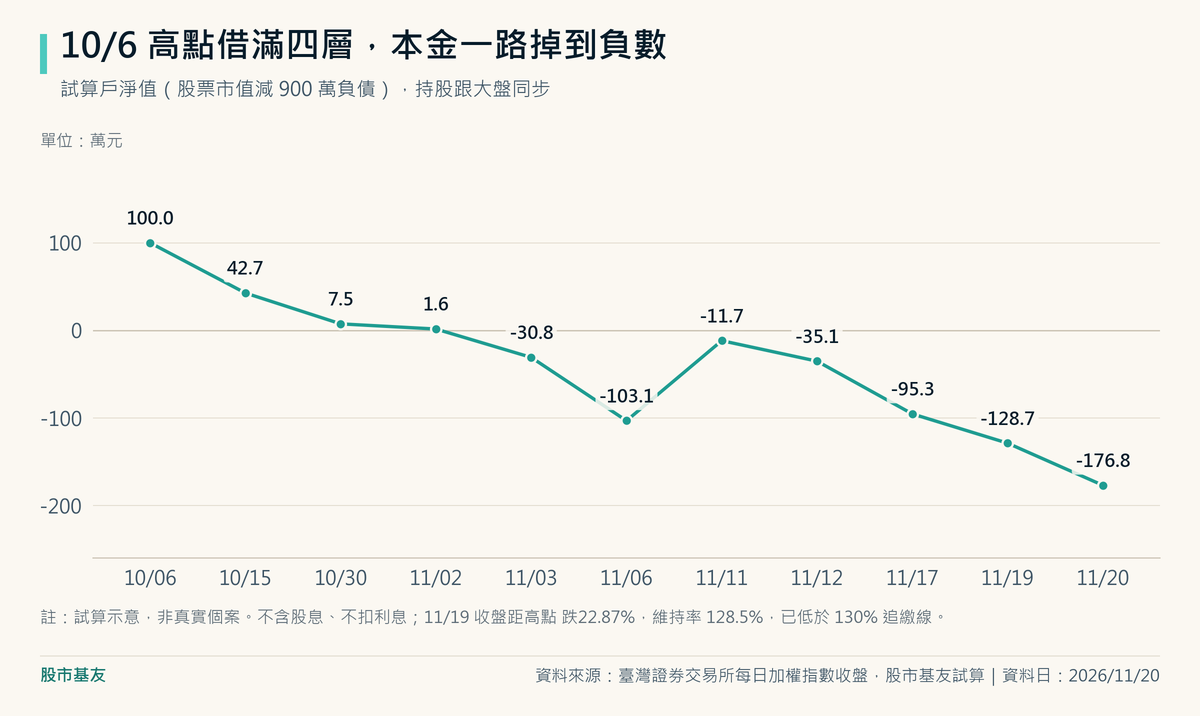
| 日期(收盤) | 距 10/6 高點 | 淨值/維持率 |
|---|---|---|
| 11/02 44,920.14 | −9.84% | 1.6 萬/150.3% |
| 11/03 43,307.54 | −13.08% | −30.8 萬/144.9% |
| 11/06 39,701.64 | −20.31% | −103.1 萬/132.8% |
| 11/12 43,091.87 | −13.51% | −35.1 萬/144.2% |
| 11/19 38,426.89 | −22.87% | −128.7 萬/128.5% |
| 11/20 36,033.29 | −27.68% | −176.8 萬/120.5% |
資料來源:臺灣證券交易所每日市場成交資訊(加權指數收盤),股市基友試算;試算示意,非真實個案(資料日 2026/11/20)。
11 月 3 日一天跌 1,612.60 點,本金歸零、開始倒欠,但這一天還沒觸發法規的追繳門檻:維持率還有 144.9%,離 130% 很遠。
11 月 6 日早盤一度重挫 3,737.67 點,是史上最大的盤中跌點,收盤距高點 −20.31%,他已經倒欠約 103 萬,維持率 132.8%,仍在法規追繳門檻之上。
為什麼法規所定的追繳門檻還沒觸發?
因為這條線主要保護的是借錢給你的人。
它看的是:押在這裡的股票夠不夠還我的錢。
至於你另外欠銀行的 300 萬,不在券商的畫面裡。
追繳線不是你的安全線,你的安全線早在跌 10% 那裡就過了。
影片資料停在 11 月 12 日,當天收盤距高點跌 13.51%,離約 22% 的追繳門檻還有約 8.5 個百分點;在那之前最接近門檻的是 11 月 6 日,差約 1.7 個百分點。
之後台股繼續往下:11 月 19 日收盤距高點 −22.87%,維持率 128.5%,跌破 130%;11 月 20 日再跌 2,393.60 點,維持率 120.5%。
照規定,這時券商會通知他兩個營業日內補錢,期限到了整戶仍低於 130% 才會處分,而他能借的早就借完了。
如果假設在 11 月 19 日都能按收盤價成交,按市值粗算約 771 萬(這是未扣券商手續費、證券交易稅及可能處分費用的毛額),先還券商的融資 360 萬加質押 240 萬,剩約 171 萬拿去還銀行,房貸加信貸仍短少約 129 萬;實際短少金額會因持有商品、成交價與稅費而不同。
股票一張都沒有了,債還在,接下來好幾年要用薪水還一筆已經不存在的投資。
而且這還是剛好能用收盤價賣掉的版本:2025 年 4 月關稅股災時,媒體統計的上市融資維持率一度掉到約 118.1%,當時創下新低(這是民間用全市場總額估的,不是證交所官方的整戶口徑)。
想賣,不一定賣得掉。
真實市場的反應也看得到。
11 月 6 日,台股儀表板統計(自由時報報導)收到追繳通知的有 3,382 戶,真的被斷頭的 171 戶、金額約 5.17 億元;同一天上市櫃融資餘額合計少了 564.18 億元,差了一百倍左右。
這只能確定當天券商處分的金額遠小於融資餘額的減少額;其餘部位用什麼方式償還、為什麼退出,公開的彙總數字看不出來。
證交所 11 月 20 日當晚公布的上市融資「今日餘額」(輔助參考值)約 4,352 億元,較前日初步減少約 491 億元(只含上市,最終以隔日公布的前日餘額為準)。
想看更長的融資水位脈絡,可以讀台股融資突破 8,000 億那篇。
十倍槓桿的風險是什麼?會賺,不等於撐得到
回到他最有把握的那個數字:任一天買進大盤放一年,68.9% 的機率是賺的。
這個數字是對的,但它是沒借錢的人的勝率。
借到十倍的人,要拿到同一個結果,得先活過中途。
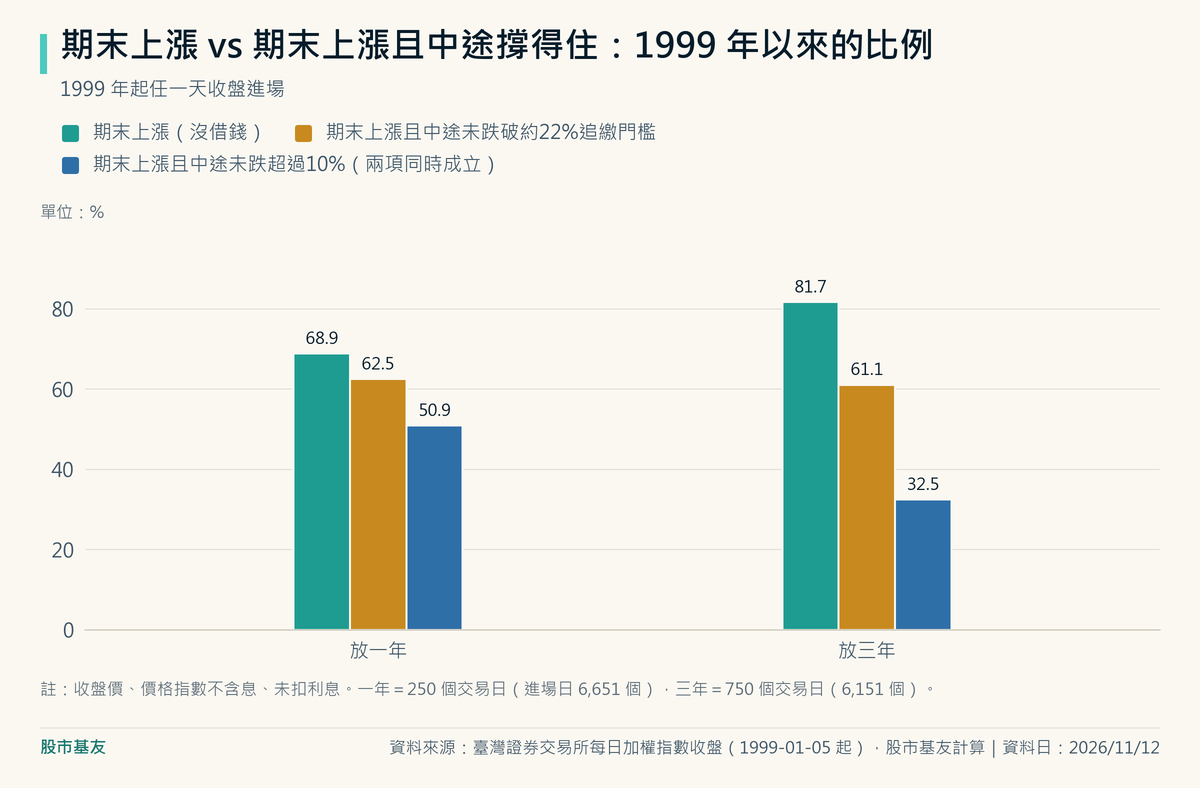
放一年:期末上漲而且中途收盤沒跌超過約 22% 追繳門檻的機率是 62.5%;期末上漲而且中途收盤從沒跌超過 10%(本金沒歸零過),兩項同時成立的比例只剩 50.9%,跟丟銅板差不多。
放三年:期末上漲的比例升到 81.7%,時間是沒借錢的人的朋友;但若再加上中途收盤從沒跌超過 10% 的條件,兩項同時成立的比例只有 32.5%。
時間越長,別人的贏面越大,他路上的坑越多。
這些數字還沒扣利息,扣了只會更低。
很多人說,四貸同堂錯在買在高點。
資料只支持一半:只看一年新高那天進場,一年內跌超過 10% 的機率是 44.1%,跟任一天進場的 46.5% 差不多。
真正把機率推到這麼高的,是十倍槓桿本身。
歷史上這種地震也不罕見。
用「從波段高點收盤跌兩成、反彈兩成才算結束」來算,1999 年到 11 月 12 日一共 13 次(含這一次),平均兩年多一次;其中 4 次跌超過 33%,連只蓋一樓的人本金都會歸零,最近一次是 2008 年。
照這個口徑,13 次中最深的是 2008 年那次,約跌 56%。
如果不切段,單看 2000 年 2 月 17 日收盤 10,202.20 點,到 2001 年 10 月 3 日的 3,446.26 點跌了 66.22%,要等到 2017 年 6 月 5 日收盤才回到原點。
沒借錢的人至少有機會等,借四層的人大概撐不到那一天。
股市基友的個人看法
我認為四貸同堂的人不是笨蛋。
利率、成數、月付金,每一筆單獨看,他都算得通;在本文假設的成數與授信條件下,四種借款各自都有對應的規範。
但實際是否合規,仍要看申請用途是否如實、銀行與券商核准的內容和個別契約,不能只因貸款核准了就認定整套操作沒問題。
真正的問題在於,這四筆貸款押的是同一個方向、同一個市場,股市跌的時候,它們其實是同一筆。
他以為自己借了四筆錢,其實是下了一個注,然後押了四次。
我也認為「長期會漲」不能當成借錢的理由。
68.9% 跟 81.7% 是沒借錢、撐得到期末的人才拿得到的數字;十倍槓桿的人放三年,期末上漲且中途本金沒歸零過的聯合比例只有 32.5%。
會賺,不等於撐得到。
這是整件事裡最容易被忽略的一點,也是那張表格裡沒寫出來的缺點。
槓桿本身不是原罪,倍數才是。
同一份資料裡,2 倍槓桿一年內碰到歸零線的機率是 2.6%,10 倍是 46.5%。
耶魯那兩位教授主張的上限是兩倍、年紀越大越要往下降;四貸同堂拿了「年輕人可以用槓桿」的結論,丟掉了「上限兩倍、逐步降低」的條件。
還有一個試算表算不出來的後果。
一樓的增貸押的是一家人住的房子:股票賠光,房貸還在;房貸要是繳不出來,銀行最後能處分的就是那間房子。
這波大跌之後也有媒體報導,有投資人因為身上的貸款和質押部位焦慮到身體出狀況送醫。
試算表上的負數,落在一個家庭身上,重量完全不同。
系統層面目前看起來沒出事,央行總裁 6 月就說離系統性風險還很遠,到我寫稿這天也沒看到券商或銀行出事的報導。
但系統沒事不等於個人沒事。
我會看的指標是:上市櫃融資餘額還在不在減少、公開可查的追繳與斷頭戶數,以及央行每月公布的房貸數字。
至於銀行申報的個人投資理財週轉金,後續是否會定期公開,仍待主管機關公告。
這些數字會告訴我們,這一波槓桿是慢慢退,還是被迫一次退。
這跟你有什麼關係
如果你身上也有貸款、也有股票,股市基友不告訴你該怎麼做,只留三個問題,答案只有你自己知道:
- 把所有借來的錢加起來,你的歸零線在大盤跌幾趴的地方?用「本金除以股票市值」算一次就知道。
- 假如股票全部不見、只剩薪水,月付金繳得出來嗎?要繳幾年?
- 你借的錢裡面,有沒有哪一筆是拿另一筆借來的東西去押的?例如用質押借來的錢當融資自備款,這就是把四樓蓋在三樓上面。
如果你去年就這樣借,現在帳上還是賺的,那也不代表做錯或做對。
同一種借法,晚九個多月進場,到 11 月 20 日,一個帳面淨值約 344 萬、一個倒欠約 177 萬,差別只在哪一天蓋好房子。
就算你只持有 0050 這類市值型 ETF、沒有借錢,融資大量減少的日子也會反映在大盤波動上;國安基金這次進場的歷史回測,可以參考國安基金進場跟著買有用嗎。
常見問題(FAQ)
四貸同堂是哪四種貸款?
一般指房屋增貸(或房貸週轉金)、信用貸款、股票質押(不限用途款項借貸)和融資,四種同時借來買股票。
媒體與官方的說法不完全一樣:金管會 7 月底詢問銀行時用的是房貸、信貸、車貸、股票質押四種以上,這個口徑沒有包含券商融資。
融資和股票質押什麼時候會被追繳?
兩者都看各自帳戶的整戶擔保維持率,低於 130% 時券商會通知你在兩個營業日內補繳;通知期限屆滿仍未補足、而且整戶仍低於 130% 時,才依規定處分股票,也就是斷頭;若已回升到 130% 以上,可以暫不處分。
券商也可能依契約或內控採更嚴的做法。
融資最多借六成;券商股票質押的融資融券標的按六成計算、非融資融券標的四成,券商可以更嚴。
以本文假設的六成起借,一開始維持率約 166.7%,股價跌超過約 22% 才會低於 130%。
單一個股的維持率低於 130% 不會單獨觸發追繳,看的是整戶。
四貸同堂違法嗎?金管會有禁止嗎?
本文不判定任何實際個案是否合法;是否合規取決於借款用途申報、授信審查、契約、擔保品資格與券商內控。
本文只依公開成數與維持率做假設試算,目前沒有查到以「四貸同堂」名稱全面禁止的公告。
金管會曾表示,本國銀行預計自 2026 年 10 月起按月申報個人投資理財週轉金;銀行與券商跨業信用查詢的實際上線情形,本文尚未找到官方確認。
只借一、兩種貸款買股票也危險嗎?
風險大小主要看總槓桿倍數。
本金 100 萬只借 200 萬增貸,是 3 倍槓桿,大盤跌 33.3% 本金歸零,歷史上一年內碰到的機率是 10.4%;2 倍槓桿是 2.6%。
只借銀行貸款不會被券商追繳,但月付金一樣要靠薪水繳,景氣差時股票和工作可能同時出狀況。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。