截至2026年11月5日,媒體預估民主黨拿下眾院,參院黨團至少54席,結果尚未認證。
我認為財政談判最可能改變;關稅與Fed短期有限,AI資料中心監管仍看各州。
資料核對日:2026年11月6日(台北)。
法律、關稅與財政數字採美國國家檔案館、聯邦公報、GovInfo、財政部與聯準會原文;席次採媒體計票,各家時點不同。
本文只談對市場與投資人的影響,不替任何政黨或候選人下判斷,也不引用民調。
先看重點:選舉換的是國會,法律授權和總統否決權都還在。
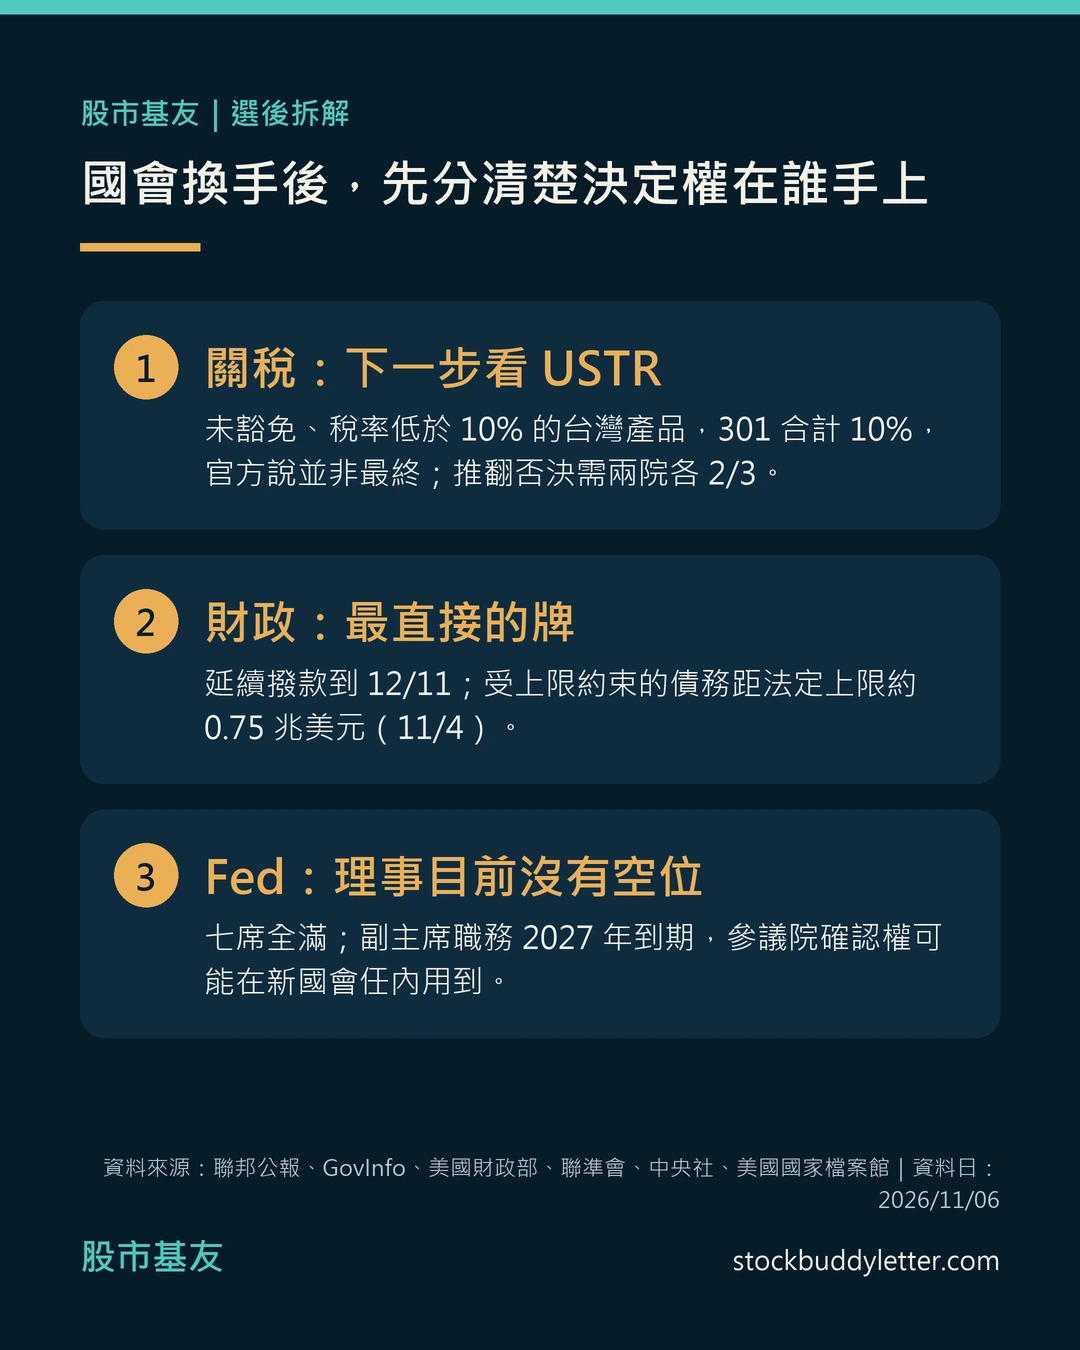
台灣適用的301關稅,下一步要看美國貿易代表署(USTR)。
聯準會理事七席全滿,參議院的確認權要到職務任期屆滿或有人離開才用得上。
財政是新國會最直接的籌碼:延續撥款12月11日到期,受上限約束的債務距法定上限約0.75兆美元。
選舉結果到哪了?席次還沒定,但有兩件事已經確定
先講沒定的部分。
NBC在美東11月4日晚間的眾議院計票是民主黨249席、共和黨157席、未判定29席;Yahoo在11月5日晚間的數字是253席、155席、未判定27席。
時點不同,所以最終席次先不要記單一數字。
參議院依美聯社的統計,民主黨黨團54席(含2名與民主黨合作的無黨籍議員)、共和黨44席,密西西比與阿拉斯加未判定。
密西西比在11月5日差距約1,724票,阿拉斯加採排序選擇投票,最早要到11月18日才可能有結果。
確定的第一件事:民主黨在眾議院已過218席的門檻。
第二件事:依憲法第20修正案,議員任期到2027年1月3日正午。
在那之前,國會還是現在這一屆。
很多人講「民主黨上台後」,時間上要從這一天才算。
CNBC直播頁引述,川普對紐約時報表示「絕對願意」接受結果,也對福斯新聞表示對方送來太過頭的法案他會否決。
這句話對市場比選情口水重要:憲法第1條第7款規定,推翻否決需要兩院各三分之二,全員出席時是眾議院290席、參議院67席。
民主黨目前的席次離這兩個數字都有距離。
要過關,得有共和黨議員跨黨,所以我會寫成「很難」,不寫「不可能」。
關稅:憲法權力在國會,台灣的下一章卻在USTR
照憲法第1條第8款,課徵關稅與規範對外貿易是國會的權力。
實務上這幾十年是國會立法授權給總統,所以要看的是總統現在用哪一條法律。
時間線是這樣:最高法院2026年2月20日在Learning Resources案認定,國際緊急經濟權力法(IEEPA)不授權總統課關稅。
之後行政部門改走其他條文。
依聯邦公報7月28日的公告,USTR自7月24日起依貿易法第301條,對60個經濟體課10%或12.5%。
台灣適用的是「含最惠國稅率」的算法:對未列入豁免的台灣產品,最惠國稅率低於10%者,兩者合計10%;已達10%以上者,301附加稅為0。
依中央社報導,行政院副院長鄭麗君當時表示這個稅率並非最終,還要看另一項「結構性產能過剩」的301調查結果。
半導體則是另一條線:第232條的總統公告寫明,第一階段只對很窄的類別課25%,第二階段的較廣泛關稅要等談判後再定。
我查聯邦公報目前沒看到第二階段的後續公告,但查詢範圍有限。
這兩個懸而未決的案子,都是行政部門的程序。
新國會可以開聽證、可以提案限縮授權,但法案要闖過否決這一關。
所以我認為,台灣出口商和投資人下一步該盯的是USTR與商務部的公告,選舉結果改變不了這個順序。
| 議題 | 目前誰決定 | 新國會能做什麼 | 我的判斷 |
|---|---|---|---|
| 關稅 | USTR、商務部、總統(301、232) | 聽證、提案限縮,但要面對否決 | 短期變化小 |
| 撥款與債務上限 | 國會立法,總統簽署 | 法案一定要過國會,是直接的談判籌碼 | 變化最大 |
| Fed理事 | 總統提名、參議院確認 | 理事有空位或主席、副主席職務到期時可擋提名;目前理事沒有空位 | 現在沒有立即影響 |
| AI與資料中心 | 聯邦尚無已生效的統一專法;州與地方政府掌握多項選址、許可及公用事業程序 | 聯邦排除州法的路變難;國會另有成本分攤等提案 | 以州為主 |
「我的判斷」欄是作者推論,法律依據見本文各段連結(資料日 2026/11/06)。
財政:新國會手上最直接的牌
關稅可以靠行政部門走,花錢不行。
Public Law 119-103這份延續撥款法把效力延到2026年12月11日,第一個關卡其實還在現在這一屆國會手上。
憲法也規定籌款法案要由眾議院提出。
1月3日之後,要過的法案都得經過民主黨占多數的兩院,以及握有否決權的總統。
帳上的數字是這樣:依美國財政部月報,2026會計年度赤字約1.99兆美元,比上一年約1.78兆美元多12.2%。
依財政部債務資料,11月4日公共債務約40.55兆美元。
債務上限是更少人注意的一題。
Public Law 119-21把上限提高5兆美元。
比較時要用「受上限約束的債務」,不能直接拿總債務去減。
依財政部每日報表,11月4日法定上限約41.10兆美元,公共債務扣掉不受上限約束的部分後約40.35兆美元,空間約0.75兆美元。
這不是官方的觸頂日。
財政部的現金餘額與季節性都會影響速度,觸頂後還有非常規措施可用,我也沒有找到官方的違約時點估計,所以不推算月份。
我認為以赤字的規模,這題很難避開新國會,只是實際上桌的時間要看財政部的通知。
情境上可以這樣看:如果撥款或債務上限談判順利,對市場可能只是背景雜音;如果卡住,市場可能要求長天期公債多一點補償。
目前的水位是,財政部公布11月5日10年期殖利率4.84%、30年期5.25%。
還有一條容易被忽略的線:依CRFB轉述,國會預算處今年2月的基線假設新關稅到2035年可減少債務3.0兆美元,那份基線早於最高法院的判決。
我認為關稅和赤字其實是同一本帳,關稅走法律爭議、收入不確定時,財政談判的壓力也跟著變。
民主黨掌握參議院後,Fed人事與AI資料中心監管會變嗎?
市場常把「Fed獨立性」掛在選舉上。
先看現況:聯準會理事會七席都有人,所以沒有待補的理事空缺。
但主席與副主席是另外的四年職務,同樣要總統提名、參議院確認。
Warsh的主席任期到2030年5月21日,Powell的理事任期到2028年1月31日,Cook到2038年1月31日;Jefferson的副主席任期自2023年9月13日起四年,所以新參議院在2027年就可能用到確認權。
最高法院6月29日在Trump v. Cook案駁回政府聲請,Cook在訴訟期間留任,案子還沒終局。
這道確認權不會直接改變眼前的利率決定。
我認為短期影響利率決策的重點仍是通膨與經濟數據:10月28日FOMC聲明維持3.75%至4%,10票對2票,兩位反對者Cook與Hammack都是主張升息。
下次會議是12月8至9日。
AI這邊分聯邦與州。
聯邦層級,2025年12月的行政命令要求擬立法建議,建立可排除州AI法律的聯邦框架,但行政命令本身不等於排除;它也明列建議不應排除各州對資料中心基礎設施的法律。
Sanders提出的S. 4214要暫停新建資料中心,目前是交付委員會的提案,提案跟法律差很遠。
H.R. 9340走得比較遠,2026年9月16日通過眾議院,但還不是法律。
法案要求州監管機關與非監管公用事業考慮一項聯邦標準:單一場址或園區尖峰用電達100MW以上的大型用電戶,其費率應回收服務該用戶所需升級的完整增量成本。
我認為,國會換手對AI最實際的影響,是聯邦統一排除州法的路變得更難走,州的限制則照走,華府能動的多半是電費分攤這類題目。
德州就是例子:共和黨籍州長Abbott已下令,在稽核完成前暫停資料中心許可;媒體預估當選的Hinojosa主張暫停所有新建資料中心,直到州議會制定保障。
這段的時序與市場反應,我在11月5日美股大跌那篇拆過了,這裡不重複。
期中選舉後美股都漲?歷史統計很漂亮,但別拿來當保證

這張圖看起來像保證書,所以更要拆開看。
標普500在1957年3月4日才以現行形式推出,1950與1954年是推出前的回溯歷史,並非當時實際運作的500檔指數。
我用選舉日收盤算到次年同日(遇休市取前一交易日),19次全部上漲、中位數14.49%,最差是1986年的1.12%。
換成選舉月底算到次年月底,19次裡有18次上漲,1986年變成負7.59%,因為窗口剛好涵蓋1987年10月。
只是起訖日移了不到一個月,「從沒跌過」這句話就不成立了。
分裂政府的版本也沒有想像中有力。
選後總統與國會不同黨或兩院分屬的14次,中位數13.59%;總統黨同時控制兩院的5次,中位數14.90%。
樣本這麼小,差距沒有解釋力,不足以說分裂政府比較好或比較差。
另外,彭博報導引述高盛,1954年以來18次平均上漲15.5%、18次皆漲;我自算同期間平均15.05%,次數一致,差距可能來自口徑。
這份統計也沒有依起點條件篩選,而這次選後兩天就碰上標普500單日跌4.36%、那斯達克距高點逾一成。
歷史統計是背景,不是這次的預測。
股市基友的個人看法
我認為選後最常見的兩種講法都偏了。
一種是「國會換手,川普政策全部翻盤」,另一種是「反正歷史上選後都漲,不用管」。
前者忽略了否決權和行政部門手上的法律授權,後者把樣本很小的統計當成定律。
我的看法是,投資人要養成先問「這件事的決定權在誰手上」的習慣。
關稅的下一步在USTR和商務部,Fed的利率在FOMC,資料中心的選址與許可多在州及地方層級。
新國會最直接握住的是撥款與債務上限,因為這些法案沒有國會就過不了。
如果只看新聞標題的政黨顏色,會把注意力放錯地方。
對市場來說,我最在意的是財政這條線跟長天期利率的關係。
赤字接近2兆美元、30年期殖利率5.25%,這兩個數字放在一起,談判一旦變成僵局,長債要的補償可能更高。
但我不做預測,談判也可能順利收場,最後只是雜音。
另一個我會修正自己的地方是關稅。
如果新國會真的有足夠多共和黨議員跨黨,通過限縮301或232的法案,或者行政部門在第二個301案把台灣的稅率往上調,那關稅這格「短期變化小」的判斷就要改。
半導體232第二階段如果公告,對台灣投資人的影響也會比這次選舉直接得多。
在結果與法案真正落地前,我不會把單日漲跌解讀成選民對政策的投票。
若12月11日撥款順利續接、長債殖利率沒有再上行,我會降低對財政僵局的擔心;反過來,若談判拖延又伴隨殖利率上升,才值得提高警覺。
所以我會看的順序是:12月11日延續撥款到期前的談判進度、USTR產能過剩301案的結論、半導體232第二階段有沒有公告,以及1月3日新國會上任後的第一個財政動作。
這四件事都有公開文件可查,比猜下一則貼文實際多了。
這跟你有什麼關係
如果你在台灣做出口或持有電子股,選舉本身沒有立刻改變你的關稅。
未豁免產品的301算法還是一樣,官方也說還不是最終。
值得留意的是產能過剩301案和半導體232第二階段,這兩份公告出來時要對照自己公司的產品別,因為豁免清單是逐項的。
如果你持有長天期美債ETF,財政談判這條線跟你比較有關。
00679B這類產品對長天期殖利率敏感,它受期限溢酬與Fed獨立性影響的機制,可以看這篇00679B的風險拆解與長債殖利率整理。
如果你持有美股ETF,我認為近期波動與AI供應鏈重新定價的關係,可能比選舉本身更直接。
下面整理接下來可核對的公開日期:
| 日期 | 事件 | 來源 |
|---|---|---|
| 11/13前 | 密西西比各縣認證參議員選舉結果 | 媒體報導 |
| 最早11/18 | 阿拉斯加排序選擇計票 | 媒體報導 |
| 12/8–9 | FOMC會議(美東) | 聯準會 |
| 12/11 | 延續撥款到期 | Public Law 119-103 |
| 2027/1/3正午 | 新一屆國會議員任期開始 | 憲法第20修正案 |
資料日 2026/11/06。
第二個301案與半導體232第二階段沒有查到官方日期,所以不列。
常見問題(FAQ)
2026期中選舉結果出來了嗎?
大致方向出來了,但還沒認證。
媒體預估民主黨在眾議院已過半,參議院黨團至少54席;密西西比與阿拉斯加的參議員席次未判定,阿拉斯加最早11月18日才可能有結果。
民主黨控制國會,可以取消川普關稅嗎?
很難在短期做到。
國會可以立法限縮授權,但總統可以否決,推翻否決需要兩院各三分之二。
民主黨目前的席次不足,需要共和黨議員跨黨。
本文討論的這項強迫勞動301措施由USTR執行;半導體另有232措施。
期中選舉後美股一定會漲嗎?
不一定。
1950年以來19次,選舉日後12個月的價格報酬全部為正,但換成月底到月底,1986年那次是負7.59%。
樣本少、窗口一移結果就變,只能當背景,也不代表這次。
美國債務上限什麼時候會到?
目前沒有查到官方日期。
11月4日受上限約束的債務約40.35兆美元,法定上限約41.10兆美元,空間約0.75兆美元;觸頂後財政部還有非常規措施,所以這也不等於違約日。
延伸閱讀
- 標普500單日跌4.36%怎麼看?AI重新定價還是部位踩踏,三個指標分辨
- 00679B降息還在跌?拆解期限溢酬、Fed獨立性與財政赤字三大風險
- Fed點陣圖轉鷹2026:升息訊號浮現,散戶手上美股ETF怎麼看
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。