009829:號稱韓國50大,六成壓在兩家記憶體廠
009829表面上買進韓國50大企業,實際績效卻高度押在SK海力士、三星電子與記憶體景氣。
它提供用台幣交易KOSPI 50的便利,但截至2026年9月9日,前兩大持股合計63.69%(CMoney持股明細),還要承擔韓元匯率、半導體循環、韓股波動與新基金紀錄不足等風險。
若你要的正是記憶體循環曝險,它確實提供了台幣計價的管道;若期待平均分散韓國經濟,這檔ETF可能和想像差很遠。
50檔聽起來很分散?打開持股你會傻眼
大華銀韓國KOSPI 50 ETF(證券簡稱「大華韓國KOSPI50」,代號009829),於2026年8月12日成立,8月21日在臺灣證券交易所掛牌。
它追蹤韓國交易所編製的KOSPI 50指數,以KOSPI 200為母體,經流動性與自由流通率篩選後,納入總市值前50名公司。
所謂篩選,白話說就是「太少人買賣的、或大股東鎖住太多股票的,先請出去」。
指數採自由流通市值加權,也就是只計算市場上可自由買賣的股份,股本愈大的公司權重通常愈高。
指數每半年定期審核,規則可查閱臺灣證券交易所的基金介紹。
我們之前拆過009829的成分股與費用,這次把重點放在集中度上。
「50檔」很容易讓人聯想到分散,持股卻說了另一個故事。
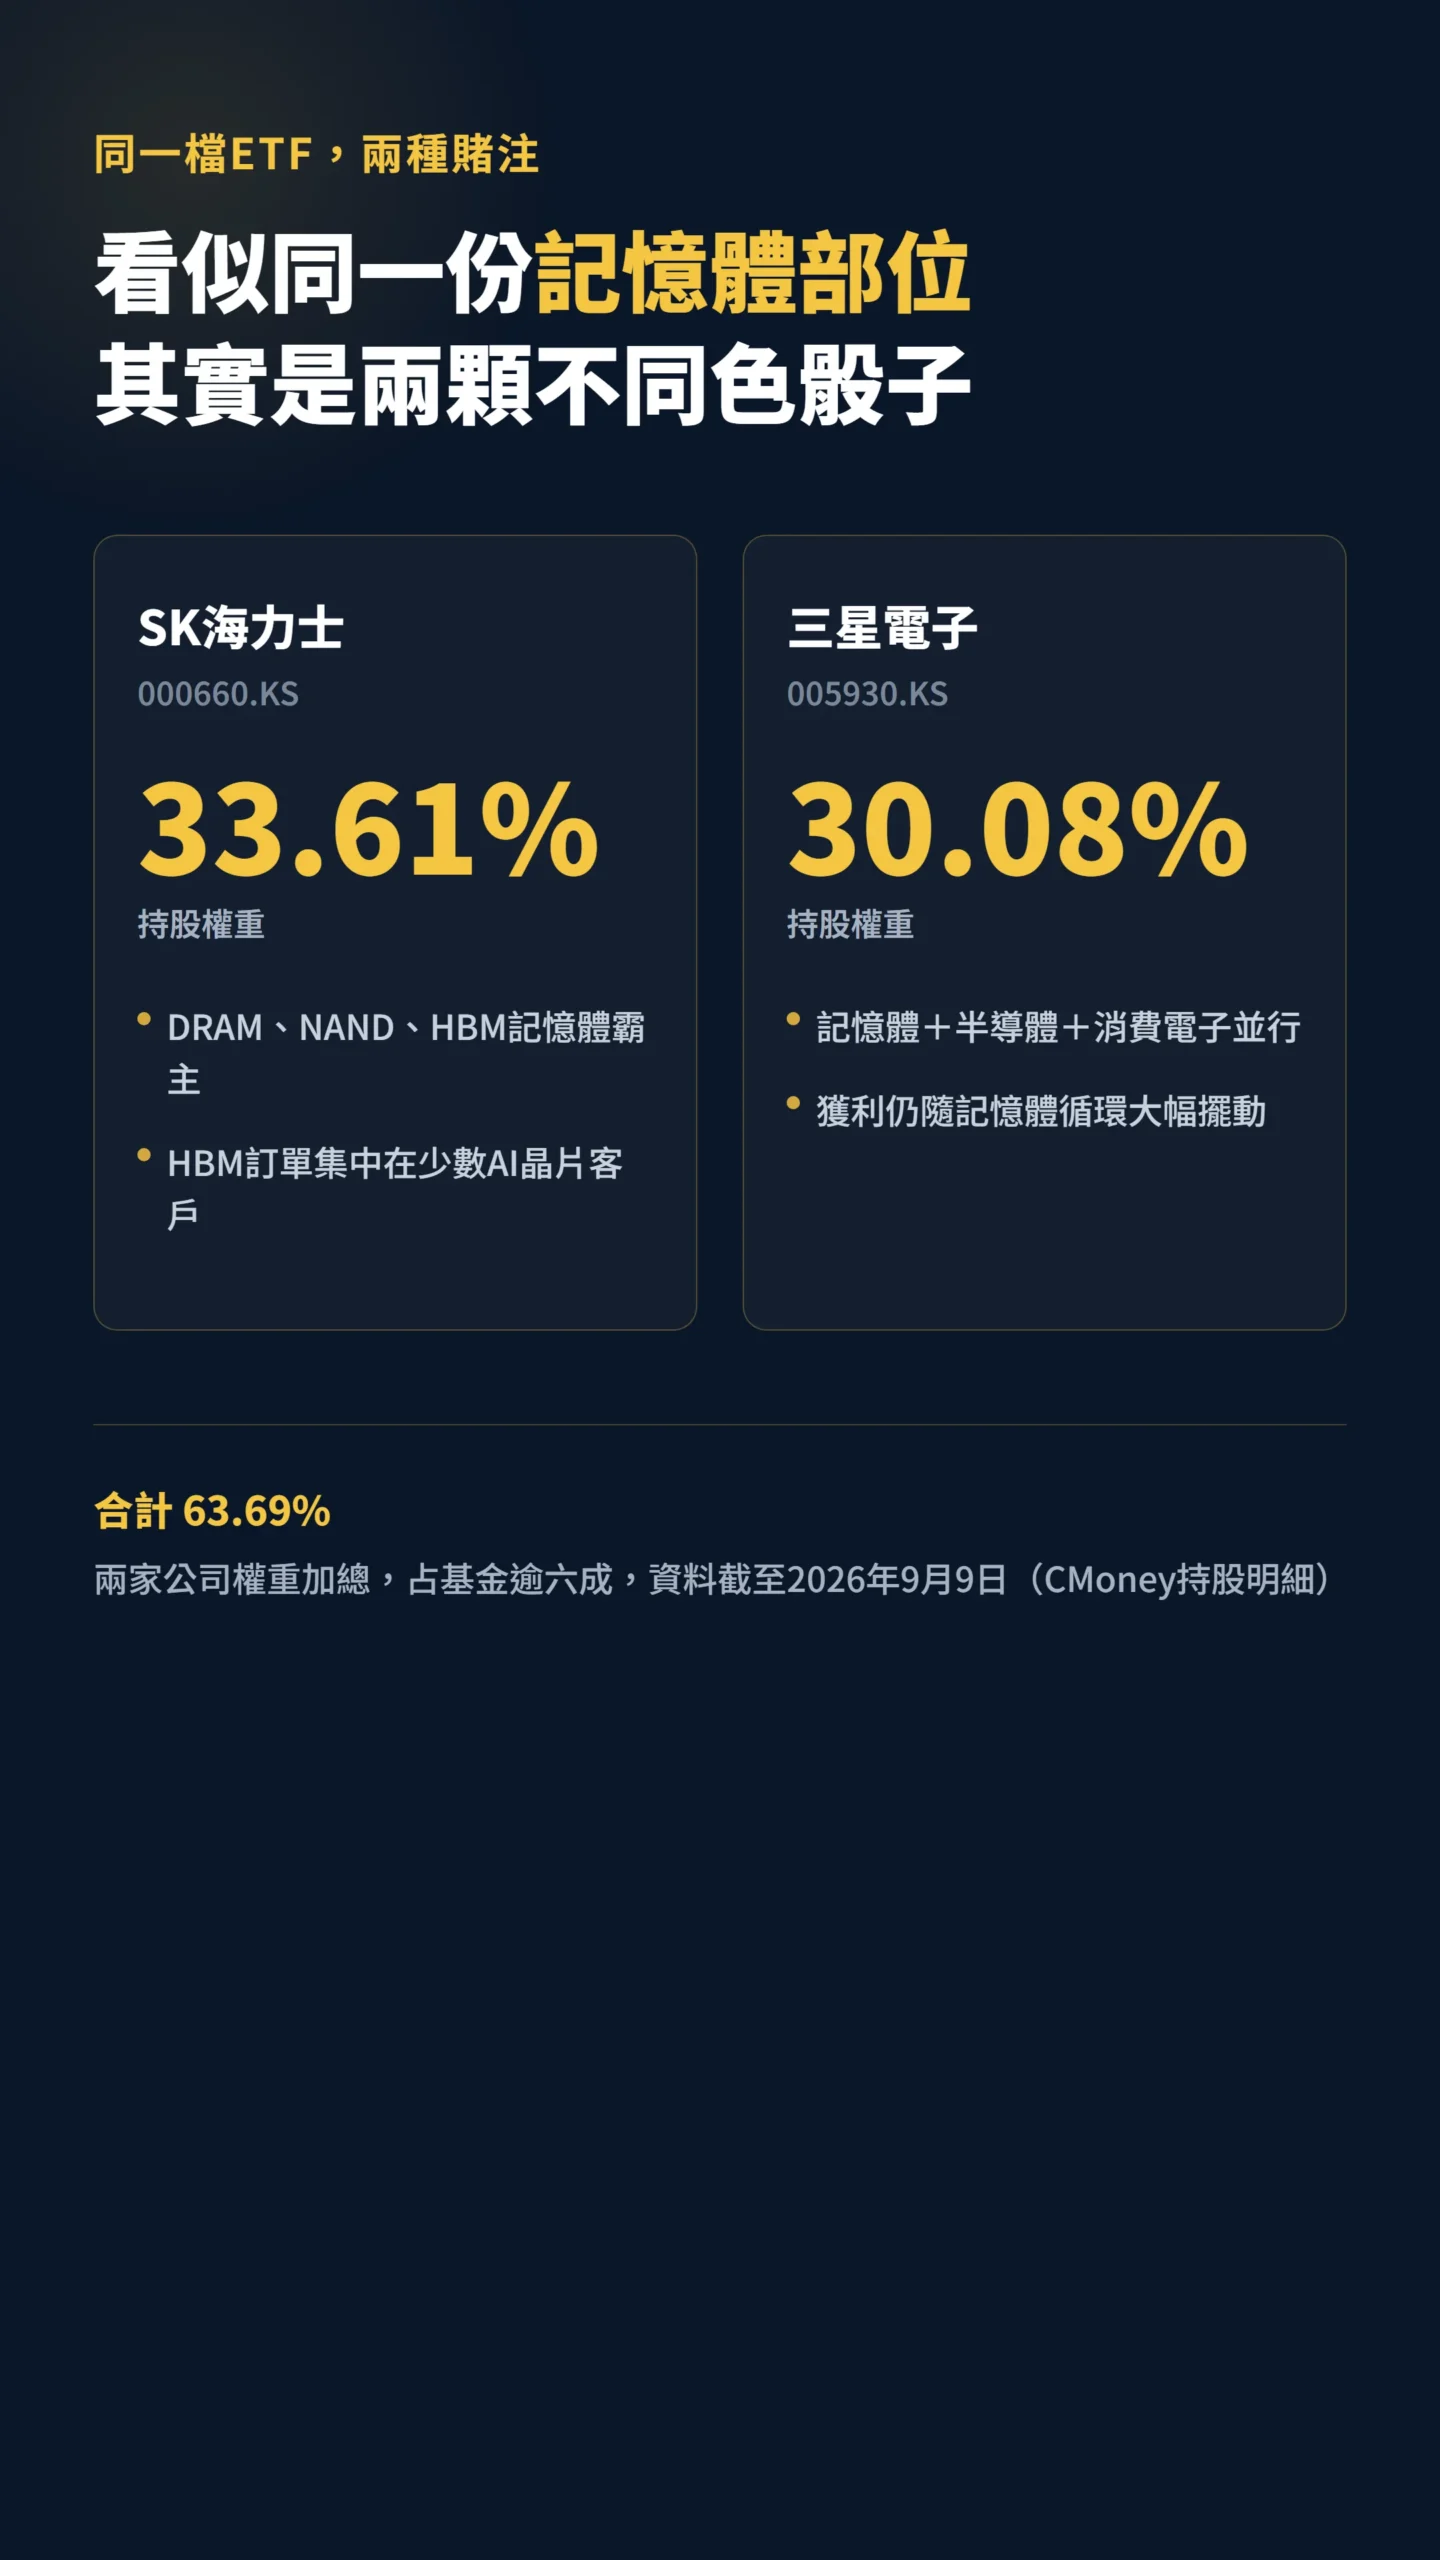
依2026年9月9日擷取的ETF實際持股資料,SK海力士權重33.61%,三星電子30.08%,兩者合計63.69%(CMoney持股明細)。
依當日權重計算,每投入100元,約有64元直接落在兩家公司。
| 持股 | 代號 | 2026/09/09權重 | 主要業務 |
|---|---|---|---|
| SK海力士 | 000660 KS | 33.61%(CMoney持股明細) | DRAM、NAND、HBM等記憶體 |
| 三星電子 | 005930 KS | 30.08%(CMoney持股明細) | 記憶體、半導體、消費電子 |
| SK Square | 402340 KS | 3.44%(CMoney持股明細) | 科技投資控股,為SK海力士主要股東 |
| 三星電機 | 009150 KS | 2.52%(CMoney持股明細) | MLCC、封裝基板、相機模組 |
資料來源:CMoney持股明細及StockFeel產業資料。
上表為2026年9月9日擷取之快照,第五名以後權重接近、名次時常換人,故只列前四大。
CMoney連結為即時資料端點,讀者點入看到的會是最新權重而非9月9日數字;權重隨股價與基金持股每日變動,請以最新揭露為準。
連第三大持股SK Square都是SK海力士主要股東,集中度還藏著第二層。
KOSPI 50的資訊技術產業權重在2026年6月30日為73.26%,可由成分股與產業資料查核。
產業權重與ETF實際持股日期不同,不能直接加總,但方向很清楚:009829比較像披著韓國大型股外套的記憶體景氣部位。
兩顆骰子不同色:SK海力士與三星電子並非同一個賭注
把63.69%(CMoney持股明細)當成「一份記憶體部位」是很危險的簡化。
這兩家公司同在記憶體產業,在AI記憶體這一局的位置卻不一樣:SK海力士是高頻寬記憶體(HBM,簡單說就是專門餵給AI晶片吃資料的高速記憶體)目前公認的出貨領先者,三星電子則同時扛著記憶體、晶圓代工與消費電子,HBM認證進度一路在追趕。
這代表什麼?
當HBM競爭格局生變——例如三星認證持續卡關、或美光份額擴大——這兩檔的股價不見得同向反應。
你買到的不是「兩份一樣的記憶體籌碼」,而是「一個領先者加一個追趕者」的混合部位,中間還夾著你未必想承擔的代工與手機業務。
需求端的集中度同樣值得寫進風險清單。
HBM訂單高度集中在少數AI晶片與超大型雲端業者身上,客戶名單短,意味著只要一家改用競品方案或踩下資本支出煞車,衝擊會直接落在領先者身上,而不是平均分攤到「韓國50大」。
集中的好處與壞處,向來是同一枚硬幣的兩面。
官網說最高30%,為什麼實際超過33%?
基金官網列明,最大成分股權重不得超過30%(大華銀投信基金頁)。
看到SK海力士實際權重33.61%、三星電子30.08%(CMoney持股明細),先別急著把計算機摔到地上:30%是指數定期審核時的限制,並非每天重新平衡的硬上限。
兩次審核之間,股價漲跌便可能把實際權重推過30%。
市值加權指數在贏家上漲時,資金會自然向贏家集中;0050的集中度結構也是同樣邏輯,趨勢延續時很痛快,像排隊名店終於吃到招牌菜,但產業反轉時,最大的兩碗也會最先灑到身上。
分析009829時,應同時看前兩大持股、產業集中度及權重調整規則,不能只數成分股有幾家。
基金官網也提醒,產品可能面臨「類股過度集中及產業景氣循環之風險」,並將風險等級列為RR5。
RR5是境內基金風險分級中的最高級,代表價格波動可能很大,並非品質評分或報酬保證。
相關產品資訊截至2026年9月15日,可查閱證交所ETF e添富009829頁面與大華銀投信基金頁(投信官網部分瀏覽器可能出現憑證安全提示)。
AI記憶體需求很強,循環並沒有因此退休
多方論述並非空中樓閣。
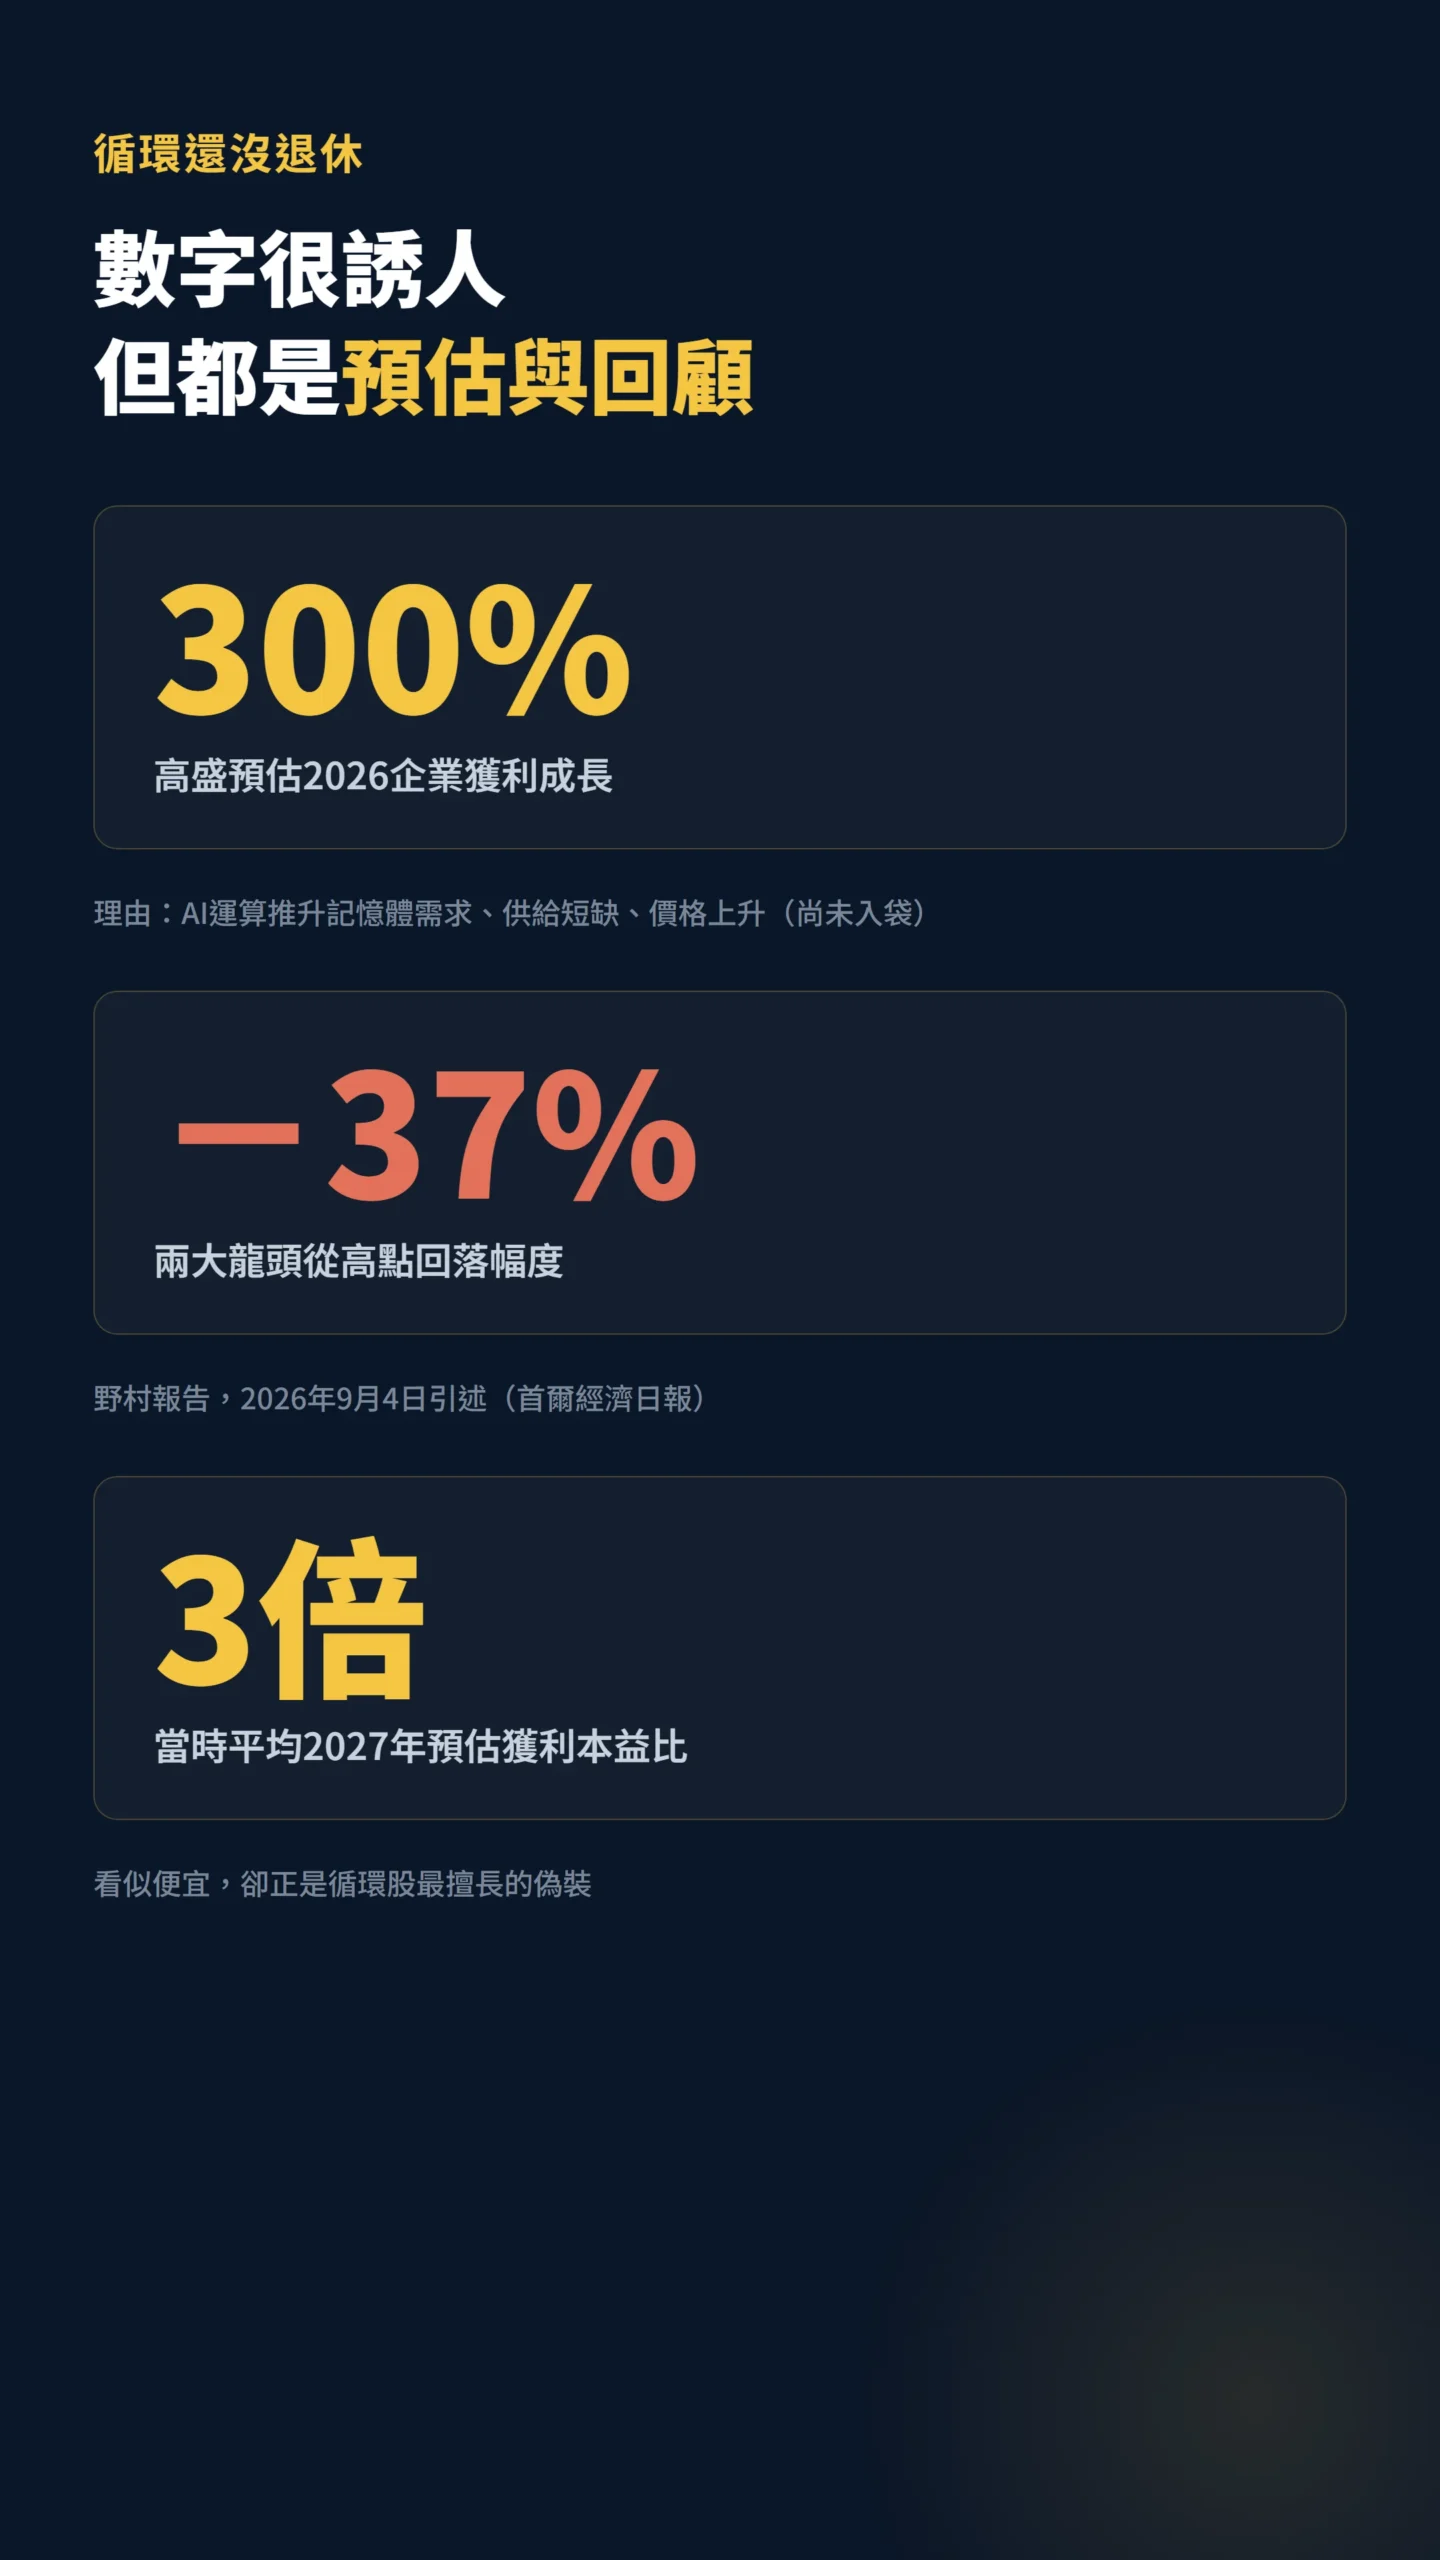
高盛研究把KOSPI列為區域內最高信心市場,預估2026年企業獲利成長300%,理由包括AI運算推升記憶體需求、供給短缺及價格上升。
不過,300%是機構預估,尚未成為已入袋的財報結果;比較基期較低(去年賺得少,今年只要回升一點,百分比就會大得嚇人),也會讓成長率看起來格外驚人。
首爾經濟日報2026年9月4日引述野村報告指出,三星電子與SK海力士從高點回落約37%,兩家公司當時平均交易在約3倍的2027年預估獲利,野村據此認為估值遭到嚴重低估。
本益比(PE)可白話理解成:市場願意為公司每賺1元付多少錢。
3倍看起來便宜,卻正好是循環股最擅長的偽裝。
景氣循環股的本益比往往在獲利高峰前夕看起來最低,因為分母用的是還沒被修正的高峰預估獲利;等到記憶體價格回落、獲利估計真的往下修,原本很低的倍數就會突然變貴。
這是老派投資人口中的「低本益比陷阱」,判斷方法不是看絕對數字,而是把現在的獲利放回歷史區間問一句:這是循環的哪個位置?
低倍數既可能代表市場錯殺,也可能代表投資人正在替景氣高峰打折,這才是估值真正要解的題目。
還有一個訊號常被忽略:高盛、野村、Morningstar幾乎在同一段時間集體調高看法。
當主要賣方研究站到同一邊,通常表示這份「便宜」已經被市場聽見很多次,不對稱的報酬空間正在收窄;而且萬一大家共用同一個盲點(例如低估中國業者擴產速度),下修往往也會是集體且劇烈的。
「這次會不會真的不一樣?」多方的答案來自長期供貨協議(LTA):較長的合約可提升訂單與獲利能見度,降低過去記憶體廠完全追著現貨價格跑的程度。
我的判斷是,LTA能替波動裝上避震器,還無法把循環拆掉;新產能開出、上游設備交期、客戶資本支出及競爭者供給,仍會改變議價能力。
想觀察供給何時鬆動,可以盯先進製程設備與HBM堆疊、封裝設備的交期與擴產消息——供給要變多,得先有機台。
Morningstar的分析承認本輪上升週期強於預期,基準情境仍假設供需終將正常化,因此限制現價的上行空間。
高盛的偏多情境也列出中國長鑫存儲競爭,以及美國資料中心擴張可能遭遇政治反彈等變數。
波動還可能被槓桿放大。
Reuters於2026年7月14日的分析(經investing.com轉載)指出,三星電子與SK海力士合計占KOSPI逾半,融資交易又使跌勢彼此強化;當時KOSPI自高點回落約25%,SK海力士也曾單日下跌14%。
那波行情的時空條件與現在不同,但這組數字提醒投資人,基本面沒有一夕消失,槓桿追繳與集中賣壓仍可能讓價格先摔一跤。
另外兩個容易被行情蓋過去的變數:一是韓股長年存在的「韓國折價」,財閥交叉持股與偏低配息讓外資長期給折扣,近年公司治理改革是否真的改變結構,目前仍缺乏跨週期驗證;二是韓國特有的地緣風險,包括朝鮮半島情勢,以及晶片出口管制若再擴大,兩大廠在中國的產能都可能受影響。
這兩項都不是明天就會發生,卻是「這次不一樣」論述最需要先過的關。
利率與匯率則是同一條風險鏈。
美國聯邦資金有效利率截至2026年9月11日為3.63%,美國2年期公債殖利率同日為4.63%。
若市場重新預期高利率維持更久,成長股估值與國際資金流向可能承壓,韓元變動也會進一步影響台幣計價報酬。
接下來可盯三項先行訊號:大型雲端業者在財報中是否延續AI資本支出指引、HBM與一般DRAM供給是否加速追上需求,以及記憶體公司的預估獲利是否繼續上修。
股價交易的是「結果相對於期待」,好消息若早已排進價格,財報只達標也可能不夠。
查不到的三件事,決定你該不該現在進場
這檔基金才剛滿月,很多該看的成績單根本還沒印出來。
依大華銀投信申購買回清單,009829在2026年9月10日的基金淨資產價值為34億5,506萬539元,已發行310,870,000單位,每單位淨資產價值11.11元;另依歷史行情資料,2026年9月11日收盤價為10.85元,當日下跌0.30元、跌幅2.69%,成交量22,276,418股。
淨值與單位數建議另以證交所ETF e添富頁面的最新揭露為準。
折溢價講的是「你買的價格,比這檔ETF手上資產的真正價值貴還是便宜」。
重點其實只有一句:價格與淨值必須比同一時間。
9月11日收盤價若拿去除以9月10日淨值,就像拿昨天的便當價格判斷今天有沒有漲價,看起來有小數點,時間卻對不上。
查詢時可直接到證交所ETF e添富頁面查看市場價格與盤中估計淨值,不必自己拿跨日數字硬算。
基金成立未滿兩個月,截至2026年9月15日,還沒有完整年度總費用率、年度追蹤誤差與歷史配息紀錄(臺灣證券交易所基金介紹;證交所ETF e添富009829頁面)。
證交所頁面也顯示尚無配息資料(證交所ETF e添富009829頁面);即使產品規劃半年配,仍不能據此推算未來配息金額或殖利率。
目前可確認的是經理費每年0.30%;保管費依規模分級,50億元以下為每年0.14%、50億至100億元為0.12%、100億元以上為0.10%(大華銀投信基金頁)。
這兩筆錢不會寄帳單給你,是每天直接從基金淨值裡扣掉的,帳戶上看不到卻天天影響報酬。
已知費用也不等於完整總費用率,其他實際支出要等後續資料揭露。
009829適合什麼部位?先回答三個問題
第一,你要的是韓國市場分散配置,還是韓國記憶體龍頭的集中曝險?
若答案是前者,前兩大持股合計63.69%(CMoney持股明細)的結構需要重新評估;若答案是後者,應把它視為高波動的衛星部位,別因名稱裡有「50」就把五十道菜誤認成每道分量相同。
第二,既然結論是「集中曝險」,為什麼不乾脆自己買那兩檔股票?
這個問題值得誠實面對:透過ETF要多付經理費0.30%與保管費(大華銀投信基金頁),還會被其餘48檔(汽車、金融等與記憶體無關的公司)稀釋掉約三成部位(CMoney持股明細)。
它換來的是台幣計價、免開複委託或海外券商帳戶、免自行處理韓股交易與稅務,以及半年一次自動換血。
這是一筆「便利費」的取捨——願意自己處理海外交易的人,直接持股確實更純粹;不願意多開帳戶的人,則是用費用買方便。
沒有標準答案,但你該知道自己付的是哪一種。
第三,你能否承受韓元與台幣之間的匯率變動,並願意等待實際數據累積?
009829以台幣買賣,底層資產仍是韓國股票,台幣交易省去自行換匯的步驟,沒有消除韓元曝險。
新ETF也還缺少完整費用率、長期追蹤誤差與配息紀錄;掛牌初期的成交量及基金規模可以觀察,卻不能代替跨越不同市場環境的執行紀錄。
今天就能做的三件功課:
一、到投信或持股明細頁查最新前兩大權重,別直接沿用本文的9月9日快照。
二、到證交所ETF e添富核對「同一時點」的市價與估計淨值,確認自己沒有買在明顯溢價。
三、把009829與你原有的半導體、AI及韓國部位合併計算一次。
若原本已重壓科技股,再買進可能只是把同一份風險換成韓國包裝。
一句話總結:009829是方便取得韓國大型記憶體龍頭曝險的工具,和平均分散的韓國大盤仍有明顯距離。
估值便宜、AI需求強與長約能見度都是多方籌碼;產業循環、賣方共識擁擠、槓桿賣壓、匯率及新基金紀錄不足,則決定這份便宜能不能順利兌現。
📋 資料來源與更新時間
更新日期:2026-09-15
資料來源:證交所 / 公開資訊觀測站
內容性質:公開資訊整理與個人觀點,數字以引用時點為準,會隨行情變動。
🔍 利益揭露
作者持股:未持有本文提及之個股或 ETF
收受利益:否,本文未因任何標的收受報酬
文章性質:投資教育與風險拆解,不構成投資建議,是否適合仍取決於個人資產配置、風險承受度與投資期限。
本文為個人觀點分享,不構成任何投資建議。
投資一定有風險,進場前請自行評估。