資料核對日 2026/10/19:臻鼎-KY(4958)是印刷電路板(PCB)控股公司。
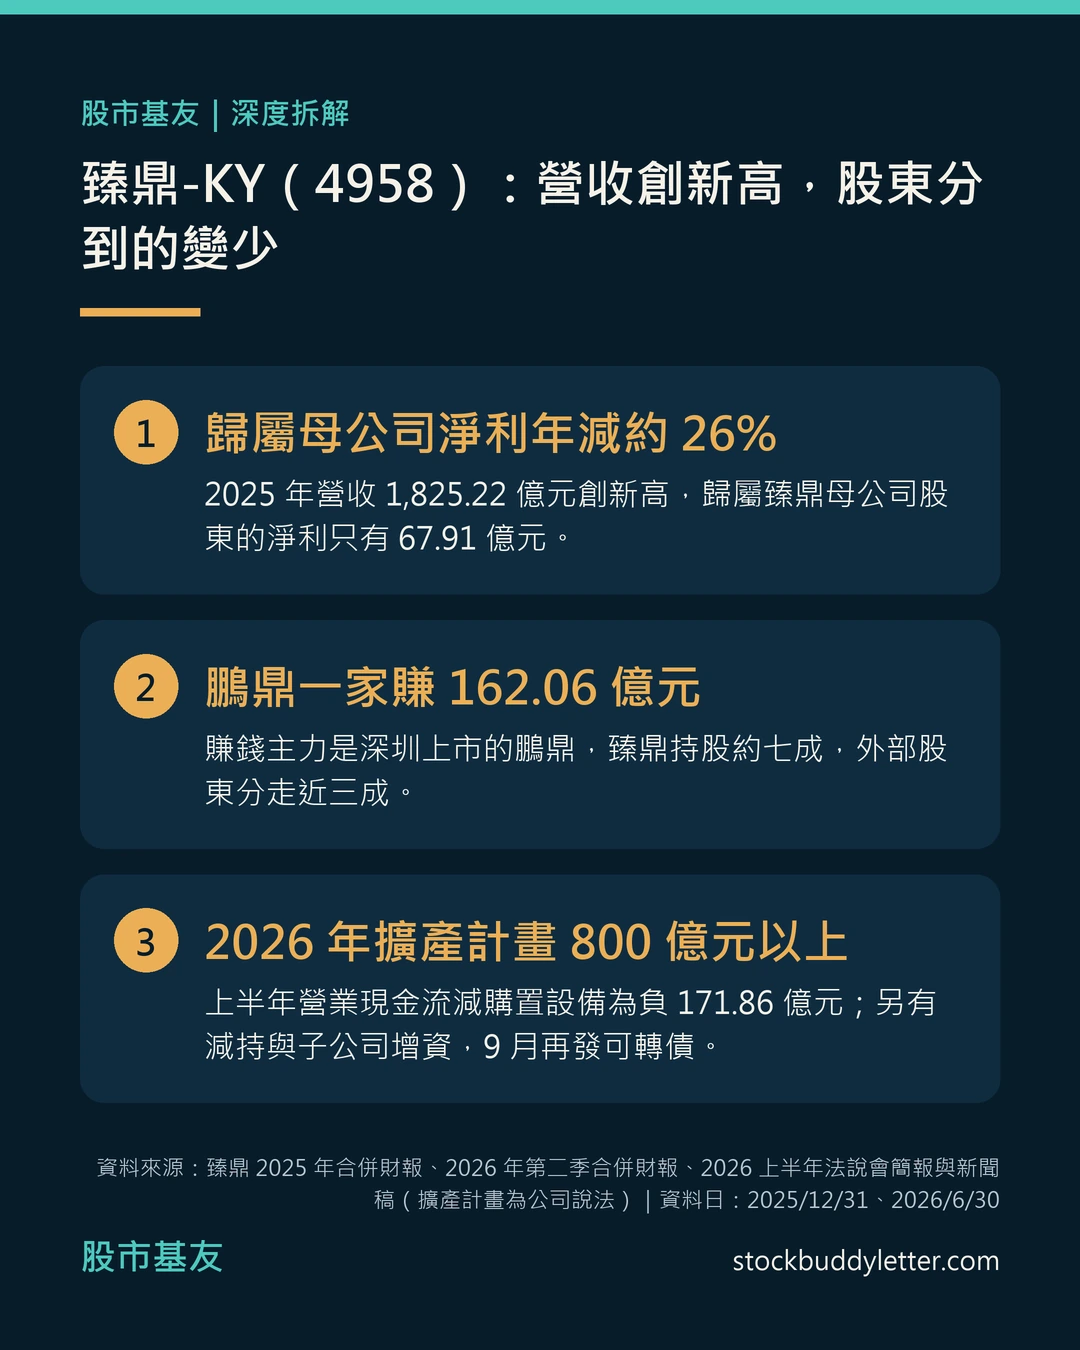
2025 年營收 1,825.22 億元創新高,歸屬母公司淨利卻年減約 26%、只剩 67.91 億元,主因是匯兌轉損與稅費增加。
營收跟臻鼎股東分到的獲利之間,還隔著子公司鵬鼎外部股東分走的部分,以及先豐、禮鼎等子公司的虧損。
臻鼎註冊在開曼群島,旗下工廠做手機、電腦、伺服器用板,公司新聞稿說它連續第九年是全球第一大 PCB 製造廠;2025 年深圳上市的子公司鵬鼎一家淨利 162.06 億元(臻鼎財報附表八換算新台幣的口徑),比整個集團的合併稅後淨利 106.05 億元還多。
這篇用一個問題貫穿全文:同一門生意放在哪個法人、你手上的股票是哪一層,賺的錢最後有多少歸到臻鼎股東。
口徑:臻鼎數字是 IFRS 合併財報、新台幣;鵬鼎自己的財報是中國會計準則、人民幣,兩者不直接相加,文中鵬鼎的新台幣淨利取自臻鼎財報附表。
「歸屬母公司淨利」是帳上歸屬臻鼎股東的獲利,不等於實際發放的股利。
財務數字最新到 2026/6/30(第二季財報),ETF 持股是各投信官網 2026/10/16 的資料。
先看重點:第一,2025 年有 74.55% 營收來自同一個客戶(財報只寫代號「乙」);第二,伺服器、光模塊、IC 載板在 2026 上半年占營收 21.6%,比 2025 年的 11.7% 接近翻倍,但手機板仍是大宗;第三,公司 2026 年資本支出計畫 800 億元以上(8/11 上半年法說新聞稿的說法),上半年營業現金流入減掉買廠房設備是負 171.86 億元;同期公司也透過減持鵬鼎、子公司引進外部股東增加資金,9 月再發海外可轉債,公開資料沒有逐筆對應各筆資金用在哪一項支出。
臻鼎有多大?營收、獲利、市值一次看
先講規模。
依公司 2026 年 10 月投資人簡報,臻鼎 2025 年底員工 52,108 人,工廠分布在中國大陸、台灣、泰國,2026 年共 28 座。
用證交所 2026/10/16 收盤價 557 元,乘上證交所上市公司基本資料的已發行普通股 1,133,397,175 股,市值約 6,313 億元(自算;公司簡報列的 9/30 市值是 5,666 億元)。
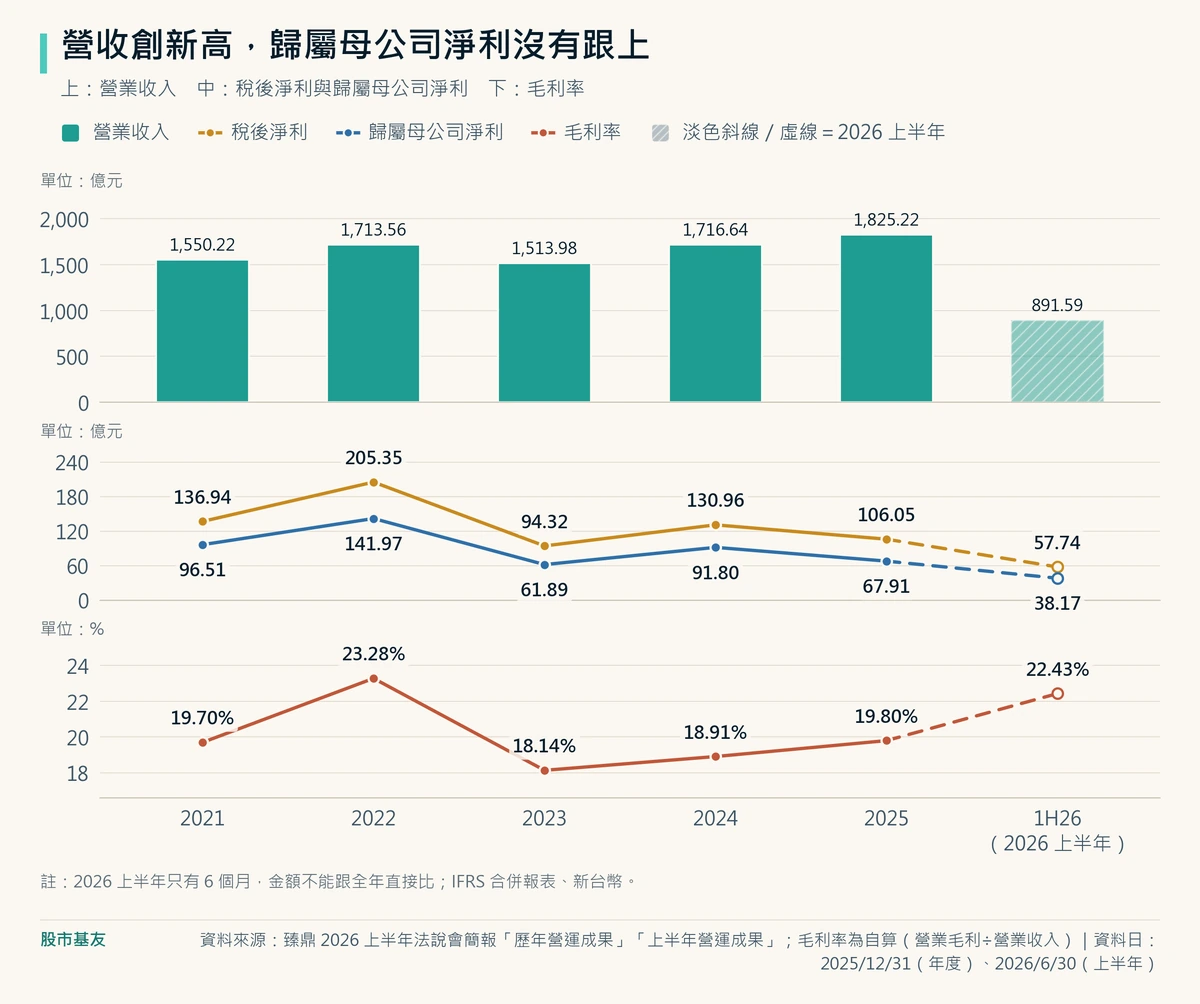
營收從 2021 年 1,550.22 億元走到 2025 年 1,825.22 億元。
2025 年營收年增 6.3%,毛利率從 18.91% 升到 19.80%,2025 年合併財報的營業利益也從 115.86 億元增加到 139.32 億元,本業其實有進步。
可是稅後淨利從 130.96 億元降到 106.05 億元,歸屬母公司淨利從 91.80 億元降到 67.91 億元,每股盈餘從 9.67 元降到 6.91 元。
這有點像生意越做越大的連鎖手搖飲總部:杯數創新高,年底分紅一看,總部股東拿到的反而變少。
最賺錢的分店有合夥人要分、新分店還在燒錢,再加上匯率和稅,後面會一筆一筆拆。
| 年度 | 營業收入(億元) | 稅後淨利(億元) | 歸屬母公司淨利(億元) |
|---|---|---|---|
| 2021 | 1,550.22 | 136.94 | 96.51 |
| 2022 | 1,713.56 | 205.35 | 141.97 |
| 2023 | 1,513.98 | 94.32 | 61.89 |
| 2024 | 1,716.64 | 130.96 | 91.80 |
| 2025 | 1,825.22 | 106.05 | 67.91 |
| 2026 上半年 | 891.59 | 57.74 | 38.17 |
| 年度 | 毛利率 | 每股盈餘(元) | 每股股利(元) |
|---|---|---|---|
| 2021 | 19.70% | 10.21 | 5.00 |
| 2022 | 23.28% | 15.02 | 6.00 |
| 2023 | 18.14% | 6.55 | 3.275 |
| 2024 | 18.91% | 9.67 | 4.80 |
| 2025 | 19.80% | 6.91 | 3.45 |
| 2026 上半年 | 22.43% | 3.55 | — |
資料來源:臻鼎 2026 上半年法說會簡報「歷年營運成果」「上半年營運成果」(資料日 2025/12/31、2026/6/30);IFRS 合併、新台幣;毛利率自算(營業毛利÷營業收入);上半年金額不能跟全年直接比。
臻鼎怎麼賺錢?七成五營收來自同一個客戶
臻鼎賣的是電路板,從軟板、類載板、HDI、硬板到 IC 載板都做,公司稱為「One ZDT」一站式平台(公司說法)。
產品:手機板還是大宗
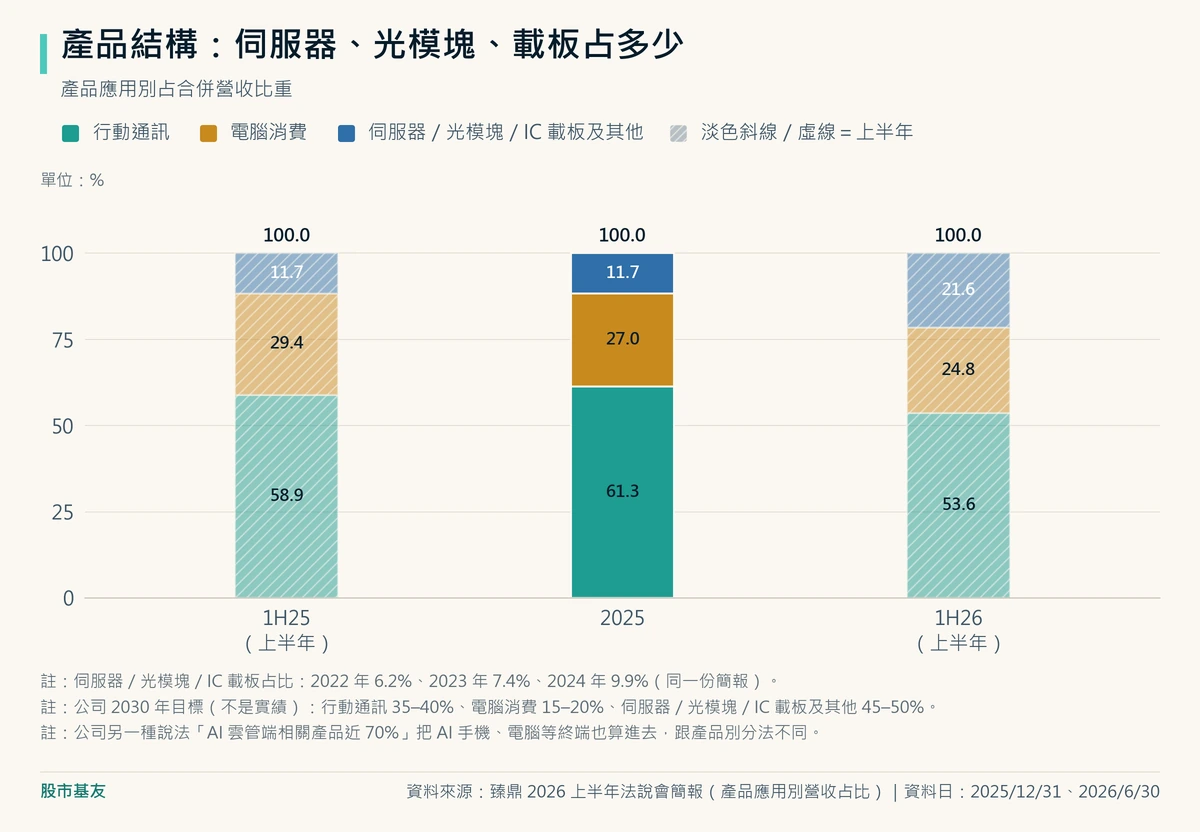
照公司法說簡報的產品應用別,2025 年行動通訊占 61.3%、電腦消費占 27.0%,伺服器/光模塊/IC 載板及其他占 11.7%。
2026 上半年,最後這一類拉到 21.6%,行動通訊降到 53.6%。
伺服器這一類 2022 年只占 6.2%,一路往上,但手機板到現在仍占一半以上。
客戶:一個客戶占七成五
臻鼎 2025 年財報「重要客戶資訊」列出客戶「乙」收入 1,360.68 億元,占合併營收 74.55%(自算;2024 年 75.65%)。
財報沒有寫名字,本文也不點名。
照客戶所在國家分,美國客戶占 74.79%(自算)。
子公司鵬鼎的2025 年年報更集中:客戶 A 占鵬鼎營收 79.65%;第二大客戶 B 是鴻海集團,占 6.20%,年報把它列為關聯方(鴻海旗下的 Foxconn (Far East)是鵬鼎間接控股股東臻鼎的股東)。
客戶集中到這個程度,定價權在誰手上,財報沒有直接答案;能看到的是 2021 到 2025 年毛利率大約在 18% 到 23% 之間,沒有因為營收創新高而明顯拉開。
「AI 近七成」跟「伺服器 21.6%」怎麼兜
公司2025 年報的致股東報告書寫,2025 年「AI 雲管端應用相關產品」營收占比已近 70%;同一年產品別裡的伺服器/光模塊/IC 載板及其他只有 11.7%。
差這麼多是定義不同:前者把 AI 手機、AI 電腦、AI 眼鏡等終端產品也算進去;後者是「伺服器/光模塊/IC 載板及其他」的產品應用分類,沒有涵蓋所有 AI 終端產品。
公司沒有公開「近 70%」的分類方式,這裡不判斷誰對誰錯;只提醒看到「AI 占七成」時,依產品別推算,裡面多數仍是手機與電腦用板。
公司 2030 年目標是把伺服器這一類拉到 45% 到 50%,那是規劃,還沒有實績。
臻鼎為什麼要花 800 億元擴產?研發與資本支出跟同業比
公司 2026 年 3 月的法說新聞稿說當年資本支出 500 億元以上;之後上調,8 月 11 日的上半年法說新聞稿寫的是 800 億元以上,簡報並說 2027 到 2028 年維持較高投資水準(公司說法)。
10 月簡報寫 22 棟新廠建設中、9 棟規劃中,工廠數規劃從 28 座增加到 2030 年 59 座;禮鼎深圳第二園區 2026 年 9 月動土,總投資不低於人民幣 120 億元。
泰國一廠 2025 年第三季量產,公司說 2026 年 7 月損益兩平。
研發費用從 2021 年 73.02 億元增加到 2025 年 118.07 億元,2026 上半年 77.94 億元、占營收 8.7%。
2025 年研發占營收 6.47%,跟鵬鼎的 6.28% 差不多,比欣興 3.81%、華通 3.99% 高一截。
資本支出的力道更明顯。
2025 年現金流量表的購置不動產、廠房及設備是 330.83 億元,占營收 18.13%;2026 上半年一口氣 291.99 億元,占營收 32.75%(法說簡報的資本支出口徑是 296.88 億元、年增 106.3%)。
同期欣興占 14.55%、華通 9.26%。
2026 上半年折舊攤銷 101.22 億元、年增 9.4%;如果新廠照計畫陸續完工,這筆費用會跟著墊高。
| 期間 | 營業活動淨現金流入(億元) | 購置不動產、廠房及設備(億元) | 差額(簡化自由現金流,億元) |
|---|---|---|---|
| 2024 年 | 303.85 | 162.57 | +141.28 |
| 2025 年 | 276.17 | 330.83 | -54.67 |
| 2025 上半年 | 182.54 | 142.14 | +40.40 |
| 2026 上半年 | 120.12 | 291.99 | -171.86 |
資料來源:臻鼎 2025 年合併財報、2026 年第二季合併財報現金流量表(資料日 2025/12/31、2026/6/30);差額自算,不含其他投資項目;半年與全年不能直接比。
白話說,這像房貸還在繳,又同時簽了好幾間預售屋:本業賺進來的現金不夠付工程款。
2026/6/30 帳上短期借款 403.64 億元、長期借款 227.21 億元、應付公司債 47.10 億元;法說簡報列的現金及約當現金(含定存)是 970.98 億元。
一張圖看懂臻鼎集團:鵬鼎、禮鼎、先豐各占多少
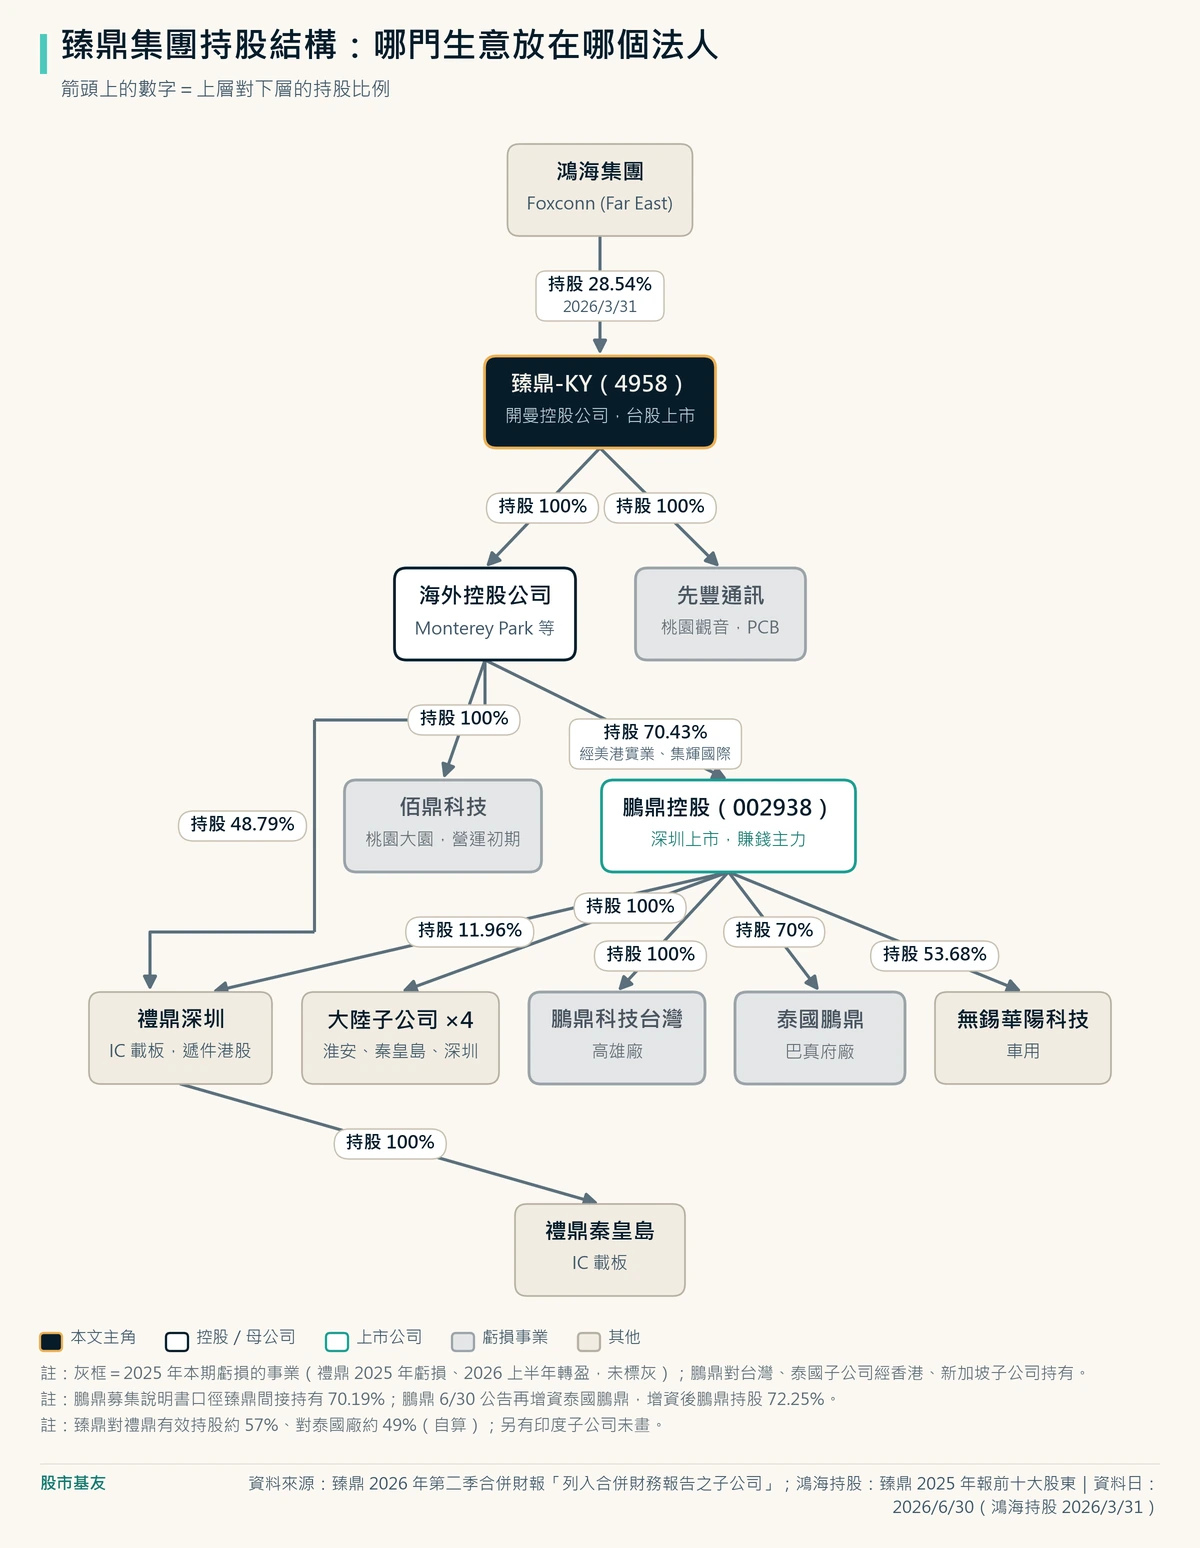
臻鼎本身是控股公司,開工廠的是一層層的子公司。
依臻鼎 2026 年第二季合併財報:臻鼎經過 BVI、香港的控股公司,由美港實業持有鵬鼎 64.77%、集輝國際持有 5.66%,合計 70.43%(鵬鼎自己的募集說明書用總股本計算是 70.19%)。
鵬鼎底下再有大陸生產子公司、台灣高雄廠(鵬鼎科技)、持股 70% 的泰國廠與 53.68% 的無錫華陽(車用)。
IC 載板放在另一條線:禮鼎深圳由臻鼎的海外子公司直接持有 48.79%、鵬鼎持有 11.96%,換算臻鼎有效持股約 57%,禮鼎已在 2026/7/2 向香港交易所遞交主板上市申請。
桃園觀音的先豐通訊由臻鼎直接持有 100%;桃園大園的佰鼎科技也是 100%,年報說它還在營運初期。
最上面一層,鴻海旗下的 Foxconn (Far East)持有臻鼎 28.54%,是第一大股東(臻鼎 2025 年報,2026/3/31);鵬鼎募集說明書寫,鴻海在臻鼎 7 名董事中占一席、不構成控制,臻鼎沒有實際控制人。
| 法人 | 做什麼 | 臻鼎有效持股(2026/6/30) | 2025 年本期損益(億元) | 2026 上半年本期損益(億元) |
|---|---|---|---|---|
| 鵬鼎控股(深圳上市 002938) | 手機、電腦、伺服器用板;2025 年彙總收入約為集團合併營收的九成三(粗比) | 70.43% | 162.06 | 59.68 |
| 禮鼎深圳 | IC 載板,已遞港股上市申請 | 約 57% | -17.71 | +9.75 |
| 先豐通訊 | 桃園觀音 PCB | 100% | -18.44 | -3.70 |
| 佰鼎科技 | 桃園大園,營運初期 | 100% | -3.49 | -4.79 |
| 鵬鼎科技(台灣) | 高雄廠,屬鵬鼎旗下 | 約 70%(鵬鼎持有 100%) | -17.27 | -9.33 |
| 泰國鵬鼎 | 泰國巴真府廠,屬鵬鼎旗下 | 約 49%(鵬鼎持有 70%) | -11.31 | -7.39 |
資料來源:臻鼎 2025 年合併財報與 2026 年第二季合併財報附表七、附表八「被投資公司本期損益」(資料日 2025/12/31、2026/6/30),新台幣;各法人自己的損益,非臻鼎認列金額;台灣與泰國子公司屬鵬鼎旗下;有效持股自算。
先豐值得單獨提一句:年報寫它 2025 年營業收入約 17.52 億元、虧損 18.44 億元,年底淨值是負 12.93 億元,原因是調整產品結構。
鵬鼎賺 162 億,臻鼎股東為什麼只分到 68 億?
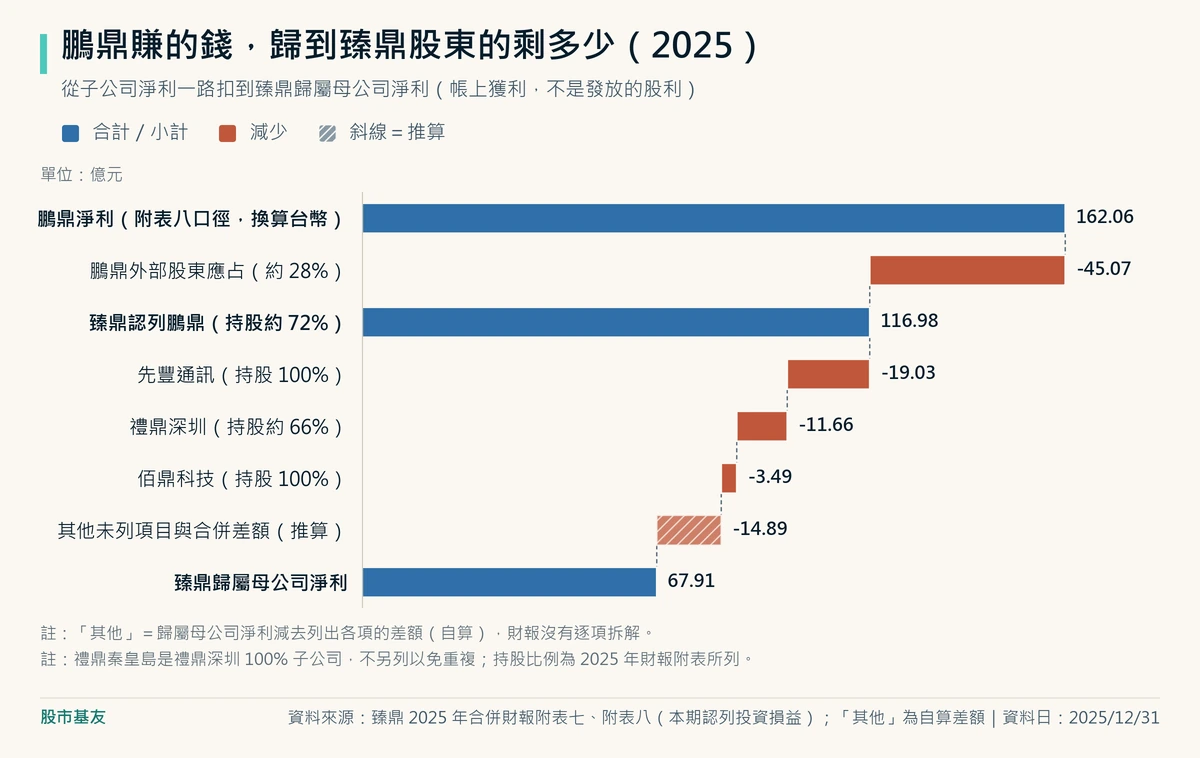
把臻鼎 2025 年財報附表的「本期認列投資損益」排起來,像在看一張薪水單:本薪很漂亮,扣完各種項目,實拿差很多。
這裡算的是帳上歸屬臻鼎股東的淨利,還不是發到股東手上的現金。
第一關是外部股東。
鵬鼎 2025 年淨利 162.06 億元(臻鼎財報附表八「被投資公司本期損益」口徑,換算新台幣;重大非控制權益附註的鵬鼎彙總淨利是 161.23 億元,口徑不同),臻鼎當時持股約 72%,認列 116.98 億元,其餘 45.07 億元屬於鵬鼎的外部股東。
第二關是新事業虧損:先豐認列虧損 19.03 億元、禮鼎深圳 11.66 億元、佰鼎 3.49 億元。
其餘約 14.89 億元是歸屬母公司淨利 67.91 億元與上述項目的推算差額(自算),財報沒有逐項拆解,本文不推測它的組成。
2025 年為什麼比 2024 年少賺?
拆開損益表,營業利益多了 23.46 億元,但營業外收支合計從 34.59 億元掉到 1.31 億元、少了 33.28 億元,所得稅又多了 15.09 億元,稅後淨利因此少了 24.91 億元(自算)。
營業外這一塊主要是匯率:「其他利益及損失」從 2024 年賺 17.82 億元變成 2025 年賠 14.28 億元,部門損益調節表裡的淨外幣兌換從利益 19.62 億元變成損失 12.98 億元。
稅的部分,有效稅率從 12.95% 升到 24.59%,所得稅附註裡「遞延所得稅資產可實現性評估變動」從 0.67 億元變成 13.14 億元,這類項目通常代表先前認列、預期可以抵稅的遞延所得稅資產,有一部分被評估為未必用得到,反映成費用。
2026 上半年好看一些:鵬鼎本期損益 59.68 億元,扣掉外部股東 17.03 億元,臻鼎認列 42.65 億元;禮鼎深圳轉盈、認列 6.05 億元;先豐認列虧損 3.71 億元、佰鼎 4.79 億元、推算其他約 2.01 億元,歸屬母公司淨利 38.17 億元,占合併淨利 66.11%。
最後一道關是現金:帳上認列的獲利要變成臻鼎手上的錢,鵬鼎得發股利。
依臻鼎第二季財報附表,截至 2026/6/30 鵬鼎累計分配給母公司的盈餘是人民幣 109.08 億元;臻鼎財報的鵬鼎彙總資訊也列出,2025 年鵬鼎付給外部股東的股利是 26.29 億元;同一年臻鼎發給自己股東的現金股利是 45.92 億元。
臻鼎跟鵬鼎、欣興、華通比,股東分到的獲利為什麼不同?
比同業不能只比毛利率,還要比「賺的錢有多少是你的」。
下表台股三家用 IFRS 口徑自算,鵬鼎是中國會計準則、人民幣,不列營業利益率。
| 指標 | 臻鼎 | 鵬鼎(中國會計準則) | 欣興 | 華通 |
|---|---|---|---|---|
| 2025 年營收 | 1,825.22 億元 | 391.47 億人民幣 | 1,312.41 億元 | 759.96 億元 |
| 毛利率 | 19.80% | 21.50% | 13.94% | 18.58% |
| 營業利益率 | 7.63% | 不列 | 5.09% | 10.72% |
| 歸屬母公司淨利率 | 3.72% | 9.55% | 5.08% | 8.64% |
| 研發費用占營收 | 6.47% | 6.28% | 3.81% | 3.99% |
| 資本支出占營收 | 18.13% | 16.93% | 19.52% | 8.62% |
| 非控制權益占本期淨利 | 35.97% | 不列 | 11.62% | 0% |
| 2026 上半年毛利率 | 22.43% | 23.98% | 21.61% | 18.25% |
| 2026 上半年營業利益率 | 7.03% | 不列 | 11.71% | 9.84% |
資料來源:公開資訊觀測站 XBRL 合併財報(欣興 2025、欣興 2026Q2、華通 2025、華通 2026Q2、臻鼎 2026Q2)、臻鼎 2025 年合併財報、鵬鼎 2025 年年度報告與 2026 年半年度報告(資料日 2025/12/31、2026/6/30)。
全部自算:各項÷營收;資本支出=購置不動產、廠房及設備;非控制權益占本期淨利=(本期淨利減歸屬母公司淨利)÷本期淨利。
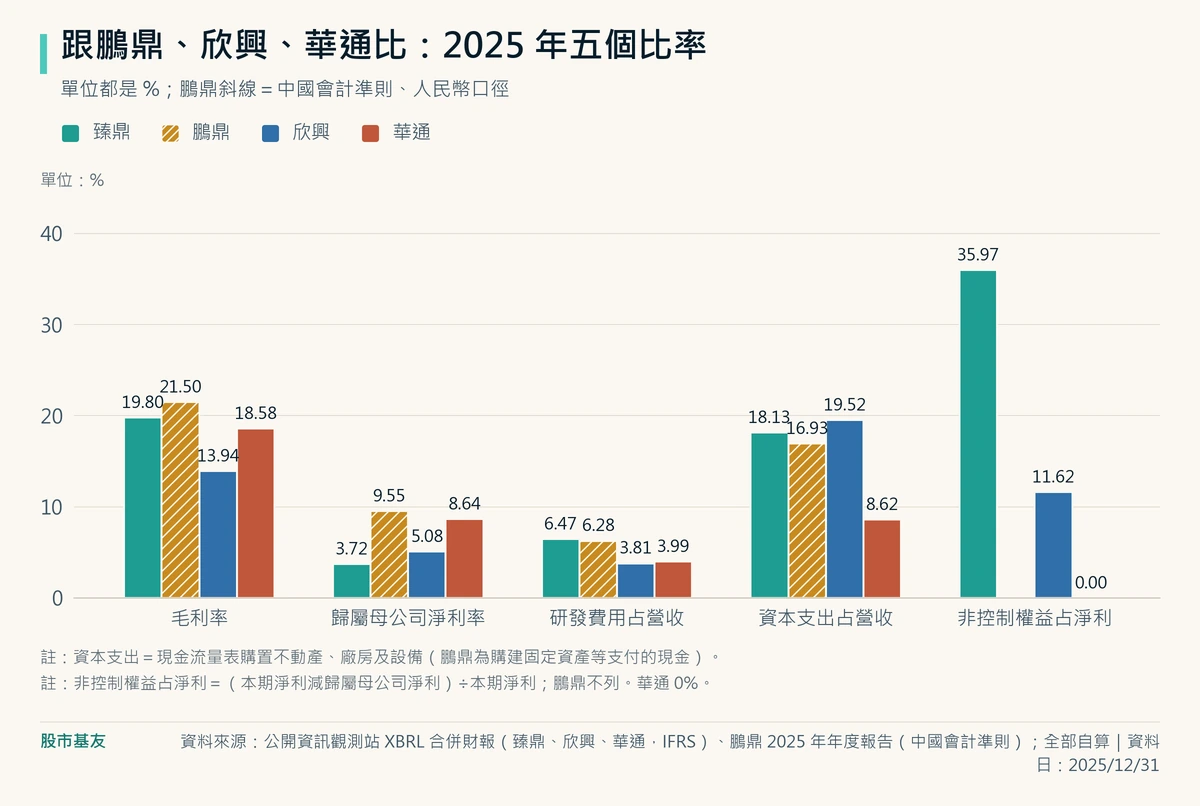
結構差在最後幾列。
華通沒有非控制權益,賺的每一塊錢都歸華通股東;欣興有 11.62% 的本期淨利屬於非控制權益(本文沒查來源子公司,只比比例);臻鼎是 35.97%。
同樣做 PCB,臻鼎把賺錢最多的手機與伺服器板放在持股約七成的鵬鼎,把 IC 載板放在持股約 57%、正在申請香港上市的禮鼎,所以「公司賺多少」跟「臻鼎股東分多少」中間隔了一層。
2026 上半年還有一個變化:欣興營業利益率 11.71%,已經高過臻鼎的 7.03%。
不過欣興上半年的稅前淨利含約 117 億元透過損益按公允價值衡量的金融資產利益(XBRL 現金流量表調整項),淨利率不能直接拿來比,這裡只比營業利益率。
市場敘事查證:臻鼎的 AI 成長,會變成股東獲利嗎?
市場上最大聲的說法是「臻鼎是 AI PCB 受惠股,AI 相關營收近七成,2026 年起進入高速成長期、800 億擴產」,這主要是公司年報與法說新聞稿的說法。
照三步驟拆:假設公司不笨、查它實際做了什麼;看它自己的利益在哪;推演影響怎麼傳導。
它實際做了什麼
錢真的花下去了:2026 上半年資本支出 296.88 億元、年增 106.3%(法說簡報)。
成績也開始出來:伺服器/光模塊/IC 載板 2026 上半年營收年增 113%、占比 21.6%;鵬鼎半年報寫 AI 伺服器營收近人民幣 10 億元,光模塊 6.26 億元、較上年同期增長 11 倍。
它的利益在哪:用子公司的股權找錢
公司要在客戶下一代 AI 產品量產前把產能備好。
錢的來源看下表:包括賣一點子公司股份、讓子公司引進外部股東,以及在海外發可轉債。
2026 上半年臻鼎合併現金流量表的籌資活動淨現金流入 426.16 億元,同一張表也列出處分子公司股權給非控制權益 138.67 億元、子公司現金增資 95.73 億元。
| 動作 | 時間 | 內容 | 對臻鼎持股的影響 |
|---|---|---|---|
| 減持鵬鼎 | 2026/5 | 大宗交易賣出 3,999.99 萬股(1.73%),均價人民幣 86.94 元;臻鼎帳上對價 138.67 億元 | 鵬鼎公告口徑 71.90%→70.17% |
| 禮鼎深圳增資 | 2026/5–6 | 臻鼎海外子公司與鵬鼎未按比例認購 | 直接持股 55.99%→48.79%;鵬鼎 13.72%→11.96% |
| 泰國鵬鼎增資 | 2026/6 | 未按比例認購,外部股東 SAHA 集團、AROC 合計持有 30%;6/30 再公告增資 71.82 億泰銖 | 87.50%→70%;再增資後 72.25% |
| 禮鼎申請香港上市 | 2026/7/2 遞件 | 發行規模本文未取得 | 若發新股、臻鼎不認購,持股再降 |
| 鵬鼎向特定對象發行 A 股 | 2026/7/3 董事會通過,尚需深交所審核與證監會註冊 | 不超過人民幣 96 億元、總股本 10%,用於慶鼎 AI 伺服器與高速光模組 HDI 項目;對象未確定 | 若臻鼎不認購且發到上限,約 63.81%(情境試算) |
| 臻鼎海外可轉債 | 2025/9、2026/9 | 4 億美元;8 億美元零息、轉換價 550.13 元、溢價率 12.5% | 轉換成股票時股本增加 |
資料來源:臻鼎 2026 年第二季合併財報(附註、與非控制權益之交易、現金流量表)、鵬鼎減持完成公告、泰國鵬鼎增資公告、鵬鼎募集說明書、臻鼎可轉債訂價新聞稿(資料日 2026/5–2026/10/8);63.81% 為自算=70.19%÷1.10,臻鼎是否認購沒有公告。
影響怎麼傳導(情境,不是預測)
- 如果 AI 伺服器、光模塊訂單照公司預期放量:最先反映在鵬鼎與禮鼎的營收和毛利,接著是臻鼎合併營收;臻鼎股東分到多少,取決於那時對鵬鼎(目前約 70%)與禮鼎(約 57%)還剩多少持股。
- 如果 AI 需求放緩或客戶認證延後:新廠折舊先壓毛利,虧損子公司拖累歸屬母公司淨利與稅負,現金缺口更大;已發行的可轉債與已進來的外部股東不會因此消失。
- 如果最大客戶需求轉弱:客戶「乙」占 2025 年合併營收 74.55%,合併營收可能明顯受影響;但財報沒有揭露這個客戶對應哪些產品,無法判定哪一條產品線先受影響。可另外觀察鵬鼎的通訊用板,2026 上半年營收人民幣 100.48 億元、年減 2.15%。
- 如果人民幣、新台幣、美元之間匯率大幅變動:2025 年匯兌由利益轉損失是淨利下滑的主因之一,鵬鼎 2026 上半年也有人民幣 4.48 億元匯兌損失。
風險:要追的 5 個公開數字
- 最大客戶占比:臻鼎財報「重要客戶資訊」,2025 年客戶「乙」占 74.55%。這個比例往上或往下,都代表集中風險在變。
- 伺服器/光模塊/IC 載板占營收:每季法說簡報,2026 上半年 21.6%。公司 2030 年目標 45% 到 50%,可以拿實績對目標。
- 簡化自由現金流:季報現金流量表的營業活動淨現金流入減購置不動產、廠房及設備,2026 上半年負 171.86 億元。若缺口擴大的速度高於營收成長,代表資金壓力可能上升。
- 歸屬母公司淨利占合併淨利比:2021 年到 2026 上半年在 64% 到 71% 之間(2025 年 64.04%),再搭配鵬鼎、禮鼎的持股比例(重大訊息、鵬鼎公告)。
- 匯兌損益:法說簡報每季都列,2026 上半年是損失 15.98 億元。
另外三件事有公告就要看:可轉債轉換進度(轉換價 550.13 元)、禮鼎香港上市的發行規模與臻鼎持股、鵬鼎定增的審核結果與認購對象。
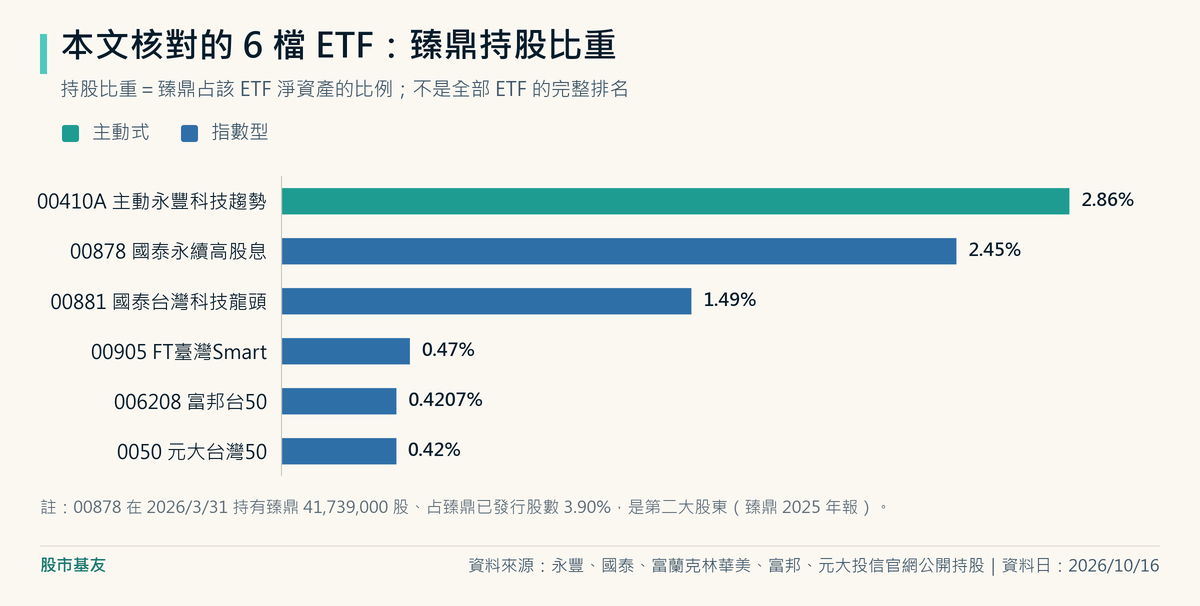
哪些 ETF 持有臻鼎?本文核對的 6 檔比重
手上有 00878 或 0050,其實已經間接持有一點臻鼎。
下表是本文回投信官網逐一核對的 6 檔 ETF(2026/10/16 持股),不是全部 ETF 的完整排名;持股比重是「臻鼎占這檔 ETF 淨資產的比例」,跟持有幾股是兩回事。
| ETF 代號 | 名稱 | 持股比重 | 持有股數 | 資料日 | 出處 |
|---|---|---|---|---|---|
| 00410A | 主動永豐科技趨勢 | 2.86% | 112,000 股 | 2026/10/16(申購買回清單交易日 10/19) | 永豐投信申購買回清單 |
| 00878 | 國泰永續高股息 | 2.45% | 29,506,000 股 | 2026/10/16 | 國泰投信持股權重 |
| 00881 | 國泰台灣科技龍頭 | 1.49% | 3,962,000 股 | 2026/10/16 | 國泰投信持股權重 |
| 00905 | FT臺灣Smart | 0.47% | 80,000 股 | 2026/10/16 | 富蘭克林華美投信持股 |
| 006208 | 富邦台50 | 0.4207% | 3,516,000 股 | 2026/10/16 | 富邦投信基金資產 |
| 0050 | 元大台灣50 | 0.42% | 18,729,733 股 | 2026/10/16 | 元大投信持股比重 |
資料來源:各投信官網公開持股(資料日 2026/10/16;2026/10/19 重開確認)。
0050 與 006208 追蹤同一個臺灣 50 指數,權重幾乎一樣。
00878 值得多看一眼。
臻鼎 2025 年報的前十大股東表裡,00878 的專戶在 2026/3/31 持有 41,739,000 股、占臻鼎已發行股數 3.90%,是僅次於鴻海的第二大股東;到 10/16,國泰官網列的持股是 29,506,000 股。
站內相關整理:00878 配息拆解、00410A 成分股與費用、00881 與 AI ETF 比較。
上表以外的 ETF,本文沒有回投信官網逐一核對,所以不排名次。
想查還有哪些 ETF 持有臻鼎,可以用站內的 ETF 成分股反查工具輸入 4958,10/19 查詢時列出 35 檔;工具資料日從 2026/8/24 到 10/19 不等、部分是研究快照,以投信官網為準。
股市基友的個人看法
我認為臻鼎把成長放進子公司、再讓子公司各自找錢,這個做法是合理的。
理由很實際:2026 年公司要花 800 億元以上擴產,上半年營業現金流入 120.12 億元、買廠房設備 291.99 億元,光靠本業賺進來的現金撐不起這種速度。
減持鵬鼎、讓禮鼎和泰國廠引進外部股東,等於讓更多股東一起承擔子公司的投資;禮鼎另外申請香港上市,母公司也發可轉債充實營運資金,這些錢逐筆對應到哪一項擴產,公開資料沒有揭露。
代價也很清楚:臻鼎股東對這些新事業的持股比例會往下掉,成長做出來之後,分到的也比較少。
我把它當成一筆有代價的交易來看。
在這篇整理的風險裡,我最在意的是擴產太猛。
廠房設備蓋好之後,折舊每一季照算,不會因為訂單變少就停下來;2026 上半年折舊攤銷已經是 101.22 億元,22 棟新廠還在蓋。
如果 AI 伺服器、光模塊訂單放慢,或客戶認證延後,最先被吃掉的是毛利率,接著是還沒賺錢的子公司拖累歸屬母公司淨利。
大客戶集中也是風險,但 2024、2025 兩年都在七成五上下,是已經存在的狀態;這一輪的擴產規模才是新的變數。
散戶看臻鼎最容易誤會的,我認為是只看營收創新高。
2025 年營收 1,825.22 億元是歷史新高,但歸屬母公司淨利年減約 26%,臻鼎股東分到的只占合併淨利的 64.04%。
營收是整個集團的,獲利要先分給鵬鼎、禮鼎、泰國廠的外部股東,再扣掉虧損中的新事業,最後剩下的才是臻鼎的每股盈餘。
所以我自己會看三個指標。
第一,每一季歸屬母公司淨利占合併淨利的比例,看外部股東分走的有沒有繼續變多。
第二,伺服器/光模塊/IC 載板的營收占比與毛利率,看新產能有沒有真的轉成獲利。
第三,營業現金流減掉購置設備的缺口有沒有收斂。
三個都往好的方向走,這輪擴產才算撐得住;如果營收繼續創新高、這三個卻一起變差,代表營收數字正在蓋住獲利的問題。
這些是追蹤營運的條件,不是買賣訊號。
這跟你有什麼關係:ETF 持有人、供應鏈與臻鼎股東
如果你持有 00878、00881、0050 這類 ETF:你已經間接持有臻鼎,本文核對的五檔指數型 ETF,臻鼎權重介於 0.42% 到 2.45%。
這比較像點了一份綜合滷味,臻鼎是裡面的一塊豆干;它表現好壞會影響味道,但不會單獨決定整份。
比較值得看的是同一檔 ETF 裡還集中持有哪些電子股,以及這些公司各自揭露的客戶集中風險。
如果你在 PCB、設備、材料或廠務相關的行業:臻鼎 22 棟新廠建設中、9 棟規劃中;集團既有與擴產據點包括淮安、秦皇島、深圳、桃園觀音、高雄與泰國巴真府(年報的廠區對照)。
它每季公布的資本支出與新廠進度,是觀察產業需求的公開窗口。
如果你直接持有或正在研究臻鼎股票:你持有的是一家開曼控股公司的股份,工廠在下面好幾層。
看獲利請看歸屬母公司淨利與每股盈餘,合併營收只代表整個集團的規模;鵬鼎定增、禮鼎上市若讓臻鼎對子公司的持股被稀釋,會降低子公司獲利歸屬臻鼎的比例;臻鼎可轉債若轉換成股票,則是增加母公司股本、稀釋既有股東的每股權益,兩者機制不同。
進度看觀測站重大訊息與鵬鼎公告。
常見問題(FAQ)
臻鼎和鵬鼎是什麼關係?
鵬鼎是臻鼎的子公司。
截至 2026/6/30,臻鼎透過香港子公司美港實業與集輝國際,合計持有深圳上市的鵬鼎控股 70.43%(臻鼎財報口徑;鵬鼎募集說明書口徑 70.19%)。
以臻鼎財報所列鵬鼎彙總收入除以集團合併營收粗比約九成三(不是集團內交易逐項沖銷後的正式營收貢獻率),鵬鼎是集團的賺錢主力,另外約三成股份在外部股東手上。
臻鼎的 AI 營收占比到底是多少?
要看用哪個口徑。
公司年報說 2025 年「AI 雲管端應用相關產品」營收占比近 70%,這包含 AI 手機、電腦等終端產品;照法說簡報的產品應用別,伺服器/光模塊/IC 載板及其他 2025 年占 11.7%、2026 上半年占 21.6%。
公司的 2030 年目標是 45% 到 50%,屬於公司規劃,還沒有實績。
00878 持有臻鼎多少?
依國泰投信官網,2026/10/16 00878 持有臻鼎 29,506,000 股,占 00878 淨資產 2.45%。
臻鼎 2025 年報記載,2026/3/31 時 00878 專戶持有 41,739,000 股、占臻鼎已發行股數 3.90%,是第二大股東;權重會隨成分股調整與股價變動。
禮鼎到香港上市,對臻鼎股東有什麼影響?
如果禮鼎發行新股、臻鼎不按比例認購,臻鼎對禮鼎約 57% 的有效持股會下降;目前發行規模與認購安排都還沒確認。
禮鼎深圳已在 2026/7/2 遞交香港主板上市申請,後續以正式招股文件為準。
股市基友認為,若完成上市,公開市場價格可以多提供一項估值參考。
延伸閱讀
- 台股軟板缺貨潮拆解:三大 AI 引擎點火,漲幅能燒到 2027 嗎
- 0056 還是 00878?選股規則、集中風險與費用三面向完整比較
- 00993A、00757、00881 同掛 AI 卻是三種賭注:費用、集中度、泡沫風險一次拆解
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。