KLA(美股代號 KLAC)主要賣半導體檢測、量測設備與資料分析軟體,幫晶圓廠找出缺陷、量出尺寸誤差,讓良率早一點拉上來;FY2026 約九成營收來自半導體製程控制,另外也有規模較小的沉積、蝕刻設備,以及 PCB 與元件檢測業務。
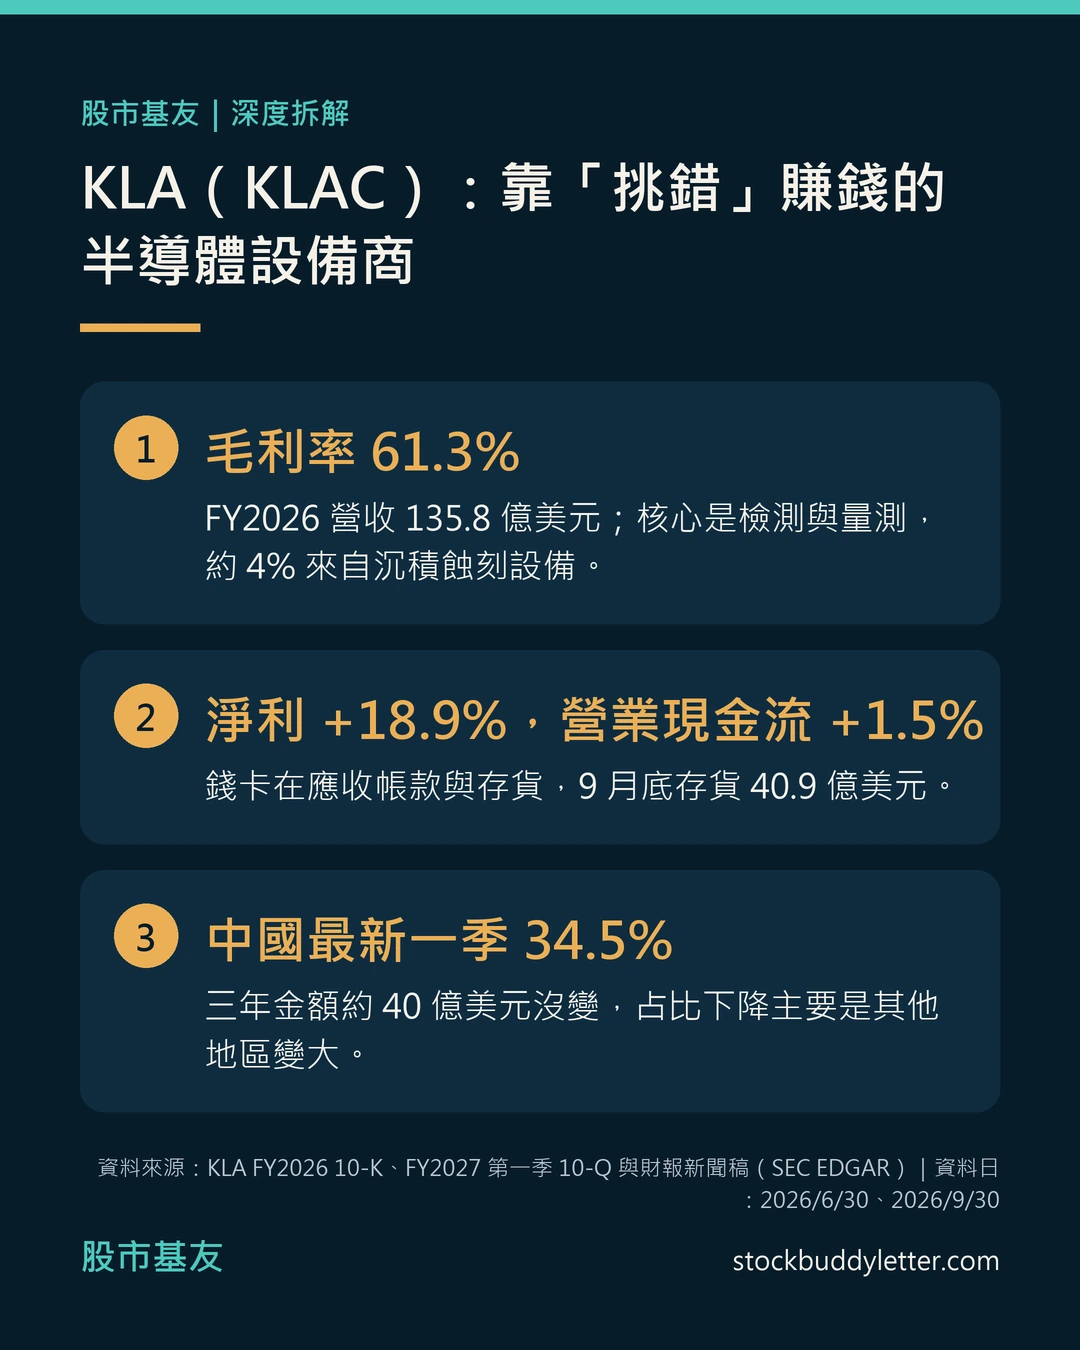
依 KLA 2026 會計年度 10-K,截至 2026/6/30 的一年營收 135.8 億美元、年增 11.7%,毛利率 61.3%,在本文比較的五家設備商裡最高。
這篇用一個問題貫穿全文:KLA 自己講的「AI 帶動製程控制需求」故事,跟財報對得上幾成?
對不上的地方,就是投資人該盯的地方。
資料核對日 2026/11/01。
口徑:KLA 的會計年度到每年 6 月底,FY2026 指 2025/7/1 到 2026/6/30;最新一季是 FY2027 第一季(到 2026/9/30,10/28 公布)。
全年數字以 10-K 為準,季度數字以 2026/9/30 季報(10-Q)與財報新聞稿為準,金額都是美元。
KLA 在 2026/6/11 做了一拆十的股票分割,舊文件的每股數字不能直接跟新的比。
先看重點:第一,FY2026 淨利年增 18.9%,營業活動現金流只年增 1.5%,差額主要卡在應收帳款與存貨;第二,中國營收占比從 FY2024 的 42.8% 降到 FY2026 的 29.8%,但金額三年都在 40 億美元上下,最新一季占比又回到 34.5%;第三,市場最愛講的 AI 先進封裝,公司在2026/10/28 的股東信說 2026 日曆年相關製程控制系統營收預期約 11 億美元,以全年營收估算只占一成不到。
KLA 有多大?營收、獲利、市值跟對手放在一起看
KLA 的規模,用一句話講:營收不到應用材料(AMAT)的一半;從當期毛利率與營業利益率比較,股市基友認為 KLA 的獲利結構在本文五家公司裡位於前段,但各家業務與會計口徑不同。
10-K 記載它全球員工約 17,000 人、專利超過 9,100 件。
FY2021 到 FY2026 營收從 69.2 億美元成長到 135.8 億美元,五年年複合成長率約 14.4%(自算)。
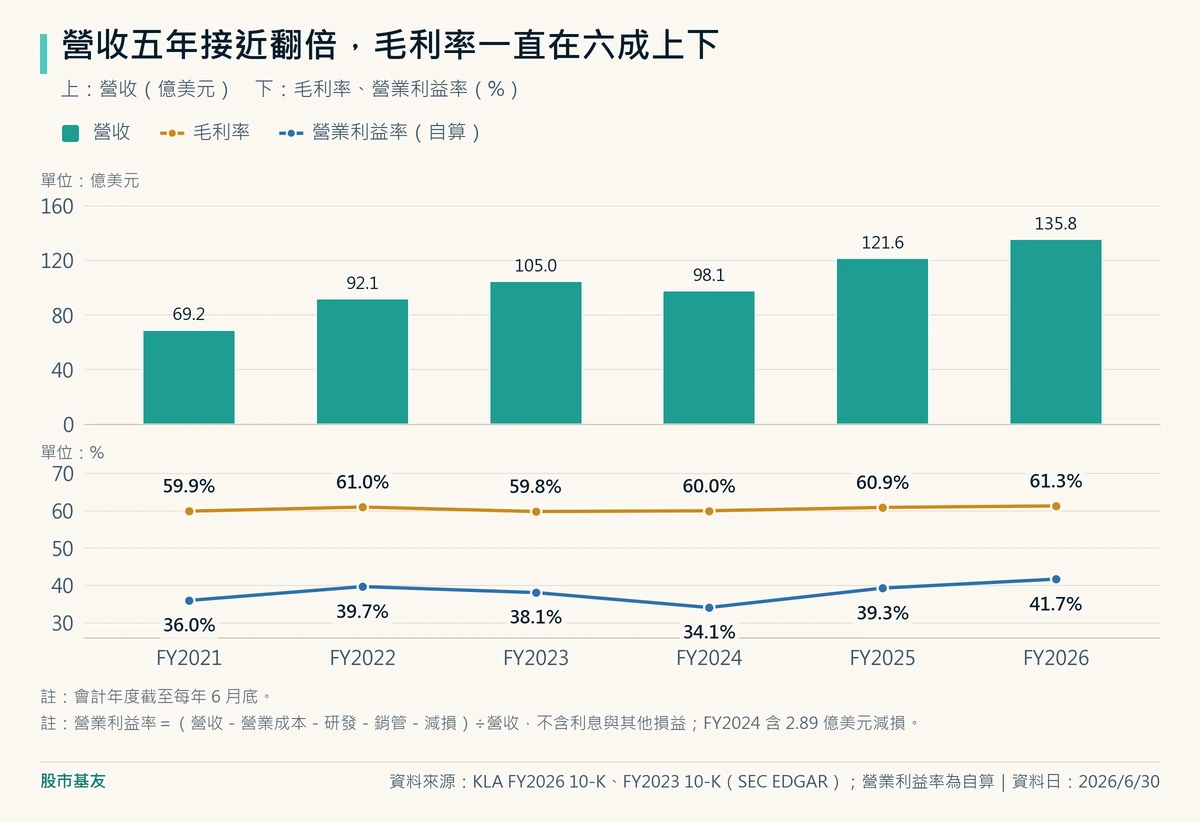
中間 FY2024 有一個小坑:營收年減約 6.5%,自算營業利益率掉到 34.1%,其中包含 2.89 億美元的商譽與無形資產減損(來自 2019 年併購的以色列公司 Orbotech,後面會講)。
拿掉這筆一次性的帳,那一年的本業沒有圖上看起來那麼差。
市值方面,用 iShares 持股檔 2026/10/29 列的 KLA 價格 167.43 美元,乘上 10-Q 封面記載 2026/10/26 流通在外 1,302,962,435 股,約 2,181 億美元(自算概算,不是即時報價)。
| 公司 | 最新年度(截止日) | 營收 | 毛利率 | 營業利益率 | 淨利率 |
|---|---|---|---|---|---|
| KLA(KLAC) | FY2026(2026/6/30) | 135.8 億美元 | 61.3% | 41.7%(自算) | 35.6% |
| 應用材料(AMAT) | FY2025(2025/10/26) | 283.7 億美元 | 48.7% | 29.2% | 24.7% |
| 科林研發(LRCX) | FY2026(2026/6/28) | 232.3 億美元 | 50.5% | 35.3% | 31.3% |
| ASML | 2025(2025/12/31,US GAAP) | 326.7 億歐元 | 52.8% | 34.6% | 29.4% |
| Onto Innovation(ONTO) | FY2025(2026/1/3,53 週) | 10.1 億美元 | 49.7% | 13.2% | 13.6% |
資料來源:各公司最新年報(AMAT 10-K、Lam 10-K、ASML 20-F、Onto 10-K;資料日如表)。
會計年度截止日不同、ASML 使用歐元並依 US GAAP 編製,表格只適合看量級與結構,不適合逐年精算排名。
KLA 怎麼賺錢?三個部門、產品與服務、大客戶
先把公司自己的故事當作暫時為真:10-K 第一章說,先進晶圓廠一座要價超過 100 億美元,客戶最在意的是良率;AI、EUV 微影、HBM 高頻寬記憶體、2 奈米這些製程越複雜,需要檢查、量測的步驟就越多,KLA 稱之為「製程控制強度」上升。
打個比方,晶圓廠是一條很貴的生產線,KLA 賣的是品管部門的眼睛:產品本身不是它做的,但沒有這雙眼睛,壞掉的晶片要到最後才發現,那時候損失已經很大。
三個部門:九成營收來自半導體製程控制
| 部門(FY2026) | 營收 | 年增 | 部門毛利率(自算) | 部門利潤 |
|---|---|---|---|---|
| 半導體製程控制 | 122.4 億美元 | +12% | 63.6% | 54.8 億美元 |
| 特殊半導體製程(沉積、蝕刻) | 5.84 億美元 | -1% | 47.7% | 0.65 億美元 |
| PCB 與元件檢測 | 7.50 億美元 | +21% | 51.3% | 1.08 億美元 |
資料來源:KLA FY2026 10-K 部門資訊(資料日 2026/6/30)。
部門毛利率=(部門營收-部門營業成本)÷部門營收,自算。
依產品別,FY2026 晶圓檢測占 49%、圖形量測(Patterning)占 20%、服務占 23%,其餘是特殊製程、PCB 與其他。
服務收入 31.3 億美元、年增 16%,公司形容它是「類似訂閱」的經常性合約,跟著裝機量成長,股東信說服務會是連續第 17 年成長。
這裡出現第一個公司沒說的事:服務的毛利率沒有單獨揭露。
對照同業,AMAT 的 AGS 部門毛利率 33.4%,低於它半導體系統的 54.2%,但 AGS 除了服務與備品,也包含 200mm 等其他設備,不能當成純服務毛利率;ASML 服務毛利率 50.9%,略低於系統的 53.5%。
所以不能直接說「服務收入撐高了 KLA 的毛利率」。
KLA 沒有揭露服務的毛利率或現金流,現有資料只足以說它是比較具經常性的營收基礎。
客戶:台積電約占兩成,最新一季有兩家大客戶
10-K 的客戶名單顯示,FY2024 到 FY2026 唯一占營收超過 10% 的客戶都是台積電;附註另揭露,這名客戶在 FY2026 與 FY2025 約占 19%,FY2024 約占 13%。
最新的 10-Q 則只說,2026/9/30 這一季有兩家客戶分別約占 21% 和 13%(沒有具名),去年同期是三家各約 15%、11%、10%,因此不能直接斷定 21% 是哪一家。
單季客戶集中度比全年高,後面幾季會不會持續,是要追的數字。
研發與資本支出:花錢的方式跟同業差在哪
FY2026 KLA 研發費用 15.3 億美元,占營收 11.3%;資本支出 3.76 億美元,只占營收 2.8%。
研發的絕對金額比 AMAT(35.7 億美元)、科林(23.8 億美元)、ASML(47.0 億歐元)都小,占營收的比重則跟同業同一級。
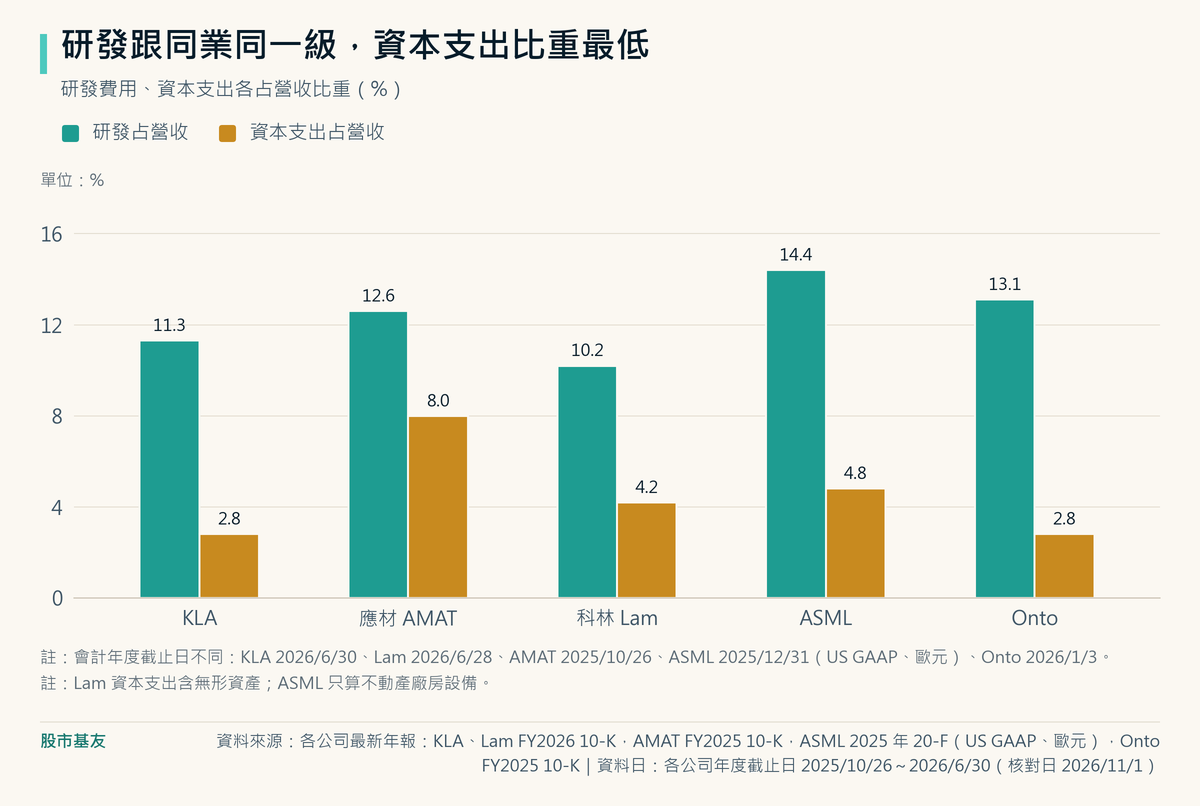
股市基友的看法是,資本支出比重低顯示 KLA 的商業模式相對輕資產,每年賺到的錢不太需要再大量投回廠房設備,但這不代表未來不需要增加投資。
FY2021 到 FY2026,資本支出占營收都在 2.8%~3.3% 之間(自算),自由現金流(營業現金流減資本支出)占營收約 28%~33%。
不過最新一季有變化:FY2027 第一季資本支出 1.95 億美元,是去年同期 0.96 億美元的兩倍左右。
金額不大,但值得看後面幾季是不是持續擴產。
KLA 的製程控制毛利率有多高?跟應材、科林怎麼比
這一段是全文的主論證。
FY2026 KLA 製程控制部門自算毛利率 63.6%,高於自家做沉積蝕刻的特殊製程部門 47.7%,差了大約 16 個百分點;外部對照,AMAT 半導體系統 54.2%、科林整體 50.5%。
這組數字顯示 KLA 當期製程控制業務的毛利結構較高,但 10-K 也寫明毛利率受產品與服務組合、營收規模、製造效率、保固與存貨成本等影響,各家年度與會計口徑也不同,差距不能只歸因於「檢測」和「加工」的設備類型。
規模跟獲利率不一定同方向。
KLA 營收約是科林的 58%(自算),自算營業利益率 41.7% 卻比科林的 35.3% 高約 6 個百分點。
反過來看,Onto 在它自己的 10-K 寫明,光學量測的主要對手是 KLA 與 Nova、先進封裝檢測的主要對手是 KLA 與 Camtek;Onto 營收約 10 億美元,毛利率 49.7%、營業利益率 13.2%。
本文判斷,規模與產品組合可能有利於研發成本攤提與議價,但年報沒有直接證明這個因果。
要提醒的是,KLA 的股東權益報酬率(ROE)高達 87.5%(自算,用期初期末平均權益),主要因為它長年大量買回自家股票,股東權益只剩 63.5 億美元,分母被壓小了。
FY2026 買回 22.9 億、配息 10.6 億美元,合計約占自由現金流 37.7 億美元的 89%(自算)。
拿這個 ROE 跟科林 65.1%、ASML 50.5% 直接比排名,會高估它的差距。
還有一件事不能講:市占率。
10-K 只列出主要競爭對手是應用材料、ASML、日立高科技、Lasertec 和 Onto,沒有給任何市占數字。
網路上流傳的檢測量測市占百分比多半來自付費研究報告,本文不引用。
帳上賺更多,現金為什麼沒跟上?
股市基友認為,這是公司成長敘事仍需由後續現金流驗證的地方。
FY2026 淨利 48.3 億美元、年增 18.9%,營業活動現金流卻只有 41.4 億美元、年增 1.5%,自由現金流占營收從 30.8% 降到 27.7%(自算)。
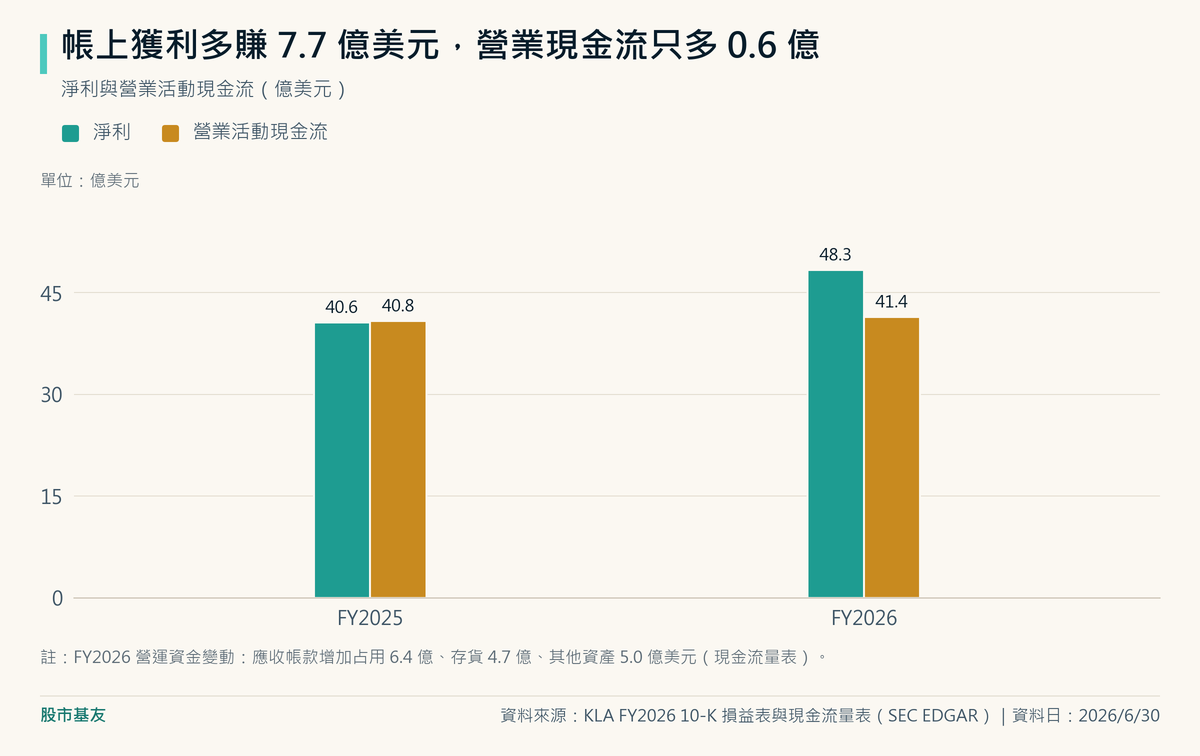
錢跑去哪裡,現金流量表寫得很清楚:應收帳款增加占用 6.4 億、存貨 4.7 億、其他資產 5.0 億美元。
到 2026/9/30,存貨再增加到 40.9 億美元,比 6 月底的 36.5 億多了約 12%;應收帳款 30.7 億美元。
另外 10-K 揭露未來的採購承諾 59.7 億美元。
公司說在手訂單(backlog)因 AI 基礎建設需求,從一年前的 78.6 億美元增加到 2026/6/30 的 125.7 億美元,增加約六成;另一段揭露則說,為確保關鍵零組件供應而提高採購承諾。
兩者都可能增加營運資金需求,但公司沒有把存貨與應收增加全部歸因於訂單。
股市基友認為這套解釋跟目前數字相容,但仍要由後續的存貨、應收與營收驗證,同一份 10-K 也提醒訂單可能被修改、延後或取消。
股市基友的判斷是,訂單增加六成、營收只增加約 12%,訂單與交付之間的時間差可能推升營運資金需求;如果後面兩季存貨跟應收繼續堆高、營收沒跟上,現金流跟獲利的落差就會變成需要追的訊號。
本次也沒有在最新 10-Q 找到 2026/9/30 的在手訂單金額。
財務面,2026/6/30 現金與有價證券 49.0 億美元,帳上長期負債 58.9 億美元(公司債本金 59.5 億),兩者相減的淨負債約 9.85 億美元(自算),公司自己算的淨槓桿比率 0.53 倍,三家信評都在 A 級附近。
以目前現金、負債與信評觀察,股市基友認為短期財務壓力不高。
市場敘事查證一:AI 先進封裝會讓 KLA 爆發嗎?
市場上很大聲的說法是:AI 晶片需要更複雜的先進封裝,封裝越複雜、檢測步驟越多,KLA 會跟著爆發。
先不急著接受或否定這個故事,假設公司不笨,看它實際公布了哪些數字、做了哪些事。
它說了什麼:股東信寫,2026 日曆年先進封裝製程控制系統營收「預期約 11 億美元」,年增超過七成,接近先進封裝市場成長率的兩倍。
這個數字有三個口徑限制:是日曆年、不是會計年度;只算系統、不含服務;是預期、還沒實現。
占比多少:用 2026 年 1~3 月、4~6 月、7~9 月三季實際營收,加上 12 月季指引中點 47 億美元,2026 日曆年營收約 159 億美元(自算估算),11 億美元約占 6.9%;就算拿 FY2026 營收 135.8 億當分母,也只有約 8.1%。
所以全年營收成長 12% 跟「AI 封裝爆發」並不矛盾:封裝在長,但它還是小塊。
它的利益在哪:股市基友認為,AI 敘事有助公司說明「可服務市場變大」、在手訂單成長與公司預期 2027 年晶圓設備市場超過 2,000 億美元,也讓曾經大幅減損的 PCB 事業有一個復甦的解釋,但這不代表相關預測必然實現。
2019 年 KLA 花約 32.6 億美元買下 Orbotech,FY2024、FY2025 合計認列 5.29 億美元減損並退出顯示器事業;PCB 與元件檢測部門利潤從 FY2024 的 -4.70 億、FY2025 的 -2.81 億,轉為 FY2026 的 +1.08 億美元。
傳導路徑(情境推演):如果先進封裝像公司說的維持高成長,最先看到效果的會是 PCB 與元件檢測部門和封裝端的晶圓檢測,FY2027 第一季該部門系統營收已年增 43%;接著才會反映到整體營收,因為占比還不到一成。
反過來,如果 AI 資本支出放緩,或客戶把封裝檢測分給 Onto、Camtek,最先受影響的是封裝新品出貨,和 PCB 部門剛轉正的那 1 億多美元利潤。
市場敘事查證二:中國占比真的降了嗎?
第二個常見說法是:美國出口管制之後,KLA 已經擺脫對中國的依賴。
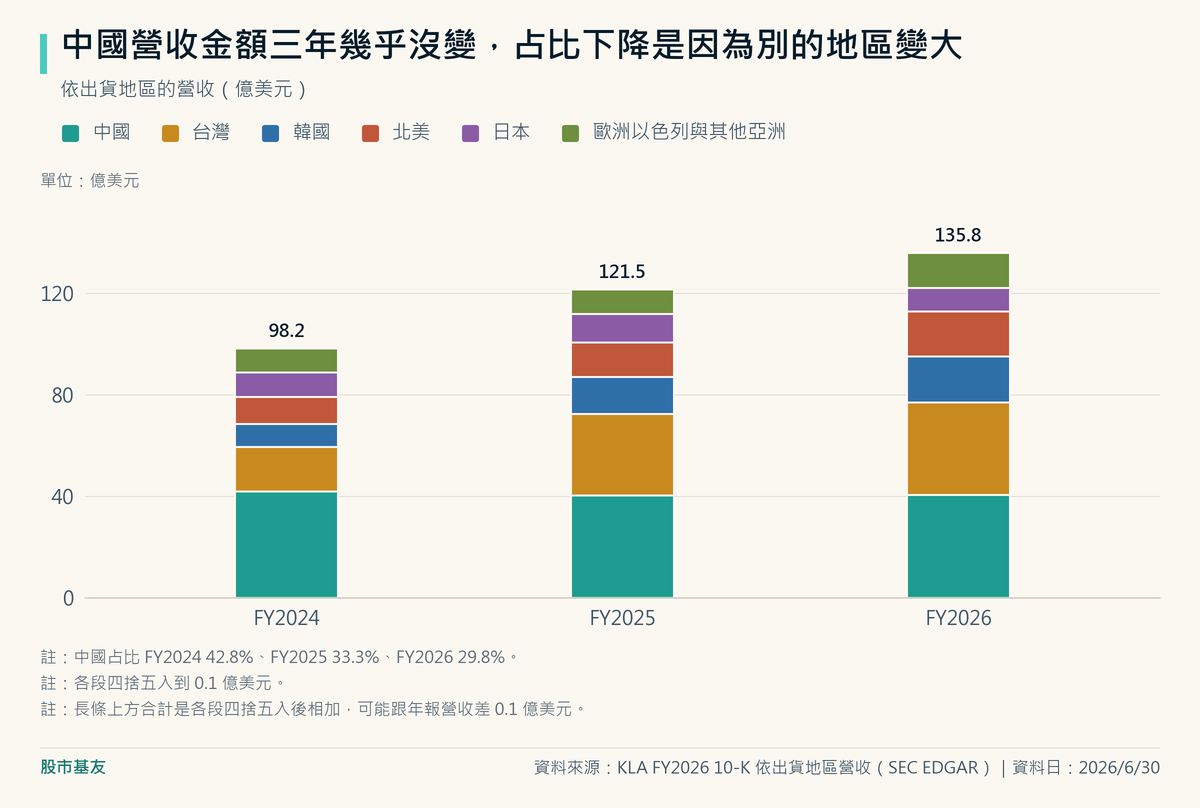
10-K 的數字是中國營收占 FY2024 的 43%、FY2025 的 33%、FY2026 的 30%,看起來一路下降。
| 期間 | 中國營收 | 中國占比 | 台灣占比 |
|---|---|---|---|
| FY2024 | 41.97 億美元 | 42.8% | 17.7% |
| FY2025 | 40.43 億美元 | 33.3% | 26.4% |
| FY2026 | 40.48 億美元 | 29.8% | 26.8% |
| FY2027 第一季(單季) | 14.26 億美元 | 34.5% | 24.7% |
資料來源:KLA FY2026 10-K、2026/9/30 季報(資料日 2026/6/30、2026/9/30)。
依出貨地區,單季數字不能跟全年金額直接比。
拆開來看,占比下降主要是分母效果:中國金額三年幾乎沒動,是台灣、韓國、北美的營收變大。
最新一季中國營收占比回升到 34.5%(上一季 26.2%);按金額計,單季中國營收 14.26 億美元,較上一季增加 49%,10-Q 的解釋是成熟製程晶圓代工與邏輯客戶需求增加。
公司在股東信預期 12 月季中國占比會下降,2026 日曆年約在二成後段(原文 high-20s)。
公司的利益:它需要讓投資人相信出口管制的衝擊已經消化完,也需要保住中國成熟製程這塊生意。
傳導路徑(情境推演):10-K 寫到,美國商務部 2025 年 9 月推出「關聯企業規則」,2025 年 11 月暫停一年;依美國聯邦公報的最終規則,暫停到 2026/11/9、排定 11/10 重新生效,後續仍要看商務部是否另行修改。
這條規則針對的是被列管實體直接或間接合計持有至少 50% 的外國關聯企業,不等於所有中國成熟製程客戶都受同一限制。
如果 KLA 的相關客戶落入規則範圍,最先受影響的是出貨、授權和已收訂金(10-K 提到可能需要退還);如果中國成熟製程需求持續、受限範圍不大,KLA 的成長就有一部分建立在政策風險最高的地區,「中國占比一路下降」的說法也就不一定成立。
風險:接下來要追的六個公開數字
- 美國出口管制:關聯企業規則排定 2026/11/10 重新生效,之後有沒有再修改、KLA 客戶是否受影響;每季 10-Q 的中國營收金額與占比(公司預期 12 月季下降)。
- 現金流與存貨:營業現金流成長是否追上淨利;存貨(9 月底 40.9 億美元)與應收帳款(30.7 億美元)是否繼續增加。
- 客戶集中:占 21% 與 13% 的兩家客戶比重怎麼變;台積電的資本支出計畫。
- 在手訂單品質:125.7 億美元訂單有沒有出現延後或取消,下一份年報或季報是否更新金額。
- 毛利率:公司坦承系統影像處理用的記憶體成本持續偏高,12 月季非 GAAP 毛利率指引 62.5%(上下 1 個百分點),比 9 月季的 62.7% 略低,營收卻要從 41.4 億增加到 47 億美元。
- PCB 部門與商譽:FY2026 剛轉正的 1.08 億美元利潤能不能維持;10-Q 揭露製程控制與 PCB 兩個部門已累計商譽減損 2.776 億與 0.705 億美元。
另外,KLA 在 10-K 自己承認半導體設備是有景氣循環的產業。
公司預期 2027 年晶圓設備市場超過 2,000 億美元,屬於公司說法,不是已發生的數字。
哪些 ETF 持有 KLA?SOXX、QQQ、IVV 的持股比重
KLA 是標普 500 與那斯達克 100 的成分股,也是美國半導體 ETF 的重要持股。
以下只列本次取得發行商原件的三檔:
| ETF 代號 | 名稱 | KLA 持股比重 | 資料日 | 出處 |
|---|---|---|---|---|
| SOXX | iShares 半導體 ETF | 3.77%(第 10 大股票持股) | 2026/10/29 | iShares 持股檔 |
| QQQ | Invesco 那斯達克 100 ETF | 0.947%(第 26 大) | 2026/10/29 | Invesco 持股資料 |
| IVV | iShares 核心標普 500 ETF | 0.33% | 2026/10/29 | iShares 持股檔 |
資料來源:各發行商持股檔(資料日 2026/10/29)。
權重會隨股價與指數調整變動。
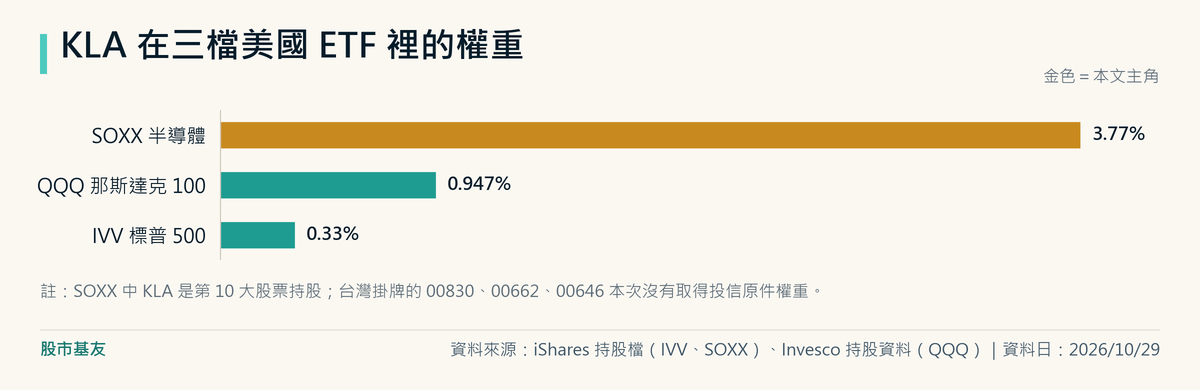
台灣掛牌的部分,00646、00662、00830 分別追蹤標普 500、那斯達克 100、費城半導體指數,但本文沒有取得投信原件持股,因此不能確認它們在資料日實際持有多少 KLA,也不以 IVV、QQQ 或 SOXX 的權重代替。
想知道 00646 本身的費用、配息與追蹤方式,可以看站內這篇 00646 元大S&P500 拆解。
換個角度看:買標普 500 的人,每 100 元裡大約只有 0.33 元在 KLA;買半導體 ETF 的人是 3.77 元。
KLA 的財報好壞,對前者幾乎是背景雜音,對後者就是會影響淨值的成分股之一。
股市基友的個人看法
拆完 KLA,我認為它最值得記住的不是「AI 概念股」這個標籤,而是一門把錢賺得很有效率的品管生意:製程控制部門自算毛利率 63.6%、資本支出只占營收 2.8%。
但財報同時留下三個還沒有答案的問題,我會用接下來幾季的公開數字去驗證,而不是先下結論。
第一,現金流要追上獲利。
FY2026 淨利年增 18.9%、營業現金流只年增 1.5%,到 9 月底存貨又增加到 40.9 億美元。
在手訂單從 78.6 億增加到 125.7 億美元,先備料是說得通的解釋,但我認為「說得通」不等於「已經證實」。
我會看接下來兩季:營收有沒有把存貨消化掉、營業現金流的成長有沒有回到跟淨利差不多的速度。
如果兩季後存貨和應收還在堆、營收沒跟上,我會把它當成需要提高警覺的訊號,而不是單純的備貨。
第二,中國生意沒有變小,只是被稀釋。
中國營收三年都在 40 億美元上下,最新一季占比又回到 34.5%,10-Q 的解釋是成熟製程需求增加。
我認為「出口管制之後已經擺脫中國」這個說法,目前財報撐不起來;比較接近現況的是,中國仍是 KLA 一年約 40 億美元的生意,也是政策風險最高的地區。
關聯企業規則排定 11/10 重新生效,之後商務部怎麼執行、KLA 的客戶有沒有落入範圍、季報裡的中國金額怎麼變,比任何預測都值得看。
第三,別把它當成 AI 封裝股來看。
先進封裝製程控制系統 2026 年預期約 11 億美元,以全年營收估算不到一成。
我認為一般投資人最容易誤會的,是把封裝的高成長直接套到整間公司;KLA 的主力還是晶圓前段的檢測與量測,公司自己也承認這是有景氣循環的產業。
另外,0050 這類台股 ETF 不持有它,想知道手上的 ETF 有沒有它,要看發行商公布的持股表。
總結我的看法:KLA 自己講的「製程越複雜、檢測越重要」,跟毛利率和在手訂單對得上;對不上的是現金流和中國這兩塊。
這篇不是要判斷它值不值得買,而是把接下來該盯的數字列清楚,等下一份季報出來,再回頭對一次。
這跟你有什麼關係
如果你只買台股,KLA 跟你的關係比想像中近。
FY2026 KLA 有 26.8% 營收出貨到台灣,10-K 點名台積電是超過一成營收的客戶;KLA 的營收某種程度反映了台積電和其他晶圓廠願意花多少錢在良率上。
看 KLA 每季的台灣營收和公司對晶圓設備市場的預期,是從設備商角度回頭看台灣半導體投資熱度的一個窗口。
要特別說明的是,0050 這類台股 ETF 不持有 KLA,兩者的連動來自產業,不是持股。
如果你買的是美股大盤 ETF,KLA 在你的組合裡占比很小,比較值得留意的是「半導體設備」這個族群整體的循環;如果你買的是半導體主題 ETF,KLA 和應材、科林三家合計就占了一成以上(SOXX 2026/10/29 分別 3.77%、3.64%、3.33%),設備股的景氣循環會更直接反映在淨值上。
如果你在晶圓廠、封測廠或相關供應鏈工作,「製程控制強度上升」這件事你可能比投資人更早感覺到:檢查站點變多、量測時間拉長、良率目標更嚴。
股市基友認為,第一線的製程變化可以當作觀察需求的線索,但仍須以公司正式揭露交叉驗證。
常見問題(FAQ)
KLA 是做什麼的公司?
KLA 主要是半導體檢測與量測設備商,幫晶圓廠找缺陷、量尺寸,讓良率提高。
依 2026 會計年度 10-K,約九成營收來自半導體製程控制部門;晶圓檢測占總營收 49%,服務占總營收 23%。
它也賣特殊製程的沉積蝕刻設備,以及 PCB 與元件檢測設備。
KLA 跟應材、科林有什麼不同?
應材、科林主要賣沉積、蝕刻等加工設備,KLA 主要賣檢測量測。
依各家最新年報,KLA 毛利率 61.3%,高於應材 48.7%、科林 50.5%;資本支出占營收 2.8%,低於應材 8.0%、科林 4.2%。
KLA 營收規模較小,FY2026 135.8 億美元,約是科林的 58%。
各家會計年度截止日不同,只適合比結構。
KLA 的中國營收占比還有多少?
最新一季(到 2026/9/30)中國營收占比 34.5%,高於上一季的 26.2%;按金額計,單季營收較上一季增加 49%。
全年看,FY2026 是 29.8%,比 FY2024 的 42.8% 低,但金額都在 40 億美元上下,下降主要是其他地區變大。
公司預期 2026 日曆年中國占比在二成後段,實際要看後續季報。
台灣有哪些 ETF 可能涵蓋 KLA?
本文尚不能確認 00646、00662、00830 在資料日是否、以多少權重實際持有 KLA。
這三檔分別追蹤標普 500、那斯達克 100 與費城半導體指數,但本文未取得投信持股原件。
已核對的是美國發行商資料:2026/10/29 SOXX 3.77%、QQQ 0.947%、IVV 0.33%;台灣 ETF 請以各投信最新持股檔為準。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。