Cintas(CTAS)靠制服租洗與固定路線服務賺錢;資料核對至 2026/11/15,FY2026 營業利益率 23.1%,00662 與 QQQ 都持有它。
Cintas(美股代號 CTAS)做的是一門聽起來很無聊的生意:每週開車到同一批公司門口,把髒制服、髒地墊收走,換上洗好的,順便補急救箱、檢查滅火器。
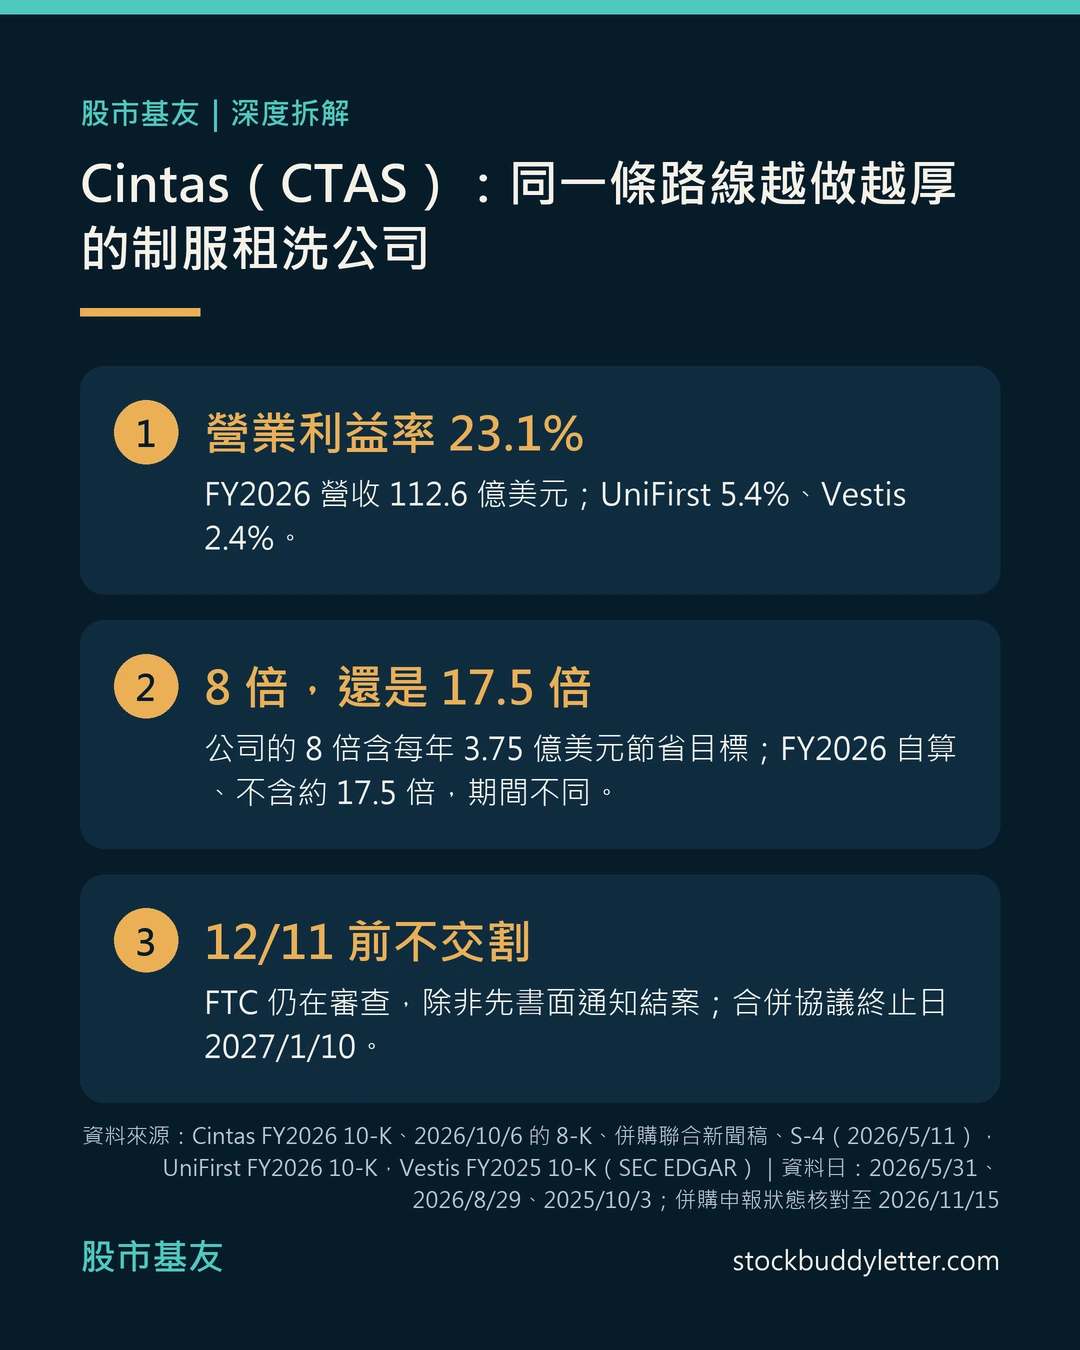
依 Cintas 2026 會計年度 10-K,截至 2026/5/31 的一年營收 112.6 億美元、年增 8.9%,營業利益率 23.1%;同樣做制服租洗的 UniFirst 只有 5.4%、Vestis 只有 2.4%。
這篇用一個問題貫穿全文:同一門生意,為什麼 Cintas 的利潤率是對手的四倍以上?
而它正要以企業價值約 55 億美元收購 UniFirst,公司給的算式跟財報對得上幾成?
資料核對日 2026/11/15。
口徑:Cintas 的會計年度到每年 5 月底,FY2026 指 2025/6/1 到 2026/5/31;最新一季是 FY2027 第一季(到 2026/8/31),數字以 2026/8/31 季報(10-Q)與財報新聞稿為準,金額都是美元。
UniFirst 的年度到 8 月底、Vestis 到 10 月初,三家截止日不同。
併購進度以美國證管會 EDGAR 的申報為準,本文在 2026/11/15 重查,兩家公司都沒有新的併購公告。
先看重點:第一,Cintas 四年來送貨路線只多 10.6%,營收卻多 43.4%,每條路線的營收從 69.5 萬增加到 90.1 萬美元(自算),但公司自己沒有公布任何路線密度數字;第二,公司公布買 UniFirst 的價格相當於 8.0 倍 EBITDA(稅前息前折舊攤銷前獲利),這個倍數用的是簽約時的過去十二個月數字,而且已經包含預計四年內達到的每年約 3.75 億美元營運成本節省;改用 UniFirst FY2026 的數字、不含這筆節省,約 17.5 倍(自算,期間跟公司口徑不同,只適合看量級);第三,美國聯邦貿易委員會(FTC)還在審這筆併購,雙方跟 FTC 約定 2026/12/11 前不交割,除非 FTC 先書面通知結案。
Cintas 有多大?營收、獲利、路線數一次看
10-K 記載,Cintas 截至 2026/5/31 約有 48,100 名員工、約 12,500 條在地配送路線、484 個營運據點,服務超過 100 萬家企業客戶,美國占營收九成以上,沒有任何單一客戶超過營收的 1%。
FY2022 到 FY2026,營收從 78.5 億增加到 112.6 億美元,四年年複合成長約 9.4%;營業利益從 15.9 億增加到 26.1 億美元,年複合成長約 13.2%(皆為自算)。
獲利成長快於營收,是我認為這間公司最值得追蹤的地方。
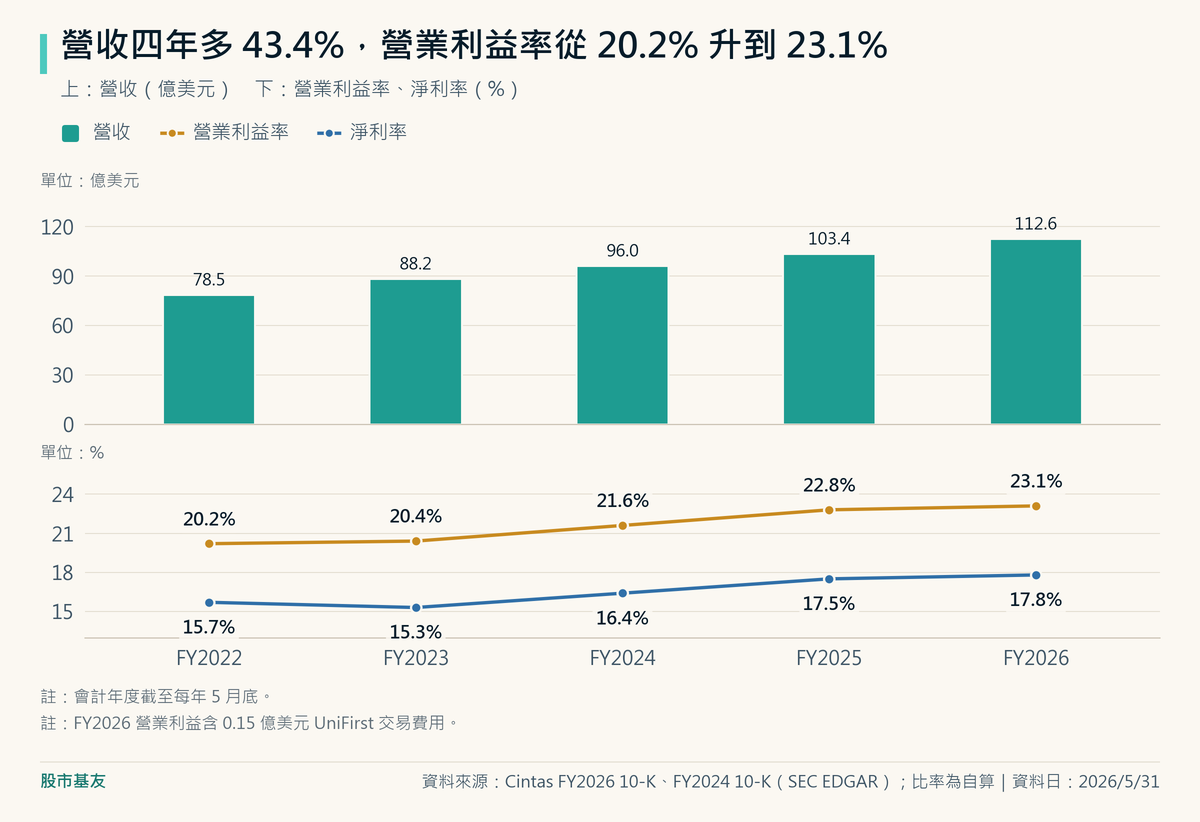
| 會計年度 | 營收 | 營業利益率 | 淨利率 | 自由現金流 |
|---|---|---|---|---|
| FY2022 | 78.5 億美元 | 20.2% | 15.7% | 13.0 億美元 |
| FY2023 | 88.2 億美元 | 20.4% | 15.3% | 12.6 億美元 |
| FY2024 | 96.0 億美元 | 21.6% | 16.4% | 16.6 億美元 |
| FY2025 | 103.4 億美元 | 22.8% | 17.5% | 17.6 億美元 |
| FY2026 | 112.6 億美元 | 23.1% | 17.8% | 18.8 億美元 |
資料來源:Cintas FY2026 10-K、FY2024 10-K、FY2025 10-K(資料日 2026/5/31)。
自由現金流=營業活動現金流減資本支出,自算;FY2023、FY2024 採 FY2025 10-K 重列後的營業活動現金流。
FY2026 營業利益含 0.15 億美元 UniFirst 交易費用。
FY2026 淨利 20.0 億美元。
市值方面,用 iShares 持股檔 2026/11/12 列的 Cintas 價格 227.00 美元,乘上 10-Q 封面記載 2026/9/30 流通在外 397,075,093 股,約 901 億美元(自算概算,不是即時報價)。
對照之下,UniFirst FY2026 營收 25.2 億美元,約是 Cintas 的 22%;Vestis FY2025 營收 27.3 億美元。
三家上市公司裡,Cintas 的營收比另外兩家加起來的兩倍還多。
Cintas 怎麼賺錢?四塊業務,九成五是路線服務費
先把公司自己的故事當作暫時為真:10-K 第一章說,Cintas 透過在地配送路線,提供制服、地墊、拖把、擦拭巾、洗手間用品,以及急救安全用品與消防設備檢測;超過 95% 的營收是路線服務費,由自家員工到客戶現場執行。
10-K 形容各部門的主要市場「在地性高、非常分散」,沒有點名任何對手,也沒有給市占率。
這種生意可以想成固定路線的鮮奶宅配:車子反正每週要經過你家巷口,多放一瓶優酪乳,油錢跟司機的時間幾乎沒變,多出來的大多是利潤。
Cintas 的版本是,同一輛車、同一個客戶,除了制服再多賣地墊、急救箱補充、滅火器檢查。
要說清楚的是,這段是用常理推論的,10-K 沒有提供每條路線的客戶數或獲利。
| 業務(FY2026) | 營收 | 占比 | 年增 |
|---|---|---|---|
| 制服租賃與設施服務 | 86.2 億美元 | 76.5% | +8.1% |
| 急救與安全服務 | 13.9 億美元 | 12.4% | +14.3% |
| 消防服務 | 9.3 億美元 | 8.2% | +13.7% |
| 制服直接銷售 | 3.2 億美元 | 2.9% | -2.0% |
資料來源:Cintas FY2026 10-K 營收分項與附註 14(資料日 2026/5/31)。
占比與年增為自算。
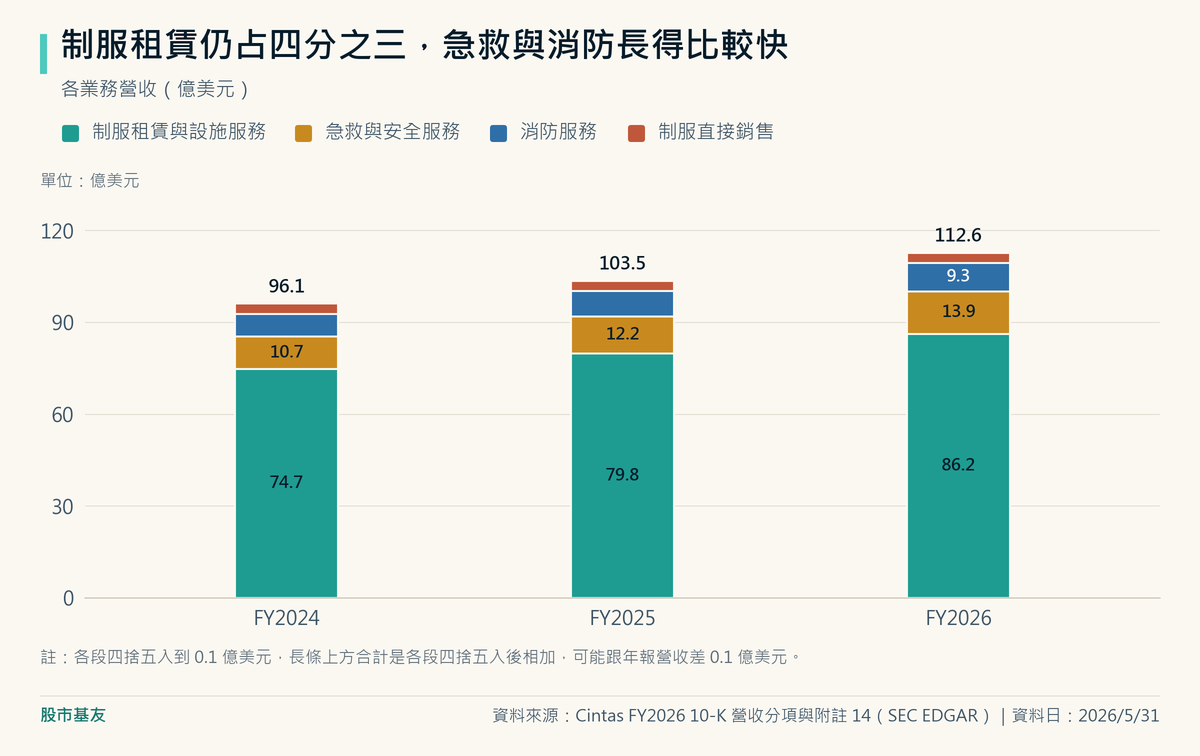
依附註 14 的部門數字自算,制服租賃與設施服務的營業利益率 24.1%,貢獻三個部門營業利益合計的 79.2%;急救與安全服務營業利益率 25.4%,比本業還高一點。
所以它名字叫制服公司,成長比較快的邊際其實在急救與消防,但錢的大宗還是制服與地墊。
路線只多一成,營收多四成:公司說法跟自算的差別
這裡是第一個「公司沒說的事」。
把各年度 10-K 的路線數跟營收放在一起算:FY2022 約 11,300 條路線、FY2026 約 12,500 條,只增加 10.6%;同期營收增加 43.4%,每條路線的營收從 69.5 萬增加到 90.1 萬美元,多了 29.7%(自算;路線包含急救、消防等所有路線服務,不只制服)。
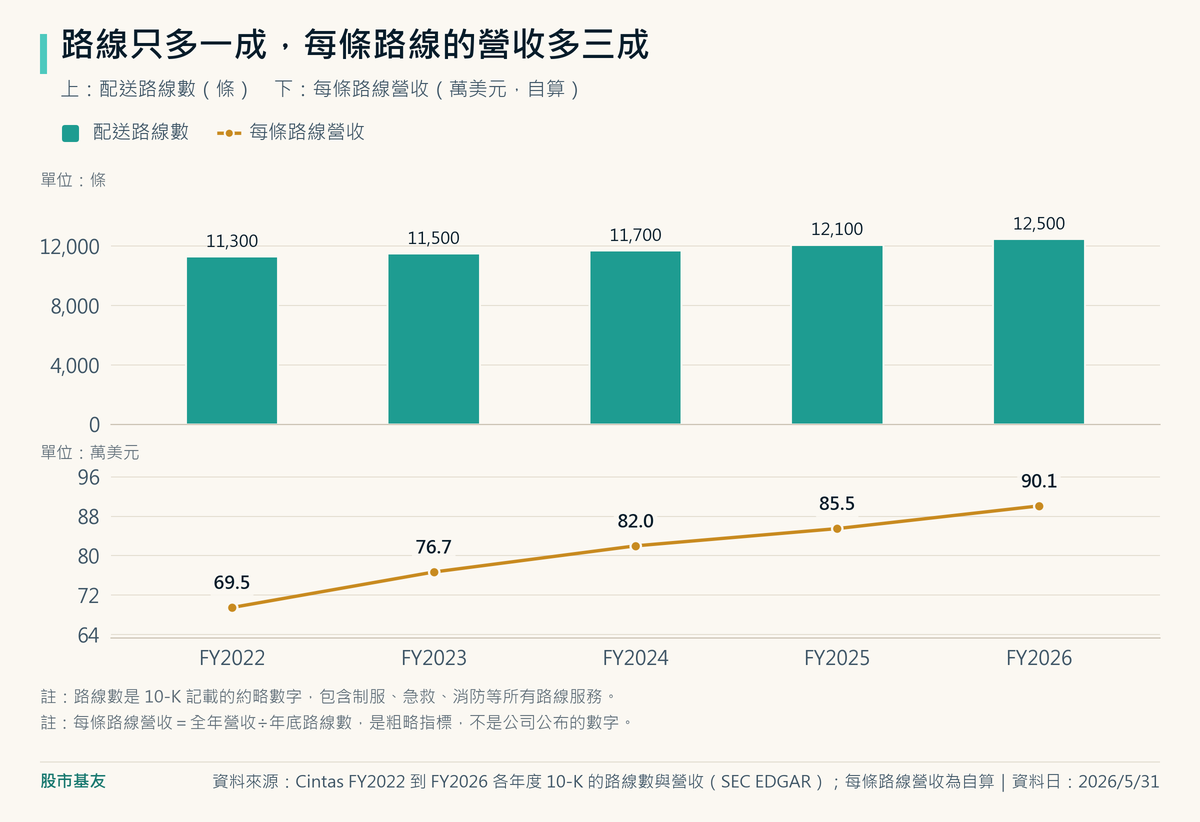
我認為這看起來像「同一條路線塞進更多生意」。
但 10-K 解釋 FY2026 制服部門成本占營收從 50.7% 降到 50.0% 時,寫的原因是在用中的制服庫存用得更有效率、生產效率提高,完全沒提路線密度。
兩種解釋不衝突,只是公司選擇不公布密度數字,本文也就不替它下結論。
另外要看成長的成分。
FY2026 營收年增 8.9%,其中內生成長 8.3%、併購貢獻 0.6 個百分點。
FY2027 第一季營收年增 10.9%,10-Q 自己拆出來:內生成長 8.9%、併購 0.4 個百分點、多一個工作日 1.7 個百分點、匯率負 0.1 個百分點。
公司把 FY2027 全年營收預估調高到 121.5 億至 122.7 億美元,同樣多算一個工作日,而且不含 UniFirst。
錢花去哪?資本支出、買回股票與併購
Cintas 沒有單獨列示的研發費用,這一節改看它怎麼分配現金。
FY2026 資本支出 3.95 億美元,占營收 3.5%;自由現金流 18.8 億美元,占營收 16.7%(自算)。
把 FY2022 到 FY2026 五年加起來:營業活動現金流 96.3 億美元,其中資本支出 17.9 億、併購 7.9 億、配息 26.7 億、買回自家股票 45.1 億美元。
買回股票的錢是併購的 5.7 倍(自算)。
FY2026 與 FY2027 第一季的成長主要來自內生;過去五年則可確認買回股票 45.1 億美元,遠高於併購現金支出 7.9 億美元。
UniFirst 約 55 億美元的交易規模,跟過去五年累計併購支出完全不同。
財務面,2026/5/31 帳上債務 24.3 億美元、現金 2.9 億美元,債務對自算 EBITDA 約 0.77 倍;其中 10 億美元、票面利率 3.70% 的優先債在 FY2027 到期,已列在一年內到期的債務。
20 億美元的循環信用額度沒有動用。
跟 UniFirst、Vestis 比:同一門生意,三種結局
這一段是全文的主論證。
UniFirst FY2026 10-K 點名制服租賃的主要對手是 Cintas、Alsco 與 Vestis;Vestis FY2025 10-K 則說 Cintas 與 UniFirst 是有規模的主要對手。
Alsco 沒有上市,沒有財報可比,所以下表只比三家。
| 項目 | Cintas | UniFirst | Vestis |
|---|---|---|---|
| 年度截止日 | 2026/5/31 | 2026/8/29 | 2025/10/3(53 週) |
| 營收 | 112.6 億美元 | 25.2 億美元 | 27.3 億美元 |
| 營收年增 | +8.9% | +3.7% | -2.5% |
| 營業利益率 | 23.1% | 5.4% | 2.4% |
| EBITDA 率(自算) | 27.7% | 11.0% | 7.6% |
| 資本支出占營收 | 3.5% | 5.3% | 2.1% |
| 淨利率 | 17.8% | 4.3% | -1.5% |
| 員工人數 | 約 48,100 | 約 15,100 | 約 18,150 |
| 每位員工營收(自算) | 23.4 萬美元 | 16.7 萬美元 | 15.1 萬美元 |
資料來源:Cintas FY2026 10-K、UniFirst FY2026 10-K、Vestis FY2025 10-K(資料日如表)。
EBITDA=營業利益加折舊與攤銷,自算。
UniFirst 與 Vestis 的營業成本明示不含折舊攤銷,Cintas 的損益表沒有單列,三家毛利率口徑不同,所以本表不比毛利率。
UniFirst FY2026 含約 0.37 億美元併購相關成本,加回後營業利益率約 6.9%。
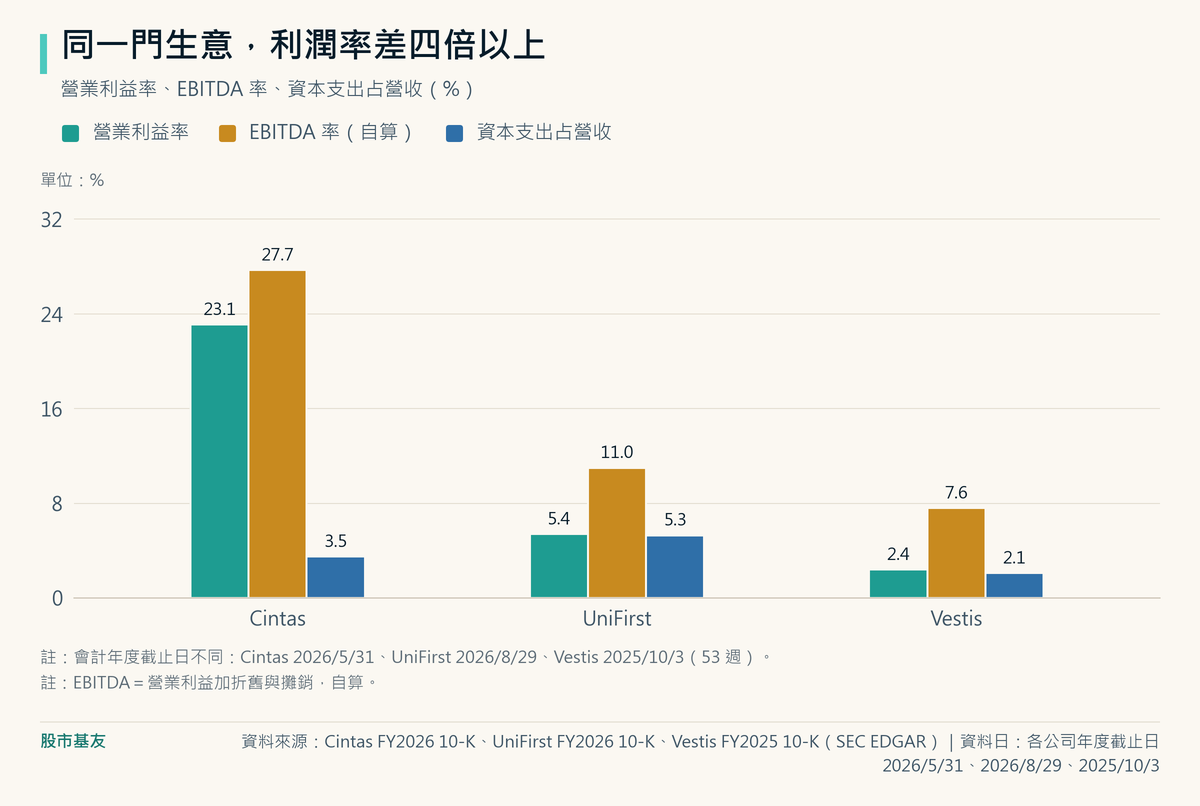
只看資本支出占營收的比例,我認為利潤率差距不能單純解釋成誰花得比較多:UniFirst 的資本支出占營收 5.3%,比 Cintas 的 3.5% 還高,帳上也沒有借款,營業利益率卻只有四分之一不到;路線效率、定價與服務組合都可能同時影響結果。
成長也差一截:Cintas 內生成長 8.3%,UniFirst 的制服與設施部門內生成長 3.4%;Vestis 營收連兩年下滑,依 2026/7/3 季報,FY2026 前九個月營收再減 1.9%,營業利益率回到 4.1%。
結構也不一樣:誰說了算、背了多少債
Cintas 只有一種普通股,依 2026 年股東會委託書,董事長 Scott Farmer 連同家族實體持股 14.0%。
UniFirst 是雙層股權:B 類股每股 10 票,10-K 記載 Croatti 家族與親屬持有的 B 類股約占總股數 19.4%,卻握有約 70.6% 的投票權。
以投票權來看,我認為 UniFirst 要不要接受併購,家族的態度是關鍵。
Vestis 是 2023 年 9 月從 Aramark 分拆出來的公司,專做制服與職場用品的定期路線服務,不再經營 Aramark 的餐飲等其他業務。
FY2025 年底長期借款 11.6 億美元、當年利息費用淨額 0.92 億美元,比營業利益 0.64 億美元還多,全年淨損 0.40 億美元;信用協議規定的淨槓桿上限從 5.00 倍逐季降到 4.50 倍。
同一門生意,三家的財務狀況很不一樣:一家把現金拿去買回股票,一家沒有借款但利潤率低,一家負債較重。
市場敘事查證:買 UniFirst 的「8 倍」怎麼算出來的?
先講事實。
依2026/3/11 的聯合新聞稿,Cintas 以每股 155 美元現金加 0.7720 股 Cintas 股票買 UniFirst,以簽約前收盤價計算約每股 310 美元,企業價值約 55 億美元。
公司說這相當於 8.0 倍 EBITDA(簽約時過去十二個月的數字,並包含節省效益),預期四年內達到每年約 3.75 億美元的營運成本節省,交割時淨槓桿約 1.5 倍,並在交割後第二個完整年度結束前開始對每股盈餘有貢獻。
拿財報去對:UniFirst FY2026 營業利益 1.36 億美元,加上折舊攤銷 1.42 億美元與併購相關成本 0.37 億美元,EBITDA 約 3.15 億美元(自算)。
55 億除以 3.15 億,約 17.5 倍。
要得到 8 倍,分母必須是 6.9 億美元左右,也就是把每年 3.75 億美元的節省全數算進去才吻合。
這筆年度節省目標是 UniFirst FY2026 營業利益的 2.76 倍、營收的 14.9%。
本文的 17.5 倍用的是簽約之後才結束的 UniFirst FY2026,跟公司簽約時的計算期間不同,只適合看量級。
依併購委託書(S-4)的交易背景,這筆交易談了四年:
| 時間 | 發生什麼事 |
|---|---|
| 2022 年 2 月 | Cintas 提每股 255 美元,UniFirst 董事會不進行 |
| 2024 年 11 月 | Cintas 提每股 275 美元,遭拒 |
| 2025 年 3 月 | Cintas 宣布終止洽談 |
| 2025 年 12 月 | Cintas 再提每股 275 美元現金,附 3.5 億美元反向分手費 |
| 2026 年 3 月 | 簽約,約每股 310 美元(155 美元現金加 0.7720 股) |
| 2026 年 6 月 | FTC 發出第二次資料要求;UniFirst 股東會通過 |
| 2026 年 10 月 | 雙方完成資料回覆,與 FTC 約定 12/11 前不交割 |
資料來源:Cintas/UniFirst 併購委託書(S-4,2026/5/11)、Cintas 2026/10/6 的 8-K(資料日 2026/10/6;2026/11/15 重查 EDGAR 無新公告)。
公司實際做了什麼:比起新聞稿的摘要,合併文件揭露了更多限制條件。
S-4 寫明,在合併協議列出的特定反托拉斯終止情況下(例如只剩反托拉斯相關的交割條件沒滿足、其他條件都已滿足或豁免),Cintas 要付 UniFirst 3.5 億美元終止費,不是任何反托拉斯相關的終止都一律支付;同一份文件也寫明,Cintas 沒有義務為了過關而出售、剝離資產或接受其他救濟措施。
簽約時 Cintas 取得總額 28.5 億美元的 364 天過渡融資承諾;2026/3/27 建立 20 億美元循環額度後,其中 12.5 億美元可用於併購,並取代過渡融資的一部分。
實際交割時使用多少現金、循環額度、過渡融資或其他長期融資,仍待公司揭露。
以 UniFirst 約 1,809 萬股乘上 155 美元,現金對價約 28.0 億美元(自算)。
各方的利益在哪:股市基友的看法是,Cintas 有動機向審查機關說明市場分散、替代方案很多;公開文件確實把競爭範圍列得很廣,包括企業自行購買或自行清洗制服。
UniFirst 董事會在參考管理層與部分 Croatti 家族成員的意見後,曾多次拒絕較低出價;最後董事會通過每股約 310 美元的交易,Croatti 家族相關股東也簽署投票支持協議,但公開文件不足以證明價格是家族唯一或主要考量。
至於市場上「合併後市占接近一半」這類說法,本文在兩家公司的年報、新聞稿與 S-4 都找不到任何市占數字,所以不引用任何百分比。
能自算的只有一件事:三家上市公司的制服相關營收合計約 136.5 億美元,Cintas 占 63.2%、UniFirst 占 16.8%、Vestis 占 20.0%。
這不是市占,因為沒有算進 Alsco、區域業者,以及自己處理制服的企業。
傳導路徑(情境推演):
- 如果 FTC 放行:最先受影響的是 Cintas 的負債與買回股票的節奏,接著是兩家重疊路線與工廠的整併進度,每年 3.75 億美元的節省目標,我認為主要得靠這個才做得到。
- 如果 FTC 要求剝離部分業務:Cintas 合約上可以不接受。接受的話,能省的錢變少,8 倍的算式會往 17.5 倍靠近;不接受,交易就可能走向終止,符合協議列出的條件時要付 3.5 億美元終止費。
- 如果 FTC 提告阻止:最先受影響的是時間表。合併協議的終止日是 2027/1/10,只剩反托拉斯條件沒滿足時可以自動延長兩次、每次四個月。FTC 的結果不會改寫已公布的歷史內生成長與利潤率,但未來表現仍可能受到交易費用、融資、管理資源與競爭反應影響。
風險:接下來要追的六個公開數字
- FTC 審查:跟 FTC 約定的 2026/12/11 前後,EDGAR 有沒有新的 8-K;公司預期 2026 年底前完成,合併協議終止日 2027/1/10。加拿大競爭局的審查另外進行,雙方 2026/9/29 已完成補充資料回覆,沒有公開的期限。
- 交割後的負債:公司說交割時淨槓桿約 1.5 倍;實際的融資組合(現金、循環額度、過渡融資或長期債)與利率,以及 FY2027 到期的 10 億美元優先債怎麼處理。
- 買回股票的節奏:10-Q 顯示 2026 年 6 到 8 月買回股票現金流出 3.157 億美元,8/31 之後到 10/7 又買了 4.94 億美元。併購還沒過關,買回沒有停。
- 內生成長:FY2026 是 8.3%、FY2027 第一季 8.9%;多一個工作日的效果要扣掉再看。
- 成本:Cintas 沒有公布能源成本占營收的比重(UniFirst 有,約 4.0%),只能看每季毛利率,FY2027 第一季是 51.5%。
- 對手的狀況:Vestis 的淨槓桿上限逐季降到 4.50 倍;UniFirst 在併購期間不開法說會、不更新財測。
哪些 ETF 持有 Cintas?QQQ、00662、IVV 的持股比重
Cintas 同時是標普 500 與那斯達克 100 的成分股,所以台灣投資人常買的幾檔美股 ETF 都有它,只是比重很小。
以下都是發行商或投信公布的持股資料:
| ETF 代號 | 名稱 | Cintas 持股比重 | 資料日 | 出處 |
|---|---|---|---|---|
| QQQ | Invesco 那斯達克 100 ETF | 約 0.41% | 2026/11/12 | Invesco 持股資料 |
| 00662 | 富邦NASDAQ | 0.4049% | 2026/11/12 | 富邦投信基金資產頁 |
| DGRO | iShares 核心股息成長 ETF | 0.17% | 2026/11/12 | iShares 持股檔 |
| IVV | iShares 核心標普 500 ETF | 0.12% | 2026/11/12 | iShares 持股檔 |
| ITOT | iShares 核心標普美國全市場 ETF | 0.11% | 2026/11/12 | iShares 持股檔 |
資料來源:各發行商與投信持股資料(資料日 2026/11/12)。
權重會隨股價與指數調整變動。
QQQ 的比重四捨五入到小數兩位。
VOO、VTI 與 00646 本次沒有取得可以重現的發行商或投信持股原件,所以不列。
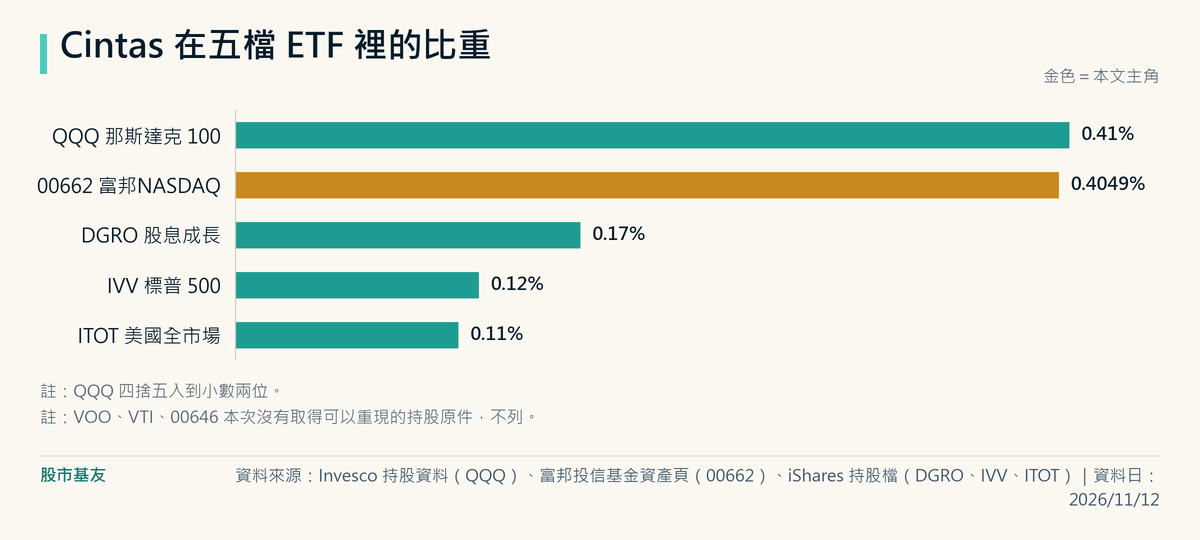
換個角度看:買 00662 的人,每 100 元裡大約 0.4 元在 Cintas;買 IVV 的人大約 0.12 元。
台灣掛牌的 00646 追蹤的也是標普 500,但本文沒有取得可以重現的投信持股原件,不拿 IVV 的比重代替它。
那斯達克 100 納入的公司較少,但 Cintas 在 QQQ 與 IVV 的權重差異,同時受成分範圍與加權方法影響:Nasdaq-100 採修正市值加權,S&P 500 採自由流通市值加權,不能只用持股檔數解釋;這個指數的成分股怎麼變動,可以看站內的 SpaceX 進 Nasdaq-100 那篇。
想知道 00646 本身的費用、配息與追蹤方式,可以看 00646 元大S&P500 拆解。
股市基友的個人看法
拆完 Cintas,我認為它最值得記住的不是「制服」兩個字,而是一門把同一條路線越做越厚的生意。
下面三個判斷,都只用前面查過的數字,我也把會改變看法的條件一起寫出來。
第一,利潤率贏在哪?
我傾向路線密度,但我承認這是推論。
路線四年只多 10.6%,營收多 43.4%,每條路線營收從 69.5 萬增加到 90.1 萬美元;資本支出占營收比 UniFirst 還低,營業利益率卻是 23.1% 對 5.4%。
這些數字湊在一起,我認為最合理的解釋是同一輛車賣了更多東西。
可是 10-K 自己給的理由是庫存與生產效率,而且公司從來不公布密度數字。
所以我會把「密度」當成暫時成立的假設,不當成已經證實的事。
如果哪一年路線數開始長得比營收快,我會回頭懷疑這個假設。
第二,併購價格我用 17.5 倍看,不用 8 倍看。
8 倍要成立,得先把預計四年內才達到的每年 3.75 億美元節省全部算進去,而這個年度目標是 UniFirst FY2026 營業利益的 2.76 倍。
17.5 倍是我用 UniFirst FY2026 數字自算的,期間跟公司口徑不同,只看量級。
我認為還沒省到的錢是目標,不是價格。
Cintas 的利潤率確實是對手的四倍多,它有條件把 UniFirst 改造得更好;但 FTC 如果要求剝離重疊的地區,被拿掉的正好是最能省錢的地方。
在審查結果出來之前,我不會把 8 倍當成既定事實。
第三,併購期間照樣買回股票,我看的不是回購本身,是交割後的負債。
FY2026 營業活動現金流 22.8 億美元,6 月到 10 月初買回約 8.1 億美元的股票,同時要準備約 28.0 億美元現金對價。
以它的現金流來看做得到,但公司沒有說交割前會不會調整回購。
我會看的是交割後第一份季報:債務對 EBITDA 是不是真的在公司說的 1.5 倍附近,10 億美元到期的優先債用什麼利率換掉。
總結我的看法:本文用營收除以期末路線數,看到每條路線營收跟營業利益率同時提高,但這是本文的粗略推論;Cintas 對 FY2026 毛利改善的正式解釋是租賃品庫存使用與生產效率提升,沒有公布路線密度。
我認為還要再對的是併購的算式,以及公司未揭露的密度與市占數字。
這篇不是要判斷它值不值得持有,而是把接下來該盯的數字列清楚,等 FTC 有結果、下一份季報出來,再回頭對一次。
這跟你有什麼關係
如果你持有 00662,或是用複委託買 QQQ、IVV,你已經間接持有 Cintas,只是比重在 0.1% 到 0.4% 之間;追蹤標普 500 的 ETF 一般也會有它,實際比重要看各家公布的持股。
以 2026/11/12 約 0.1% 到 0.4% 的持股比重靜態估算,我認為這筆交易對這些 ETF 整體淨值的直接影響相對有限;實際影響仍取決於 Cintas 的股價反應、ETF 當時的權重與其他成分股表現。
對一般 ETF 投資人,我認為它比較像一個教材:下次看到公司說「這筆併購只花幾倍獲利」,先問那個倍數裡有沒有包含還沒省到的錢。
如果你在想自己買美股個股,Cintas 這種公司要透過複委託或海外券商,兩種管道的成本差異可以看站內的複委託與海外券商成本比較。
本文不評論它現在的股價貴或便宜。
如果你在物流、餐飲配送、清潔、設備保養這類要「跑點」的行業工作,Cintas 的數字是一個可以對照的例子:四年路線只多一成,營收多四成。
多開一條路線跟讓原本的路線多做一點生意,是兩種不同的成長方式。
至於 Cintas 的差距有多少來自後者,公司沒有給數字,前面已經講過,這只是從公開數字推出來的觀察。
常見問題(FAQ)
Cintas 是做什麼的公司?
Cintas 主要做企業制服的租賃與清洗,並用同一批配送路線提供地墊、洗手間用品、急救箱補充與消防設備檢測。
依 2026 會計年度 10-K,營收 112.6 億美元,其中制服租賃與設施服務占 76.5%,超過 95% 的營收是路線服務費,客戶超過 100 萬家企業,美國占營收九成以上。
Cintas 買 UniFirst 完成了嗎?
還沒有。
截至 2026/11/15,美國聯邦貿易委員會仍在審查。
依 Cintas 2026/10/6 的 8-K,雙方跟 FTC 約定 2026/12/11 前不交割,除非 FTC 先書面通知結案;Cintas 公開表示預期 2026 年底前完成。
合併協議的終止日是 2027/1/10,只剩反托拉斯條件沒滿足時可以延長。
實際進度以 EDGAR 的申報為準。
Cintas 跟 UniFirst、Vestis 差在哪?
最大的差別是利潤率與成長。
依各家最新年報,營業利益率 Cintas 23.1%、UniFirst 5.4%、Vestis 2.4%;營收年增分別是 8.9%、3.7%、負 2.5%。
UniFirst 沒有借款、由家族控制約七成投票權;Vestis 是 2023 年從 Aramark 分拆的公司,負債較重。
三家會計年度截止日不同,只適合比結構。
台灣有哪些 ETF 持有 Cintas?
本文核對到投信原件的是 00662。
依富邦投信 2026/11/12 的基金資產頁,00662 富邦NASDAQ 持有 Cintas 0.4049%。
00646 元大S&P500 追蹤標普 500,Cintas 是這個指數的成分股,但本文沒有取得可以重現的投信持股原件,所以不列比重。
比重會隨股價與指數調整變動,請以投信最新公布的持股為準。
延伸閱讀
- KLA(KLAC)是什麼公司?半導體檢測設備怎麼賺錢、哪些ETF持有它
- 00646可以買嗎?元大S&P500費用、配息、分割與11/5溢價怎麼看
- 009813跟00646差在哪?前50大與S&P500持股、費用比較
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。