截至 2026/11/20,光聖、聯亞、聯鈞、華星光、上詮第三季營收都年增,但毛利率從光聖 59.3% 到上詮 10.6%,相差近六倍;比光通訊股不能只看營收,還要看獲利與現金流。
本文用一個框架看這五家:先問它在光通訊這條鏈上賣什麼(料件、元件模組,還是仍在投資期),再看三件事——毛利率留得住多少、資本支出花了多少錢、賺到的錢有多少真的歸母公司股東。
第三季營收一起年增,不代表大家拿到的是同一塊肉。
資料核對日:2026/11/20。
獲利、存貨、現金流與資本支出用公開資訊觀測站五家 2026 年第三季財報(聯亞是個體財報、沒有合併子公司,其餘是合併財報);10 月營收是公司自結數;主要業務用觀測站公司基本資料,華星光用公司官網介紹。
金額單位為新台幣,比率由股市基友依財報計算。
先看重點:聯亞 1~9 月資本支出 10.07 億元,約是去年同期 0.50 億元的 20 倍,同期還發行公司債 33.5 億元;聯鈞第三季合併淨利 6.71 億元,歸屬母公司只有 4.47 億元;上詮營收年增 18.1%,第三季卻是營業虧損,1~9 月辦了 31.6 億元現金增資。
10 月營收光聖、聯鈞、華星光比 9 月少,聯亞、上詮比 9 月多。
光通訊產業鏈地圖:五家各賣什麼
光通訊就是用光來傳資料。
整條路大致是這樣:先有發光、收光的晶片(雷射與檢光元件),把晶片封裝成元件、組成光學引擎或收發模組,最後用光纖與連接器把機櫃串起來。
台股這五家剛好分散在不同位置。
| 公司 | 主要業務(公司揭露) | 第三季營收(億元) |
|---|---|---|
| 光聖 6442 | 光纖、光纖連接器製造組立;通訊光電介面產品加工裝配 | 49.20 |
| 聯鈞 3450 | 光資訊及光通訊產品;功率半導體封裝測試 | 37.56 |
| 華星光 4979 | 雷射與檢光元件晶粒、TO-CAN、光學引擎、收發模組代工 | 16.29 |
| 聯亞 3081 | 雷射磊晶片、檢光器磊晶片 | 15.62 |
| 上詮 3363 | 光纖被動元件、光纖模組及整合系統 | 6.00 |
資料來源:公開資訊觀測站公司基本資料、五家 2026 年第三季財報;華星光業務取自公司官網(資料日 2026/09/30、2026/11/20)
用比喻來說,聯亞像賣「麵粉」的:雷射磊晶片是做雷射晶片的原料片,客戶拿去做成元件;華星光官網寫的是從晶粒、TO-CAN 到收發模組代工,比較像「中央廚房」,把晶片組成可以出貨的元件或模組;聯鈞登記的業務是光資訊及光通訊產品,另有功率半導體封裝測試;光聖揭露的業務包括光纖、光纖連接器,以及通訊光電介面產品的加工裝配;上詮的登記業務是光纖被動元件與模組整合。
五家用的是同一套財報科目,但商品不同,所以接下來比數字時,要記得它們不是同一種生意。
五家光通訊股的毛利率、營益率與現金流差多少?
| 項目 | 光聖 | 聯亞 | 聯鈞 | 華星光 | 上詮 |
|---|---|---|---|---|---|
| 第三季營收年增率 | +95.7% | +182.6% | +102.4% | +51.4% | +18.1% |
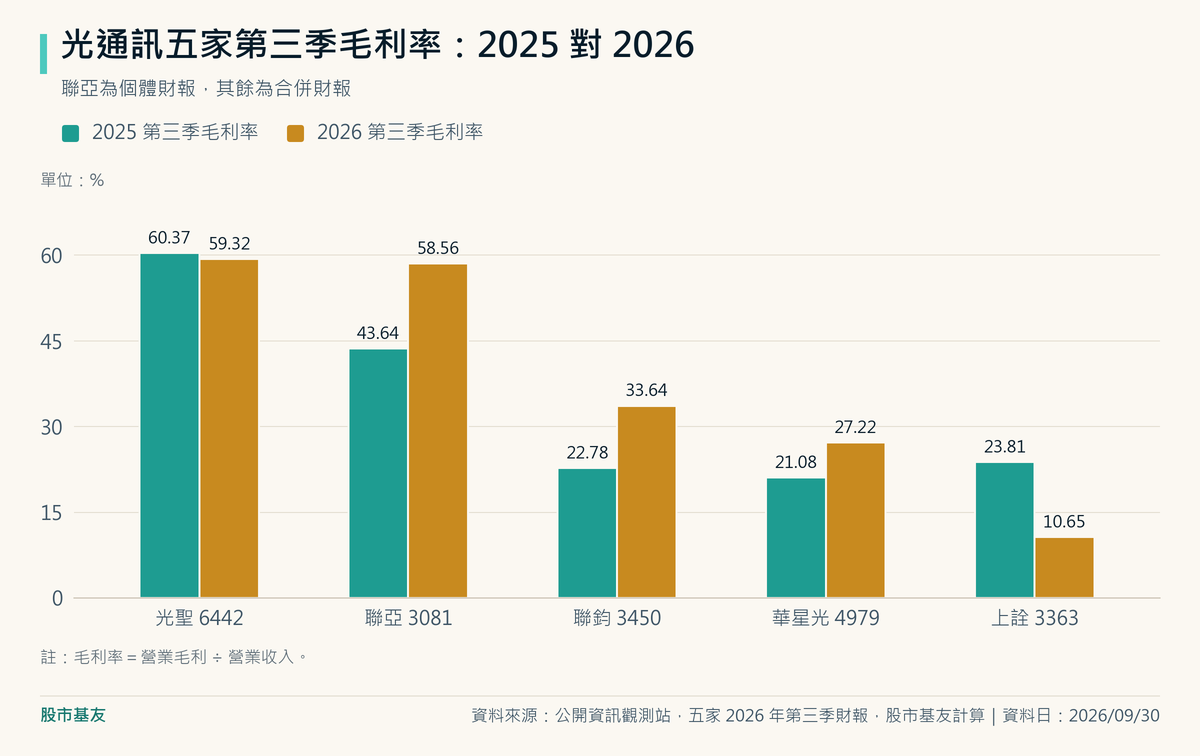
| 第三季毛利率 | 59.3% | 58.6% | 33.6% | 27.2% | 10.6% |
| 第三季營業利益率 | 32.4% | 49.4% | 23.7% | 23.2% | −4.3% |
| 第三季研發費用率 | 0.9% | 3.6% | 2.8% | 1.1% | 7.2% |
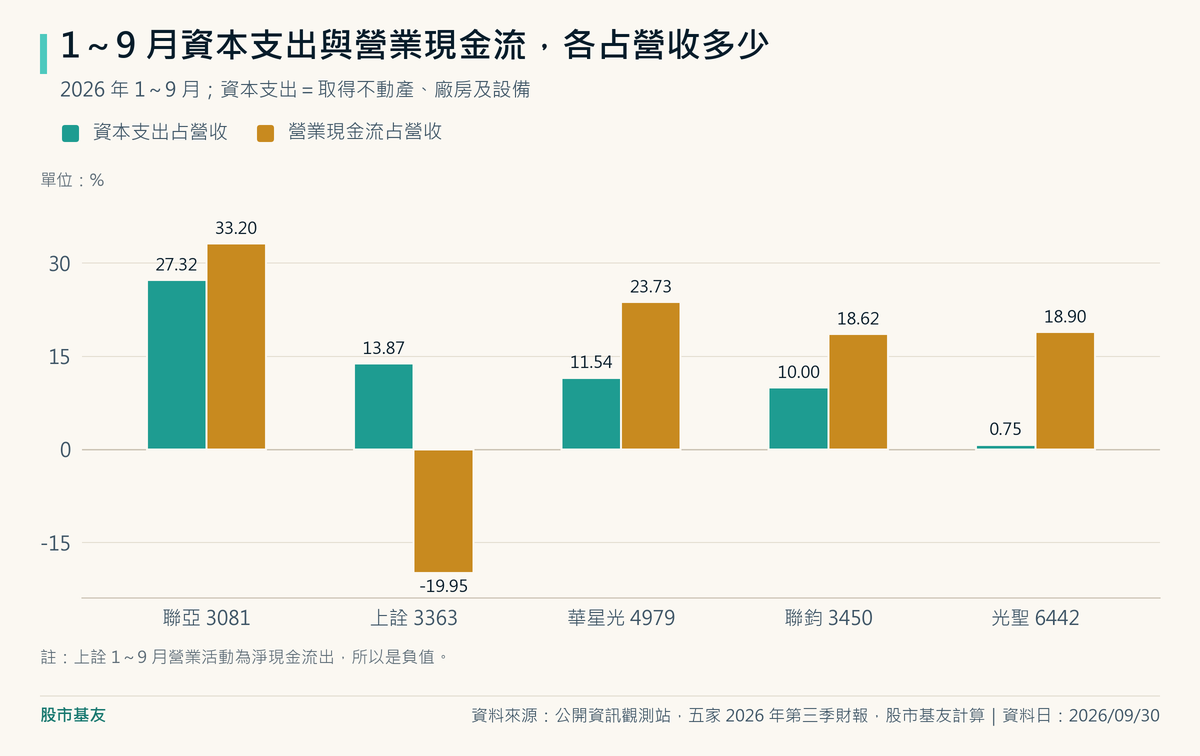
| 1~9 月資本支出占營收 | 0.8% | 27.3% | 10.0% | 11.5% | 13.9% |
| 1~9 月營業現金流占營收 | 18.9% | 33.2% | 18.6% | 23.7% | −20.0% |
資料來源:公開資訊觀測站,五家 2026 年第三季財報,股市基友計算;資本支出用現金流量表「取得不動產、廠房及設備」(資料日 2026/09/30)
聯亞:營業利益率五家最高
聯亞第三季營收 15.62 億元、年增 182.6%,毛利率從去年同期 43.6% 升到 58.6%,營業利益率從 18.8% 升到 49.4%。
每 100 元營收留下約 49 元營業利益,是五家最高。
月營收說明寫的是「數據中心產品出貨量較同期增加」。
第三季每股盈餘 6.12 元,去年同期 0.98 元。
光聖:毛利率最高,但費用也吃掉一大塊
光聖第三季毛利率 59.3%,跟聯亞差不多,營業利益率卻只有 32.4%。
差在費用:第三季推銷費用 8.31 億元,占營收 16.9%,加上管理費用 4.43 億元,營業費用合計 13.23 億元。
另外,它的毛利率比去年同期 60.4% 略低,營收翻倍、毛利率沒有跟著升,這點跟聯亞、聯鈞不同。
聯鈞、華星光:營收長、毛利率往上,但停在兩到三成
聯鈞第三季營收 37.56 億元,規模僅次於光聖,毛利率從 22.8% 升到 33.6%;華星光從 21.1% 升到 27.2%。
兩家營業利益率都在 23% 上下。
從數字看,這兩家的毛利率離聯亞、光聖還有一段距離;不過營收變大以後,獲利率仍明顯改善,可能跟產量放大、固定成本被攤薄有關,財報沒有拆這一塊。
上詮:營收增加,毛利率反而腰斬
上詮第三季營收 6.00 億元、年增 18.1%,但毛利率從 23.8% 降到 10.6%,營業虧損 0.26 億元;1~9 月營收比去年同期少 6.0%,1~9 月每股虧損 1.24 元。
研發費用率 7.2% 是五家最高。
財報沒有說毛利率下滑的原因,本文不替它猜。
「AI 帶動光通訊,整個族群都受惠」這個說法查證
市場上很大聲的說法是:AI 資料中心需要大量光傳輸,光通訊股全面受惠。
照三步拆。
第一步,假設公司不笨,看它實際做了什麼。
五家的動作差很多。
聯亞 1~9 月資本支出 10.07 億元、去年同期只有 0.50 億元,還發行公司債 33.5 億元,9 月底現金 39.54 億元(去年底 7.03 億元)。
上詮 1~9 月現金增資 31.6 億元,9 月底現金 41.45 億元(去年底 14.12 億元)。
聯鈞資本支出 8.82 億元、華星光 4.75 億元。
光聖只有 0.85 億元,占營收不到 1%。
第二步,它的利益在哪。
營收成長期增加資本支出、籌措資金,常見的目的是替未來的出貨做準備,但各家沒有在這次資料裡逐一說明用途。
但五家第三季毛利率從 59.3% 到 10.6%,同樣多賣 100 元,留下來的錢差很多;「受惠」這兩個字,在財報上的大小並不一樣。
第三步,推演傳導路徑(以下是情境,不是預測)。
- 如果需求延續:產能跟得上、毛利率較高的公司,營業利益較有放大空間,但仍要看售價、產品組合、折舊與營業費用;聯亞 1~9 月取得不動產、廠房及設備 10.07 億元,這些設備投用後能不能轉成營收,是它最直接的變數。
- 如果需求放緩:五家 9 月底存貨都比去年底多,聯亞多 69.7%、光聖多 67.8%、華星光多 38.4%、聯鈞多 34.3%、上詮多 12.8%。備料是合理解釋,但如果月營收轉弱、存貨還在長,就要小心。
- 如果產品世代或技術路線改變:還在投資期、尚未獲利的公司最敏感。上詮 1~9 月營業活動淨現金流出 2.81 億元、資本支出 1.96 億元,同期完成現金增資 31.6 億元;本次未核對增資用途公告,不能判斷增資款實際用在哪裡,後續可追毛利率與營業現金流能否轉正。
結論是:五家公司第三季營收都年增,這是財報已確認的事實;但是否主要由 AI 需求帶動,現有揭露不足以逐家確認。
聯亞的月營收說明明確提到數據中心產品出貨增加,其餘公司只寫市場或客戶需求增加。
因此「全面受惠」要回到各公司的毛利率、資本支出與現金流分別判斷,同一個族群其實分成好幾層。
風險與要追的指標:月營收、存貨、歸屬母公司淨利
指標一:月營收月增率
10 月營收光聖 18.37 億元(月減 10.86%)、聯鈞 12.20 億元(月減 5.36%)、華星光 5.58 億元(月減 2.83%)、聯亞 5.70 億元(月增 5.48%)、上詮 2.29 億元(月增 2.01%)。
和去年 10 月比,五家都多七成以上。
一個月月減不代表趨勢改變,出貨時間也會讓月營收上下跳;依規定,一般上市櫃公司應於每月 10 日前申報上月份營收,這是較早能定期觀察營運變化的公開數字之一。
指標二:存貨
五家 9 月底存貨都比去年底多,幅度從 12.8% 到 69.7%。
存貨增加可能是為了出貨先備料,不一定是壞事;要追的是接下來幾季,存貨成長有沒有比營收成長快。
指標三:歸屬母公司股東的淨利
這是最容易被忽略的一項。
聯鈞第三季合併淨利 6.71 億元,歸屬母公司業主 4.47 億元,占 66.6%,另外 2.24 億元歸非控制權益;1~9 月歸母比例是 63.1%。
意思是:聯鈞合併報表裡有子公司不是 100% 持有,賺的錢有約三分之一屬於其他股東。
財報主表沒有寫是哪一家子公司貢獻,本文不指名。
看聯鈞的每股盈餘 3.07 元,算的就是歸母那一塊;若拿聯鈞的合併本期淨利,直接和別公司的歸母淨利比較,會高估聯鈞母公司股東實際分到的部分;比較營收規模仍可使用合併營收。
其他風險:本文沒有拆五家的產品別營收與客戶集中度;聯亞是個體財報、其他四家是合併財報,口徑接近但不完全相同;聯亞公司債的種類與條件、上詮增資的認購對象與用途,本次沒有讀到公告,正文不寫。
股市基友的個人看法
我認為光通訊這一波,最該記住的不是「誰營收長最多」,而是「誰把營收留成利潤,而且留在母公司股東手上」。
五家第三季營收都年增,但這張成績單的分數差得很遠。
先說我比較有把握的。
聯亞是這一季財報最漂亮的一家:毛利率 58.6%、營業利益率 49.4%,1~9 月營業現金流 12.24 億元,高於取得不動產、廠房及設備的 10.07 億元;就本期總額看,營業現金流足以覆蓋這項資本支出,但不能據此認定每筆設備款的資金來源。
它同時發行 33.5 億元公司債,現金從 7 億元變成近 40 億元;公司債條件本次沒有讀到,我把它當成資金準備變多,而不是本業出狀況的訊號。
光聖則是另一種樣子:毛利率也接近六成,1~9 月取得不動產、廠房及設備只占營收 0.75%,是五家本期最低,但單一期間的比率不能直接等同輕資產的商業模式;但推銷費用占營收將近 17%,營收翻倍、毛利率沒有跟著升,這是我會多看一眼的地方。
我比較保留的有兩件事。
第一,聯鈞的營收規模是五家第二大,毛利率也改善,但合併淨利有約三分之一不歸母公司股東。
這不是壞事,只是比較時要把口徑對齊:看合併淨利成長很快,換成歸母淨利,數字要打個折。
第二,上詮營收在長、毛利率卻腰斬、營業現金流是負的;同期完成 31.6 億元現金增資,處於投資與虧損並存的階段。
這種階段的公司可能先虧後賺,但「先虧」已經在財報上,「後賺」還沒有,我會等數字出來再說。
還有一個共同的提醒:五家存貨都比去年底多,聯亞、光聖多了將近七成。
需求強的時候,這叫備料;需求轉彎的時候,同一堆貨就會變成壓力。
10 月有三家月營收月減,我不會因為一個月就下結論,但會把它記下來。
我會看的指標很具體:每月 10 日前申報的月營收月增率,連續兩個月轉負就當成動能轉弱的警訊;每季財報的存貨,看它有沒有長得比營收快;聯亞的資本支出與設備投用進度,看能不能轉成營收;聯鈞的歸屬母公司淨利占比;上詮的毛利率與營業現金流什麼時候轉正。
這些數字都在公開資訊觀測站,免費、每月每季都會更新。
這跟你有什麼關係
如果你看的是光通訊個股,別只看營收年增幾成。
五家第三季營收都年增,但毛利率差了將近六倍,有一家還在虧損;同一則「光通訊受惠」新聞,落在不同公司的財報上,大小差很多。
看聯鈞這類有非控制權益的公司,記得用歸屬母公司的淨利與每股盈餘。
如果你以為買科技 ETF 就有光通訊,先查持股清單。
依富邦投信 2026/11/20 公布的 0052 基金資產與持股清單,72 檔股票中沒有這五家公司;想了解 0052 的分割與集中風險,可再看本站的 0052 解析。
名字有「科技」,不等於有你想參與的那個產業。
如果你在電子業上班,光通訊公司的資本支出與存貨變化,可作為觀察未來供貨能力與報價壓力的指標之一;跟前幾篇我們拆過的 ABF 載板、ASIC 設計服務一樣,AI 供應鏈每一段的賺錢能力都不一樣。
常見問題(FAQ)
光通訊股哪一家毛利率最高?
2026 年第三季是光聖最高,毛利率 59.3%,聯亞 58.6% 緊追在後;但營業利益率是聯亞最高,49.4%;光聖推銷費用占營收約 16.9%,營業利益率是 32.4%。
聯鈞、華星光毛利率在 27%~34%,上詮 10.6%。
光通訊股營收都在長,為什麼獲利差這麼多?
因為賣的東西不同。
聯亞賣雷射磊晶片這類料件,光聖做光纖與連接器,華星光做晶粒、元件到收發模組代工,聯鈞做光通訊產品,上詮目前營業虧損,1~9 月同期完成現金增資。
另外費用結構與資本支出也不同,同樣多賣 100 元,留下的利潤差很多。
聯鈞的淨利為什麼跟歸屬母公司的淨利不一樣?
聯鈞合併報表裡有不是 100% 持有的子公司,賺的錢有一部分屬於其他股東(非控制權益)。
2026 年第三季合併淨利 6.71 億元,歸屬母公司 4.47 億元,占 66.6%。
每股盈餘 3.07 元是用歸母淨利算的。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。