截至 2026/11/17,南亞科、華邦電、旺宏第三季毛利率皆逾七成,但 8~10 月營收月增只剩 0.55%~5.44%;南亞科、華邦電成長主要靠售價而非出貨量。
南亞科第三季營收 1,336.5 億元、年增 611.7%,公司簡報寫平均售價季增超過六成、位元出貨量季減中個位數百分比;華邦電客製化記憶體(CMS,原 DRAM 事業)位元出貨量季減高個位數百分比,混合平均售價增加近 60%。
旺宏沒有揭露可直接比較的整體售價與出貨量拆分,本文不據此判定它的成長主要來自價格。
本文用一個框架看這個產業:這一季的成績單已經出來了,接下來要看三支溫度計——月營收動能(整體營收還在不在加速)、存貨(貨是被賣掉還是開始堆)、資本支出(大家是不是一起擴產)。
三家在這三支溫度計上的讀數並不一樣。
資料核對日:2026/11/17。
獲利、存貨、現金流與資本支出用公開資訊觀測站三家 2026 年第三季合併財報;售價、出貨量與擴產計畫用三家法說會簡報(南亞科 2026/10/12、旺宏 2026/10/27、華邦電 2026/11/3);月營收是公司自結數;ETF 權重用投信官網 2026/11/17 公開持股。
金額單位為新台幣,比率由股市基友依財報計算。
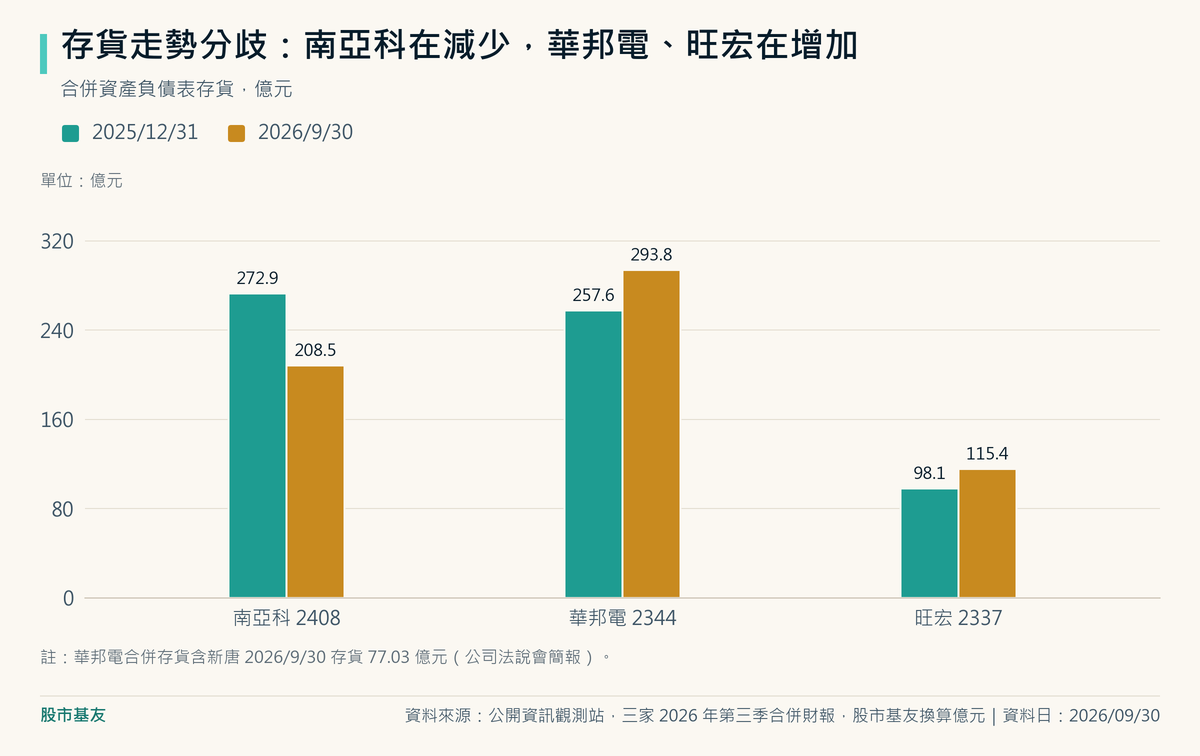
先看重點:南亞科 9 月底存貨 208.5 億元,比去年底少 23.6%;華邦電 293.8 億元、旺宏 115.4 億元,分別比去年底多 14.1%、17.6%。
南亞科 2026 年資本支出上限 697 億元,約是 2025 年 134 億元的 5.2 倍;華邦電記憶體事業 2026 年資本支出計畫約 395 億元,2025 年只有 55 億元。
記憶體產業鏈地圖:三家各賣什麼、錢從哪裡來
記憶體是電子產品的「倉庫」:DRAM 是工作時用的暫存區,關機就清空;NAND Flash 是非揮發性的長期儲存媒介,常見於 SSD、記憶卡與隨身碟;NOR Flash 容量小、讀取快,常放開機程式。
這三種產品的價格各走各的,所以「記憶體股」三個字底下,其實是三門不同的生意。
| 公司 | 主要產品 | 第三季營收(億元) |
|---|---|---|
| 南亞科 2408 | DRAM(DDR5、LPDDR5、DDR4 等) | 1,336.5 |
| 華邦電 2344 | CMS(原 DRAM)、Flash;另含邏輯 IC 子公司新唐 | 823.3 |
| 旺宏 2337 | NOR Flash、NAND Flash、ROM | 242.4 |
資料來源:公開資訊觀測站,三家 2026 年第三季合併財報;產品別見南亞科 2026/10/12、華邦電 2026/11/3、旺宏 2026/10/27 法說會簡報(資料日 2026/09/30)
華邦電要多看一眼結構:它的合併報表包含新唐。
第三季新唐營收 78.56 億元、營業淨利率 −6.5%,是賠錢的;華邦電記憶體事業單獨看,營收 742.84 億元、毛利率 73.9%、營業淨利率 59.8%。
所以拿合併數字跟南亞科比,華邦電的記憶體本業其實被新唐拉低了一點。
旺宏的成長來源也跟另外兩家不同。
公司簡報寫第三季 NAND 營收年增 768%、NOR 年增 158%,並說資料中心帶動高容量 NOR 需求強勁,「影響供貨予其他應用領域」;簡報沒有進一步拆出受影響的是哪些應用。
誰賺最多?三家毛利率、營益率、研發與資本支出比較
| 項目 | 南亞科 | 華邦電 | 旺宏 |
|---|---|---|---|
| 第三季營收年增率 | +611.7% | +278.2% | +195.1% |
| 第三季毛利率 | 85.7% | 70.6% | 70.5% |
| 第三季營業利益率 | 80.0% | 53.2% | 53.4% |
| 第三季研發費用率 | 3.8% | 10.3% | 9.5% |
| 1~9 月資本支出占營收 | 10.4% | 13.3% | 4.9% |
| 1~9 月營業現金流占營收 | 69.7% | 45.2% | 43.5% |
資料來源:公開資訊觀測站,三家 2026 年第三季合併財報,股市基友計算;資本支出用現金流量表「取得不動產、廠房及設備」(資料日 2026/09/30)
每 100 元營收,南亞科第三季留下 80 元營業利益,華邦電與旺宏各留下約 53 元。
南亞科研發費用率只有 3.8%,不是因為研發花得少——第三季研發費用 51.45 億元,是去年同期 16.72 億元的三倍多——而是營收長得比費用快太多,分母被撐大了。
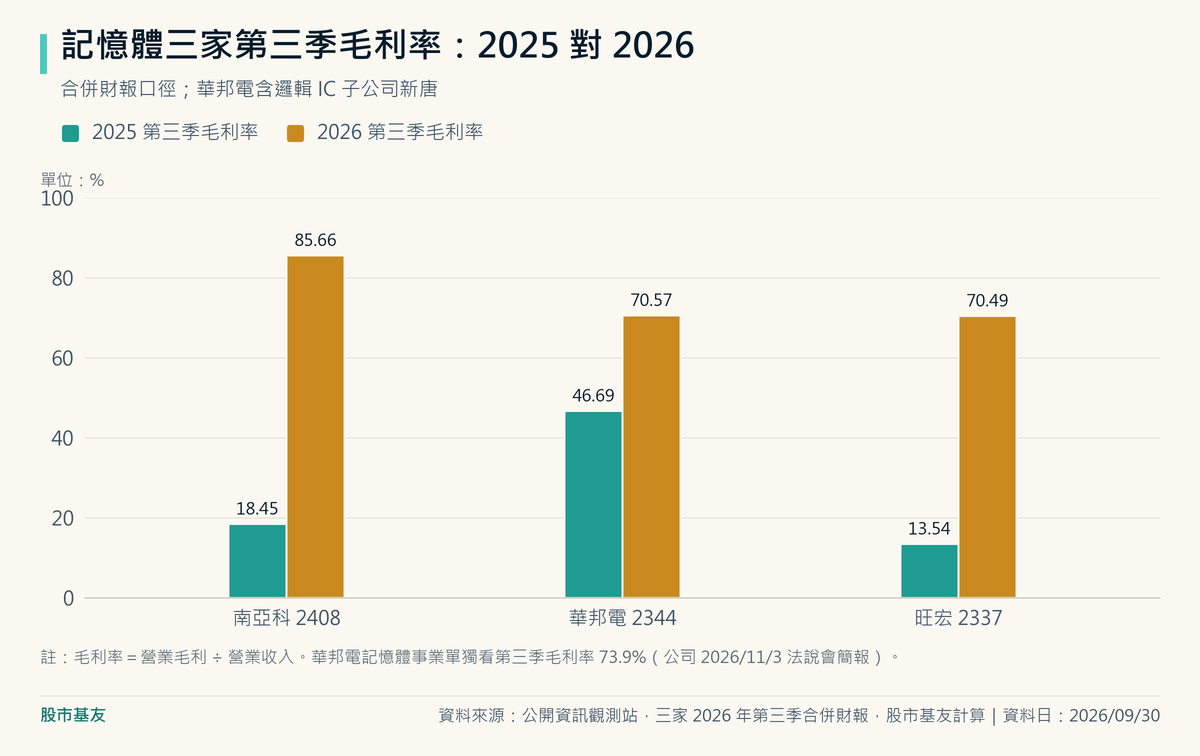
價差越大,毛利率彈得越高
一年前南亞科毛利率 18.5%、旺宏 13.5%,華邦電 46.7% 反而最高。
差別在產品組合與成本結構:記憶體廠的廠房、設備折舊這類固定成本占比高,售價上漲通常會放大毛利率的彈性;實際幅度仍會受到出貨量、產品組合、匯率與成本變化影響。
這就像攤販的租金和攤車都固定,一碗麵漲價時,多收的錢有很大一部分會變成利潤。
反方向也一樣:毛利率彈性大的公司,售價回頭時數字也可能動得比較明顯。
這不是預測,而是成本結構帶來的敏感度。
「記憶體超級循環延續到 2027」這個說法查證
市場上很大聲的說法是:AI 吃掉產能、客戶簽長約,缺貨會延續到 2027 年。
照三步拆。
第一步,假設公司不笨,看它實際做了什麼。
南亞科董事會 2026/8/5 核准今年資本支出上限 697 億元,5A 新廠第一階段(每月 35,900 片)2026~2029 年資本支出約 3,466 億元,規劃 2027 年第一季裝機、第四季投產;公司說未來擴建「以客戶長期合約(LTA)的 AI 專案為主要目標」。
華邦電今年資本支出計畫約 395 億元,16nm 開始放量,預期 2027 年起帶來顯著營收貢獻。
旺宏 1~9 月資本支出 26.5 億元,三家最少。
第二步,它的利益在哪。
獲利好的時候擴產,公司就有機會在未來幾年多賣量。
南亞科表示未來擴建以客戶長期合約的 AI 專案為主要目標;但價格、數量與最低採購承諾沒有公開,外部投資人不能據此判定未來出貨已經鎖定,或長約一定能減緩價格下跌。
華邦電這次法說會沒有提供可比的長約條款。
南亞科簡報也寫「出貨量維持平穩,待 Q4’27 新廠開始投產後逐步成長」:在這個出貨量持平的情境下,短期營收變化會更依賴平均售價,但仍可能受到產品組合與匯率影響。
第三步,推演傳導路徑(以下是情境,不是預測)。
- 如果售價繼續上漲:出貨量持平、營收主要靠售價的公司,獲利彈性最大。
- 如果售價停止上漲:月營收動能可能先轉弱,接著要看存貨會不會變多,再看毛利率;判讀時要搭配公司每季揭露的售價與出貨量,因為月營收也受出貨量、產品組合與匯率影響。存貨已經在增加的公司,要先盯。
- 如果 2027 年新增供給比預期多:南亞科新廠規劃 2027 年第四季開始投產;華邦電則表示 16nm 已開始放量,預期自 2027 年起帶來顯著營收貢獻,但現有資料不能把這項製程進展直接等同於 2027 年新增產能。旺宏只揭露前三季實際資本支出,沒有可比的新產能時程。因此,2027 年供給增加多少、是否集中在同一時間,仍須等待各公司更新產能與廠務進度;長約條款也沒有公開,這是外部投資人看不到的地方。
結論是:「延續到 2027」有公司的擴產與長約規劃作為背景,但南亞科與華邦電明顯提高資本支出,南亞科新廠也規劃在 2027 年第四季投產;旺宏目前只有前三季實際支出可供比較。
需求面的說法與供給面的擴產,要一起看。
要追的三支溫度計與風險:月營收動能、存貨、資本支出
溫度計一:月營收動能
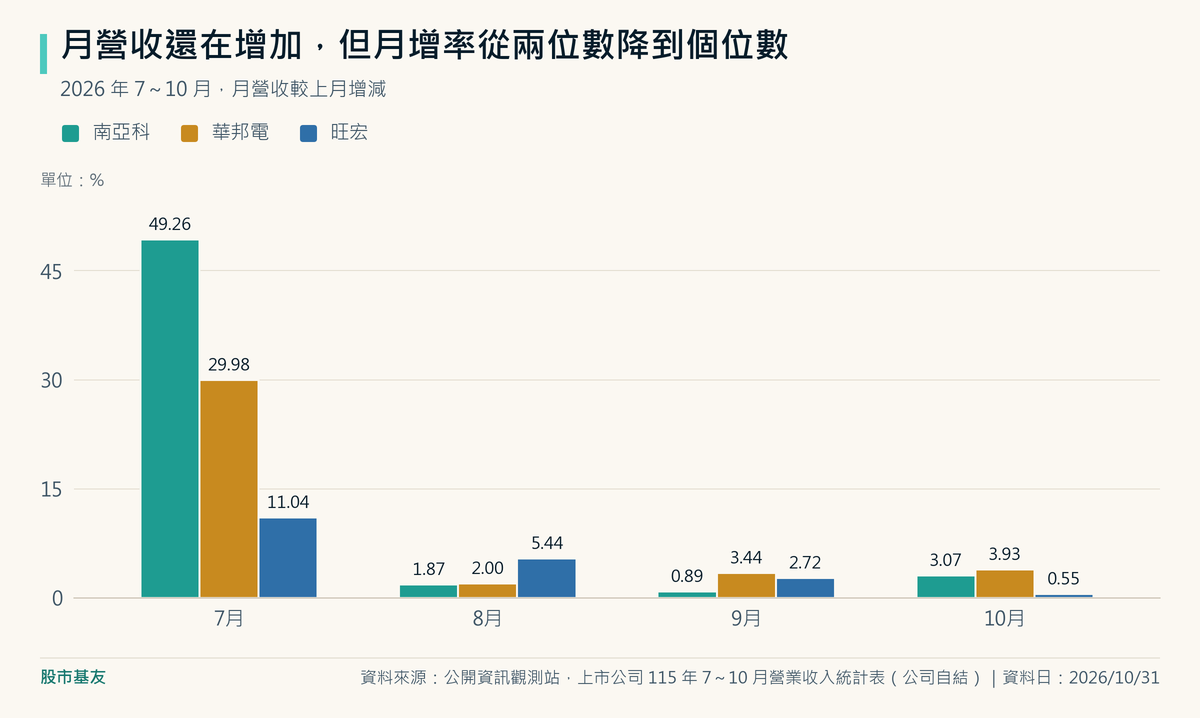
7 月三家月營收月增率是 49.26%、29.98%、11.04%,8~10 月都降到個位數。
10 月營收南亞科 464.8 億元(月增 3.07%)、華邦電 293.6 億元(月增 3.93%)、旺宏 84.1 億元(月增 0.55%)。
營收還在增加,但增速明顯放慢。
月增率能提早顯示整體營收動能,但不能單獨判斷價格;若月增率轉負,仍要搭配公司揭露的平均售價、出貨量、產品組合與匯率判讀。
每月 10 日前後公布的月營收,是最早能看到變化的公開數字。
溫度計二:存貨
南亞科 9 月底存貨比去年底少 23.6%,與公司所稱「庫存低水位」方向一致;但單靠期末存貨金額,無法判定減少全部來自銷售。
華邦電多 14.1%、旺宏多 17.6%;華邦電的合併存貨裡有新唐 77.03 億元。
存貨增加不一定是壞事,可能是為了出貨先備料;但如果接下來月增率轉負、存貨還在長,就是要小心的組合。
溫度計三:資本支出
南亞科 2026 年資本支出上限約為 2025 年實際數的 5.2 倍;華邦電記憶體事業 2026 年全年計畫約為 2025 年實際數的 7.2 倍。
三家前三季營業現金流都高於同期取得不動產、廠房及設備的現金支出,南亞科 9 月底淨現金 2,701 億元;但資金來源仍可能包含既有現金或融資。
我認為比較大的變數不在付不付得起,而在新產能開出時的價格。
每季法說會的資本支出更新、新廠進度,是第三支要追的數字。
其他風險:本文沒有逐項調整三家的折舊政策、資產組成與產能利用率差異,因此毛利率直接比較時要保留;匯率對營收有影響(南亞科第三季匯率有利低個位數百分比);長約價格條款不公開。
哪些 ETF 押記憶體股?00913 與 0052 的權重
| ETF | 三家權重 | 資料日 |
|---|---|---|
| 00913 兆豐台灣晶圓製造 | 南亞科 6.96%+華邦電 6.46%=13.42%(沒有旺宏) | 2026/11/17 |
| 0052 富邦科技 | 南亞科 0.5374%、華邦電 0.4329%、旺宏 0.1716%,合計約 1.14% | 2026/11/17 |
資料來源:兆豐投信 00913 持股比重、富邦投信 0052 基金資產(資料日 2026/11/17)
想透過 ETF 參與記憶體的人,要先知道比重差很多。
00913 對南亞科、華邦電的合計持股權重為 13.42%,明顯高於 0052 三家合計約 1.14%;兩者權重相差約 11.75 倍,但實際淨值影響仍取決於個股漲跌及其他部位。
同一天查的富邦台灣核心半導體 00892 持股清單裡沒有這三家。
名字有「半導體」或「科技」,不等於有記憶體。
股市基友的個人看法
我認為這一季的財報,是記憶體股這一輪最漂亮的一張成績單,但成績單是看過去,三支溫度計才是看接下來。
先說我比較有把握的部分。
三家毛利率都超過七成,而且有現金流撐著:南亞科 1~9 月營業現金流占營收將近七成,華邦電、旺宏也都超過四成。
這不只反映損益表上的高毛利,也有營業現金流同步流入;不過現金流仍會受到應收帳款、存貨與其他營運資金變動影響。
公司在擴產上也拿出了行動,南亞科今年資本支出上限、華邦電記憶體事業全年計畫,都是去年實際數的五倍以上;南亞科還說擴建以客戶長約的 AI 專案為主要目標。
我不認為這是在亂花錢,比較像是趁獲利好的時候替未來幾年的出貨量做準備。
我比較保留的是兩件事。
第一,南亞科、華邦電的成長主要靠售價。
兩家的 DRAM 位元出貨量第三季都是季減,代表這波成長的引擎主要只有一個。
只有一個主引擎的車,油門一鬆就可能慢下來,而 8~10 月三家月增率都降到個位數,整體營收動能看起來已經沒有 7 月那麼猛;至於價格本身有沒有轉向,要等下一次法說會的售價揭露才能確認。
第二,南亞科與華邦電明顯提高資本支出。
南亞科新廠規劃 2027 年第四季開始投產;華邦電的 16nm 預期 2027 年起帶來顯著營收貢獻,但那是製程進展,不能直接等同新增產能。
2027 年新增供給有多少、會不會集中出現,還要等各公司更新產能進度。
長約可為部分擴產提供客戶承諾,但價格與數量條款沒有公開,因此不能據此判斷它能不能托住價格。
三家裡面,我覺得最值得多看一眼的是存貨分歧。
南亞科存貨在減少,跟公司說的「庫存低水位」對得上;華邦電、旺宏存貨比去年底多一成多。
備料是合理的解釋,但我會把它當成要追的數字,而不是忽略的數字。
我會看的指標很具體:每月 10 日前後的月營收月增率,如果連續兩個月轉負,我會把它當成營收動能轉弱的警訊,再去對照法說會的售價與出貨量,而不是直接當成價格回落的證明;每季財報的存貨,如果月增率轉負而存貨還在長,警訊就更清楚;法說會的資本支出與新廠進度,看 2027 年的新供給會不會比現在預期更早、更多。
這三個數字都公開、都免費,不需要猜。
這跟你有什麼關係
如果你買的是南亞科或華邦電,要知道這一季的營收與獲利對售價變化高度敏感;旺宏因未揭露可直接比較的整體售價與出貨量拆分,本文不作同樣判定。
看月營收時,別只看年增率幾百趴,月增率更能看出動能變化。
如果你買的是半導體或科技 ETF,先查清楚裡面有沒有記憶體、占多少:00913 有一成三,0052 約 1%,00892 沒有。
同樣是「半導體」或「科技」ETF,對記憶體股的持股權重可以差到十倍以上,實際影響仍取決於個股漲跌與其他持股。
如果你在電子業上班,記憶體漲價對你的公司是成本。
旺宏簡報提到資料中心需求成長強勁、已影響其他應用領域的供貨,需要記憶體的公司,採購與報價可能都要把記憶體成本與交期變動算進去。
常見問題(FAQ)
南亞科、華邦電、旺宏哪一家毛利率最高?
2026 年第三季是南亞科最高,毛利率 85.7%、營業利益率 80.0%。
華邦電 70.6%、旺宏 70.5% 差不多;華邦電合併數字含賠錢的新唐,記憶體事業單獨看毛利率是 73.9%。
記憶體股這波營收大增是因為賣得比較多嗎?
南亞科與華邦電主要不是。
南亞科第三季位元出貨量季減中個位數百分比、華邦電 CMS 季減高個位數百分比、Flash 持平,兩家營收成長主要來自平均售價上漲;南亞科說出貨量要等 2027 年第四季新廠投產後才會逐步成長。
旺宏沒有揭露可比的整體售價與出貨量拆分,無法同樣判定。
要怎麼判斷記憶體循環開始轉弱?
可以追三個公開數字:每月 10 日前後公布的月營收月增率、每季財報的存貨、法說會的資本支出與新廠進度。
月增率轉負且存貨增加可視為警訊,但不是價格已回落的證明,還要對照法說會揭露的售價與出貨量;這是觀察方法,不是預測。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。