蘋果 2026 排 5 款 iPhone:台積電、大立光、鴻海進場空間拆解
蘋果 2026 下半年計劃推出 5 款新 iPhone,台股蘋概股齊漲,但四個供應鏈環節的獲利邏輯截然不同。台積電靠 2 奈米定價權吃穩訂單、大立光有 41.83% 營收年增率撐腰、鴻海是防守型現金流;折疊機軸承小廠題材吸睛卻首季 EPS 年減 87%、籌碼持續外散。看到蘋概股一片紅先別急追,先查這家公司的獲利數字有沒有跟著動。 閱讀全文
把財經講成人話的好基友
以公司財報、法說資料、營運指標與估值假設拆解個股。內容著重在影響公司價值的變數、主要風險與可能推翻結論的情境,不提供目標價或個別買賣建議。
蘋果 2026 下半年計劃推出 5 款新 iPhone,台股蘋概股齊漲,但四個供應鏈環節的獲利邏輯截然不同。台積電靠 2 奈米定價權吃穩訂單、大立光有 41.83% 營收年增率撐腰、鴻海是防守型現金流;折疊機軸承小廠題材吸睛卻首季 EPS 年減 87%、籌碼持續外散。看到蘋概股一片紅先別急追,先查這家公司的獲利數字有沒有跟著動。 閱讀全文
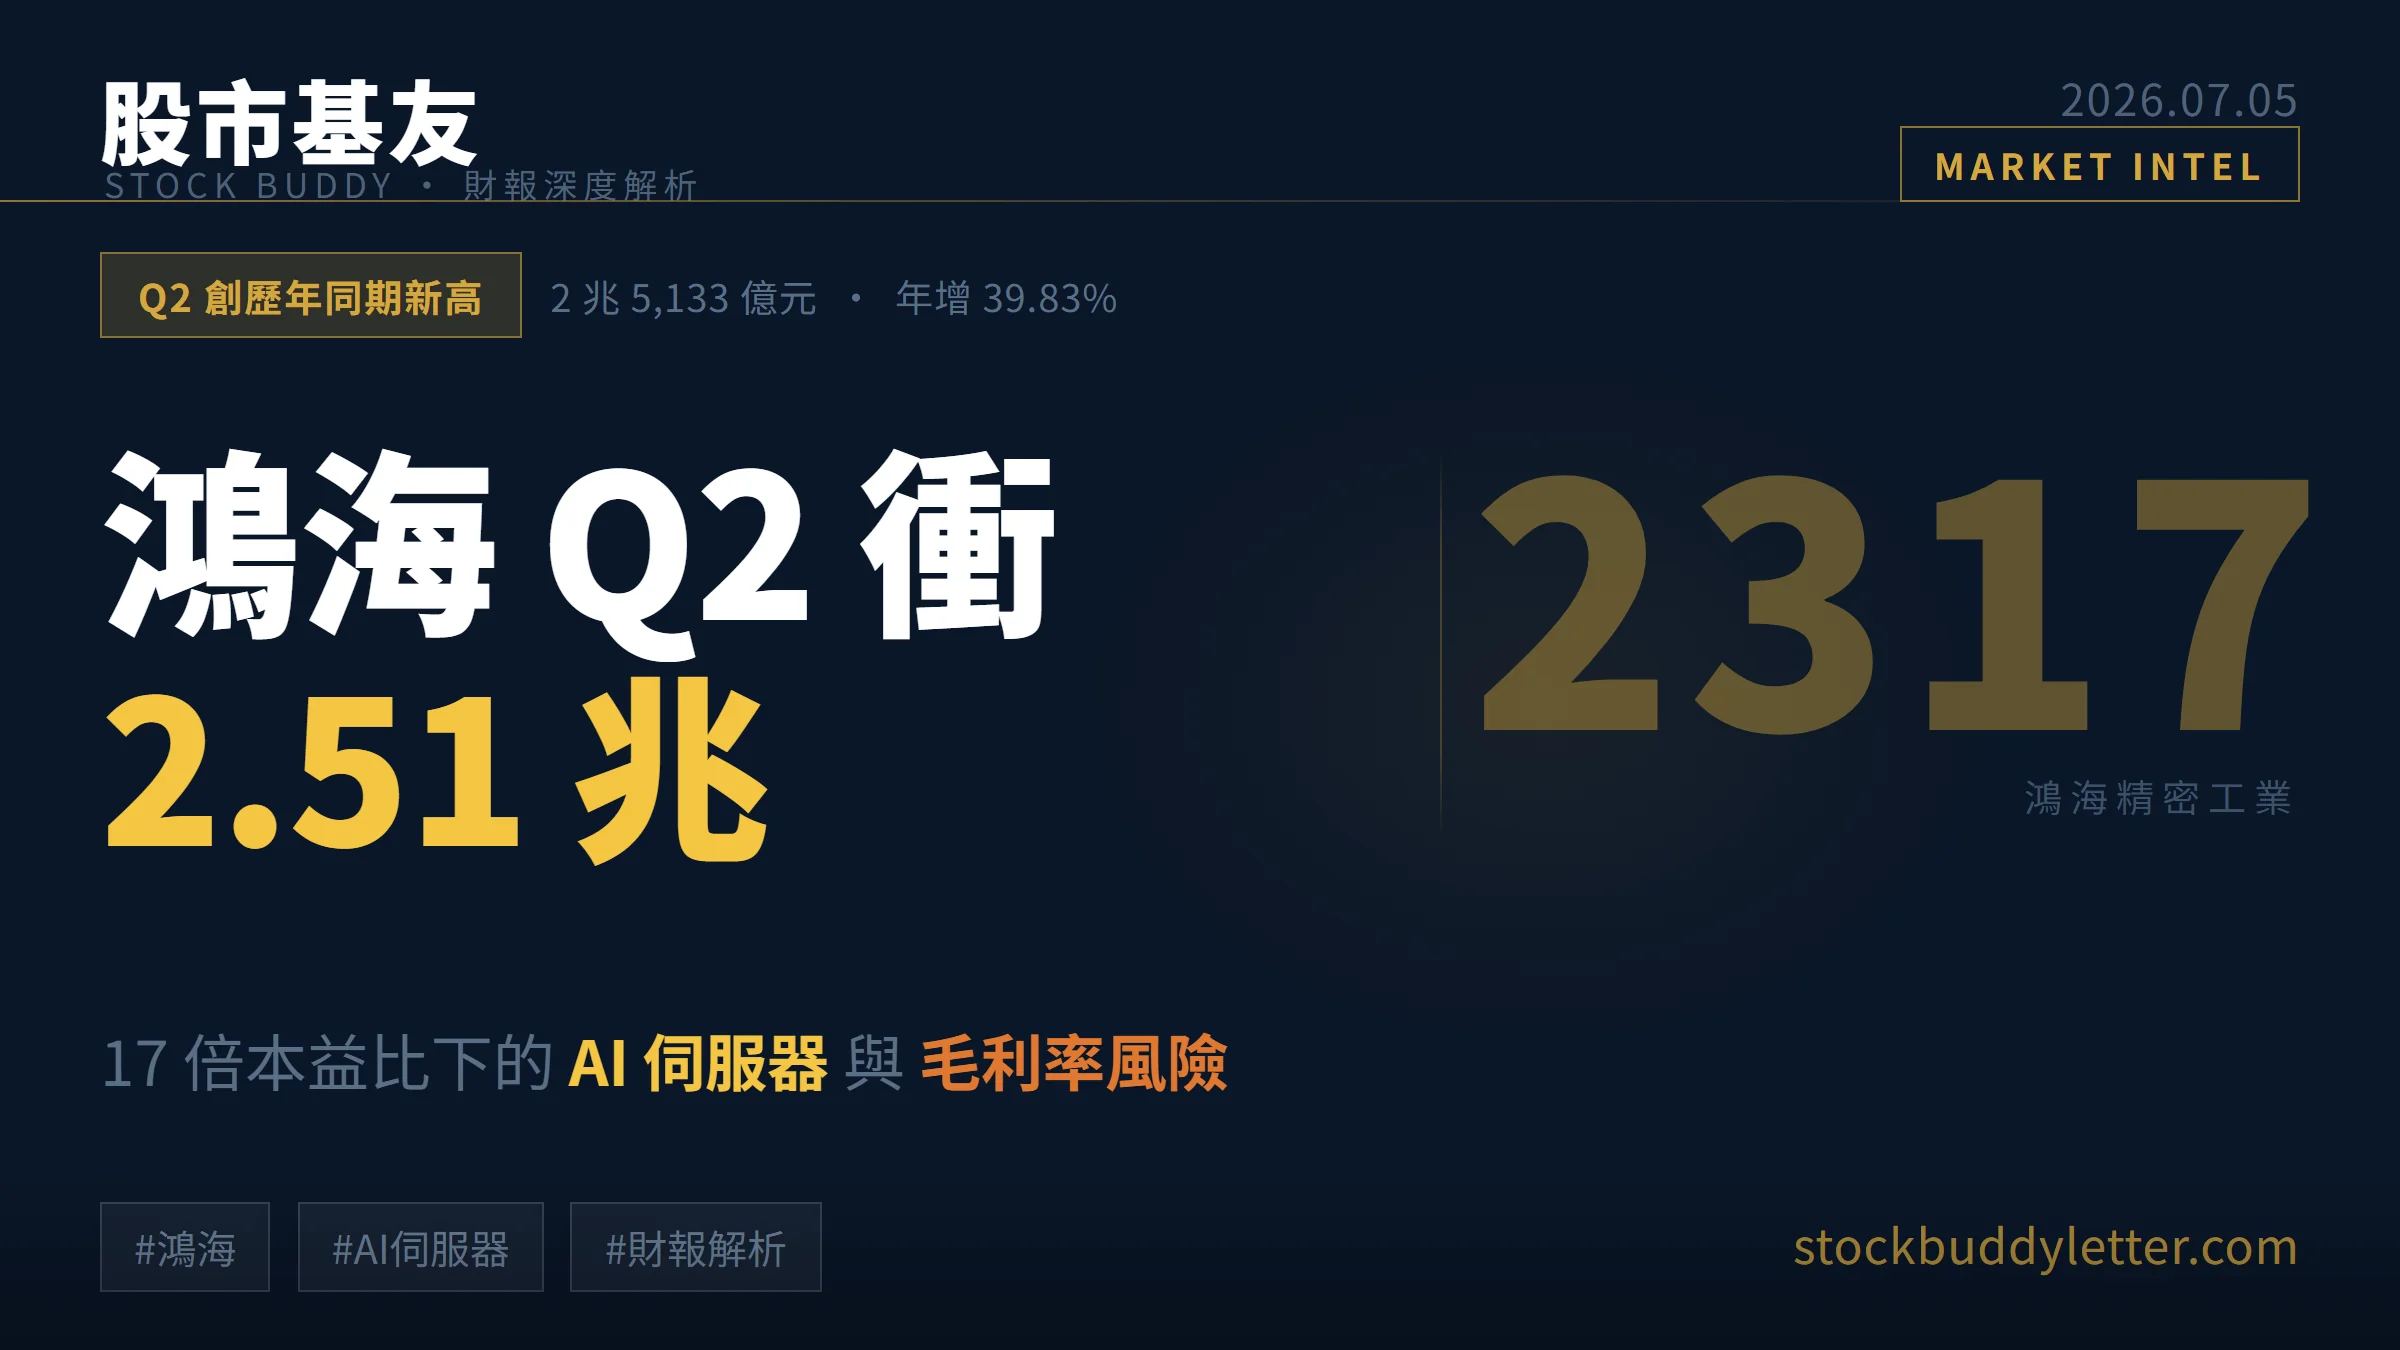
鴻海 2026 年 Q2 營收衝破 2.51 兆元創同期新高,但追在 240 元意味著付出 17 倍本益比、2.23 倍股價淨值比。毛利率僅 6.18% 的代工基因仍在,AI 伺服器占比攀升能否真正改善獲利率,是後市最關鍵的三個數字。 閱讀全文
瑞穗上修台積電 CoWoS 月產能至 14 萬片、分析目標設 3,000 元,但股價已在 2,490 元的半山腰。本文拆解報告數字邏輯、AI 伺服器 CPU 需求的循環論證,以及 Bull/Base/Bear 三情境賠率——基本面是真的,但現在進場的代價也是真的。 閱讀全文
國巨(2327)突破千元,鉭質電容與高階 MLCC 的 AI 需求是真實的結構性成長,但追蹤本益比已達 87 倍、前瞻本益比 56 倍。2018 年從 1,310 元跌至 203 元的歷史告訴我們,需求為真不代表價格合理。本文拆解這波誰在賺真毛利、國巨護城河能守多久,以及追高前最壞情境下逾 85% 下行空間的壓力測試。 閱讀全文
法人用矽電光熱(S.P.O.T.)框架點名 10 檔 AI 受惠股,見報當天穎崴、旺矽直接漲停,本益比各逾 160 倍。真需求不代表現在進場就賺——四十年學術研究與估值拆解告訴你,法人名單是研究起點,不是買進訊號。 閱讀全文
馬士基把全年 EBITDA 從 45 億上修至 80 億美元,貨櫃三雄順風確認;但法人給長榮的評等卻只有持有。關鍵在三個數字:馬士基上修幅度、2021 年融資從 3.4 萬張暴衝至 28 萬張的散戶警示、以及全球在手訂單佔比 31% 到 35% 的供給壓頂。看對運價不等於賺到錢,看對循環才是真正的護身符。 閱讀全文
TrendForce 預測高密度 NOR Flash 2026 下半年漲幅達 60-65%,Vera Rubin 新架構帶動需求擴大,但兆易估值已反映多少利多?本文從三個維度拆解:漲價能見度、新需求驅動力、以及 Forward P/E 對比歷史分位,幫台股散戶判斷現在進場的真實風險。 閱讀全文
2026 年 6 月中科后里環差初審通過,用電需求從 407MW 翻倍至 834MW,確認台灣 AI 吃電是真需求不是炒作。重電三雄在手訂單逾千億、能見度看到 2030,但估值已達 20 至 60 倍本益比;矽鋼片供給瓶頸、需求預測高估與台電財務約束,是散戶進場前必須先拆清楚的五大下行風險。 閱讀全文
三黨爭吵 2,100 至 2,400 億無人機預算,但真正落到財報的只有「能交機」的廠商。雷虎拿下台灣唯一 Blue UAS 認證、漢翔掌握整機設計能力,是真受惠的核心邏輯;其餘掛名概念股多半零營收,靠注意力撐股價。看懂三層分類,才能避開接最後一棒的陷阱。 閱讀全文