一顆 GPU 實際能用幾年,目前沒有定論;能拿來比的,是公司寫進財報的會計估計。
資料核對至 2026 年 11 月 22 日,本文比較的六家公司,伺服器、網路或技術設備的折舊年限多估 5 到 6 年。
雲端業者換機的快慢可能影響晶片訂單,而截至 2026 年 11 月 20 日,台積電占 0050 基金持股權重 60.1%。
資料核對日:2026 年 11 月 22 日。
年限來自各公司年度 10-K(SEC EDGAR),各家年報期末不同;CoreWeave 債務用 2026 年第三季 10-Q(資料日 2026/9/30);0050 權重用元大投信官網(交易日期 2026/11/20)。
訪談引述已翻成中文;媒體轉述的數字標「報導」。
這篇是股市基友影片〈一顆 GPU 能用幾年?
這題跟你的 0050 有關〉的文字版,影片連結:https://www.youtube.com/watch?v=QOu1NvGMhyE
先看重點:財報上的年限是整類設備的會計估計,不是單顆 GPU 的壽命;微軟揭露 2 到 6 年,本文比較的六起變更中只有 Amazon 把部分設備縮短。
折舊是非現金費用,其他條件相同時,延長年限會降低每期折舊,縮短則會提高。
GPU 能用幾年?各家財報上的伺服器折舊年限
「能用幾年」可以指物理壽命、經濟壽命或會計折舊年限。
財報寫的是第三種,對象是伺服器、網路或技術設備整類資產,不單獨列 GPU。
| 公司 | 現行年限 | 最近一次變更與影響 |
|---|---|---|
| Alphabet | 伺服器與網路設備一般 6 年 | 2023 年起伺服器 4 年改 6 年、部分網路設備 5 年改 6 年;兩項合計使當年折舊少 39 億美元、淨利多 30 億美元 |
| 微軟 | 伺服器與網路設備 2~6 年 | 2022 年 7 月 4 年改 6 年;預估會計年度 2023 營業利益多 37 億美元 |
| Oracle | 伺服器與網路設備 6 年 | FY2025 第一季完成評估,5 年延長至 6 年,自 FY2025 年初生效 |
| Meta | 伺服器與網路資產 5~5.5 年(多數 5.5 年) | 2025 年起多數延長到 5.5 年;當年折舊少 29.2 億美元、淨利多 25.9 億美元 |
| Amazon | 伺服器與網路設備 5~6 年 | 2025 年起一部分 6 年改 5 年;當年折舊攤銷多 14 億美元、淨利少 10 億美元 |
| CoreWeave | 技術設備 6 年 | 2023 年起 5 年改 6 年 |
資料來源:Alphabet FY2025 10-K、FY2023 10-K;微軟 FY2026 10-K、FY2022 10-K;Oracle FY2026 10-K、FY2025 10-K;Meta FY2025 10-K;Amazon FY2025 10-K;CoreWeave FY2025 10-K。
年報期末:Alphabet、Meta、Amazon、CoreWeave 為 2025/12/31,Oracle 為 2026/5/31,微軟為 2026/6/30(核對日 2026/11/22)。
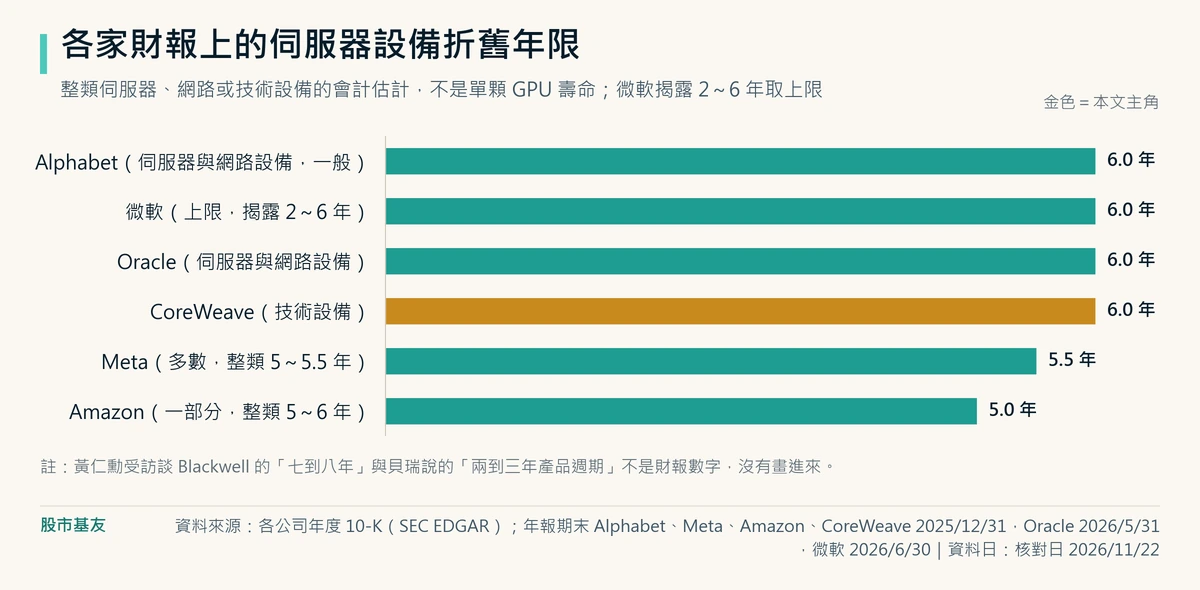
方向幾乎都是往長的拉。
本文比較的六起變更裡,往短改的只有 Amazon,10-K 寫的理由是「人工智慧與機器學習領域的技術發展加快」。
CoreWeave 第三季 10-Q 沒寫年限數字、也沒有揭露變更,所以 6 年沿用年報。
改一個折舊年限,獲利差多少?
折舊的意思是:一大筆錢買了設備,不在買的那一年全部算成本,而是分成好幾年認列。
折舊本身是非現金費用,分得越久,每期費用越低,帳面獲利越高;年限變更從生效期間開始反映在財報。
用黃仁勳的數字算一次。
他在 Yahoo Finance 訪談說,1 吉瓦的資料中心大約要 500 億美元。
先做一個上限情境,假設這 500 億全部都是 GPU(實際上不是,裡面還有建物與電力設備,那些年限本來就長得多),用直線法、不計殘值:
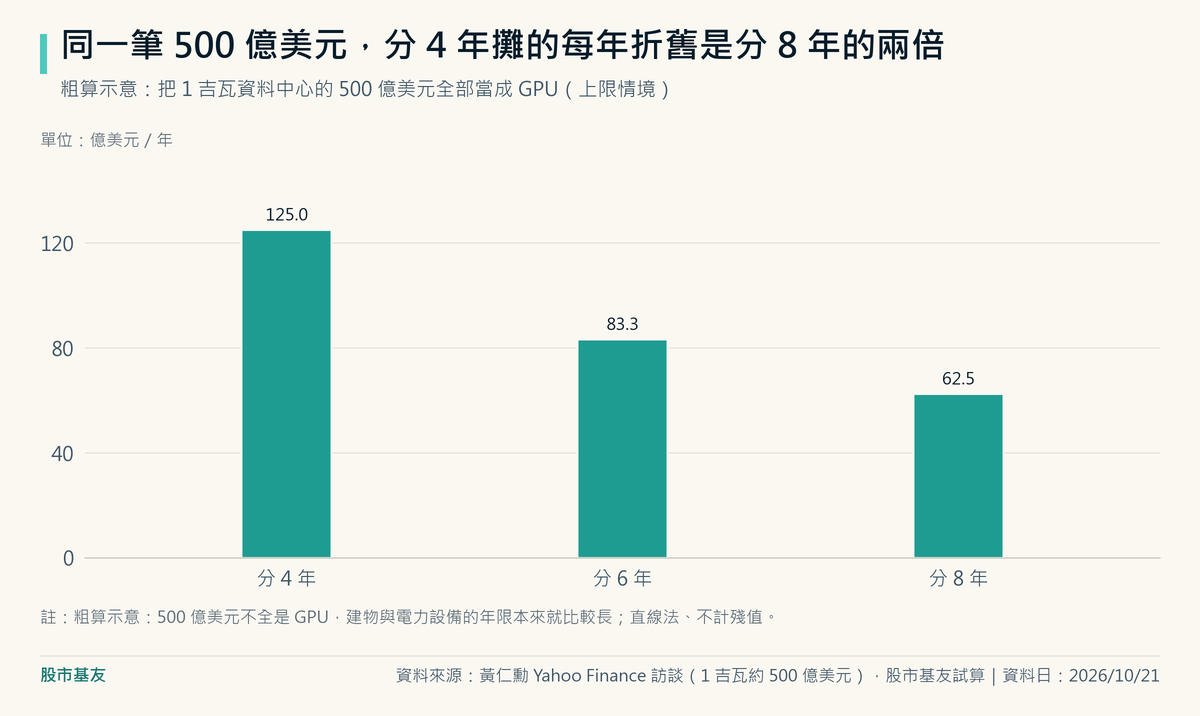
分 4 年,每年 125 億美元;分 6 年約 83.3 億;分 8 年 62.5 億。
這是粗算示意,不是任何一家公司的真實帳。
上面表格裡的真實案例是同一個方向:Alphabet 拉長年限那一年淨利多 30 億美元,Amazon 縮短一部分那一年淨利少 10 億美元。
問題在於 AI 用的 GPU 歷史短,H100 是 2022 年才發表。
黃仁勳、葛里芬、貝瑞三種說法怎麼看
先講清楚:黃仁勳和葛里芬沒有當面對談,兩人分別在柏林和紐約接受訪問。
黃仁勳:被問到 Blackwell 時答「大概是」
2026 年 10 月 21 日,時任輝達執行長黃仁勳在 GTC 柏林之後接受 Yahoo Finance 記者 Deirdre Bosa 訪問。
他表示,大家以前以為是四年的使用週期,其實大概是八年,甚至更久;記者接著問 Blackwell 能否用七到八年,他回答「大概是」。
他的理由是輝達的軟體會持續更新。
他在 11 月 11 日已辭任執行長;受訪時他是賣晶片的一方,這是他的說法,不是任何一家客戶寫進財報的數字。
葛里芬:描述市場越來越多的擔憂
避險基金 Citadel 創辦人葛里芬在紐約的 Citadel Securities 年會上受訪。
他說,越來越多的擔憂是:沒辦法再用一年前那套資本化率和營收模型,去算一顆晶片未來的第七、八、九年。
這句是在描述市場的擔憂,不是他斷言 GPU 只能用幾年。
他自己比較有保留的判斷是:現在有人靠五、六年的舊 GPU 賺到非常高的價格,這大概撐不到下一個五、六年。
他還把 GPU 比成航空公司:多跑一單的成本很低,一旦產能過剩,價格就會一路往下掉。
但他同時說,泡沫之後留下來的東西往往會改變世界。
貝瑞:兩三年是產品週期
《大賣空》原型之一的麥可貝瑞,2025 年 11 月在 X 發文說,晶片與伺服器兩三年就換一代,雲端業者卻一直把年限拉長。
這裡的兩三年是產品週期,不是財報上的折舊年限。
據 Techstrong.ai 引述他的貼文,貝瑞估計大型雲端業者在 2026 至 2028 年可能合計少提約 1,760 億美元折舊,這是他的估算,不是財報數字。
Scion Asset Management 的那份 13F 截至 2025 年 9 月 30 日,不能據此判斷貝瑞目前對個別股票的部位。
H100 一年期合約租價,能看出什麼?
SemiAnalysis 的 H100 一年期合約租價指數,從 2025 年 10 月低點每 GPU 每小時 1.70 美元,漲到 2026 年 3 月的 2.35 美元,漲了將近四成。
但 H100 租價指數有好幾個,合約、掛牌、隨選各量各的,報導指出走勢並不一致,不能接成一條線看。
這組數字只說明 2025 年 10 月至 2026 年 3 月的一年期合約租價上漲;之後的行情,以及同一批設備到了第七、八年能租多少,還得看後續資料。
CoreWeave 有息債務加租賃負債 662 億美元怎麼算?接下來看什麼?
CoreWeave 第三季 10-Q 寫,公司主要營收來自雲端運算服務,包括承諾合約與隨選服務;設備擴充的資金規模,要從債務看起。
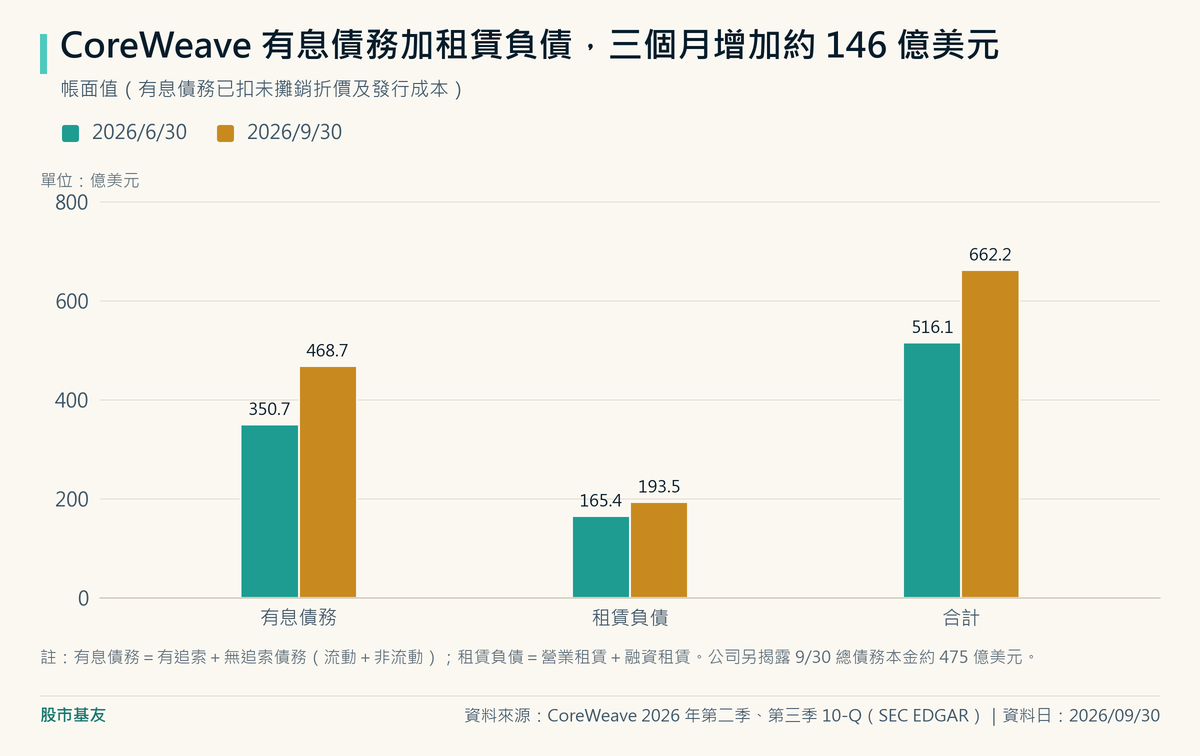
截至 2026 年 9 月 30 日(第三季 10-Q;6 月底數字見第二季 10-Q),CoreWeave 有息債務帳面值約 468.7 億美元,租賃負債約 193.5 億美元,有息債務加租賃負債約 662 億美元;三個月前約 516 億,一季多了約 146 億。
公司另揭露的總債務本金約 475 億美元,是不同口徑。
同一份 10-Q 寫,截至 2026 年 9 月 30 日,CoreWeave 剩餘履約義務為 1,323 億美元,預計約 36% 在截至 2028 年 9 月 30 日的 24 個月內認列為收入。
這項金額可用來觀察已簽約業務的收入展望;能有多少現金用來付息與還本,還要看交付、收款及營運支出。
年報寫明,承諾合約初始期間一般為 1 到 6 年,通常不論使用量都要付款。
黃仁勳估計,設備到達機房後,可能再花四到六個月才能運轉;若相關借款已撥款,這段期間可能已開始計息。
假設設備在 2026 年投入使用、適用年報中技術設備 6 年的估計,折舊期間大致延伸到 2032 年前後。
財報沒有把這兩筆可轉債的資金對應到某批 GPU:40 億美元可轉債於 2026 年 4 月發行、2032 年 10 月到期;42 億美元可轉債於 2026 年 9 月發行、2033 年 4 月到期。
兩筆的發行款都先拿出一部分支付有上限的買權交易,公司預計把其餘款項用於一般公司用途。
依前面的假設,2032 年 10 月到期時設備是否仍在折舊,要看投入使用日;2033 年 4 月到期則晚於這段六年折舊期間。
台股與 0050 怎麼受影響?要追的三個指標
截至 2026 年 11 月 20 日,0050 基金組合中的台積電權重為 60.1%。
若技術更新或經濟效益改變了雲端業者的換機規劃,新晶片的採購節奏也可能改變;個別台廠會受多大影響,要看各自承接的產品與訂單。
| 0050 前五大持股 | 權重 |
|---|---|
| 台積電(2330) | 60.1% |
| 聯發科(2454) | 6.06% |
| 鴻海(2317) | 3.15% |
| 台達電(2308) | 2.13% |
| 日月光投控(3711) | 1.86% |
資料來源:元大投信 0050 持股比重頁(交易日期 2026/11/20)。
前五大合計 73.3%。
2026 年 11 月 5 日(美東),台積電 ADR 單日跌約 10.8%(Yahoo Finance 歷史行情);11 月 6 日(台北),加權指數收 39,701.64 點、跌約 4.5%(證交所每日市場成交資訊),台積電收 2,135 元、跌約 4.7%(證交所台積電日成交資訊)。
CNBC 當日報導把美股賣壓與投資人擔憂期中選舉後資料中心建置放慢連在一起,沒有把跌勢歸因於 GPU 使用年限;這些收盤數字本身也無法分辨 GPU 折舊估計對兩地股市的影響。
那天的來龍去脈可以看標普 500 單日跌 4.36% 怎麼看。
接下來可以追蹤三個公開指標:
- GPU 租價:看一年期合約的指數,不要只看隨選牌價。
- CoreWeave 每季 10-Q:有息債務、租賃負債與剩餘履約義務的變化,以及營業現金流。
- 下一家改折舊年限的公司:尤其是往短的方向改。財報裡搜尋「useful lives」就找得到。
股市基友的個人看法
我認為「一顆 GPU 能用幾年」這題,現在沒有人能給標準答案,連最有資格回答的人都只給得出區間。
黃仁勳談 Blackwell 的七到八年是答記者問,貝瑞的兩三年是產品週期的推算;財報上的 5 到 6 年,是買設備的公司自己估、寫進年報的整類設備估計。
所以我比較重視寫進財報、而且會被下一份財報檢驗的那一個。
但財報的數字也不是不會動。
過去幾年,Alphabet、微軟、Oracle、Meta、CoreWeave 都把年限往長的方向改,本文比較的變更裡只有 Amazon 把一部分改短。
我會先看哪家公司縮短年限,再讀管理層給的理由。
縮短年限會加快折舊認列,Amazon 這次明確提到 AI 與機器學習技術發展加快。
我把葛里芬那段話理解為估值問題:第七到第九年的租價和營收假設,需要重新評估。
若估值模型納入遠期租金收入,且其他假設相同,下修租價假設會降低模型估值。
CoreWeave 有息債務加租賃負債約 662 億美元,年報列示技術設備的估計使用年限為 6 年,承諾合約的初始期間一般為一到六年,文中兩筆可轉債分別於 2032 年與 2033 年到期。
我會把這幾條時間線放在一起看,並先問兩件事:設備開始帶來收入以前,要先付多久的利息?
已簽約的收入認列後,又要等多久才收得到錢?
這兩個年限接近,仍回答不了何時有現金付息還本。
我會用剩餘履約義務看接下來可能認列多少收入,再對照每季營業現金流和到期債務。
如果營收如期認列,營業現金流卻沒有跟上,我會先查收款及營運支出怎麼變,再調整對融資壓力的判斷。
這跟你有什麼關係
我認為,設備折舊年限的變動可以作為觀察雲端業者換機規劃的線索。
是否真的加快或延後換機,還要看公司後續說明與設備採購情況。
對 0050 持有人來說,台積電權重高,代表它的股價波動對基金影響較大。
想比較 0050 與同類 ETF 的台積電權重與費用,可以看00418A 跟 0050 差在哪、0050 跟 006208 差在哪;想追雲端業者的資本支出,可以看Google 財報怎麼看。
常見問題(FAQ)
財報為什麼看不出一顆 GPU 能用幾年?
年報揭露的是整類設備的會計折舊年限,無法用來判斷一顆 GPU 何時停用。
設備還能運轉多久,取決於實際使用和維護狀況,問的是物理壽命;如果機器還能跑,但租金抵不過電費等運轉成本,就可能先失去出租的經濟價值。
繼續運轉划不划算,才要看租價、使用率與成本。
GPU 還能出租,為什麼公司會縮短折舊年限?
公司可以在設備仍能運轉時,就下修預估使用年限。
Amazon 的 2025 年 10-K 指出,AI 與機器學習技術發展加快,因此將一部分伺服器與網路設備的年限從 6 年改為 5 年,當年折舊攤銷因此增加 14 億美元。
CoreWeave 的 469 億與 662 億美元差在哪?
約 469 億美元是有息債務帳面值,加上約 193 億美元的營業與融資租賃負債,合計約 662 億美元。
兩個金額都以 2026 年 9 月 30 日為準,出自 CoreWeave 第三季 10-Q;公司另揭露的總債務本金約 475 億美元。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。
想看其他 ETF?台股 ETF 總目錄依類型列出股市基友研究過的每一檔。