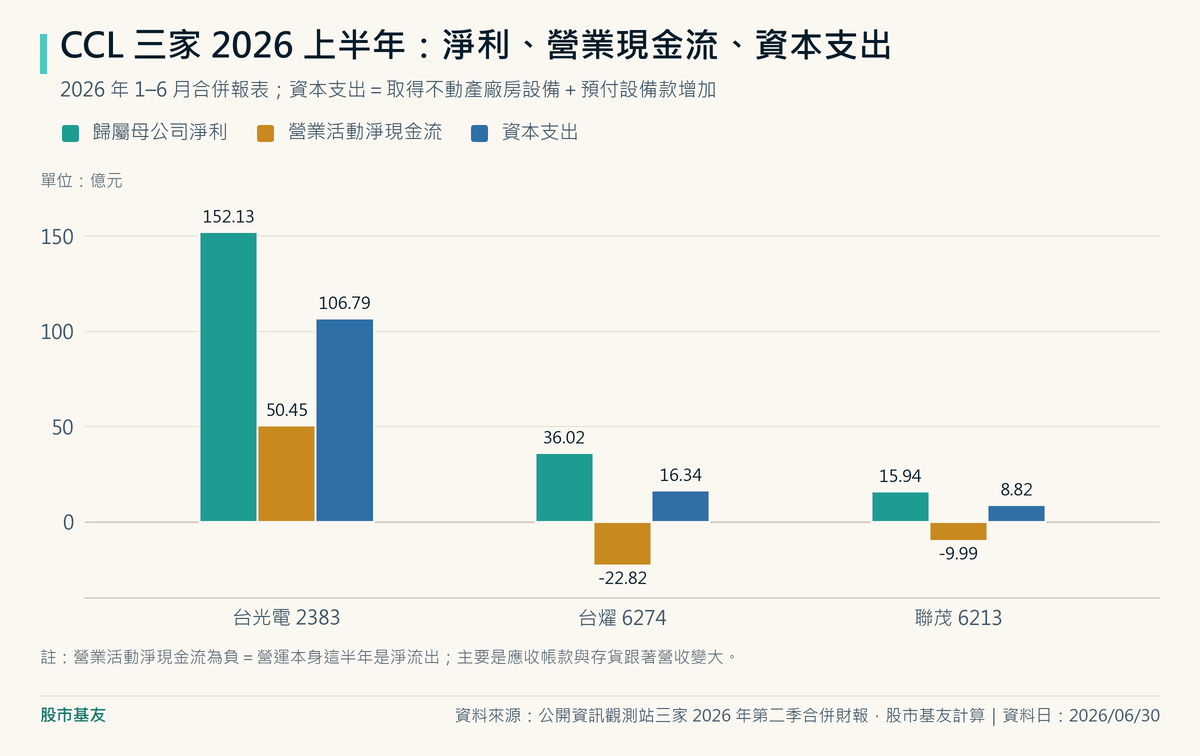
截至 2026/6/30,台光電、台燿、聯茂上半年淨利均年增逾一倍;但台燿、聯茂營業現金流分別淨流出 22.82 億元、9.99 億元,主因是應收帳款與存貨增加。
這三家是台灣銅箔基板(CCL)的主要廠商,上半年淨利分別年增 119.00%、172.10%、110.48%。
台光電的營業現金流雖然是正的 50.45 億元,也只有淨利 152.13 億元的三分之一左右。
本文用一個框架看這個產業:AI 伺服器把需求推上來之後,誰能把帳上的獲利收成現金,誰又把錢押在擴產上。
資料核對日:2026/10/27。
財報數字取自公開資訊觀測站三家 2026 年第二季(1–6 月)合併財報,第三季營收用 7~9 月自結月營收加總;單位換算成新台幣億元,比率由股市基友依同一口徑計算。
第三季財報還沒公布,所以第三季只看營收,不看毛利與現金流。
先看重點:三家的毛利率都比去年高,台光電第二季達 33.85%;三家的應收帳款與存貨都隨營收增加,其中台光電、台燿的應收帳款年增超過一倍,聯茂年增 37.56%,營運資金增加是營業現金流落後獲利的主因;擴產力道差很多,台光電上半年資本支出占營收 13.29%,聯茂只有 4.27%。
銅箔基板在 AI 伺服器裡做什麼?產業鏈地圖
銅箔基板是電路板的「地基」。
依聯茂投資人簡報的製程圖,玻纖布浸漬調配後的樹脂並烘乾成膠片(PP),多層膠片再覆上銅箔,經疊置與熱壓製成銅箔基板,交給 PCB 廠鑽孔、壓合多層,做成伺服器裡的主機板與加速卡板。
AI 伺服器讓這塊地基的規格往上升。
同一份簡報寫到,GPU 加速卡與 UBB 底板用的是 Ultra Low Loss/Very Low Loss 等級的低損耗材料,板層數 20~30 層。
訊號跑得越快,材料越講究,層數越多,用量也跟著變大。
打個比方:以前蓋透天厝,現在要蓋 30 層樓,地基的規格跟用量一起往上跳。
| 環節 | 做什麼 | 本文提到的公司 |
|---|---|---|
| 上游原料 | 玻纖布、銅箔、樹脂 | 本文不展開 |
| 銅箔基板與膠片 | 把原料壓合成 CCL/PP,賣給 PCB 廠 | 台光電、台燿、聯茂 |
| PCB 與載板 | 做成多層電路板 | 009828 前幾大持股中的欣興、金像等 |
| 終端應用 | AI 伺服器 GPU 加速卡、UBB 底板、CPU 主板 | 雲端業者與伺服器組裝廠 |
資料來源:聯茂 2026 年第二季投資人簡報(資料日 2026/08/13)、中國信託投信 009828 基金資產(資料日 2026/10/22)
錢的流向很單純:CCL 廠先買原料、蓋產線,把板子賣給 PCB 廠,再等 PCB 廠付款。
這個「先出貨、後收錢」的時間差,就是後面現金流故事的起點。
誰賺最多?三家毛利率、營益率與研發一次比
先講公司自己的說法。
依台光電 2026 年 7 月法說簡報,2025 年按營收計算、且不含 Mass Lam 的銅箔基板市占率為 16%,公司稱為全球第一,無鹵素高速材料市占 38.6%;台燿第二季法說簡報顯示,ELL/SLL 占第二季銅箔基板銷售 39%;聯茂簡報則寫,基礎建設類應用占 2026 年上半年營收 73%。
台光電與聯茂的公開資料明確提到 AI 需求,台燿揭露的是高階材料占比。
財報對得上這些產品升級與需求成長嗎?
| 2026 上半年(合併) | 台光電 2383 | 台燿 6274 | 聯茂 6213 |
|---|---|---|---|
| 營收(億元) | 803.42 | 243.55 | 206.73 |
| 營收年增率 | 81.82% | 85.17% | 25.62% |
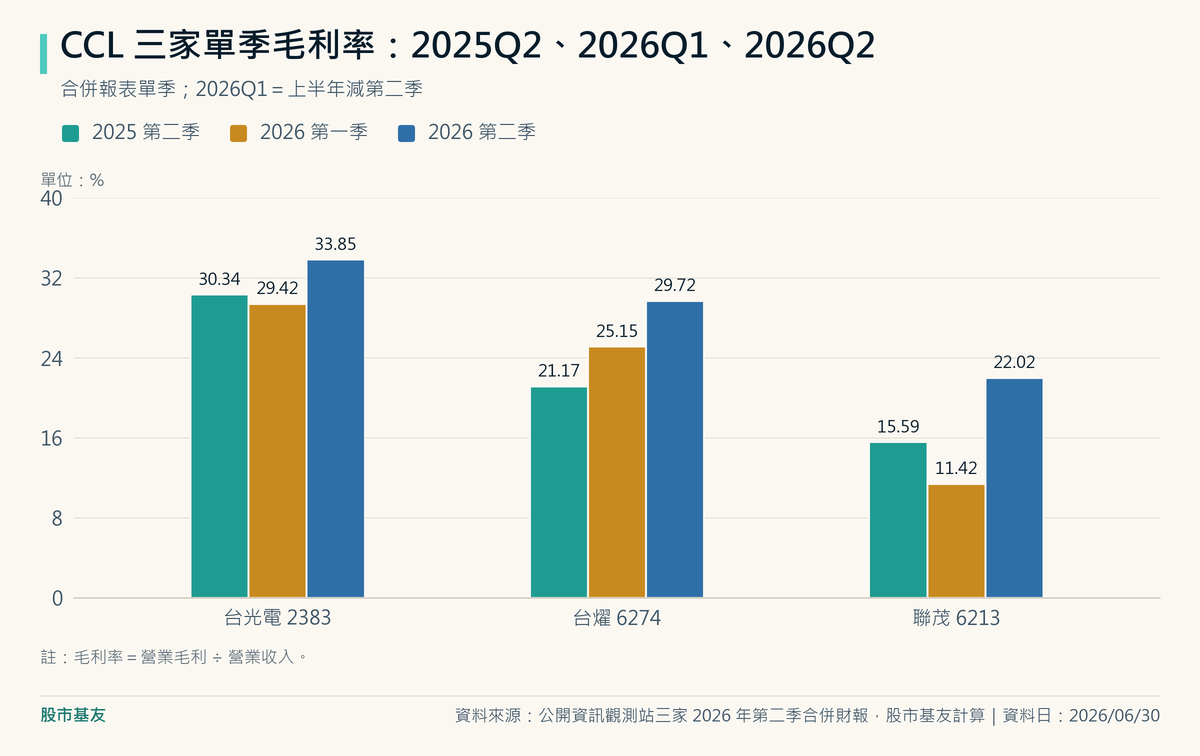
| 毛利率(去年同期) | 32.03%(30.37%) | 27.83%(22.57%) | 17.33%(14.97%) |
| 營益率(去年同期) | 24.72%(20.78%) | 21.29%(13.59%) | 10.99%(7.96%) |
| 研發費用占營收 | 2.08% | 0.87% | 1.99% |
| 歸屬母公司淨利(億元) | 152.13 | 36.02 | 15.94 |
| 基本每股盈餘(元) | 42.46 | 12.40 | 4.39 |
資料來源:公開資訊觀測站三家 2026 年第二季合併財報,股市基友計算(資料日 2026/06/30)
規模上,台光電一家的上半年營收是另外兩家加起來的 1.8 倍左右,毛利率與營益率也最高。
台燿是進步最快的一家:營益率從 13.59% 拉到 21.29%,淨利年增 172.10%。
聯茂營收成長最慢,但第二季單季毛利率從第一季的 11.42% 跳到 22.02%;聯茂簡報的季度毛利率圖從 2021 年第一季畫起,22.02% 是圖上最高的一季。
研發費用占營收看起來差異不大,台燿 0.87% 最低。
不過研發費用率會被營收暴增稀釋,三家營收都在大幅成長,這個數字不宜單獨拿來判斷技術強弱。
獲利翻倍,現金跑去哪了?
這是本文最想講的一段。
淨利是依權責基礎認列的獲利,營業現金流則反映本期營運實際的現金流入與流出,兩者會受應收帳款、存貨、應付款與稅款等項目影響。
白話說,一個是「賺到了」,一個是「收到了」,這三家中間隔著的主要是應收帳款和存貨。
| 2026 上半年(億元) | 台光電 | 台燿 | 聯茂 |
|---|---|---|---|
| 歸屬母公司淨利 | 152.13 | 36.02 | 15.94 |
| 營業活動淨現金流 | 50.45 | -22.82 | -9.99 |
| 應收帳款增加(現金流量表調整項) | 274.21 | 64.94 | 31.26 |
| 存貨增加(現金流量表調整項) | 62.59 | 29.68 | 23.01 |
| 資本支出(取得廠房設備+預付設備款增加) | 106.79 | 16.34 | 8.82 |
| 資本支出占營收 | 13.29% | 6.71% | 4.27% |
| 營業現金流減資本支出 | -56.34 | -39.16 | -18.81 |
資料來源:公開資訊觀測站三家 2026 年第二季合併財報現金流量表,股市基友計算(資料日 2026/06/30)
應收帳款跟著營收一起翻倍
以期末餘額看,台光電應收帳款淨額從 2025/6/30 的 305.20 億元增加到 2026/6/30 的 652.78 億元,年增 113.89%;台燿從 87.84 億元增加到 193.83 億元,年增 120.65%;聯茂從 135.37 億元增加到 186.22 億元,年增 37.56%。
三家第二季營收年增率分別是 110.04%、110.92%、29.88%,應收帳款增加的速度都略快於營收。
存貨也一樣在長:台光電從 109.36 億元增加到 236.64 億元,台燿從 37.17 億元增加到 100.77 億元,聯茂從 42.85 億元增加到 72.61 億元。
生意變大,原料要多備、貨要多出,錢先墊出去,這是成長期常見的樣子。
收款天數有沒有變長?
只看應收帳款變多,還分不出是「生意變大」還是「客戶付得慢」。
股市基友用同一個簡化公式(期末應收帳款淨額 ÷ 當季營收 × 91 天)算三家:台光電 2026 年第二季約 125.7 天、去年同期 123.4 天,大致持平;台燿從 117.9 天變成 123.3 天;聯茂從 138.8 天變成 147.0 天。
公司自己用平均餘額算的數字口徑不同:台光電簡報的平均收現日數從 117 天降到 108 天,聯茂簡報的應收帳款週轉天數從 150 天拉長到 164 天。
兩種算法方向一致的是聯茂天數變長。
擴產態度分歧
台光電上半年光是取得廠房設備就花了 106.79 億元。
簡報產能表列出基板產能從 2025 年每月 585 萬張,到 2027 年 930 萬張、2028 年 1,110 萬張,並強調自己在美國有生產與銷售據點。
台燿的資本支出多數是預付設備款,帳上預付設備款從 2025 年底的 15.41 億元增加到 2026/6/30 的 27.54 億元。
聯茂簡報寫上半年資本支出包含預付設備款增加約 8.18 億元,並列出泰國廠與無錫新廠的擴產規劃。
「缺貨漲價、三家一起好」這個說法怎麼查?
市場上很大聲的說法是:AI 伺服器帶動高階銅箔基板供不應求,三家都會一起受惠。
這裡用三步拆。
第一步:假設公司不笨,看它們實際做了什麼
營收是真的在長。
依觀測站月營收,第三季(7~9 月)營收台光電 608.85 億元、台燿 179.48 億元、聯茂 156.17 億元,比第二季分別多 28.79%、25.50%、35.45%。
聯茂的月營收備註寫「受惠於漲價效應和AI相關需求成長」,台光電寫「受惠於AI伺服器成長力道」,台燿寫「產品組合優化」。
漲價這件事,本文核對的資料裡只有聯茂在月營收備註明講,三家都沒有公開漲價幅度。
| 自結合併營收 | 台光電 | 台燿 | 聯茂 |
|---|---|---|---|
| 第三季營收(億元) | 608.85 | 179.48 | 156.17 |
| 第三季比第二季 | 28.79% | 25.50% | 35.45% |
| 8 月月增率 | 4.88% | 0.10% | 6.20% |
| 9 月月增率 | 6.88% | 3.56% | 15.46% |
| 1~9 月累計年增率 | 103.69% | 99.40% | 50.07% |
資料來源:公開資訊觀測站上市、上櫃公司 115 年 7~9 月營業收入統計表,股市基友加總計算(資料日 2026/09/30)
月增率裡有一個小落差:台燿 8 月只比 7 月多 0.10%,9 月多 3.56%,成長斜率比另外兩家平。
單月數字容易受出貨時點影響,這只是要追的線索,不是結論。
第二步:它們自己的利益在哪
我的判斷是,產能與客戶認證進度會影響供貨與爭取市占的機會。
客戶換新一代規格時,有貨、先通過認證的廠商比較有機會拿到下一輪訂單,所以三家都有動機強調需求強、自己領先。
這不代表說法是假的,只代表讀簡報時要把「公司說法」和財報對過的數字分開。
第三步:如果情況變了,誰先感覺到
如果 AI 伺服器出貨繼續放大,最先被吃掉的是營運資金:應收帳款和存貨繼續長;若其他營運資金項目大致不變,收款追上出貨才有助於營業現金流改善。
如果 2027~2028 年新產能陸續開出、需求成長放慢,最先受影響的可能是價格與中低階產品,接著才輪到應收帳款天數。
如果客戶把付款條件拉長,損益表上的獲利不一定變,但現金流與短期借款會先反映。
風險與要追的指標
- 第三季財報的營業活動現金流:台燿、聯茂能不能轉正,台光電能不能追上淨利。第三季財報公布後在觀測站查得到。
- 應收帳款天數:聯茂的 164 天會不會繼續拉長;台光電的平均收現日數能不能維持在 108 天附近。
- 毛利率:聯茂第二季 22.02% 是不是一次性的高點,第三季能不能維持。
- 月營收月增率:三家每月 10 日前公告,台燿 8、9 月的平緩是不是延續。
- 擴產時程:台光電產能表上 2027 年的 930 萬張,與聯茂泰國、無錫新廠的實際開出時間。
哪些 ETF 押銅箔基板?
本文核對了三檔有揭露持股的 ETF。
主題最集中的是 009828 中信台日韓PCB,三家合計占 16.43%;如果只想知道某一檔股票被哪些國內股票型 ETF 持有,可以用本站的 ETF 成分股反查工具,輸入股票代號就會列出有揭露持倉的國內股票型 ETF、權重與資料日期;009828 的跨國持股請直接查中國信託投信基金資產頁。
| ETF | 持有 | 持股比重 | 資料日 | 出處 |
|---|---|---|---|---|
| 009828 中信台日韓PCB | 台光電 | 8.93% | 2026/10/22 | 中國信託投信 |
| 009828 中信台日韓PCB | 台燿 | 5.10% | 2026/10/22 | 中國信託投信 |
| 009828 中信台日韓PCB | 聯茂 | 2.40% | 2026/10/22 | 中國信託投信 |
| 00733 富邦臺灣中小 | 聯茂 | 8.93% | 2026/10/27 | 富邦投信 |
| 0052 富邦科技 | 台光電 | 1.52% | 2026/10/27 | 富邦投信 |
| 0052 富邦科技 | 聯茂 | 0.18% | 2026/10/27 | 富邦投信 |
資料來源:中國信託投信 009828 基金資產(資料日 2026/10/22)、富邦投信 0052 與 00733 基金資產(資料日 2026/10/27)
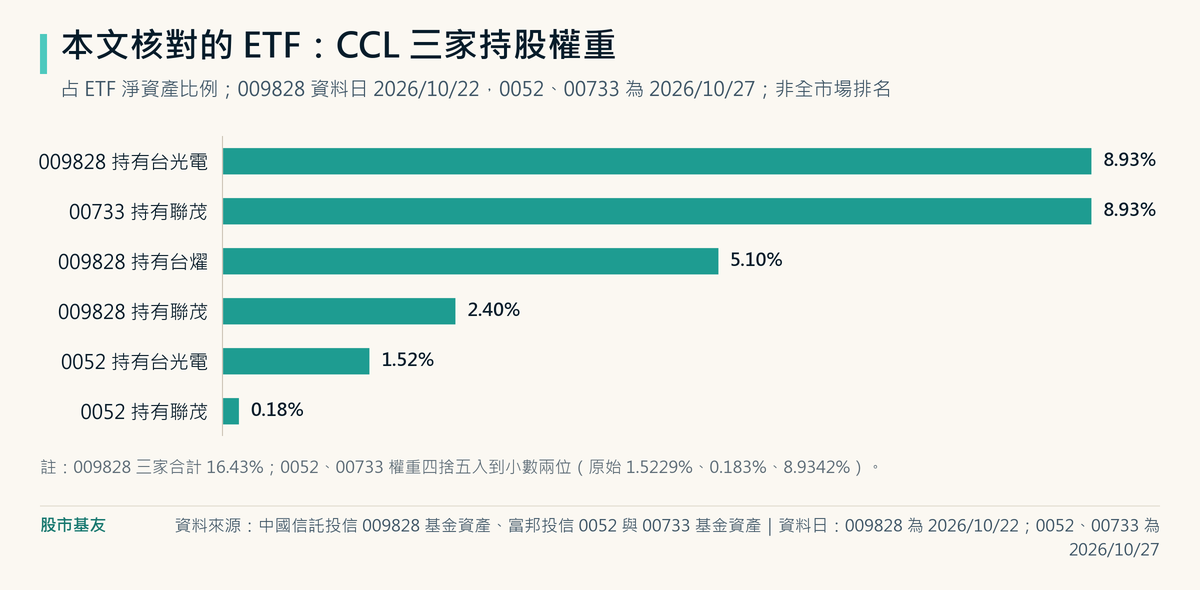
009828 的持股裡還有韓國的斗山(2.92%),也是這個產業的一員。
持有這類主題 ETF,等於同時押了這一段產業鏈的景氣和營運資金循環;0052 這種科技型 ETF 裡,CCL 只是很小的一塊。
股市基友的個人看法
我認為這個產業現在最值得盯的,不是需求強不強,而是獲利多快變成現金。
需求這件事,月營收已經回答得很清楚:三家 1~9 月累計營收年增 50% 到 104%。
比較少人講的是另一面:上半年三家合計淨利超過 200 億元,營業現金流加起來卻只有十幾億元。
兩者之間的差額,主要反映在應收帳款與存貨的增加。
我不做預測,只把數字怎麼來的講清楚。
應收帳款增加本身不是壞事,生意翻倍,客戶欠的錢跟著翻倍,很正常。
台光電的平均收現日數在簡報上還從 117 天降到 108 天,代表它的收款速度沒有變差,只是規模變大。
真正需要追的,是天數有沒有往上走。
用這個標準看,聯茂的 150 天拉長到 164 天,是三家裡我會最先盯的數字。
第二個取捨在擴產。
台光電把上半年賺到的錢大量投入產能,產能表排到 2028 年每月 1,110 萬張,這是在押「AI 需求會延續好幾年」。
需求如果放慢,新增產能利用率不足會增加折舊與固定成本壓力。
以上半年現金流量表口徑,台燿與聯茂的資本支出占營收低於台光電;這只代表本期已支付的投資強度較低,不能單憑這組數字判斷誰的整體包袱較輕。
這兩種做法沒有誰一定比較好,差別在景氣走哪一條路。
第三個我會留意的是聯茂的毛利率。
第一季 11.42%、第二季 22.02%,增加 10.60 個百分點、接近翻倍。
7~9 月的月營收備註後來提到「漲價效應」,但目前資料不足以回推第二季毛利率改善有多少來自價格、產品組合或其他因素。
我認為如果改善裡有一部分來自價格,那一部分也最容易隨供需鬆動回吐,所以第三季能不能守住二成以上,比單季 EPS 更能說明它體質有沒有變。
總結我的看法:AI 伺服器把銅箔基板從「電子業的配角」變成三家都獲利翻倍的產業,這部分財報對得上。
但產業好的時候,比的是誰賺得多;產業轉彎的時候,比的是誰手上有現金。
第三季財報出來,我會先翻現金流量表,再看損益表。
這跟你有什麼關係
如果你持有 009828、0052、00733 這類 ETF,或是持有其中任何一家,這篇文章的框架可以直接拿來用:每季財報出來,先比「淨利」和「營業活動現金流」兩個數字差多少,再看應收帳款天數。
若差距縮小、應收帳款天數也同步下降,而且其他營運資金與稅款沒有大幅變動,才可能表示收款開始跟上;差距擴大又伴隨天數拉長,則需要進一步追查原因。
如果你在電子業上班,在直接交易的那一段,CCL 廠的應收款對應到 PCB 客戶的應付款,但雙方財報揭露的合併數字不會一對一相等。
上下游的付款天數往哪裡走,往往比新聞標題更早告訴你景氣的溫度。
如果你沒有持有任何相關標的,這個「獲利和現金的時間差」也適用在任何高成長產業:帳上賺錢跟口袋有錢,中間常常隔著好幾個月。
常見問題(FAQ)
銅箔基板(CCL)跟 PCB 差在哪?
銅箔基板是做 PCB 的材料,PCB 是用它加工出來的電路板。
依聯茂投資人簡報,玻纖布浸漬樹脂並烘乾成膠片,多層膠片再覆上銅箔,經疊置與熱壓製成銅箔基板,PCB 廠再拿去鑽孔、做線路與多層壓合。
台光電、台燿、聯茂屬於材料端,欣興、金像屬於 PCB 端。
營業活動現金流是負的,代表公司出問題了嗎?
不一定,成長期常見。
台燿、聯茂 2026 上半年淨利都翻倍,營業現金流為負主要是應收帳款與存貨增加。
要分辨是成長還是警訊,可以看收款天數有沒有拉長,以及營收成長放慢後現金流能不能轉正。
哪些 ETF 持有台光電、台燿、聯茂?
本文核對的 ETF 裡,009828 中信台日韓PCB 三家都有,合計 16.43%(資料日 2026/10/22);00733 持有聯茂 8.93%、0052 持有台光電 1.52%(資料日 2026/10/27)。
其他國內股票型 ETF 可以用本站 ETF 成分股反查工具輸入代號查詢,以各投信公告為準。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。