截至 2026/11/03,ABF 載板三家獲利來源不同:欣興(3037)上半年稅前淨利 56.99% 來自業外,景碩(3189)營業利益粗估 43.88% 來自晶碩;南電(8046)營業利益率 17.18% 最高。
三家今年營收都在成長,1–9 月累計年增率分別是欣興 37.73%、南電 41.78%、景碩 33.64%(公開資訊觀測站月營收)。
這篇用「稅前淨利從哪裡來」這個框架,把三家放在同一張表上比。
南電上半年營業外占稅前淨利 7.04%,取得不動產、廠房及設備支出占營收 3.12%,後者是三家最低。
資料核對日:2026/11/03。
財報數字取自公開資訊觀測站三家合併財報(單位原為千元,本文換算成億元);三家共同可比的期間是 2026 上半年,欣興與景碩已公布第三季,南電第三季財報截至 11/03 還沒公布,所以南電第三季只用月營收。
以下先用同期間財報比較,再分別拆解欣興的業外與景碩的晶碩光學。
載板產業鏈地圖:三家各自賣什麼、賣給誰
IC 載板是晶片跟電路板之間的那一層:晶圓廠做出晶片,封裝時把晶片放到載板上,再接到伺服器或交換器的主板。
景碩在 2026 年 9 月的公司簡報裡,就把自己畫在「IC 設計、晶圓製造廠、載板廠、專業封裝廠」這條鏈上。
依南電簡報的說法,ABF 載板用在 AI 伺服器 ASIC、CPU 與高速交換器晶片這類大尺寸高層數載板,也是這一輪 AI 題材最常被點名的部分。
三家雖然常被放在同一個籃子,產品組合不一樣:
| 公司 | 公司自己怎麼說主要產品 | 公司揭露的需求/應用方向 | 合併報表裡的非載板事業 |
|---|---|---|---|
| 欣興 3037 | ABF、BT 載板,HDI、PCB、軟板;2026 第二季 ABF 占營收 52% | 依應用別,AI 資料中心占 2026 第二季營收 61%(去年同期 47%) | HDI、PCB、軟板等電路板產品 |
| 南電 8046 | IC 載板(ABF、BT)與一般電路板 | 資料中心伺服器、交換器需求;第二季量產 1.6T 交換器應用載板 | 一般電路板 |
| 景碩 3189 | IC 載板(ABF、BT) | 公司簡報列出 CoWoS 與 CPO 等先進封裝結構,但未量化其營收占比,也未直接列為 2026 年成長來源 | 子公司晶碩光學(醫療器材、隱形眼鏡) |
資料來源:欣興 2026 第二季法說會簡報(2026/07/30)、南電 2026 第二季營運概況(2026/08/27)、景碩公司簡報(2026/09)、景碩 2026 第三季合併財報子公司表,均取自公開資訊觀測站。
表上最後一欄是這篇的重點。
合併報表會把子公司的營收、獲利整包算進來,所以「景碩的營收」並不等於「景碩的載板營收」。
誰賺最多:三家上半年同口徑比
先放同一個期間、同一種算法。
下面全部是 2026 上半年(1–6 月)合併報表:
| 項目(2026 上半年) | 欣興 3037 | 南電 8046 | 景碩 3189 |
|---|---|---|---|
| 營業收入 | 803.36 億元 | 247.53 億元 | 236.01 億元 |
| 營收年增率 | 28.42% | 37.20% | 29.79% |
| 毛利率 | 21.61% | 20.73% | 23.77% |
| 營業利益率 | 11.71% | 17.18% | 10.89% |
| 營業外收支淨額 | 124.67 億元 | 3.22 億元 | 1.79 億元 |
| 歸屬母公司淨利 | 181.58 億元 | 35.70 億元 | 18.60 億元 |
資料來源:公開資訊觀測站三家 2026 年第二季合併財報(資料日 2026/06/30),比率為股市基友計算:毛利率=營業毛利 ÷ 營收,營業利益率=營業利益 ÷ 營收。
景碩數字含子公司晶碩光學。
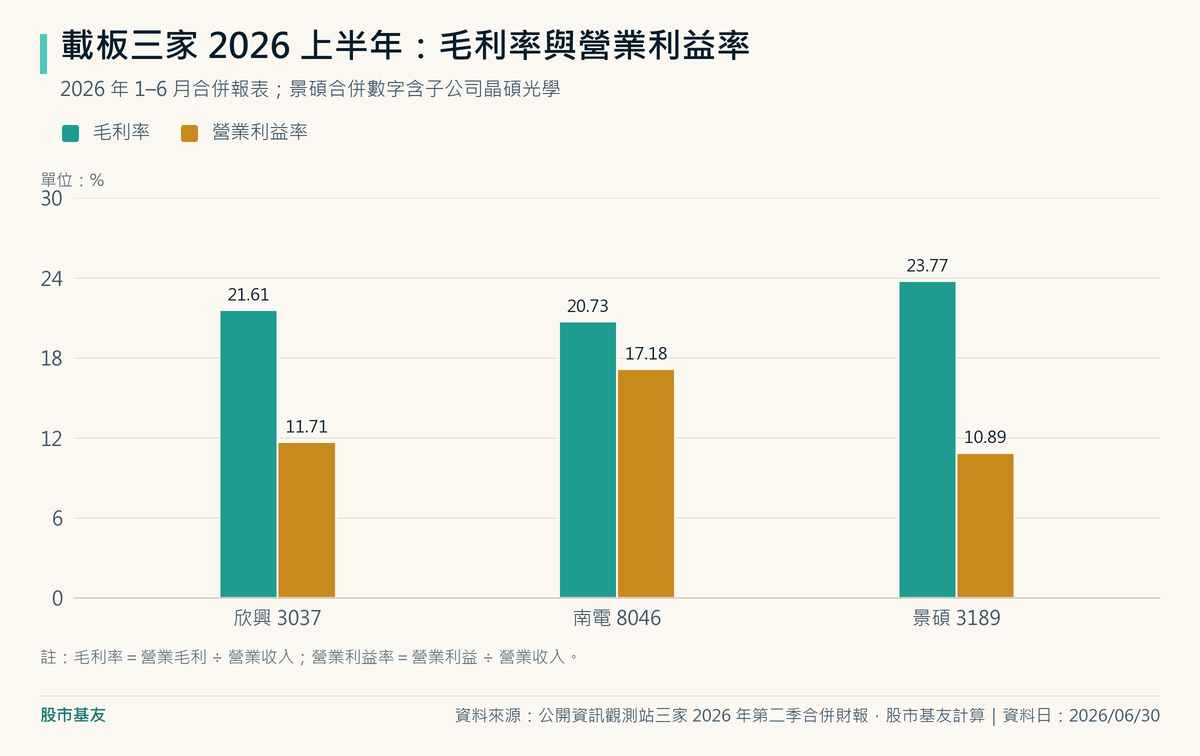
毛利率三家只差約 3 個百分點,營業利益率卻拉開了:南電 17.18%,欣興、景碩都在 11% 上下。
毛利率減去營業利益率後,南電上半年的差距約 3.55 個百分點,欣興約 9.90、景碩約 12.88;南電從毛利到營業利益的折減幅度最小。
第三季的單季數字更好看:欣興第三季營收 526.50 億元、季增 22.76%,毛利率 28.85%、營業利益率 20.00%;景碩第三季營收 145.40 億元,毛利率 33.94%、營業利益率 22.12%(含晶碩)。
南電第三季財報還沒出,月營收加總是 163.78 億元,比第二季多 20.65%,10 月營收 62.89 億元、年增 69.67%。
單季跳升很明顯,但本文的比較仍以三家都有的上半年為主。
欣興:稅前淨利一半以上來自營業外
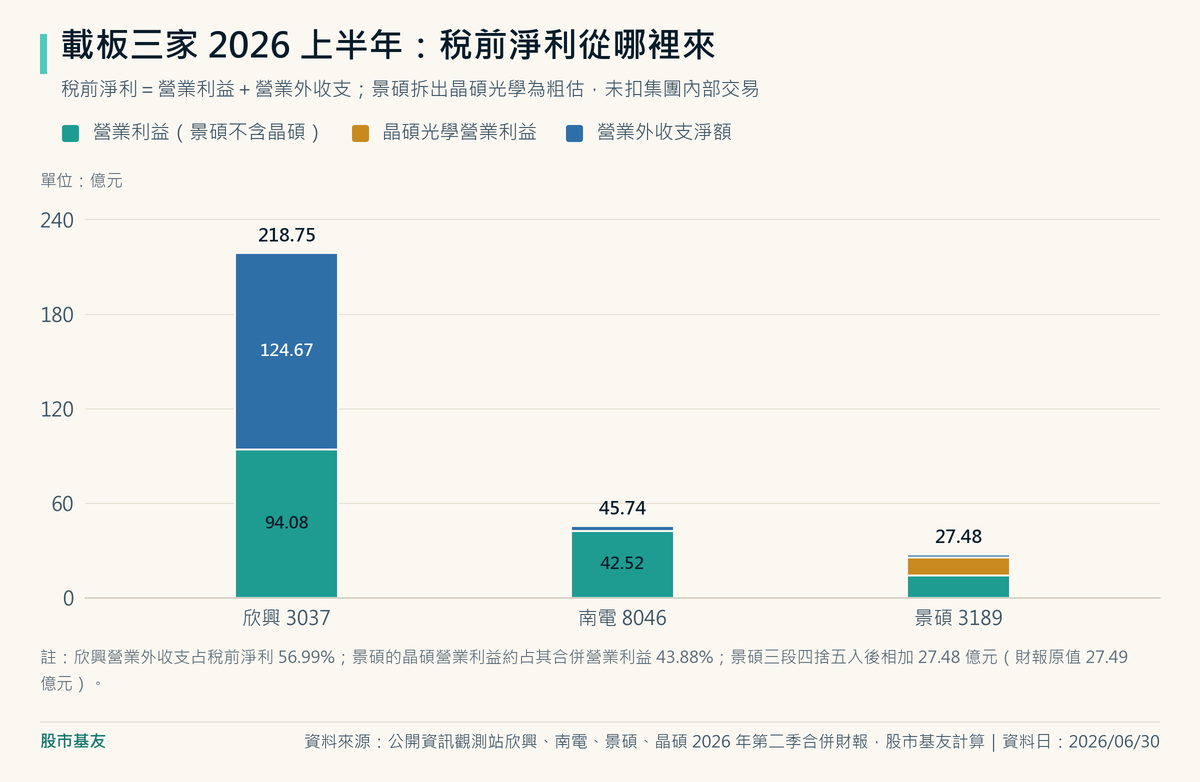
欣興上半年營業利益 94.08 億元,營業外收支淨額卻有 124.67 億元,加起來稅前淨利 218.75 億元,營業外占了 56.99%。
拉長到前三季,營業外收支 151.02 億元,其中「透過損益按公允價值衡量之金融資產(負債)利益」就有 132.77 億元,營業外占稅前淨利 43.10%。
這個科目可能包含公允價值變動及相關處分損益,財報未在此科目內進一步拆分,但它不屬於營業利益;第三季單季是 15.60 億元。
換句話說,欣興上半年稅前淨利有很大一部分來自營業外,而非營業利益。
要觀察整體營運本業,可先看營業利益,但這個數字仍包含 ABF、BT、HDI、PCB、軟板等產品,不能直接等同 ABF 載板獲利。
欣興第三季營業利益 105.28 億元,已超過上半年合計,股市基友的看法是,這可視為整體本業轉強的訊號,仍需後續季度確認。
景碩:營業利益四成多粗估來自晶碩光學
景碩直接持有晶碩光學 2.33%,再透過百分之百持股的景碩投資持有 27.22%,兩者相加約 29.55%,晶碩列入景碩合併報表(景碩 2026 第三季合併財報子公司表)。
晶碩自己的上半年財報:營收 40.00 億元、營業利益 11.27 億元。
用這兩份財報粗估(沒有扣掉集團內部交易),晶碩約占景碩上半年合併營收 16.95%、合併營業利益 43.88%。
扣掉晶碩,景碩上半年載板等其他事業的營業利益約 14.42 億元、營收約 196.01 億元,營業利益率約 7.36%,比合併報表的 10.89% 低一截。
按 29.55% 的直接、間接持股比例理解,晶碩約七成權益不屬於景碩集團;另外,景碩上半年合併報表列報歸屬非控制權益的淨利合計 6.99 億元、占本期淨利 27.33%,這是所有非全資子公司的合計,現有資料不足以全數歸因於晶碩。
市場敘事查證:載板股都是同一種 AI 受惠股嗎?
如果把欣興、南電、景碩都視為「AI 帶動 ABF 載板需求回溫」的同一類受惠股,財報拆解後只對了一半:欣興揭露 AI 資料中心占營收六成,南電則表示營收成長來自伺服器與交換器載板。
但三家花錢的方式很不一樣,我認為這會影響景氣好壞時誰先有感。
| 項目(2026 上半年) | 欣興 3037 | 南電 8046 | 景碩 3189 |
|---|---|---|---|
| 營業活動淨現金流入 | 133.23 億元 | 29.97 億元 | 39.43 億元 |
| 取得不動產、廠房及設備 | 116.85 億元 | 7.74 億元 | 35.17 億元 |
| 資本支出占營收 | 14.55% | 3.12% | 14.90% |
| 營業現金流減資本支出 | 16.38 億元 | 22.23 億元 | 4.27 億元 |
資料來源:公開資訊觀測站三家 2026 年第二季合併財報現金流量表(資料日 2026/06/30),占比與相減為股市基友計算。
到了前三季,欣興資本支出 197.58 億元、占營收 14.86%;景碩資本支出 79.51 億元、占營收提高到 20.85%,營業現金流 74.46 億元還不夠付,相減約負 5.05 億元。
南電則是上半年資本支出只占營收 3.12%。
先假設三家都不笨。
擴產要先付錢,折舊在之後幾年慢慢攤,賭的是需求延續;不擴產的好處是現金留得住,代價是需求一路好時能接的量有限。
以下是股市基友依目前財報做的情境推演,不是公司財測:
- 股市基友的看法是,如果 AI 伺服器與交換器載板需求延續,南電目前較快的月營收成長、欣興較高的單季毛利率,可能先反映在後續營業利益;擴產較多的公司也可能在新產能開出後增加可承接的訂單,但結果仍取決於需求、價格與產能利用率。
- 反過來,如果需求轉弱或價格回落,我認為資本支出占營收高的欣興、景碩,可能較早面對折舊與自由現金流的壓力;南電上半年營業現金流減資本支出較多,但獲利同樣取決於既有產線的接單,這也只是推演。
景碩還多一條路徑:它的合併獲利有一塊來自晶碩光學,載板景氣好壞不會一比一反映到景碩的每股盈餘。
風險與要追的指標
- 欣興的營業外收支:前三季「透過損益按公允價值衡量之金融資產(負債)利益」132.77 億元,這類利益會隨持有標的的價格變動,下一季可能變小或轉負。追營業利益,不要只追每股盈餘。
- 景碩的資本支出與現金流:前三季資本支出已大於營業現金流,第四季財報要看這個缺口有沒有擴大,以及借款有沒有增加。
- 南電第三季財報:月營收已經加速,要確認第二季 21.36% 的單季營業利益率能不能維持,以及資本支出是否開始提高。
- 景碩扣掉晶碩後的獲利:晶碩每月公布營收,可以把景碩合併月營收減去晶碩月營收,作為「非晶碩部分」的粗略代理;這不是正式的載板營收,仍會受其他子公司與合併沖銷影響(1–9 月晶碩營收 62.47 億元,約占景碩 16.38%)。
- 欣興的產品結構:欣興 2026 年第二季法說會簡報揭露 ABF 占營收 52%、AI 資料中心占 61%;後續若公司再揭露相同口徑,可用來追蹤產品結構變化。
哪些 ETF 押這三家載板股?
本文核對了兩檔在台灣掛牌且有揭露持股的 ETF。
主題 ETF 押得重,大型科技 ETF 押得輕,三家合計相差約十倍:
| ETF | 欣興 | 南電 | 景碩 | 三家合計 | 資料日/出處 |
|---|---|---|---|---|---|
| 009828 中信台日韓PCB | 11.47% | 4.52% | 4.50% | 20.49% | 2026/11/02,中國信託投信 |
| 0052 富邦科技 | 1.3936% | 0.314% | 0.3158% | 2.0234% | 2026/11/03,富邦投信 |
資料來源:中國信託投信 009828 基金資產(資料日 2026/11/02)、富邦投信 0052 基金資產(資料日 2026/11/03);合計為股市基友加總。
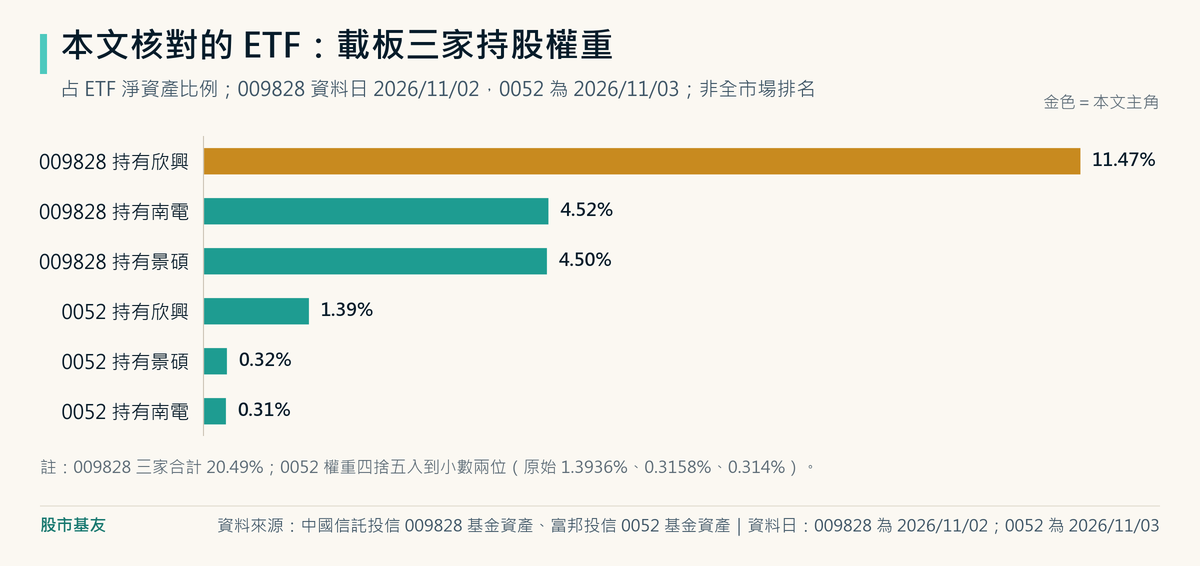
009828 同一天還持有日本的 Ibiden 8.90%,所以它的曝險不只台灣這三家。
持有 009828,等於同時曝險在三種獲利結構:業外金額大的欣興、合併晶碩光學的景碩,以及營業外占比低的南電;我認為這三種來源的波動方式不一樣。
股市基友的個人看法
我認為這三家最常被誤讀的地方,是大家拿同一把尺量它們:看到營收年增三四成、每股盈餘大增,就把它們當成同一種 AI 載板股。
可是把稅前淨利拆開,欣興上半年一半以上是營業外,景碩營業利益粗估四成多來自晶碩光學。
南電上半年營業外占稅前淨利 7.04%,本期淨利全數歸屬母公司業主;依本文以營業利益與業外收支拆分的口徑,我認為三家裡它的合併數字最接近載板與電路板本業。
這不代表欣興或景碩比較差。
欣興第三季營業利益 105.28 億元,單季就超過上半年合計,毛利率從第二季 24.80% 跳到 28.85%,我認為整體本業轉強是真的;只是上半年的獲利數字被業外撐得太高,拿來估本業會失真。
景碩的晶碩是一門賺錢的生意,但它跟載板景氣不同步,我會把景碩看成「載板加晶碩光學」的組合,而不是純載板。
我比較在意的是擴產節奏。
欣興、景碩上半年資本支出都占營收將近 15%,景碩前三季拉到兩成以上,營業現金流已經不夠付;南電只有 3.12%。
我認為這是三家對同一個 AI 需求下的不同賭注:支出多的一方看起來是押需求延續,支出少的一方把現金留在手上;不過單一半年的設備支出也受建廠時程與既有產能影響,我不把它直接解讀成公司的長期策略。
哪一邊對,要看之後幾季的數字,不是現在能下結論的。
我會看三個指標來驗證這個框架。
第一,欣興的營業外收支占稅前淨利有沒有降到兩成以下,讓本業成為主角;第二,景碩合併營收扣掉晶碩後的成長速度,跟南電比誰快;第三,南電第三季的營業利益率能不能維持在兩成左右,同時資本支出有沒有開始追上同業。
如果欣興業外持續偏高、景碩現金流缺口擴大,而南電利益率守住,這個框架就站得住;反過來,如果欣興、景碩的新產能讓營業利益率超過南電,代表擴產的賭注先拿到回報,我的看法就要修正。
最後一點:這三家都還在法說會與財報的節奏裡,南電第三季財報公告後,以及三家公司若有後續法說資料,我會用同一套拆法再對一次。
這跟你有什麼關係
如果你持有這三家其中一家,下次看財報時,先看營業利益,再看歸屬母公司淨利。
營業利益可以先排除業外收支,但合併營業利益仍包含受控制的子公司;歸屬母公司淨利與每股盈餘還會受業外收支、所得稅及非控制權益影響。
不要直接比較營業利益和每股盈餘的大小,而要追查營業利益、稅前淨利與歸屬母公司淨利之間的差異。
如果你持有 009828 這類主題 ETF,你其實同時押了三種獲利來源,加上日本與韓國的同業;ETF 每天公布持股,可以直接看這三家合計占多少,判斷自己對載板景氣的曝險有多大。
如果你持有的是 0052 這類大型科技 ETF,三家合計約 2%,載板景氣的影響相對小。
如果你在設備或材料供應鏈工作,可以留意三家之後在觀測站公告的取得設備交易與每季資本支出,這是它們擴產節奏最直接的公開紀錄。
常見問題(FAQ)
欣興 2026 上半年獲利暴增,主要是載板賺的嗎?
不全然是。
欣興上半年稅前淨利 218.75 億元,其中營業外收支 124.67 億元、占 56.99%,前三季營業外的最大項是「透過損益按公允價值衡量之金融資產(負債)利益」132.77 億元。
看載板本業要看營業利益,上半年是 94.08 億元,第三季單季 105.28 億元。
資料來源:公開資訊觀測站欣興 2026 第二季、第三季合併財報。
景碩的獲利為什麼跟晶碩有關?
因為晶碩光學是景碩的子公司,列入合併報表。
景碩直接加間接持有晶碩約 29.55%,晶碩上半年營業利益 11.27 億元,粗估約占景碩合併營業利益 43.88%。
按持股比例,晶碩約七成權益不屬於景碩集團;景碩上半年合併報表的非控制權益淨利合計 6.99 億元,是所有非全資子公司的合計,不能全數視為晶碩其他股東分得的獲利。
南電第三季財報什麼時候公布?
本文截稿時(2026/11/03)南電還沒在公開資訊觀測站公布第三季財報;依證券交易法第 36 條,第三季財報原則上須於季末後 45 天內公告申報,實際期限以證交所公告為準。
目前能看的是月營收:第三季三個月合計 163.78 億元,10 月 62.89 億元、年增 69.67%。
延伸閱讀
- 銅箔基板股怎麼比?台光電、台燿、聯茂獲利翻倍,現金流為何跟不上:載板與電路板上游的材料端,同樣用財報拆現金流。
- 009828 可以買嗎?中信台日韓PCB選股規則、不配息與費用:本文提到的主題 ETF 怎麼選股。
- 0052 富邦科技怎麼看?成分股、配息、費用與分割後風險:大型科技 ETF 的持股結構。
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。