
2026年11月5日(美東)標普500跌4.36%、那斯達克跌5.52%、費城半導體指數跌12.25%。
我認為晶片從6月就在重新定價,當天的幅度則比較像部位調整放大的結果。
資料核對日:2026年11月6日(台北)。
指數與個股採Yahoo Finance行情資料,收盤對收盤自行計算,道瓊另以FRED核對;公司數字採各公司財報新聞稿;市場歸因多來自媒體報導,文中逐一標明。
台北11月6日的盤勢與美國10月就業報告在本文核對時都還沒出來。
先看重點:費半從6月22日到11月4日已跌掉近三成,同一段時間標普500還多了2.89%,指數把問題蓋住了。
四大雲端業者第三季資本支出合計約2,019億美元,沒有看到縮手的官方數字,被打最重的是賣設備的那一方。
德州的資料中心許可暫停令9月就有了,把這一天全算到選舉頭上,時序對不太上。
11月5日實際跌了多少?費半的帳要從6月算起
先把數字對齊。
當天有不少媒體寫的是盤中數字,所以道瓊「跌1,709點」、那斯達克「跌5.27%」這些版本都跟收盤對不上。
以下是收盤:
| 指數 | 11/5收盤 | 當日 | 距收盤高點 | 高點日期 |
|---|---|---|---|---|
| 費城半導體 | 9,011.14 | -12.25% | -38.43% | 2026/06/22 |
| Nasdaq-100 | 26,629.81 | -6.36% | -14.71% | 2026/10/06 |
| 那斯達克綜合 | 24,315.00 | -5.52% | -11.90% | 2026/10/06 |
| 羅素2000 | 2,729.89 | -4.45% | -11.03% | 2026/08/14 |
| 標普500 | 7,353.73 | -4.36% | -5.95% | 2026/10/06 |
| 道瓊工業 | 51,523.06 | -3.44% | -5.20% | 2026/08/05 |
資料來源:Yahoo Finance行情資料,本站計算;道瓊以FRED核對(資料日 2026/11/05)。
高點為收盤價。
標普500這一跌,是2025年4月4日以來最大的單日跌幅。
那斯達克距高點超過一成,已進入市場慣稱的修正;標普500與道瓊還沒有。
費半則是1994年有資料以來第二大的單日跌幅,僅次於2020年3月16日的15.90%。
如果只看11月5日,會以為這是一場突然的事故。
把時間拉長,故事就不一樣了:

指數很像百貨公司週年慶的總業績,某個櫃位一路掉,別的櫃位排隊排到門口,總數字照樣漂亮。
標普500在10月6日創收盤新高時,費半已經比6月高點低了將近一成。
更短的時序也對得上。
10月30日費半單日跌7.20%;選舉後第一天的11月4日,道瓊大漲3.03%,費半卻跌3.13%。
10月28日到11月4日這幾天,標普500只小跌0.71%,費半已跌12.1%。
也就是說,11月5日之前,晶片的賣壓早就在跑了。
AI資本支出縮手了嗎?買鏟子的沒停,賣鏟子的先被打
AI這一輪常被比喻成淘金,雲端業者是買鏟子的人,晶片和設備商是賣鏟子的人。
11月5日兩邊的跌幅差很多:
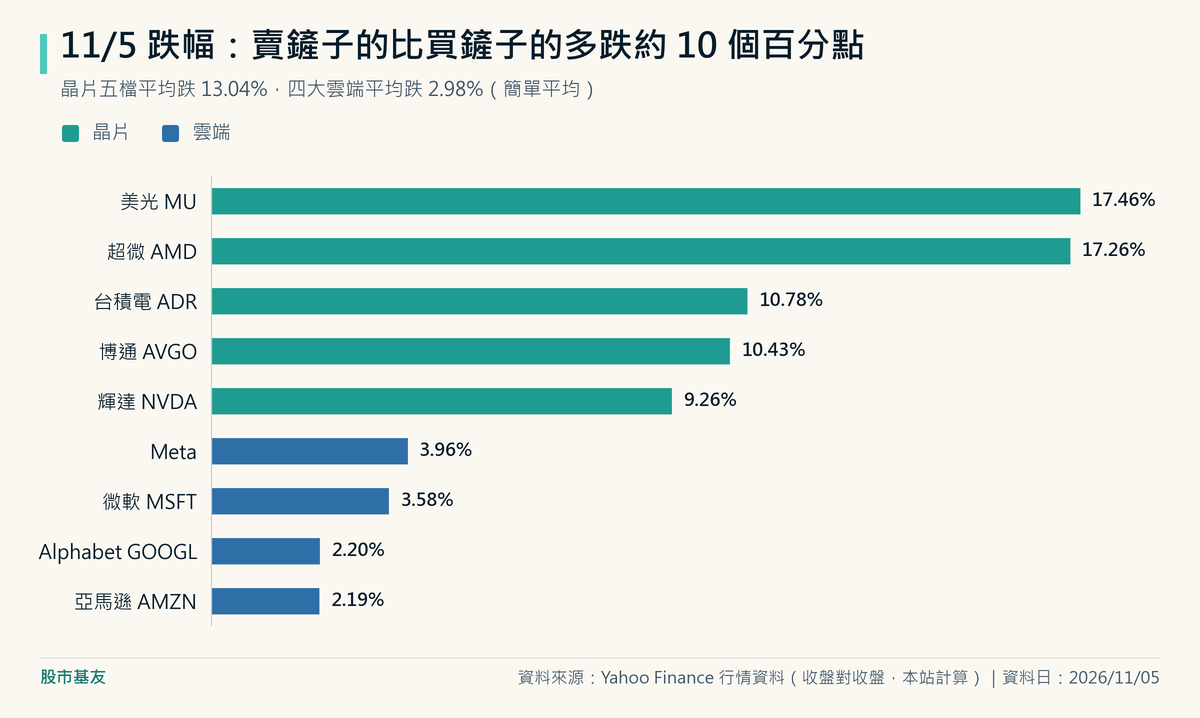
如果市場擔心的是「AI需求突然沒了」,花錢的人應該要先有動作。
官方數字看不到這件事:
| 公司 | 最近一季資本支出 | 自由現金流 | 公司對後續的說法 |
|---|---|---|---|
| Alphabet | 513.6億(去年同期239.5億) | 單季約負90.7億 | 新聞稿未列於此 |
| 微軟 | 393.7億(去年同期193.9億) | 新聞稿未列 | 新聞稿無財測 |
| Meta | 339.4億 | 單季約負21.2億 | 2026年含融資租賃本金1,350~1,450億;2027年預算仍在制定 |
| 亞馬遜 | 772.6億 | 近12個月約負423.6億 | 2026年現金資本支出約2,200億 |
資料來源:Alphabet、微軟、Meta、亞馬遜財報新聞稿(皆為2026年9月底的季度,10月發布)。
單位美元,資本支出採現金流量表「購置不動產及設備」,四家合計約2,019億;微軟含融資租賃的口徑會更高。
這張表有兩層意思。
第一層,依目前已公布的資本支出數字與展望,尚未看到四大雲端業者全面縮手。
第二層藏在第三欄:Alphabet、Meta單季自由現金流已經是負的,亞馬遜近12個月也是負的。
錢還在花,但現金流壓力已經浮上檯面,我在Alphabet第三季財報拆解寫過這本現金帳。
所以重新定價的版本可以這樣講:市場沒有在否定AI需求,它在改變「供應鏈能賺多久、賺多厚」的假設。
彭博報導引述Gabelli基金經理Justin Bergner的說法,AI供應鏈長期享有稀缺性帶來的定價與利潤率,市場現在反映的是更長的建設期與更低的利潤率。
這是分析師的判讀,資料只能側面支持:賣鏟子的跌得比買鏟子的深,符合這個方向,但無法證明。
另一個線索來自高通11月4日的財報新聞稿:公司提到晶圓製造、封裝測試、記憶體等投入成本全面上升,正在調漲產品價格,並預期完整效益要到2027財年下半年才反映在晶片部門毛利率。
AI的稀缺對某些公司是定價權,對另一些公司是成本。
反方說法:指數層面其實不算貴。
FactSet統計,10月30日標普500預估本益比18.7倍,低於5年平均19.8倍與10年平均19.1倍,2026年每股盈餘預估成長32.9%。
這是大跌前的數字。
如果這些獲利預估守得住,「泡沫破了」這個說法站不太住;反過來,如果預估開始被下修,低本益比也就沒有安慰作用。
便宜的東西通常有它便宜的理由,要看的是分母會不會動。
部位踩踏的證據:成交量、VIX倒掛,還有查不到的那個數字
重新定價是慢慢發生的事,它很難單獨解釋一天跌12%。
放大幅度的那一段,看的是這幾個可以公開核對的數字:
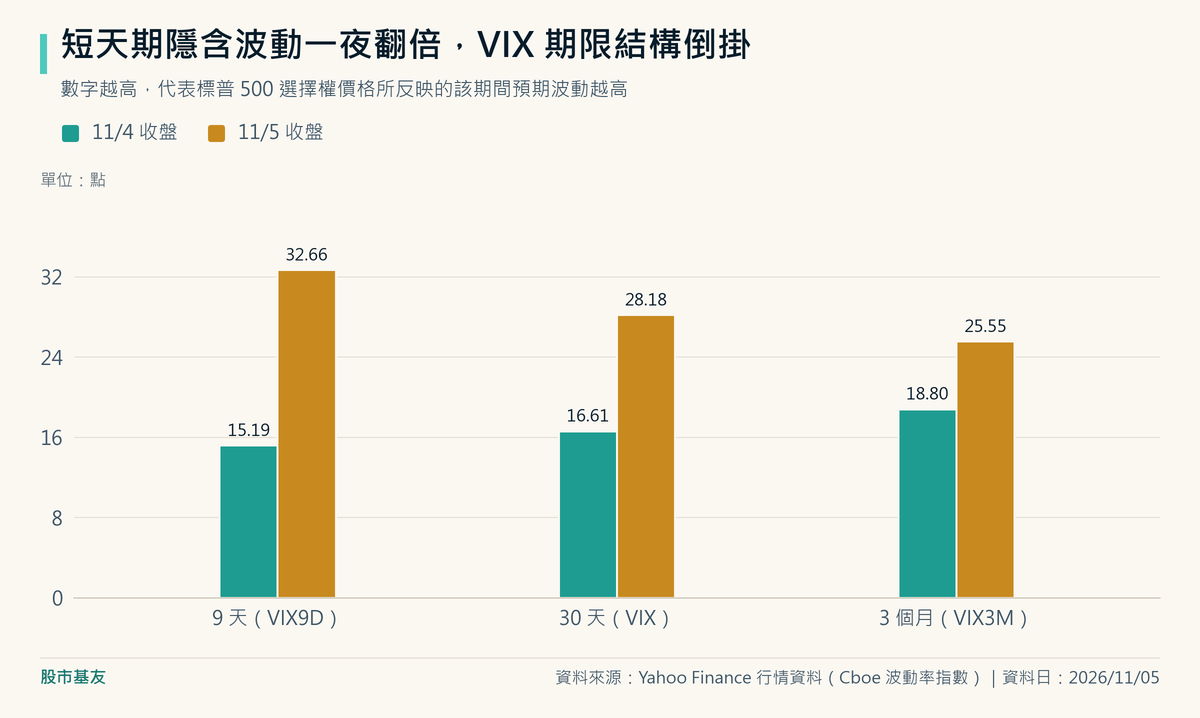
VIX從16.61跳到28.18,單日增加約七成。
更值得看的是形狀:VIX9D從15.19升至32.66,短天期隱含波動高於3個月期,顯示市場對近期風險的定價最緊張。
這些指數是由標普500選擇權價格推算的預期波動,VIX的基本概念可以看這篇VIX與VXN的整理。
成交量也放大了。
輝達是前20日均量的2.91倍,台積電ADR是3.41倍,三倍槓桿半導體ETF SOXL是4.44倍,當天收跌38.71%。
同一天10年期美債殖利率從約4.89%降到約4.84%,美元指數幾乎不動,黃金小漲。
我認為,這組跨資產變化不像典型的利率上衝,更接近資金轉向避險;但僅靠這些數字仍無法確認因果。
媒體報導裡還有兩個部位面的說法。
世界日報與彭博都提到,巴克萊估計波動控制型基金未來24至48小時可能賣出約1,350億美元美股期貨;摩根大通衍生品團隊認為這波偏部位驅動。
波動控制型基金的規則有點像高速公路的安全距離,前車一踩煞車,後面每台車都跟著踩,不管前車為什麼踩。
不過1,350億是模型估計,不是實際成交。
查不到的部分要講清楚:FINRA融資餘額最新只到9月(約1.48兆美元,低於6月的約1.50兆美元),看不到大跌前一週的槓桿水位。
槓桿ETF的規模、紐約證交所漲跌家數,我這次也沒有拿到可以核對的原始頁面。
所以踩踏這一段是「證據方向一致」,還到不了「證實」。
歷史統計能補一點脈絡,也能戳破一個常見印象:
| 標普500單日跌4%以上(1950年起) | 樣本數 | 20個交易日後中位數 | 20日上漲比例 |
|---|---|---|---|
| 全部 | 56 | 1.29% | 58.9% |
| 排除1987、2008、2020 | 28 | 2.31% | 64.3% |
| 同一波只算第一天 | 25 | 0.36% | 56.0% |
| 標普500單日跌4%以上(1950年起) | 樣本數 | 60個交易日後中位數 | 60日上漲比例 |
|---|---|---|---|
| 全部 | 56 | 7.52% | 71.4% |
| 排除1987、2008、2020 | 28 | 9.01% | 96.4% |
| 同一波只算第一天 | 25 | 7.46% | 84.0% |
資料來源:Yahoo Finance標普500日線(價格指數,不含股息),本站計算(資料日 2026/11/05)。
連續大跌彼此高度相關,不是獨立樣本,歷史統計不代表未來。
含這次共57次,其中49%集中在1987、2008、2020三年。
同一波只算第一天之後,20個交易日後的上漲比例只有五成六,「大跌隔月就回來」沒有直覺上那麼穩。
這次還有個特別的地方:57次裡有40次發生在標普500已距高點兩成以上的時候,這次只距高點5.95%。
回撤淺於一成就單日跌4%的,連這次在內只有5次,樣本太少,不足以推論什麼。
民主黨贏了所以AI要被管?德州的暫停令9月就有了
媒體最大聲的歸因之一,是民主黨在11月3日期中選舉取得參眾兩院(目前為媒體預估,各州尚未完成認證),市場擔心資料中心建設受限。
依彭博,Wells Fargo策略師Ohsung Kwon認為市場開始計入德州更多的反資料中心監管。
德州這條線有原始文件,時間順序跟標題給人的印象不太一樣。
德州州長辦公室9月21日公告,共和黨籍州長Abbott已要求環境主管機關TCEQ暫停核發資料中心許可,直到電網營運機構ERCOT完成稽核。
當選州長的Hinojosa,競選官網在9月就要求全面暫停興建,直到州議會立法;依Texas Tribune,她10月22日表示上任後會禁止所有資料中心核准,直到州議會通過保護法律,而州議會1月開議。
所以選舉可能改變的是暫停的範圍與長度,暫停本身選前就存在。
公告前後的市場也可以對照:費半從9月18日的11,921.69點,到10月6日升到13,217.82點,漲10.87%。
這只是時序對照,不能證明因果,但同樣的限制當時並沒有讓晶片下跌。
同一篇報導也引述研究機構Data Center Watch,它研究的74位州長候選人中,有43%支持暫停或禁建,這個議題不只出現在一個州、一個黨。
聯邦層級,我沒有看到已經提出、能排上議程的法案細節。
Yahoo Finance的回顧把賣壓往前連到10月30日,也提到投資人對舉債蓋資料中心的公司要求更高殖利率。
CoreWeave執行長則表示,預期政治變化不影響既有客戶承諾(世界日報轉述,這是公司自己的說法)。
我認為比較合理的講法是,選舉當了一根火柴,柴早就堆好了。
選舉對市場的影響值得單獨談,本文只處理它跟這一天的關係。
情境上可以這樣看:如果德州州議會明年真的通過新的限制,最先受影響的可能是建設時程,接著是設備與記憶體的訂單節奏,Bergner講的定價權問題才會變得具體。
接下來怎麼分辨?三個公開指標
與其猜答案,不如先講好要看什麼。
兩種解釋會在這三個地方分岔:
| 指標 | 比較像部位踩踏 | 比較像重新定價 | 什麼時候看得到 |
|---|---|---|---|
| VIX期限結構+費半相對標普500 | VIX9D回到VIX3M之下,費半跟標普500的相對走勢也止穩 | VIX回穩,費半相對標普500仍持續走低 | 每天公開,看幾週 |
| 輝達財報與毛利率展望 | 展望與毛利率沒有鬆動,賣壓理由變弱 | 展望或毛利率開始反映更長建設期 | 美東11/17盤後電話會議(台北11/18清晨) |
| 雲端業者2027年資本支出 | 維持或上修,且融資條件沒有明顯變差 | 下修,或自由現金流惡化到被迫放慢 | 下一輪財報;Meta已說2027年預算仍在制定 |
本表是分辨框架,不是預測;兩種情況也可能同時成立。
資料日 2026/11/06。
總經的部分另外留意:美國10月就業報告排定美東11月6日8:30(台北21:30),10月CPI排定11月10日(台北21:30),下次FOMC是12月8至9日。
11月5日的債市走向不像利率衝擊,但這些數字如果改變利率預期,就會變成新的變數,到時候要分開看。
股市基友的個人看法
我認為「AI泡沫破了」和「只是籌碼洗一洗」這兩個版本都太省事。
把數字攤開,比較站得住的是分層:方向來自基本面假設的改變,幅度來自部位。
6月以來費半跌掉近三成時,標普500幾乎沒反應,這段很難用踩踏解釋,踩踏不會慢慢踩五個月。
11月5日這一天的放大,則很難只用基本面解釋,因為當天並沒有哪家大型雲端業者宣布砍資本支出。
我最不買單的是把一切算到選舉頭上。
這個說法好講、好轉貼,但時序對不上。
資料中心監管的風險是真的,德州的暫停令就是實例;可是它9月就存在,下令的是共和黨籍州長,當時費半還在漲。
我認為市場在11月5日重新在意這件事,更可能是因為晶片本來就脆弱,新聞只是給了一個賣的理由。
在德州或聯邦出現具體法案之前,它的權重應該比媒體標題給的低一些。
我也不會因為FactSet的18.7倍就覺得沒事。
這個預估本益比的分母是未來12個月的預估每股盈餘,FactSet另列的32.9%則是2026全年每股盈餘的成長預估,兩者是不同數字,但都建立在分析師目前的獲利假設上。
雲端業者花的錢,有一部分就是供應鏈的營收;我認為如果花錢的速度改變,這些預估可能被下修,低本益比也可能只是還沒更新。
實際影響多大,仍要看營收、毛利、折舊與融資成本。
我的判斷有失效條件。
如果接下來幾週VIX期限結構恢復正常、費半相對標普500也止穩,輝達的毛利率展望沒有鬆動,那我認為這天的部位成分比我想的更重。
反過來,如果VIX回穩了費半還是一路落後,或雲端業者開始下修2027年支出,那重新定價就比我想的更深。
我不做預測,這兩條路我都會照數字認帳。
另外,大跌之後最常聽到「長期持有就會回來」。
我認為這句話要先問你抱的是什麼。
同一天標普500距高點不到6%,費半距高點將近四成,這兩樣東西的「長期」不是同一件事。
這跟你有什麼關係
如果你持有台灣掛牌的美股或半導體ETF,先分清楚自己的曝險在哪一層:
| 代號 | 名稱 | 追蹤指數 | 指數11/5當日 | 指數距高點 |
|---|---|---|---|---|
| 00646 | 元大標普500 | 標普500 | -4.36% | -5.95% |
| 00662 | 富邦NASDAQ | NASDAQ-100 | -6.36% | -14.71% |
| 00830 | 國泰費城半導體 | 費城半導體 | -12.25% | -38.43% |
資料來源:元大、富邦投信與證交所ETF頁;指數變化採Yahoo Finance行情資料,本站計算(資料日 2026/11/05)。
這是指數的變化,不是ETF淨值或市價;匯率、費用與折溢價都會造成差異。
時間差要留意。
這幾檔在台北11月5日的收盤,比美股11月5日開盤還早,美股那一天的變化要到台北11月6日交易時才開始反映。
當天00646、00662收紅,00830跌4.69%,那個數字還不包含這場下跌。
台股本身也不是這天才動。
依證交所資料,加權指數11月5日收41,574.72點,當天跌3.20%,從10月30日算起已跌8.04%,這些都發生在美股11月5日下跌之前。
台積電ADR相對台股本尊的溢價,本站以收盤價與匯率算,11月4日約14.6%,11月5日降到約4.3%。
兩地收盤時間不同,這只是算術,用來理解價差怎麼變,不是對開盤的預測。
如果你是用融資或槓桿工具持有,這種天的意義又不一樣。
SOXL一天跌38.71%就是例子,每日重設的三倍槓桿在單邊大跌時放大得很快。
融資的維持率與追繳流程可以看融資斷頭流程整理,先算好自己撐得了多大的波動,比猜下一根K棒實際。
如果你的工作跟電子供應鏈有關,上面那張三指標表也可以順手看:雲端業者的2027年支出計畫,同時是訂單的前導線索。
常見問題(FAQ)
11月5日美股為什麼大跌?
目前沒有單一官方原因。
可以確認的是晶片領跌、費半跌12.25%;媒體提到的歸因包括高通與安謀財報、資料中心建設放慢的疑慮、民主黨勝選後的監管擔憂,以及波動控制型基金的賣壓。
財報、行情與德州的暫停令有原始資料可對;它們跟這天下跌的因果,仍是報導與分析師的判讀。
那斯達克進入修正了嗎?標普500呢?
那斯達克進入了,標普500還沒有。
以收盤價計算,那斯達克距10月6日高點跌11.90%,超過市場慣稱的一成;標普500距同日高點跌5.95%,道瓊距8月5日高點跌5.20%。
VIX期限結構倒掛是什麼意思?
意思是短天期的隱含波動高於長天期,市場對接下來幾天的風險定價最緊張。
11月5日VIX9D是32.66、VIX是28.18、VIX3M是25.55。
它是壓力指標,只能說明市場很緊張,無法單獨告訴你是基本面還是部位造成的。
美股單日跌4%以上之後,通常會反彈嗎?
歷史中位數偏正,但沒有直覺上那麼穩。
1950年以來有後續資料的56次,20個交易日後中位數上漲1.29%、上漲比例58.9%;同一波只算第一天時,中位數只剩0.36%、上漲比例56.0%。
這些事件高度相關,樣本也不獨立,只能當背景,不能當成這次的預測。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。