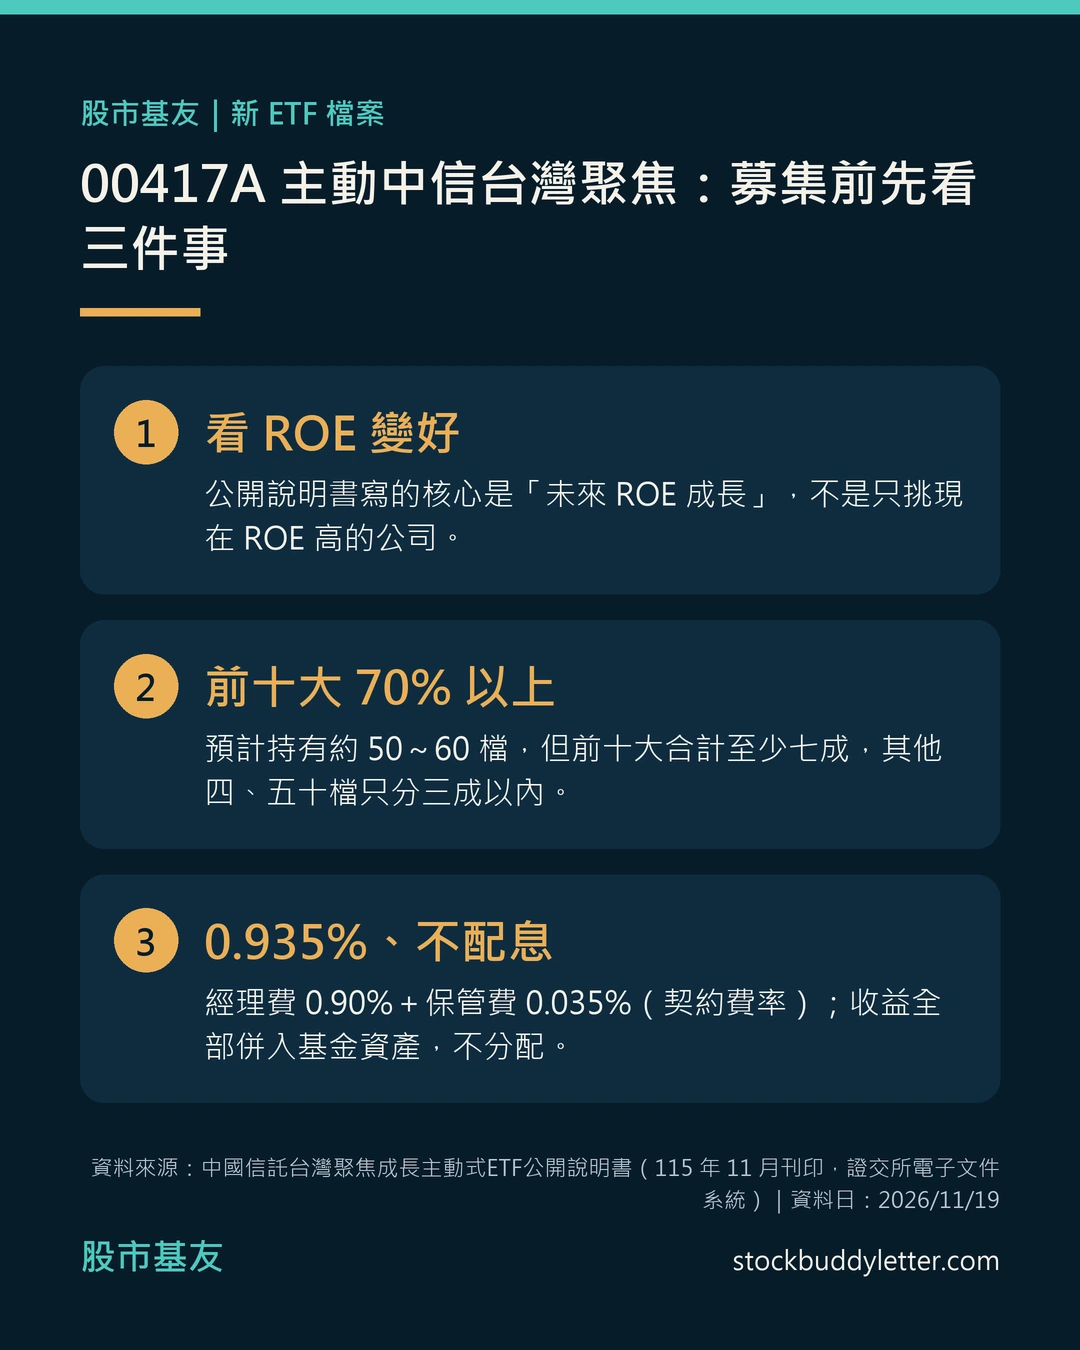
截至 2026 年 11 月 19 日,00417A 主動中信台灣聚焦是中信投信還沒開始募集的主動式台股 ETF:用未來 ROE 成長選股、前十大持股至少七成,契約費率 0.935%,而且不配息。
依投信對媒體的說法,它預計 12 月 21 日到 24 日募集,募集價每單位 10 元、最低 1 萬元起,實際日期以中信投信公告為準。
這檔名字裡的「聚焦」是寫進規則裡的:預計持有約 50~60 檔,但錢會大量壓在前十家公司上,其他四、五十檔合計最多分三成。
想參與募集之前,先搞懂這個集中度,比先猜它會不會漲更重要。
資料核對日:2026年11月19日。
基金規則、費用、申購與投資限制都取自 11/12 上傳證交所電子文件系統的公開說明書(首次募集版,115 年 11 月刊印);募集日期取自 11/18、11/19 媒體轉述的投信說法。
11/19 查看時中信投信官網還沒有這檔的產品頁。
本文的「契約費率」是公開說明書寫的年費率,不是年度實際費用率;文中的試算都是用規則推出來的上下限,不是實際持股。
先看重點:00417A 選股看的是 ROE「會不會變好」,不是只挑現在 ROE 高的公司;前十大至少七成代表這十檔的平均權重至少 7%,個股表現會大幅左右淨值;它還沒成立、沒有持股可看,募集前能讀的只有規則。
00417A 基本資料
下面這張表照讀者最常問的順序排;還沒公告的欄位寫「待公告」,不先猜。
資料截至 2026/11/19
| 項目 | 內容 |
|---|---|
| 代號與名稱 | 00417A 主動中信台灣聚焦(全名:中國信託台灣聚焦成長主動式ETF;證交所簡稱待上市公告) |
| 發行投信 | 中國信託投信 |
| 類型 | 主動式(台股) |
| 追蹤指數 | 不追蹤指數 |
| 目前狀態 | 募集前(公開說明書 11/12 已上傳;投信表示預計 12/21~12/24 募集,以投信公告為準) |
| 掛牌日 | 待公告 |
| 配息頻率與月份 | 不配息(收益全部併入基金資產) |
| 最近一次配息 | 尚未配息(契約規定不分配) |
| 經理費+保管費 | 0.90%+0.035%,合計 0.935%(契約費率) |
| 規模 | 待公告(尚未成立) |
募集與上市後的申購規則
| 項目 | 規則 |
|---|---|
| 募集價格 | 每單位 10 元 |
| 募集最低金額 | 1,000 單位,即 1 萬元或其整倍數 |
| 募集申購手續費 | 最高不超過發行價格 2%,實際適用費率由經理公司在上限內調整訂定 |
| 成立條件 | 開始募集 30 天內募足 2 億元 |
| 成立後到上市前 | 不接受申購與買回 |
| 上市後申購基數 | 50 萬單位或其整倍數,透過參與證券商辦理 |
| 上市後預收比例 | 預收申購價金=每基數約當市值 × 110%;申購手續費(含參與證券商處理費)另計,上限為每單位淨值 2%,公開說明書註記投信目前每筆申購得收取 5,000 元,實際以投信及參與證券商公告為準 |
| 申購/買回交易費率 | 0.10%/0.40%(依公開說明書,可能調整) |
| 經理人 | 徐啟葳(同時管理中國信託台灣活力基金) |
| 風險報酬等級 | RR4 |
資料截至 2026/11/19,來源:中國信託台灣聚焦成長主動式ETF公開說明書(證交所電子文件系統,115 年 11 月刊印);募集日期為經濟日報 11/19 報導轉述投信說法。
這張表有兩列要特別看。
第一是「成立後到上市前不接受申購與買回」:募集付了錢後,基金並不是立刻開始投資;公開說明書寫明自成立日起才運用基金資產,而且自成立日起至上市日前不接受申購或買回。
參與募集的人承擔的是基金成立日到掛牌日之間的淨值波動,募集價也不等於掛牌價。
第二是「上市後申購基數 50 萬單位」。
這是給參與證券商與大額資金用的通道,假設淨值還在 10 元附近,一個基數就是約 500 萬元,預收還要乘 110%,手續費另計。
一般小額投資人在上市後,多半是用證券戶在交易時段買整張或零股,做法跟其他上市 ETF 一樣,可以參考本站00418A、00416A 怎麼買那篇的整股、零股與申購拆解。
ROE 成長怎麼選股?公開說明書寫了四步
ROE 是股東權益報酬率,白話說就是公司每 100 元平均股東權益,一年創造多少稅後淨利。
很多選股方法喜歡挑 ROE 高的公司,00417A 的公開說明書寫得很清楚:它更在意 ROE 的成長幅度和改善趨勢,而不是只看現在高不高。
照公開說明書的投資策略段落,流程大致分四步:
- 先挑產業:看各產業中長期營收年成長率和月營收變化,優先篩出營收成長持續改善、有中長期發展潛力的產業。
- 再用前瞻 ROE 模型挑公司:先排除 ROE 成長趨勢轉弱的公司,再找「未來一年預估 ROE 成長,比過去長期平均更有優勢」的企業,公開說明書稱為黃金區塊。
- 決定權重:依 ROE 成長性和市值配置權重,約 50~60 檔,前十大合計 70% 以上,同時考量流動性與分散。
- 研究團隊驗證:用內部研究、產業訪談、公司拜訪、供應鏈調查確認獲利成長的來源,並定期看財報、法說會和評價變化,調整模型與配置。投信對媒體另外表示,研究團隊每季會參加 100 場以上公司拜訪,這是投信說法。
這套流程有一個關鍵字值得多看兩眼:「預估」。
過去的 ROE 可以從財報算出來,未來一年的 ROE 只能預估,而預估是誰做的、用什麼假設,公開說明書沒有、也不太可能公開細節。
所以它雖然有一套說得出來的邏輯,本質上仍然是經理團隊的判斷,不是一條外人可以照著重算的指數規則。
另一個值得注意的是「看改善」的副作用。
照這套邏輯,一家 ROE 正在明顯改善的公司,可能比一家 ROE 一直很高、但已經不再往上的公司更有吸引力。
如果這種改善來自產業景氣往上,好處是抓得到轉機,風險是循環一轉向,ROE 改善的故事也會一起反轉。
公開說明書的風險揭露也把「產業景氣循環之風險」列在裡面。
前十大至少七成:其他四、五十檔最多分三成
「前十大持股比重合計 70% 以上」這句話,在投信的文宣和公開說明書裡都出現好幾次,它也是這檔最有辨識度的地方。
把這條規則跟同一份公開說明書的投資限制放在一起算,畫面會清楚很多:
- 前十大合計至少 70%,因此這十檔的平均權重至少 7%;這是平均值,不代表每一檔都至少 7%。
- 投資任一上市或上櫃公司股票,原則上不能超過基金淨資產的 10%;只有占加權指數比重超過一成的上市股票可以放寬,但不能超過它在加權指數的比重,而且最多 25%。
- 預計持有 50~60 檔,扣掉前十大還有約 40~50 檔。在前十大剛好 70%、還沒扣除現金的上限情境下,其餘股票平均每檔最多約 0.6%~0.75%;前十大超過七成或基金留有現金,這個數字會更低。
用生活一點的比喻:這像一家便當店菜單上有 50 道菜,但營收有七成來自前十名的招牌便當。
其他四十幾道菜不是不存在,只是一道菜就算翻倍,對整家店的帳影響也有限。
對 00417A 來說,淨值會漲會跌,主要看那十檔,而前十大以外每一檔的權重小到難以單獨影響整體。
這也代表兩件事。
第一,前十大如果集中在同一個產業,就算總檔數有 50 檔,實際的分散程度也比數字看起來低。
公開說明書把「類股過度集中風險」列在風險揭露的第一項,不是客套話。
第二,成立後每天的公開持股會是最重要的觀察資料:前十大是不是真的維持在七成以上、是哪些產業、多常換股,掛牌後才看得到。
費用與不配息:跟 00418A 放在一起看
同樣是不配息的台股主動式 ETF,11 月剛掛牌的 00418A 主動復華台灣新星可以當對照。
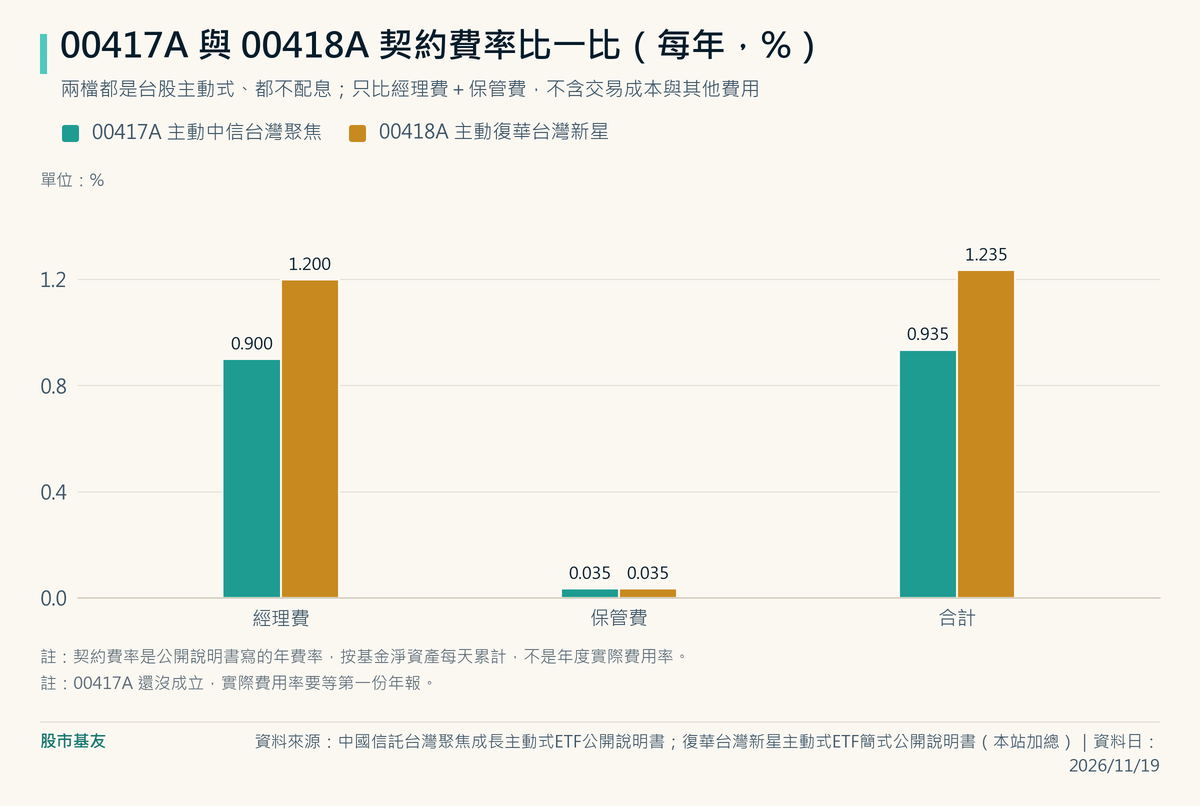
兩檔的保管費一樣是 0.035%,差在經理費:00417A 是 0.90%,00418A 是 1.20%。
| 項目 | 00417A | 00418A |
|---|---|---|
| 選股主軸 | 未來 ROE 成長 | 新星企業 |
| 主要比例規定 | 前十大合計 70% 以上 | 新星企業股票 60% 以上;另設市值前三百大股票 60% 以上 |
| 收益分配 | 不分配 | 不分配 |
| 契約費率合計 | 0.935% | 1.235% |
資料來源:中國信託台灣聚焦成長主動式ETF公開說明書(115 年 11 月刊印);復華台灣新星主動式ETF簡式公開說明書(2026/10/29 刊印)。
00418A 的兩個比例規定寫明自上市日起適用。
換成金額比較好感受:假設一整年資產都維持 100 萬元,只算經理費加保管費,00417A 一年約 9,350 元,00418A 約 12,350 元,差 3,000 元。
這筆錢不會出現在你的交易明細裡,而是每天從淨值裡慢慢扣掉。
要提醒的是,這只是契約費率;年度實際費用率還會有交易成本、上市費等,要等成立後的年報才知道。
市值型 ETF 的費用結構不同,本站在00418A 跟 0050 的比較那篇有逐項拆過,這裡不重複。
主動式多收的錢,買的是經理人的判斷,這筆帳要用長期扣完費用後有沒有跑出差距來檢查。
不配息這點也要想清楚。
收益全部併入基金資產,代表你不會定期收到現金,想拿錢就只能在市場上賣掉一部分。
習慣用配息當生活費的人,要先知道這檔的設計不是為了這件事。
股市基友的個人看法
我認為 00417A 最值得記住的不是 ROE,而是那句「前十大 70% 以上」。
ROE 成長這個框架本身說得通:一家公司賺錢效率從普通變好,市場常會重新給它評價,用這個角度找股票,比單純追題材有邏輯。
但它是用「預估」在做判斷,外人無法重算;真正會寫進每天淨值裡的,是那十檔股票的漲跌。
所以我看這檔的方式,會比看一般主動式 ETF 更「看人、看持股」,而不是看名字。
名字裡有台灣、有聚焦、有成長,聽起來都很合理,但掛牌之後真正要追的是幾個具體的公開數字。
第一,每日公開持股裡前十大合計是不是一直在七成以上,還是常常只是剛好壓線。
第二,前十大落在幾個產業,如果十檔裡有七、八檔是同一條供應鏈,那它實際上更接近一檔產業 ETF。
第三,換股頻率,ROE 預估一變就調整,交易成本會從淨值裡扣。
第四,掛牌初期的折溢價,新 ETF 剛上市時,市價跟淨值差多少,對在市場上買的人影響很直接。
費用方面,0.935% 在主動式台股 ETF 裡不算最高,比 00418A 的 1.235% 低。
我認為這筆差距合不合理,不是募集前能回答的問題,至少要看掛牌一、兩年後,扣完費用的淨值表現跟加權指數或 0050 比起來是贏是輸、波動大多少,才有資格下判斷。
還有一個容易被忽略的細節:基金成立日起到掛牌前不能買回,這段期間淨值已開始波動。
對想參與募集的人來說,這不是買到「10 元的便宜貨」,而是提早一段時間把錢交給一位你還沒看過持股的經理人。
如果你的部位已經大量集中在台股電子權值股,再加一檔前十大占七成的主動式 ETF,整體的集中度可能比你以為的還高。
我不會用「新 ETF」或「ROE」這兩個詞來判斷它好不好。
等它掛牌、公開持股出來之後,我會回頭更新這篇,把前十大、產業分布和折溢價補上,到時候再看規則寫的跟實際做的有沒有一致。
常見問題(FAQ)
00417A 什麼時候募集、最少要多少錢?
依投信對媒體的說法,預計 2026 年 12 月 21 日到 24 日募集,實際日期以中信投信公告為準。
公開說明書規定募集時每單位 10 元、最少 1,000 單位,也就是 1 萬元起,另可能有最高 2% 的申購手續費。
00417A 會配息嗎?
不會。
公開說明書寫明收益全部併入基金資產、不予分配,所以不會有除息日,報酬只會反映在淨值與市價上。
00417A 跟一般台股 ETF 最大的差別是什麼?
它不追蹤指數,由經理團隊用未來 ROE 成長挑股票,而且規定前十大合計 70% 以上,因此單一個股與產業集中風險需要特別留意;成立後要看每日公開持股,才知道實際集中在哪裡。
延伸閱讀
| 同類 ETF | 名稱 |
|---|---|
| 00413A | 主動玉山關鍵科技 |
| 00419A | 施羅德AI科技台股主動式 |
| 00416A | 台新臺灣中小主動式 |
| 00423A |
其他類型的 ETF 都列在台股 ETF 總目錄(本頁屬於「主動式 ETF」)。
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。
想看其他 ETF?台股 ETF 總目錄依類型列出股市基友研究過的每一檔。