截至 2026/11/06,股市基友根據前三季財報判斷:台達電、光寶科的成長已反映在本業獲利,群電還沒有;營業利益率分別為 16.97%、13.65%、2.64%。
同一個「AI 電源」故事,三份財報長得完全不一樣:台達電營收年增 37.22%;光寶科營業利益年增 73.42%,但營業活動現金流只剩 11.96 億元;群電營收年減 11.15%。
這篇用一個框架看這三家:公司在法說會上講的 AI 占比,跟財報上的營收、利潤率、現金流對不對得上。
先看重點:台達電規模最大、利潤率最高,公司說 AI 相關事業約占營收五成;光寶科利潤率跳升,但前三季取得不動產、廠房及設備的現金支出 131.44 億元是營業現金流的十倍以上;群電的最大應用類別占營收 52%,卻年減 22%,公司自己歸因「客戶端供應鏈瓶頸」。
資料核對日:2026/11/06。
財報數字取自公開資訊觀測站三家 2026 年第三季合併財報(單位原為千元,本文換算成億元,比率為股市基友計算);三家共同可比的期間是 2026 年前三季(1–9 月)。
台達電、光寶科的 10 月營收在核對日還沒公布,所以月營收只用到 9 月;群電 10 月已公布。
公司說法取自三家 2026 年第三季法說會簡報、台達電法說會英文逐字稿與 2025 年年報。
電源產業鏈地圖:三家各自賣什麼、賣給誰
傳統 AI 機櫃由設施端交流配電送至機櫃內的電源供應器(PSU),再轉成伺服器所需的直流電。
NVIDIA 提出的 800VDC 架構,則把交流電集中轉成 800V 直流並送往機櫃,目的是減少中間 AC/DC 轉換、配電損耗與銅材需求;依 NVIDIA 與 OCP 的官方說明,這是正在標準化的下一代架構,不代表所有 AI 資料中心都已全面換用。
這三家在這條鏈上站的位置不一樣:
| 公司 | 公司自己怎麼描述業務 | 2026 年第三季法說會提到的 AI 相關產品與動作 | 客戶集中度(2025 年年報) |
|---|---|---|---|
| 台達電 2308 | 電源及零組件、基礎設施、自動化、交通四大範疇;第三季電源及零組件營收 1,059.30 億元、基礎設施 658.80 億元,占比圖分別為 54%、33% | 年報列 19 吋 90kW DC/DC 機架式電源、1.1MW 列間電源系統(800VDC);法說會說液冷第三季營收約 250 億元、預計在馬來西亞檳城設大型生產據點 | 年報寫 113、114 年度並無任一銷貨客戶超過 10% |
| 光寶科 2301 | 雲端及物聯網、資訊及消費性電子、光電三大部門;公司簡報 9M26 營收占比圖示雲端及物聯網約 56% | 800VDC Power Rack 第四季送樣、8.5kW PSU 與 BBU 量產;分割力能精密智造加速液冷事業;完成 360 億元永續連結聯貸 | 年報寫 114 年有 1 家占總營收 10% 以上之客戶 |
| 群電 6412 | 交換式電源供應器;年報產品別電子零組件產品 81.09%、消費性電子及其他 12.36%、智慧建築系統服務 6.11% | 本次核對的第三季簡報標題寫「第三季營運受到客戶端供應鏈瓶頸限制」,未揭露 AI 伺服器電源占比,也未列出 800V 產品或相關擴產公告(簡報另有公司資料與全球生產據點);年報經營方針寫「擴充 AI 伺服器及大數據資料中心之電源解決方案」 | 年報寫 A 公司占 13.43%、B 公司占 10.86% |
資料來源:台達電 2026 第三季法說會簡報與逐字稿(2026/10/29)、台達電 114 年度年報;光寶科 2026 第三季法說會簡報(2026/10/30)、光寶科 114 年度年報;群電 2026 第三季法說會簡報(2026/11/04)、群電 114 年度年報。
均取自公開資訊觀測站或公司投資人關係網站。
表上第三欄是這篇的起點。
光寶科的簡報有 800V 產品與送樣、量產時程;台達電的年報列出 800VDC 相關產品,但本次來源沒有送樣或量產時程;群電本次核對的第三季簡報沒有揭露 AI 占比與 800V 產品。
表上第四欄則是後面講風險時會用到的差異:台達電沒有單一客戶超過 10%,群電前兩大客戶合計 24.29%。
誰賺最多:三家前三季同口徑比
先放同一個期間、同一種算法。
下面全部是 2026 年前三季(1–9 月)合併報表:
| 項目(2026 前三季) | 台達電 2308 | 光寶科 2301 | 群電 6412 |
|---|---|---|---|
| 營業收入 | 5,396.68 億元 | 1,535.14 億元 | 236.41 億元 |
| 營收年增率 | 37.22% | 26.11% | −11.15% |
| 毛利率(去年同期) | 35.47%(34.14%) | 25.16%(23.34%) | 13.68%(17.05%) |
| 營業利益率(去年同期) | 16.97%(14.62%) | 13.65%(9.93%) | 2.64%(6.98%) |
| 營業利益年增率 | 59.28% | 73.42% | −66.40% |
| 營業外收支占稅前淨利 | 8.17% | 13.17% | 57.93% |
| 研發費用占營收 | 8.49% | 5.26% | 5.75% |
| 歸屬母公司淨利 | 691.86 億元 | 183.21 億元 | 13.63 億元 |
| 基本每股盈餘(去年同期) | 26.64 元(16.47 元) | 8.08 元(4.94 元) | 3.40 元(4.03 元) |
資料來源:公開資訊觀測站三家 2026 年第三季合併財報(資料日 2026/09/30),比率為股市基友計算:毛利率=營業毛利 ÷ 營收,營業利益率=營業利益 ÷ 營收,營業外收支占稅前淨利=營業外收入及支出合計 ÷ 稅前淨利。
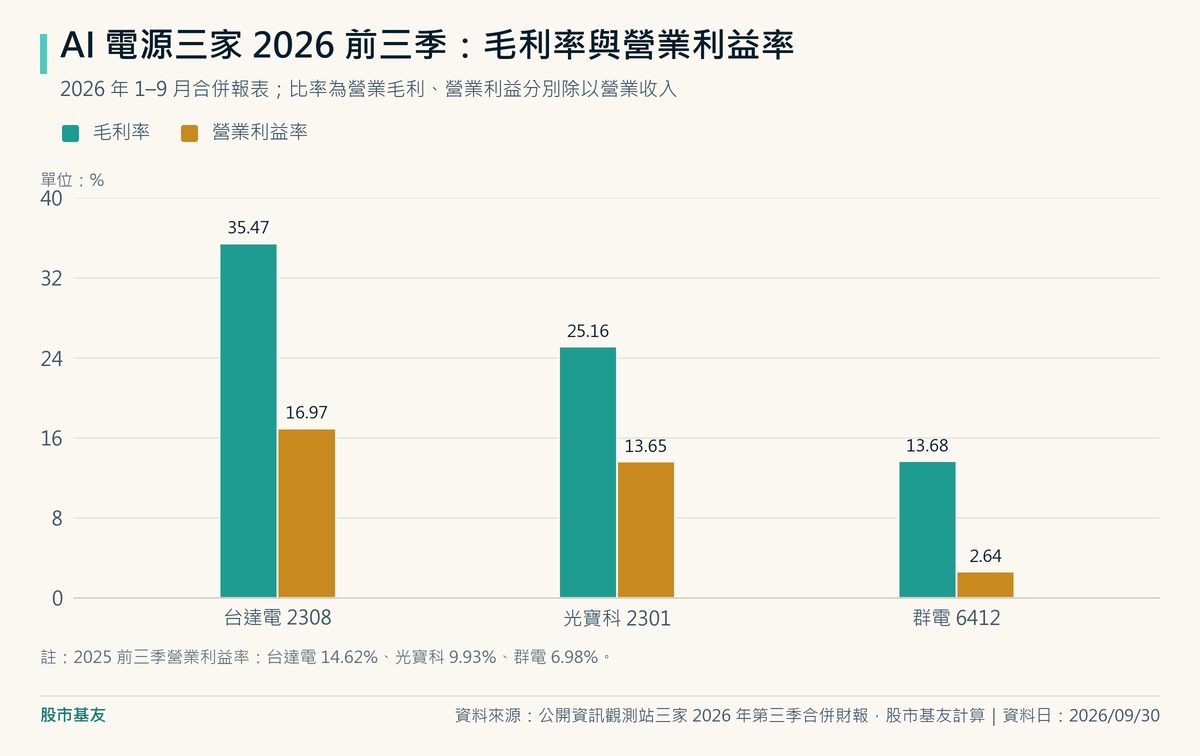
三家的方向完全不同。
台達電跟光寶科的毛利率、營業利益率都比去年同期高,群電兩個都掉:毛利率從 17.05% 降到 13.68%,營業利益率從 6.98% 降到 2.64%。
再看營業外那一列,群電前三季稅前淨利 14.83 億元裡,有 8.59 億元是營業外收支,本業營業利益只有 6.24 億元;上半年的營業外更是從去年同期的淨支出 0.64 億元變成淨收入 8.00 億元,所以上半年每股盈餘 3.04 元還高於去年的 2.17 元,但營業利益其實從 11.34 億元降到 5.30 億元。
看群電,不能只看每股盈餘。
第三季單季的落差更明顯。
台達電第三季營收 1,970.59 億元、年增 31.09%,營業利益 326.20 億元、年增 31.49%,營業利益率 16.55%;光寶科第三季營收 574.03 億元、年增 27.87%,營業利益 86.55 億元、年增 84.84%,營業利益率 15.08%,是三家裡單季改善最大的;群電第三季營收 74.14 億元、年減 17.96%,營業利益 0.94 億元、年減 87.02%,營業利益率只剩 1.27%,單季每股盈餘 0.36 元。
現金流:光寶科的獲利跟現金對不上
利潤表之外,現金流量表給了另一個答案:
| 項目(2026 前三季) | 台達電 2308 | 光寶科 2301 | 群電 6412 |
|---|---|---|---|
| 營業活動淨現金流入(去年同期) | 901.57 億元(603.17 億元) | 11.96 億元(84.26 億元) | 8.24 億元(9.59 億元) |
| 取得不動產、廠房及設備(去年同期) | 448.78 億元(295.23 億元) | 131.44 億元(48.70 億元) | 0.30 億元(2.92 億元) |
| 取得不動產、廠房及設備占營收 | 8.32% | 8.56% | 0.13% |
| 營業現金流占稅前淨利 | 90.37% | 4.95% | 55.58% |
| 營業現金流減取得不動產、廠房及設備 | 452.79 億元 | −119.49 億元 | 7.94 億元 |
資料來源:公開資訊觀測站三家 2026 年第三季合併財報現金流量表(資料日 2026/09/30),比率為股市基友計算。
「取得不動產、廠房及設備」是現金流量表的單一科目,不含預付設備款;群電前三季另有預付設備款增加 3.66 億元,公司第三季法說會簡報所列單季 CAPEX 為 1.47 億元。
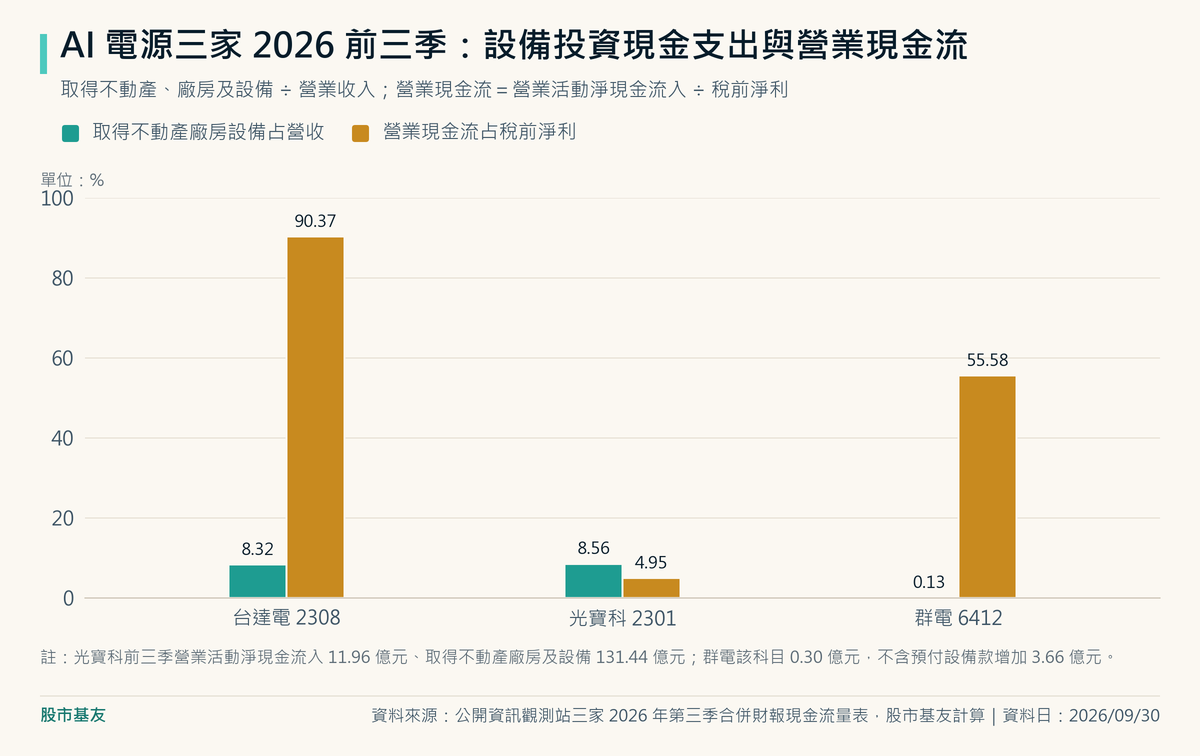
台達電前三季營業活動淨現金流入相當於稅前淨利的 90.37%,扣掉 448.78 億元取得不動產、廠房及設備的支出後,差額為 452.79 億元。
光寶科前三季稅前淨利 241.36 億元,營業活動只流入 11.96 億元,上半年甚至是淨流出 42.38 億元;同時取得不動產、廠房及設備的現金支出從去年的 48.70 億元增加到 131.44 億元。
公司第三季法說會簡報沒有說明營業現金流變化的原因;同一份簡報另提到完成 360 億元聯貸,並說資金運用包括策略採購與備貨、資本支出及策略投資;但未揭露實際動用金額與各用途分配,所以不能據此判定聯貸與現金流變化之間的關係,仍要看存貨、應收帳款與其他營運資產負債的變化。
群電則是另一個極端:取得不動產、廠房及設備只有 0.30 億元,占營收 0.13%,比去年的 2.92 億元還少;不過這個科目不含預付設備款,群電前三季另有預付設備款增加 3.66 億元,公司第三季簡報所列單季 CAPEX 為 1.47 億元,所以不能只用 0.30 億元判斷它全部的擴產支出。
市場敘事查證:AI 伺服器電源是不是人人有份?
市場上很大聲的說法是:AI 伺服器要換成 800V 高壓直流架構、每個機櫃的功率大幅增加,所以「電源供應器族群」會一起受惠。
這篇照三步查證:公司實際做了什麼、公司的利益在哪、傳導路徑怎麼走。
公司實際做了什麼。
台達電的年報已經列出 800VDC 轉 50VDC/48VDC 的 19 吋 90kW DC/DC 機架式電源與 1.1MW 列間電源系統,第三季法說會說液冷營收約 250 億元、預計在馬來西亞檳城設大型生產據點,前三季取得不動產、廠房及設備 448.78 億元、年增 52.01%;但本次來源沒有提供 800V 產品的送樣或量產時程。
光寶科第三季簡報明列 800VDC Power Rack 第四季送樣、8.5kW PSU 與 BBU 量產、在 OCP 展示 2.6MW CDU,前三季取得不動產、廠房及設備 131.44 億元、是去年同期的 2.7 倍。
群電本次核對的第三季簡報未揭露 AI 伺服器電源占比,也未列出 800V 產品或相關擴產公告(簡報另有公司資料與全球生產據點),前三季取得不動產、廠房及設備 0.30 億元、預付設備款增加 3.66 億元。
公司的利益在哪。
在法說會上講 AI 占比,對公司有利,所以要看誰講、怎麼講。
台達電董事長在第三季法說會答覆(英文逐字稿,公司聲明以中文原話為準):AI 相關事業橫跨四個事業單位,合計約占總營收 50%,先前講的 25% 專指電源相關解決方案;這兩個數字口徑不同,簡報本身沒有列 AI 占比,也沒說 50% 是單季還是全年。
光寶科第三季法說會簡報在「第四季展望」頁寫「2026 年 AI 營收占比超過 30%」,英文版寫成全年預期(expected to exceed 30% in 2026);本文採用的簡報沒有列出截至第三季的實際占比,這是公司自行定義與揭露的營運口徑,財報未單獨列示。
群電沒有給 AI 占比,簡報把第三季營收年減 17.96% 歸因於「客戶端供應鏈瓶頸」,最大的應用類別 Cloud and Smart Solutions 第三季 38.63 億元、占 52%、年減 22%,PC 類 28.44 億元、年減 19%。
傳導路徑,寫成情境。
如果 800V 架構照光寶科簡報的時程(第四季送樣)往後放量,最先反映在財報的應該是已經有送樣、量產紀錄或已列出產品的公司的相關部門:光寶科的雲端及物聯網部門、台達電的電源及零組件部門;群電要先看 Cloud and Smart Solutions 營收止跌,再看毛利率能不能回到 2025 年前三季的 17.05%。
如果 AI 伺服器出貨受制於上游零件的供應瓶頸,像群電簡報說的那樣,三家都會感受到,差別在客戶與產品分散的程度:台達電沒有單一客戶超過 10%,群電前兩大客戶合計 24.29%。
如果營業現金流不足以支應投資支出,像光寶科前三季營業現金流 11.96 億元對取得不動產、廠房及設備 131.44 億元,公司可能使用既有現金、借款、聯貸、增資或其他資金來源補足;光寶科已完成 360 億元聯貸,但實際動用金額及用途分配仍待後續揭露。
以上是推演,不是預測。
風險與要追的指標
三家各有一個對不上的地方,也各有一個可以公開追蹤的數字:
- 台達電:AI 占比的口徑。公司說法裡的 25%(電源相關解決方案)與 50%(四個事業單位的 AI 相關事業)口徑不同;要追的是法說會簡報的分部營收,第三季電源及零組件 1,059.30 億元、年增 40%,基礎設施 658.80 億元、年增 25%,看這兩個部門的年增率有沒有放緩。公司預估第四季營收高於第三季;待 1 月公布 12 月營收後,可合計 10–12 月營收,再與第三季 1,970.59 億元比較。
- 光寶科:現金流。前三季營業活動淨現金流入 11.96 億元、去年同期 84.26 億元;要追的是 2026 全年累計營業活動現金流占全年稅前淨利是否回到 50% 以上(要看第四季單季,就以全年累計數減前三季數後計算),以及 360 億元聯貸動用了多少。
- 群電:本業止跌。10 月營收 19.23 億元、年減 22.69%,1–10 月累計 255.64 億元、年減 12.14%,9 月也年減 20.97%;要追的是月營收年增率何時轉正、第四季營業利益率能不能回到去年第三季的 8.00%。
- 共同風險:上游瓶頸與客戶集中。群電把第三季營運歸因於客戶端供應鏈瓶頸,這個因素不只影響它一家;光寶科年報寫有 1 家客戶占總營收 10% 以上,群電兩家合計 24.29%,台達電沒有。
- 共同風險:設備投資的回收。台達電前三季取得不動產、廠房及設備 448.78 億元、光寶科 131.44 億元,都明顯高於去年同期;要追的是明年同期的營收增幅有沒有跟上設備投資的增幅。
哪些 ETF 押這三家電源股?
這一段只放本文能從投信官網可讀原件核對到的權重,資料日都是 2026/11/06。
台達電出現在大型市值型與科技型 ETF,光寶科出現在高股息 ETF,群電在本文核對到完整持股明細的三檔(00881、00878、006208)都沒有列入:
| ETF | 台達電 2308 | 光寶科 2301 | 群電 6412 | 資料日與出處 |
|---|---|---|---|---|
| 00881 國泰台灣科技龍頭 | 4.12% | 未列入(持股明細共 30 檔) | 未列入 | 2026/11/06,國泰投信持股明細 |
| 0050 元大台灣50 | 2.3%(前十大持股) | 不在前十大,本文未核對完整明細 | 不在前十大,本文未核對完整明細 | 2026/11/06,元大投信基金持股頁 |
| 006208 富邦台50 | 2.293% | 0.4358% | 未列入 | 2026/11/06,富邦投信基金資產 |
| 00878 國泰永續高股息 | 未列入(持股明細共 29 檔) | 2.11% | 未列入 | 2026/11/06,國泰投信持股明細 |
資料來源:國泰投信 00881 持股明細(2026/11/06)(官網現行名稱為國泰台灣科技龍頭)、元大投信 0050 基金持股(頁面預設顯示前十大持股)、富邦投信 006208 基金資產、國泰投信 00878 持股明細(2026/11/06);權重照各官網原始小數位數。
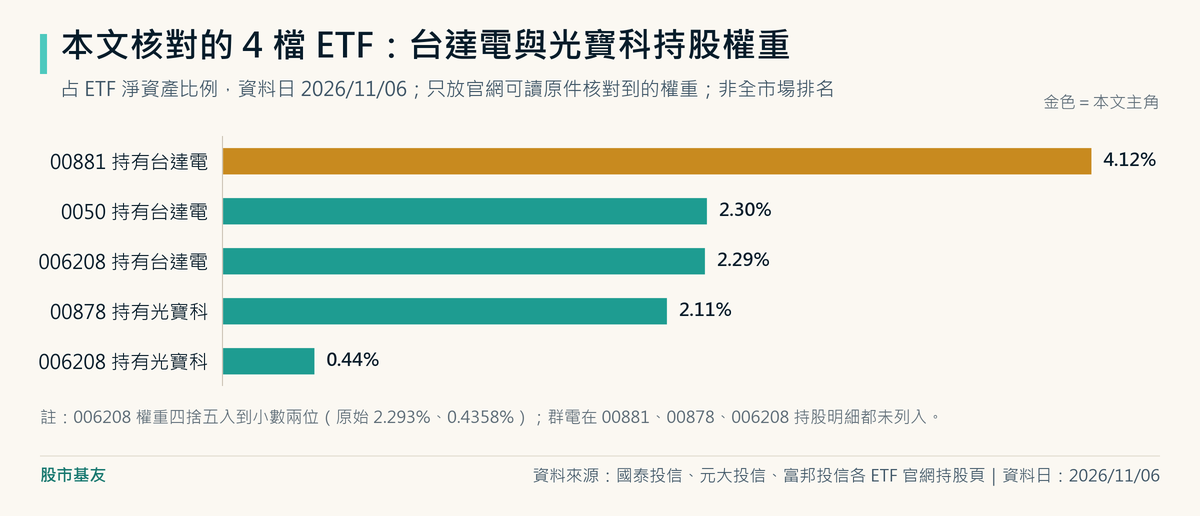
這張表的意思是:買 0050 或 006208 的人,手上已經各有 2.3% 左右的台達電;買 00881 的人更多,4.12%;想透過高股息 ETF 接觸這個產業的人,00878 拿到的是光寶科,不是台達電。
想查其他 ETF 有沒有持有這三家,可以用站內的 ETF 成分股反查工具,輸入股票代號或名稱,查詢有揭露該股持倉的 ETF 與權重;工具頁標示的資料日為 2026/08/24,涵蓋 83 檔現行上市國內股票型 ETF,權重不是盤中即時資料,查無結果也不代表所有 ETF 都沒有持有。
股市基友的個人看法
我認為這三家最常被一起讀錯的地方,是大家把「電源供應器」當成一個產業在看:AI 伺服器要更多電、更高電壓,所以電源廠都會賺。
可是同一個前三季,台達電營業利益率 16.97%、光寶科 13.65%、群電 2.64%,差距不是一點點。
我會把能核對產品名稱、送樣或量產時程的公司,和只談發展方向、未揭露 AI 占比的公司分開看;前者至少留下可追蹤的營運里程碑,後者仍要等營收與毛利率驗證。
目前光寶科的簡報有 800VDC Power Rack 第四季送樣與 8.5kW PSU 量產的紀錄,台達電的年報列出 800VDC 產品但本次來源沒有時程,群電本次核對的簡報則沒有揭露 AI 占比與 800V 產品。
我對光寶科的看法比較保留,但保留的不是獲利,是現金。
營業利益年增 73.42% 是真的,營業現金流從 84.26 億元掉到 11.96 億元也是真的;公司沒有在簡報裡解釋,我不替它猜原因。
這種獲利與營業現金流的落差,可能與應收帳款、存貨、應付帳款、所得稅及其他營運資產負債變動有關;本文沒有逐項拆解,所以只列為待追蹤風險。
另有 131.44 億元取得不動產、廠房及設備支出,但該項列在投資活動,不是營業現金流下降的直接原因。
關鍵是落差會不會持續:如果 2026 全年累計營業活動現金流占全年稅前淨利回到 50% 以上,我會把它當成暫時現象;如果年報還是這個比例,那就要重新看它 131.44 億元設備投資的回收速度。
群電的部分,我認為每股盈餘是最容易誤導人的數字。
前三季每股盈餘 3.40 元看起來只比去年的 4.03 元少一些,但稅前淨利有 57.93% 來自營業外,本業營業利益年減 66.40%、第三季單季只剩 0.94 億元。
公司把原因寫成「客戶端供應鏈瓶頸」,這個說法我暫時當真,但它同時意味著群電的命運握在客戶手上,而它前兩大客戶合計占 24.29%。
我認為「股價相對便宜」本身不能證明本業已經改善;現階段能由公開資料確認的,仍是營業利益下滑、業外占比較高與客戶集中等風險。
我會看三個指標來驗證這個框架。
第一,台達電第四季營收有沒有照公司預估高於第三季的 1,970.59 億元,以及電源及零組件部門的年增率是否維持在三成以上;第二,光寶科第四季營業活動現金流占稅前淨利的比例;第三,群電月營收年增率何時轉正、第四季營業利益率能不能站回 5% 以上。
如果群電月營收轉正而毛利率回升,我對它「握在客戶手上」的判斷就要修正;如果光寶科年報現金流仍然偏低,我對它「暫時」的判斷也要修正。
最後一點:三家沒有同口徑可比的 2026 全年資本支出金額:光寶科第二季法說會簡報寫「2026 年資本支出由上季宣布的 130 億元上修至 180 億元」,台達電、群電本次核對的法說會簡報沒有列出全年資本支出;而且全年規畫也不同於現金流量表已實際支付的「取得不動產、廠房及設備」金額。
台達電的 AI 占比也只出現在法說會答覆,不在簡報裡。
這些都是公司說法,不是財報事實,我會等年報或後續法說會提供全年財務數字與更明確的 AI 營收揭露,再更新這篇的結論。
這跟你有什麼關係
如果你持有這三家其中一家,下次看財報時先看營業利益率,再看營業活動現金流,最後才看每股盈餘。
營業利益率可以看本業整體獲利能力有沒有改善,但不能單靠這個數字判定 AI 業務貢獻多少,還要搭配公司揭露的 AI 營收口徑、相關部門營收與產品進度;營業現金流則可觀察帳面獲利是否轉成現金,每股盈餘還可能受到營業外收支影響;群電上半年每股盈餘高於去年,營業利益卻只剩一半,就是例子。
如果你持有 0050、006208 或 00881,你手上已經有台達電,比重在 2.3% 到 4.12% 之間;如果你持有 00878,你拿到的是光寶科,2.11%。
這代表不少人已透過 ETF 間接持有相關公司;在本文核對的四檔中,曝險多落在台達電,00878 則持有光寶科,群電未列入本文已核對完整持股明細的三檔 ETF。
想知道自己的 ETF 押了多少,去各投信的持股頁查資料日當天的權重,不要用印象。
如果你在電子業或機房相關行業工作,可以留意客戶端的供應瓶頸是不是在解:群電把第三季歸因於客戶端供應鏈瓶頸,後續月營收可以作為觀察供應瓶頸是否緩解的指標之一,但仍要搭配公司說明與產品組合判讀。
常見問題(FAQ)
台達電的 AI 營收占比到底是 25% 還是 50%?
兩個數字口徑不同,都是公司說法。
依台達電 2026 年第三季法說會英文逐字稿(公司聲明以中文原話為準),董事長答覆 AI 相關事業橫跨四個事業單位、合計約占總營收 50%,先前提過的 25% 專指電源相關解決方案;簡報本身沒有列 AI 占比,也沒有說 50% 是單季還是全年。
財報能看到的是分部營收:第三季電源及零組件 1,059.30 億元、年增 40%,基礎設施 658.80 億元、年增 25%。
光寶科獲利成長七成,為什麼營業活動現金流只剩 11.96 億元?
財報只給了數字,沒有給原因。
依公開資訊觀測站光寶科 2026 年第三季合併財報現金流量表,前三季營業活動淨現金流入 11.96 億元,去年同期 84.26 億元;上半年是淨流出 42.38 億元。
公司第三季法說會簡報沒有說明,要看財報附註的營運資產與負債變動明細才知道是存貨、應收帳款還是其他項目;本文沒有逐項拆解,所以不推測原因。
群電算是 AI 伺服器電源股嗎?
公司沒有揭露 AI 伺服器電源占營收多少。
群電 2025 年年報的經營方針寫「擴充 AI 伺服器及大數據資料中心之電源解決方案」,本次核對的 2026 年第三季法說會簡報未揭露 AI 伺服器電源占比,也未列出 800V 產品或相關擴產公告;第三季最大的應用類別 Cloud and Smart Solutions 營收 38.63 億元、占 52%、年減 22%。
這個類別含雲端與智慧方案,不等於 AI 電源。
延伸閱讀
- 液冷散熱股怎麼比?奇鋐、雙鴻、健策毛利率與現金流一次看:AI 伺服器的另一條供應鏈,同樣用財報對現金流。
- 鴻海、台達電、廣達遭337調查,等於出口受阻嗎?:台達電 AI 電源產品相關的美國貿易調查拆解。
- 0050 算分散投資嗎?從最新持股看它的集中度與配置角色:本文提到的大型市值型 ETF 持股結構。
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。