
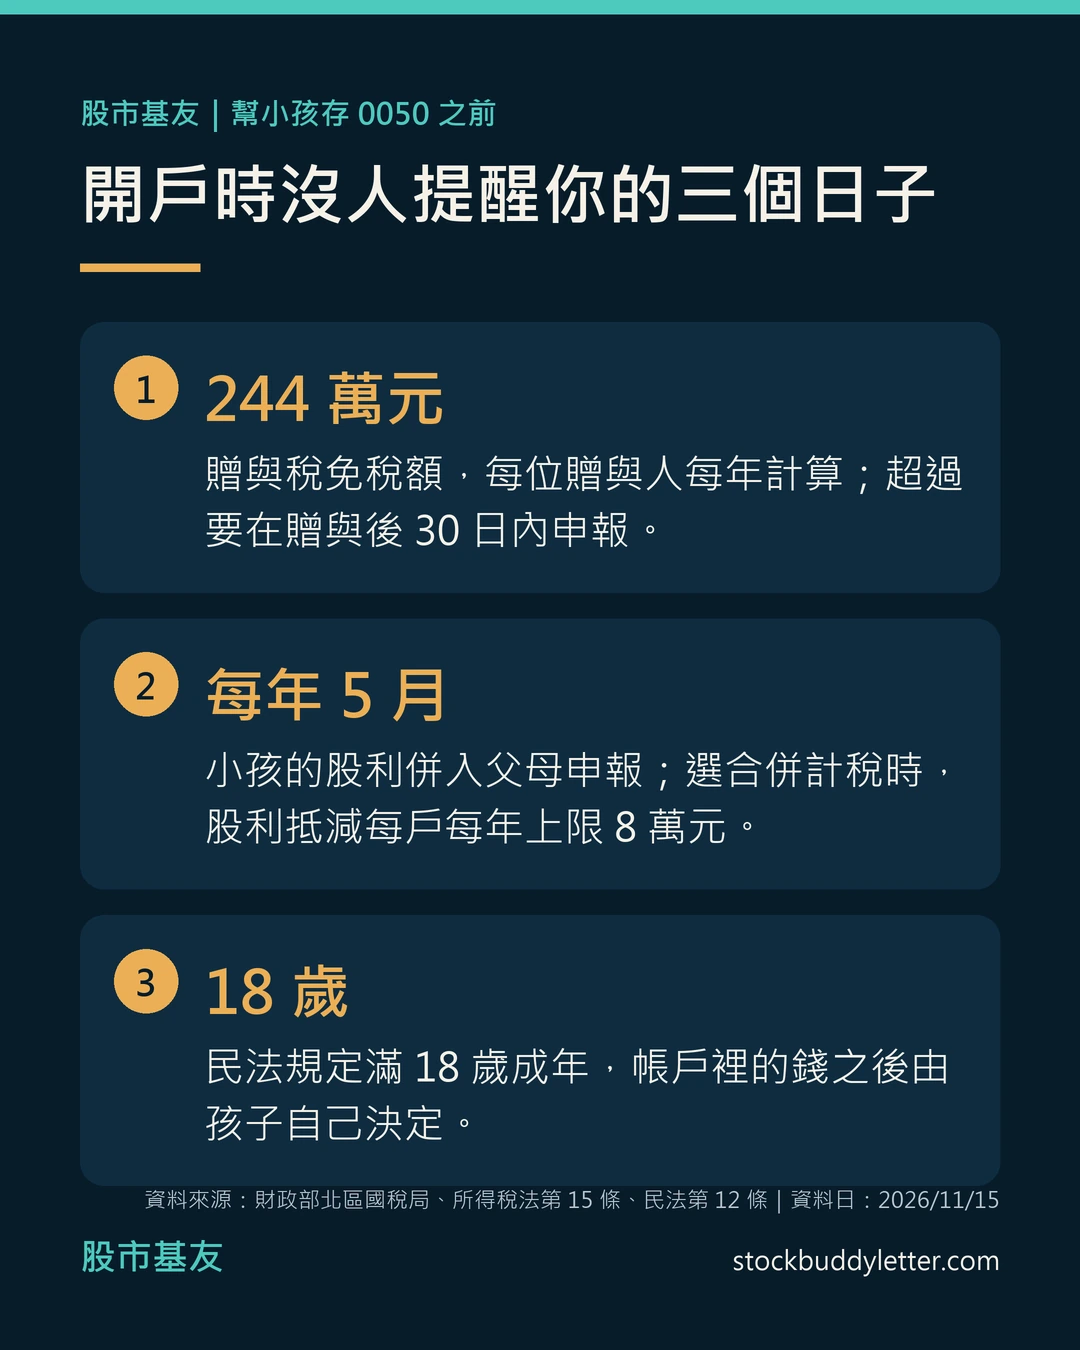
截至 2026 年 11 月 15 日,每月 3,000 元幫小孩存 0050,一年 3.6 萬元,通常低於每位贈與人每年 244 萬元的贈與稅免稅額;但匯款就算贈與,滿 18 歲後帳戶由孩子決定。
資料核對日:2026年11月15日。
稅務與健保規定引自財政部、各區國稅局、衛生福利部與全國法規資料庫的條文原文;開戶人數、0050 配息與收盤價來自臺灣證券交易所;券商規定只引各家官方網頁當天的寫法。
免稅額、費率與券商的開戶規定都可能調整,辦理與申報前請以主管機關與券商的最新公告為準。
本文用 0050(元大台灣50)當例子,是因為它的配息紀錄公開、方便示範門檻怎麼算,不代表它適合每一個家庭。
先看重點:未成年開戶都要臨櫃;匯現金和直接轉股票的申報規定不一樣;0050 的配息不全是股利所得,屬於股利所得的部分要併進父母這一戶報稅。
未成年證券戶怎麼開?六家券商臨櫃與到場規定比較
先看有多少人在做這件事。
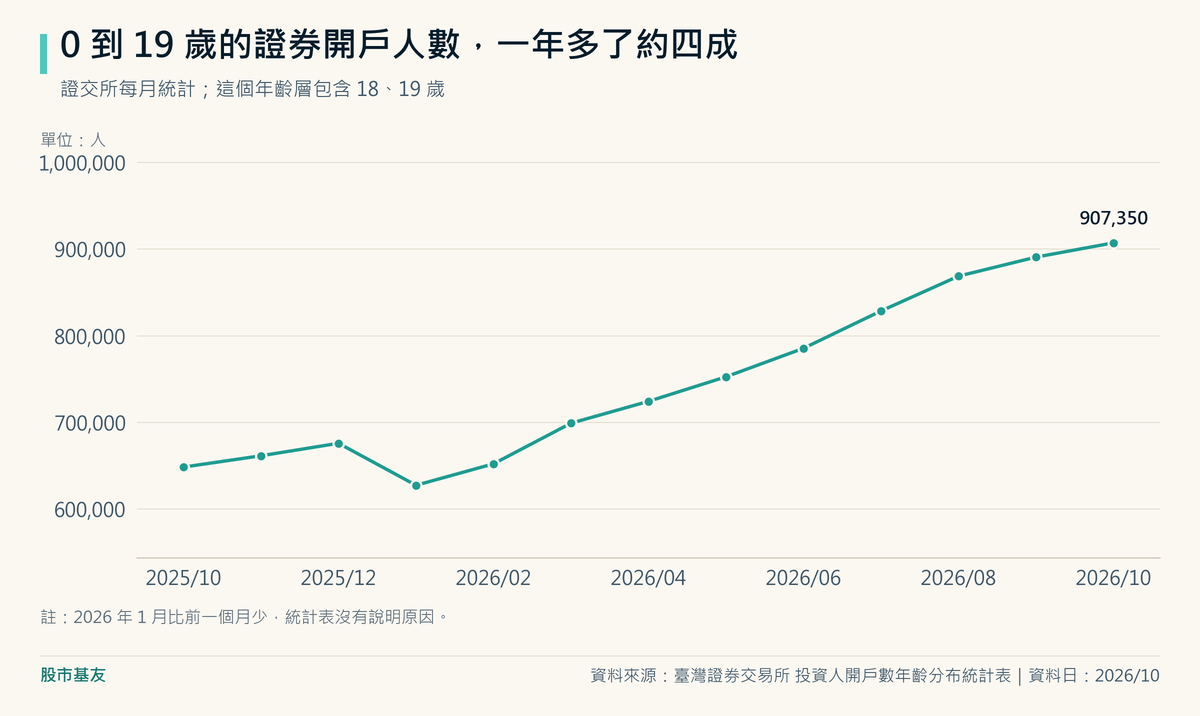
證交所的投資人開戶數年齡分布統計表顯示,0 到 19 歲的開戶人數在 2025 年 10 月是 648,383 人,2026 年 10 月是 907,350 人,一年多了 258,967 人,約四成。
要注意這個年齡層包含 18、19 歲,所以不能直接說成「未成年」;另外 2026 年 1 月的數字比前一個月少,統計表沒有說明原因。
開戶本身不難,難的是「誰要請假去」。
六家券商官方網頁在 2026 年 11 月 15 日的寫法整理如下,共同點只有一個:未滿 18 歲都要到分公司臨櫃辦,不能全程線上開。
| 券商 | 父母怎麼辦 | 孩子要到場嗎 |
|---|---|---|
| 元大 | 一位法定代理人臨櫃;另一位先填同意書 | 官方頁沒寫 |
| 國泰 | 父母雙方為原則;一方不到要附聲明暨同意書 | 未滿 7 歲不用;7 歲以上要到 |
| 永豐金 | 一方不到場要填法定代理人同意書 | 股票帳戶可免到 |
| 凱基 | 一位法定代理人帶文件;另一位出授權書 | 活動頁寫不用到 |
| 玉山 | 父母都到,或一方到場並帶另一方簽的同意書 | 這一頁沒寫清楚 |
| 富邦 | 先上網填臨櫃開戶預填,再到據點辦 | 官方頁沒寫 |
資料來源:元大證券、國泰證券、永豐金證券、凱基證券、玉山證券、富邦證券官方網頁(資料日 2026/11/15)。
這張表有兩個地方要保留彈性。
國泰目前引用的是活動頁,規定仍可能隨活動結束或公司作業調整,辦理前請再向分公司確認。
凱基的活動頁寫孩子本人不用到場,但它的定期定額頁面在證件清單又列了 7 歲以上本人的身分證正本,兩頁寫法不同。
出門前先打電話給要去的那家分公司,比全家請假白跑一趟划算。
要帶的文件也一樣。
各家要求的身分證明、戶籍文件、印章和交割帳戶不同,還會隨孩子的年齡、父母是不是都到場而改變,辦理前直接向要去的分公司要最新的文件清單。
至於定期定額,元大與國泰的未成年開戶頁都有提到定期定額或定期投資,凱基的頁面也有相關功能;可以扣款的標的、最低金額和申請方式各家可能不同,一樣在開戶時問清楚。
錢進去那天:贈與稅 244 萬元怎麼算?
爸媽把錢匯進小孩的帳戶買股票,在稅法上就是送錢給他。
財政部高雄國稅局 2026 年 6 月 5 日的說明寫得很直接:父母匯款給子女購買股票屬現金贈與,以匯入的資金為贈與金額;如果是直接把手上的上市櫃股票轉給子女,則用贈與日的收盤價計算。
送多少才要繳稅?
財政部北區國稅局 2026 年 1 月 26 日的說明指出,每年可以從贈與總額中減除免稅額 244 萬元,同一年不管送幾次都是同一個額度。
遺產及贈與稅法第 7 條規定贈與稅的納稅義務人是贈與人,所以這個額度是跟著送的人算:爸爸、媽媽各自送,各有各的額度。
有兩個細節常被講錯。
第一,法條本身寫的免稅額是 220 萬元,244 萬元是財政部依物價指數調整後公告的金額;財政部 2025 年 11 月 27 日的公告說明 2026 年沒有調整。
第二,2027 年適用的金額,截至 2026 年 11 月 15 日我沒有找到財政部的公告;依同法第 12 條之 1,財政部會在每年 12 月底前公告隔年的金額,網路上流傳的估計數字先不要當真。
什麼時候要申報,要看送的是現金還是股票。
匯現金給孩子買股票的情況,依遺產及贈與稅法第 24 條,贈與人一年內贈與他人的財產總值超過免稅額時,要在超過的那次贈與發生後 30 日內申報;這裡算的是一年內送出去的全部,不是只算給這個小孩的。
直接把手上的股票轉給孩子就不一樣了。
前面那份高雄國稅局的說明舉了例子:父親贈與 1,000 股上市股票給兒子,金額 35 萬元,雖然沒有超過 244 萬元,為了取得免稅證明書來辦理股票移轉,仍然要申報贈與稅。
同一份說明也提醒,幫子女規劃長期存股時要留存資金往來證明,以備查核。
拿 0050 換算一下比較有感。
證交所資料顯示 0050 在 2026 年 11 月 13 日的收盤價是 102.50 元,244 萬元換算約 23,804 個受益權單位,大約 23.8 張(沒算手續費)。
每月 3,000 元的定期定額,一年是 3.6 萬元,存 18 年的本金合計 64.8 萬元,離一年的額度都還很遠。
會靠近門檻的通常不是定期定額,而是一次匯一大筆,或是同一年裡還送了其他人房子、現金。
贈與和遺產是同一部法律管的兩件事,想一起看的話,站內另有一篇遺產稅常見的三個規劃地雷。
每年 5 月:小孩的 0050 股利怎麼報稅?
小孩有所得,報稅時算在爸媽這一戶。
財政部稅務入口網的問答寫明,未成年子女有所得,要由父母列為受扶養親屬合併申報,不能單獨申報。
以 2026 年 5 月申報的 114 年度所得來說,稅務入口網把未成年定義為民國 97 年(含)以後出生。
先分清楚一件事:0050 的配息不全是股利所得。
元大投信在證交所的公告列出預估的收益分配組成,2026 年 1 月那次每單位配 1 元,預估股利所得占 32%、已實現資本利得占 68%;7 月那次每單位配 0.6 元,預估股利所得占 26%、已實現資本利得占 74%。
公告同時註明這是預先估算,實際的所得類別與金額以受益人收到的收益分配通知書為準。
屬於股利所得的那一部分怎麼課,所得稅法第 15 條給兩條路。
一是併入綜合所得,再按股利的 8.5% 計算可抵減稅額,每一申報戶每年以 8 萬元為限;二是整戶的股利合計按 28% 分開計算。
條文寫的是「每一申報戶」,小孩既然併在父母這一戶,依我的解讀,全家的股利就是共用同一個 8 萬元上限。
8 萬元的抵減額對應約 94.1 萬元的股利所得(80,000 ÷ 8.5%),但不能直接拿 0050 全年的配息總額去換算要持有幾張,要看的是各次收益分配通知書列為股利所得的金額。
比較實際的影響是:這部分股利所得會加進父母的所得總額,適用的是父母的稅率,不是小孩自己另外算一份。
兩種計稅方式怎麼選,站內的股利所得稅與補充保費試算有完整算法。
另一道門檻是健保補充保費。
全民健康保險扣取及繳納補充保險費辦法第 4 條規定,股利所得單次給付達 2 萬元才扣取;費率是 2.11%(衛生福利部 2020 年 12 月 31 日公告自 2021 年起調整,健保署的補充保險費計算公式頁也列這個費率),日後以健保署最新公告為準。
這部辦法的條文裡沒有為未成年人另外設免扣的規定。
用 0050 在 2026 年兩次公告的預估組成,示意算一次「單次股利所得滿 2 萬元」大概要持有多少:
| 除息交易日 | 每單位預估股利所得 | 滿 2 萬元約需持有 |
|---|---|---|
| 2026/01/22 | 約 0.32 元(1 元 × 32%) | 62,500 單位(62.5 張) |
| 2026/07/21 | 約 0.156 元(0.6 元 × 26%) | 128,206 單位(約 128.2 張) |
資料來源:臺灣證券交易所 ETF 分配收益與上面兩則元大投信收益分配公告(資料日 2026/11/15)。
算法:每單位配息乘以公告的預估股利所得占比,再用 20,000 元去除,無條件進位;1 張是 1,000 個受益權單位。
這是依預估占比做的示意,實際以收益分配通知書為準。
門檻看的是單次給付的股利所得,不是全年合計,也不是帳戶的總市值。
每次配息的金額和組成都不一樣,過去的數字不代表以後每次都相同。
18 歲那天:帳戶裡的 0050 是誰的?
是孩子的,而且從匯進去那天就是了。
民法第 1087 條規定,未成年子女因贈與取得的財產是他的特有財產。
這有點像在公司冰箱裡貼了名字的布丁:是你買的沒錯,但貼上去之後就不是你的了。
孩子成年之前,民法第 1088 條讓父母共同管理這些財產,也有使用、收益的權利,但條文後面接了一句:不是為了子女的利益,不得處分。
民法第 12 條規定滿 18 歲為成年,第 1088 條講的是未成年子女,孩子成年後帳戶怎麼用,就是他自己的決定。
所以「先用小孩的名字存,以後需要再拿回來」這個想法,在法律上站不太住。
把小孩的帳戶當成爸媽自己的第二個戶頭來進出,也有爭議。
證交所網站上有一篇研究員署名的文章〈試論證券業受理開戶之合規審核作業〉(2026 年 4 月 30 日),提醒帳戶不得擅自借給他人使用,並引用最高法院的見解,指出父母並不是可以逕自用未成年子女的名義開戶、長年拿來做自己的財務操作。
這是研究文章,不是法規或函釋;截至核對日,我沒有找到主管機關針對這種情形的專門函釋或裁罰案例,所以這裡只引到這篇,不延伸成「一定會被罰」。
政府也在規劃類似的制度。
行政院 2026 年 6 月 10 日更新的說明提到「兒少成長津貼專戶」,預計自民國 116 年起實施;開戶方式與投資內容還沒有定案,以之後的正式公告為準。
股市基友的個人看法
我認為,幫小孩存 0050 這件事最常被低估的,是「這筆錢匯出去那一刻就不是你的了」。
大家花很多時間比較哪一家券商送的開戶禮比較好,卻很少先想清楚:十幾年後帳戶裡不管是多是少,決定怎麼用的人是一個 18 歲的大人,不是你。
所以我認為順序很重要。
爸媽自己的緊急預備金和退休準備還沒有著落,就先把錢搬到小孩名下,等於把一筆之後拿不回來的錢,放在最不該動的位置。
先顧好自己,再用剩下的錢慢慢幫他存,我認為是比較站得住的做法。
金額上,我會看三個數字。
第一個是全年送出去的總額有沒有接近免稅額,尤其是定期定額之外,同一年還有壓歲錢、一次性的大筆匯款的時候。
第二個是小孩帳戶單次配息裡的股利所得有沒有接近 2 萬元。
第三個是每年 12 月底財政部公告的隔年免稅額。
這三個數字都查得到,不用靠感覺。
每一筆匯款在備註欄寫清楚用途、把對帳單留著,是我認為成本最低的準備,哪天需要說明資金來源時不會手忙腳亂。
至於帳戶裡放什麼,我不替任何家庭回答。
本文用 0050 是因為它的資料公開、好算,不是因為它適合每個小孩。
它是股票型 ETF,淨值會跟著股市漲跌,孩子要用錢的那一年也可能剛好遇上大跌。
這個風險最後是由 18 年後的那個年輕人承擔,選之前值得把這一點放進去想。
比起存哪一檔,我更在意爸媽有沒有想過怎麼交棒。
讓孩子從小看得到對帳單、知道這是他的錢、也知道它會漲也會跌,我認為比帳面上多幾萬元更有用。
常見問題(FAQ)
每個月幫小孩存 3,000 元 0050,要報贈與稅嗎?
通常不用。
每月 3,000 元一年是 3.6 萬元,而贈與稅免稅額是每位贈與人每年 244 萬元(財政部北區國稅局 2026 年 1 月 26 日說明)。
要注意兩件事。
額度算的是這位贈與人同一年送給所有人的總額,加起來超過免稅額,就要在超過的那次贈與後 30 日內申報。
另外,如果不是匯現金,而是直接把手上的股票轉給孩子,依財政部高雄國稅局 2026 年 6 月 5 日的說明,即使沒有超過 244 萬元,為了取得免稅證明書辦理移轉,仍要申報贈與稅。
小孩名下的 0050 配息,是小孩自己報稅還是爸媽報?
由爸媽合併申報。
財政部稅務入口網說明,未成年子女有所得要列為父母的受扶養親屬合併申報,不能單獨申報。
0050 的配息不全是股利所得,哪一部分算股利所得,以收益分配通知書與所得憑單為準。
屬於股利所得的部分,可以選擇併入所得後抵減 8.5%(每一申報戶每年上限 8 萬元),或整戶股利按 28% 分開計稅,依據是所得稅法第 15 條。
孩子在年度中成年的話,可以自己選擇單獨或合併申報。
未成年證券戶能不能在網路上開?
本文查的六家都不行。
元大、國泰、永豐金、凱基、玉山、富邦的官方網頁在 2026 年 11 月 15 日都寫未滿 18 歲要臨櫃辦理。
父母要不要兩個人都到、孩子要不要到場,各家寫法不同,有的頁面也可能已經更新,出門前先向要去的分公司確認。
延伸閱讀
以上為公開資訊整理與個人觀察,不構成投資建議。
投資有風險,請自行評估。
想看其他 ETF?台股 ETF 總目錄依類型列出股市基友研究過的每一檔。